الرئيسية
» أخبار
»
استراتيجيات زراعة المحاصيل: تعظيم متوسط العائد السنوي مع الحد من الخسائر غير الدائمة
استراتيجيات زراعة المحاصيل: تعظيم متوسط العائد السنوي مع الحد من الخسائر غير الدائمة
القاعدة الأهم في زراعة العائد بسيطة: التركيز على صافي العائد بعد الخسائر المؤقتة والرسوم وتقلبات أسعار العملات وتكاليف المعاملات، وليس على أعلى عائد سنوي مُعلن. قد يكون العائد السنوي المعلن عنه بنسبة 40% أسوأ من فرصة بنسبة 8% إذا عرّضتك الاستراتيجية الأولى لزوج عملات متقلب، أو انخفاض قيمة عملات الحوافز، أو تكاليف إعادة التوازن المتكررة، أو تباين كبير عن مجرد الاحتفاظ بالأصول.
لذا، فإن أفضل استراتيجية بداية للعديد من المزارعين الحذرين هي مجموعة من الأصول المترابطة بقوة، أو نطاق سيولة واسع، أو حتى الإقراض بدلاً من سيولة صانع السوق الآلي، عندما يكون تجنب الخسارة غير الدائمة أهم من تعظيم دخل الرسوم. يمكن لمراكز السيولة المركزة الأكثر جرأة أن تدرّ ربحًا أكبر لكل دولار طالما بقيت ضمن النطاق المحدد، لكنها تتطلب مزيدًا من المراقبة ويمكن أن تضخم التكلفة الاقتصادية لتباين الأسعار.
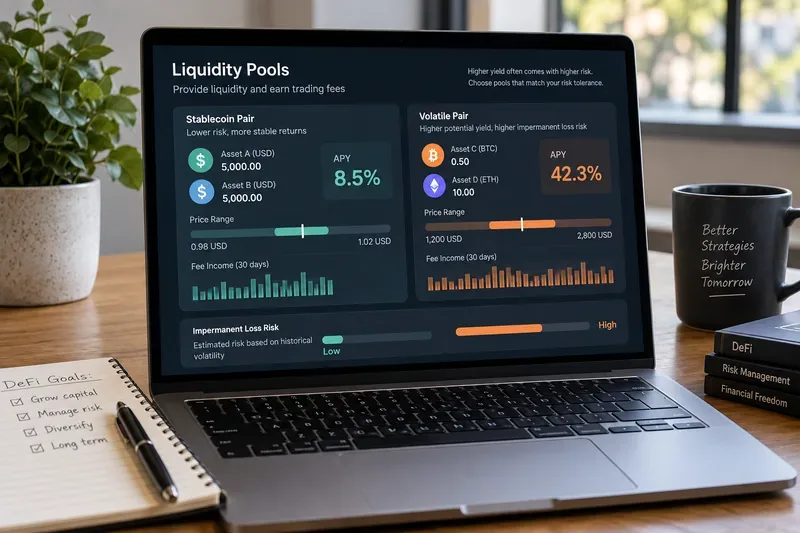
تسلط مقارنة توضيحية لمجمعات السيولة الضوء على المقايضة الأساسية: يمكن أن يأتي العائد المعلن عنه الأعلى مع نطاق سعري أكبر ومخاطر خسارة غير دائمة.
ابدأ بالعائد الصافي، وليس بالعائد السنوي الإجمالي.
تعني زراعة العائد عمومًا استثمار الأصول الرقمية في التمويل اللامركزي (DeFi) لكسب رسوم التداول، أو فوائد الإقراض، أو حوافز الرموز، أو مزيج من هذه المكافآت. ويُعبّر العائد السنوي (APY) عن عائد سنوي مُركّب. وهو مفيد لمقارنة الفرص فقط عند فهم مصدر العائد ومدى استقراره.
في نظام صانع السوق الآلي (AMM)، يقوم مزودو السيولة بإيداع الأصول في مجمع يستخدمه المتداولون في عمليات المقايضة. على سبيل المثال، في منصة Uniswap، تحصل السيولة النشطة على حصة نسبية من رسوم المقايضة. يستخدم الإصداران الثالث والرابع من Uniswap نظام السيولة المركزة، ما يعني أن مزود السيولة يختار نطاق السعر الذي يكون فيه رأس المال نشطًا. عندما يخرج سعر السوق عن هذا النطاق، يتوقف المركز عن جني الرسوم حتى يعود السعر إلى وضعه الطبيعي. يشرح دليل السيولة المركزة في وثائق المطورين الحالية للبروتوكول هذا السلوك .
وبالتالي، فإن تقدير العائد العملي يبدو على النحو التالي:
العائد الصافي = رسوم التداول + فائدة الإقراض + قيمة الحوافز - الخسارة غير الدائمة - تكاليف الغاز والإدارة - الخسائر الأخرى.
لا تتعامل مع ذلك كمعادلة تنبؤية. فحجم التداول المستقبلي، والتقلبات، وأسعار رموز التحفيز، ومعدلات الاستخدام غير معروفة. إنها مجرد قائمة مرجعية لتحديد مواضع اختلاف العائد السنوي المعروض عن العائد الذي تحصل عليه فعلياً.
ما الذي يعنيه الفقدان غير الدائم في الواقع؟
الخسارة غير الدائمة (IL) هي تكلفة الفرصة البديلة لتوفير السيولة مقارنةً بالاحتفاظ بالرموز الأصلية عند تغير أسعارها النسبية. يصف قاموس مصطلحات Uniswap الحالي الخسارة غير الدائمة بهذه المصطلحات، ويوضح شرحه لها كيف تُغير إعادة توازن AMM مزيج الرموز المملوكة لموفر السيولة.
بالنسبة لمجموعة منتجات ثابتة بنسبة 50/50 ومجموعة كاملة النطاق كلاسيكية، فإن الصيغة المبسطة المفيدة هي:
IL = 2 × √r / (1 + r) − 1 ، حيث r هو التغير النسبي في السعر بين الأصلين.
إذا تضاعف سعر أحد الرموز مقارنةً بالآخر، فإن r = 2. وتعطي الصيغة حوالي -5.72%. بعبارة أخرى، قبل إضافة رسوم التداول أو الحوافز، تقل قيمة مركز السيولة بنحو 5.72% عن قيمة الاحتفاظ بمحفظة الرمزين الأصلية. إذا تضاعف السعر النسبي ثلاث مرات، فإن النقص يبلغ حوالي 13.4%. تنطبق هذه الأمثلة على نموذج المنتج الثابت كامل النطاق الكلاسيكي؛ أما مراكز السيولة المركزة فلها أشكال عوائد مختلفة، وقد تشهد تباينًا أكبر ضمن النطاق النشط.
الاستراتيجية 1: تفضيل الأزواج المترابطة عندما يكون الحد من IL هو الأولوية
إذا كانت المحافظة على رأس المال نسبةً إلى مؤشر مرجعي أهم من السعي وراء أعلى عائد على الرسوم، فابدأ بالأصول المتوقع أن تتبع بعضها البعض عن كثب. ومن الأمثلة على ذلك عملتان مستقرتان موثوقتان مرتبطتان بالدولار، أو تمثيلان لنفس الأصل الأساسي. وتعني تحركات الأسعار النسبية الأصغر عمومًا تقليل إعادة توازن المحفظة من قِبل صانع السوق الآلي.
تم تصميم نظام StableSwap الخاص بشركة Curve خصيصًا للأصول المتوقع تداولها بالقرب من نفس القيمة. وتصف ورقة StableSwap الأصلية الخاصة بها خاصية ثابتة مصممة لتوفير تداول منخفض الانزلاق بالقرب من نقطة التوازن، بينما يتغير سلوكها كلما ابتعدت مجموعة التداول عن نقطة التوازن.
هذا لا يجعل مجمعات العملات المترابطة خالية من المخاطر. فقد تفقد العملات المستقرة ارتباطها بالأسواق التقليدية، وقد تفقد الأصول المغلفة دعمها، وقد تتعطل منصات الربط، وقد تُستغل العقود الذكية. ولا يُقلل الارتباط من أحد مصادر الفقدان غير المباشر إلا إذا استمرت العلاقة الاقتصادية بين الأصول.
عندما يكون هذا مناسبًا
أنت تريد نقطة بداية ذات تقلبات أقل.
سيكون من المريح لك الاحتفاظ بأي من الأصلين بشكل مستقل.
أنت تفهم مخاطر المُصدر، والضمانات، والاسترداد، أو مخاطر الربط الكامنة وراء كلا الرمزين.
تُعتبر الإيرادات المتوقعة من الرسوم والحوافز ذات قيمة بعد خصم تكاليف الشبكة.
الاستراتيجية الثانية: استخدم نطاقات أوسع ما لم يكن لديك سبب لإدارتها بشكل فعال
يمكن للسيولة المركزة أن تجعل رأس المال أكثر كفاءة، لأنك تضع السيولة فقط في المناطق التي تتوقع حدوث التداول فيها. وهذا بدوره يزيد من دخل الرسوم لكل دولار من السيولة النشطة. لكن في المقابل، فإن نطاقًا أضيق من السيولة يكون أكثر عرضة لتقلبات السوق الطبيعية.
توضح وثائق Uniswap أنه عندما يخرج السعر من نطاق مركز v3 أو v4، يصبح المركز غير نشط ولا يُدرّ أي رسوم؛ ومع تحرك السعر نحو حد معين، يتم تحويل المركز تدريجيًا إلى رمز واحد. لهذا السبب، فإن قاعدة "النطاق الأضيق أفضل" ليست قاعدة عامة. قد يكون النطاق الضيق جذابًا لزوج مستقر حقًا، ولكنه قد يكون هشًا بالنسبة لـ ETH مقابل عملة مستقرة مقومة بالدولار خلال أسبوع متقلب.
ينبغي أن يعكس النطاق المعقول التقلبات المتوقعة ومدى استعدادك لإعادة التوازن. إذا لم تتمكن من مراقبة المركز بانتظام، فإن النطاق الأوسع يُضحي ببعض تركيز الرسوم مقابل مزيد من الوقت في نطاق محدد. إذا كنت تدير محفظتك بنشاط، فاحرص على تضمين رسوم الشبكة، وتكاليف التبييت، والضرائب إن وجدت، واحتمالية إعادة التوازن بأسعار غير مواتية في حساب العائد.
الاستراتيجية الثالثة: قارن العائد على الرسوم مع تكلفة المعيشة التي تتقاضاها مقابل استيعابها
يُعدّ حجم التداول عاملاً مهماً لأن رسوم المقايضة هي التعويض الاقتصادي الرئيسي الذي يحصل عليه مزودو السيولة مقابل صناعة السوق. قد يُدرّ مجمع ذو قيمة إجمالية عالية مُقفلة (TVL) مع حجم تداول منخفض دخلاً أقل من الرسوم لكل دولار مقارنةً بمجمع أصغر حجماً ولكنه نشط التداول. في المقابل، قد يُدرّ زوج عملات متقلب ذو حجم تداول عالٍ رسوماً كبيرة مع أنه قد لا يحقق أداءً جيداً مقارنةً باستراتيجية الاحتفاظ إذا كان تباين الأسعار كبيراً.
قبل الدخول، دوّن سؤال نقطة التعادل: ما مقدار دخل الرسوم والحوافز الذي أحتاجه لتعويض خسارة محتملة خلال فترة الاحتفاظ المُخطط لها؟ بالنسبة لزوج عملات متقلب بنسبة 50/50 ونطاق سعري كامل، يمكنك محاكاة عدة سيناريوهات للأسعار النسبية باستخدام الصيغة المذكورة أعلاه. وللحصول على سيولة مركزة، استخدم مُحاكيًا خاصًا بالمركز أو احسب العائد من النطاق الفعلي بدلاً من تطبيق صيغة النطاق الكامل.
الاستراتيجية الرابعة: فكّر في الإقراض عندما تريد عائدًا دون خسارة غير دائمة ناتجة عن آلية صانع السوق الآلي.
لا تحتاج إلى توفير سيولة من جانبين لآلية صانع السوق الآلي (AMM) لتحقيق عائد على سلسلة الكتل. تدفع بروتوكولات الإقراض للموردين الفائدة الناتجة عن المقترضين. توضح منصة Aave أن معدلات العرض تتغير بتغير الاستخدام: فكلما تغيرت نسبة السيولة المُقدمة المُقترضة، تغير معدل العرض تبعًا لذلك. كما توضح وثائق العرض الخاصة بها أن المعدلات متغيرة وليست ثابتة.
يؤدي الإقراض إلى إزالة آلية إعادة التوازن المحددة للأصلين التي تُسبب خسارة غير دائمة في سوق صانعي السوق الآليين، ولكنه يُدخل مخاطر مختلفة: فشل العقود الذكية، ونقص تصفية الضمانات، ومخاطر العملات المستقرة أو أسعار الأصول، وقيود السحب المؤقتة عند انخفاض السيولة المتاحة. وتُشير إفصاحات المخاطر الخاصة بشركة Aave صراحةً إلى هذه الاحتمالات.
متى قد يكون الإقراض أنسب
إذا كان هدفك الرئيسي هو الاحتفاظ بالتعرض لأصل واحد، فقد يكون من الأسهل التفكير في مركز إقراض بدلاً من ربط هذا الأصل برمز آخر في صانع السوق الآلي. قارن معدل عرض الإقراض مع تقدير متحفظ لدخل رسوم مزود السيولة بعد احتساب الحوافز، بدلاً من مقارنة معدل الفائدة السنوي للإقراض مع معدل العائد السنوي المعلن لحوافز مزود السيولة.
الاستراتيجية الخامسة: تعامل مع حوافز الرموز كمكافأة، وليس كدخل مضمون
تُعلن العديد من مزارع العملات الرقمية عن عائد يشمل إصدار رموز الحوكمة أو المكافآت. وهذا يُنشئ رهانًا ثانيًا في السوق: إذ يعتمد عائد الاستراتيجية ليس فقط على الأصول الأساسية ورسوم التداول، بل أيضًا على سعر رمز المكافآت. فإذا جذبت الإصدارات رؤوس الأموال بوتيرة أسرع من نمو نشاط التداول، فقد ينخفض العائد. وإذا انخفض سعر رمز المكافآت انخفاضًا حادًا، فقد يكون العائد السنوي الفعلي أقل بكثير من المعدل المُعلن عند بدء الاستثمار.
من الأساليب المفيدة حساب رقمين: العائد من المصادر العضوية كالرسوم أو فوائد المقترضين، والعائد من حوافز الرموز. إذا بدت الاستراتيجية جذابة فقط بافتراضات حوافز عالية، فصنفها ضمن المخاطر العالية.
كيفية الاختيار بين أساليب الزراعة المدرة للدخل الشائعة
يقترب
مصدر الإرجاع الرئيسي
التعرض لـ IL
عبء الإدارة
الأنسب
الإقراض بأصل واحد
فائدة المقترض
لا شيء من إعادة توازن AMM
منخفض إلى متوسط
المستثمرون الذين يرغبون في الاحتفاظ بتعرضهم لأصل واحد
مجمع AMM للأصول المترابطة
رسوم التبديل + الحوافز المحتملة
عادةً ما تكون أقل بينما يبقى الارتباط قائماً
معتدل
المستثمرون المحدودون الحذرون الذين يفهمون مخاطر فك الارتباط والتعاقد
زوج متقلب واسع النطاق
رسوم التبديل + الحوافز المحتملة
ذو مغزى
معتدل
المستثمرون المحدودون الراغبون في امتلاك كلا الأصلين من خلال تحركات كبيرة
قائمة مراجعة ما قبل الإيداع لزيادة العائد السنوي المعدل حسب المخاطر
افهم كلا الأصلين جيداً. لا تستثمر في رمز مميز لن ترغب في الاحتفاظ به بعد تحرك سعري كبير.
افصل العائد العضوي عن الحوافز. واسأل عما يتبقى إذا انخفضت انبعاثات رموز المكافآت بشكل ملحوظ.
تحقق من منطق النطاق. بالنسبة للسيولة المركزة، قدّر عدد المرات التي قد تدفع فيها التقلبات العادية المركز خارج النطاق.
اختبر الأسعار النسبية تحت الضغط. قم بنمذجة سيناريو تباين طفيف، ومتوسط، وشديد على الأقل.
قم بحساب جميع التكاليف. يشمل ذلك الإيداعات والسحوبات والمبادلات وإعادة التوازن والتمديد والحصاد.
تحقق من عمق وحجم المسبح. لا يُحدد إجمالي قيمة الأصول الخاضعة للضريبة (TVL) وحده مقدار دخل الرسوم الذي سيجنيه رأس مالك.
مراجعة مخاطر البروتوكول والأصول. تقلل عمليات التدقيق من عدم اليقين ولكنها لا تقضي على مخاطر العقود الذكية، أو أنظمة التنبؤ، أو الحوكمة، أو الربط، أو فك الارتباط.
استخدم حجم المركز كأداة للتحكم في المخاطر. قد تكون الاستراتيجية سليمة من الناحية الفنية، ولكنها مع ذلك غير مناسبة إذا كان فشل واحد منها سيؤدي إلى إلحاق ضرر كبير بمحفظتك الاستثمارية.
ما هو شكل القرار الجيد في مجال الزراعة المثمرة؟
ليس الهدف هو القضاء التام على الخسائر غير الدائمة، بل الحصول على تعويض مقابل المخاطر التي تتحملها عن قصد. تبدأ الاستراتيجية الناجحة بأصول ترغب في امتلاكها، ثم اختيار تصميم محفظة استثمارية يتناسب مع العلاقة المتوقعة بينها، وتحديد نطاق مناسب للتقلبات وتكرار المراقبة، والتعامل مع الرسوم والحوافز على أنها غير مؤكدة وليست مضمونة.
بالنسبة للمبتدئين الذين يولون أهمية للتحكم في المخاطر، فإن التدرج المنطقي عادةً ما يكون كالتالي: فهم الإقراض على أصول منفردة أولاً، ثم دراسة محافظ الأصول المترابطة، ثم تجربة مراكز محدودة ذات نطاق واسع قبل محاولة استراتيجيات السيولة المركزة الضيقة. أما بالنسبة للمستثمر المحدود ذي الخبرة والنشاط، فإن النطاقات الأضيق يمكن أن تُحسّن كفاءة رأس المال، ولكن فقط إذا تجاوزت إيرادات الرسوم الإضافية باستمرار تكاليف التباين، وفترات التوقف خارج النطاق، والإدارة النشطة.
خلاصة القول: أفضل مزرعة عائد ليست تلك التي تعرض أعلى عائد سنوي على الشاشة، بل هي تلك التي يظل صافي عائدها المتوقع جذابًا بعد وضع افتراضات واقعية بشأن الخسائر غير الدائمة، وتغيرات الأسعار، وحوافز الرموز، وتكاليف التشغيل.