حلّت قروض التمويل اللامركزي مشكلةً واحدةً ببراعة: إذ يُمكن للمقترض الوصول إلى السيولة دون الحاجة إلى موافقة البنك على القرض. لكن النموذج السائد فرض قيدًا آخر، حيث تشترط معظم القروض ضمانات من العملات الرقمية تفوق قيمة الدين. يُناسب هذا النموذج إدارة الرافعة المالية والسيولة، ولكنه غير ملائم للشركات التي تحتاج إلى رأس مال عامل تحديدًا لعدم امتلاكها أصولًا سائلة فائضة.
يمثل الائتمان على سلسلة الكتل محاولة لتجاوز هذا القيد. فبدلاً من الاعتماد فقط على ضمانات العملات المشفرة القابلة للتسييل التلقائي، يمكن لبروتوكولات الائتمان دمج العقود الذكية مع هوية المقترض، والتقييم الائتماني، والاتفاقيات القانونية، وسجل الدفع، والأصول خارج سلسلة الكتل، والتدفقات النقدية، ورأس مال الخسارة الأولية، أو غيرها من أشكال تعزيز الائتمان. والنتيجة المهمة ليست "ضمانات معدومة بأي ثمن"، بل قدرة النظام على توفير ائتمان مفيد مع تسعير مخاطر التخلف عن السداد واستيعابها بشفافية كافية لتمكين المقرضين من تقييمه.
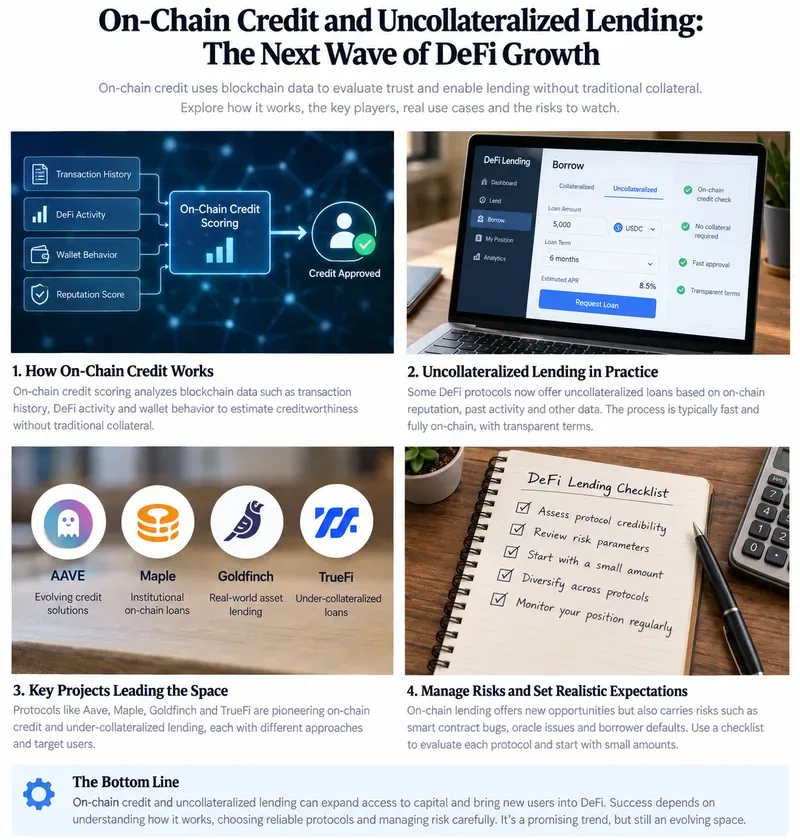
التعليق: يمكن للائتمان على السلسلة أن يجمع بين سجلات البلوك تشين والاكتتاب والإقراض المهيكل، ولكن تقييم جودة المقترض والحماية القانونية والسيولة ومخاطر التخلف عن السداد يظل أمراً أساسياً.
لماذا تحتاج التمويلات اللامركزية إلى الائتمان بدلاً من المزيد من القروض ذات الضمانات المفرطة؟
يحمي نموذج الإقراض اللامركزي التقليدي المقرضين بشكل أساسي من خلال الضمانات والتصفية التلقائية. لا يزال هذا النموذج مفيدًا، ولكنه يحدّ من المقترضين. وقد أشار تحليل أجراه بنك التسويات الدولية عام 2022 حول الإقراض اللامركزي إلى أن الإفراط في استخدام الضمانات يعكس محدودية المعلومات حول المقترضين المجهولين، ويقيد الائتمان في الاقتصاد الحقيقي. وبالمثل، تناولت دراسة لاحقة أجراها بنك التسويات الدولية حول الرافعة المالية في التمويل اللامركزي ، ونُشرت في مارس 2024، منصات الإقراض الرئيسية باعتبارها أنظمة مضمونة، حيث تؤثر حدود نسبة القرض إلى القيمة ومخاطر التصفية بشكل كبير على سلوك المقترضين.
وبالتالي، فإن فرصة الائتمان واضحة: إذا تمكن بروتوكول ما من الحصول على معلومات موثوقة عن المقترض وفرض مطالبة بالسداد، فلن يعود رأس المال معتمداً بشكل حصري على الضمانات النقدية المشفرة السائلة. وهذا من شأنه أن يدعم الاقتراض المؤسسي، ومقرضي التكنولوجيا المالية، والمستحقات، والائتمان الخاص، وتمويل التجارة، وغيرها من الاستخدامات الإنتاجية التي لا تتناسب تماماً مع خزائن الضمانات النقدية المشفرة.
ماذا تعني عبارة "غير مضمون" فعلياً على سلسلة الكتل؟
نادراً ما يعني ذلك حصول محافظ مجهولة الهوية على قروض ضخمة بناءً على تقييم البلوك تشين فقط. عملياً، قد يشمل التمويل اللامركزي القائم على الائتمان مقترضين معروفين، وفرق تقييم ائتماني، وعقوداً قانونية، ومجمعات ائتمانية مرخصة، ورأس مال للخسائر الثانوية، وضمانات، وضمانات خارج البلوك تشين، أو مطالبات على أصول ودخل الشركات.
هذا التمييز مهم. على سبيل المثال، تشير نظرة عامة على الإصدار الأول الحالي من Goldfinch إلى أن قروضها مضمونة بالكامل بأصول ودخل خارج سلسلة الكتل. وتصف وثائقها مجموعات المقترضين، متضمنةً مصطلحات مثل سعر الفائدة، والحد الأقصى، وتواتر الدفع، وفترة الاستحقاق، بينما يقوم الداعمون بتقييم المقترضين وتوفير رأس مال ثانوي. راجع نظرة عامة على بروتوكول Goldfinch ووثائق المقترضين .
من الأنسب وصف ذلك بأنه تقييم ائتماني مدعوم خارج سلسلة الكتل، وليس مجرد إقراض غير مضمون. ينبغي على المستثمرين التمييز بينهما بوضوح، لأن عملية الاسترداد بعد التخلف عن السداد قد تعتمد على الحقوق القانونية والتنفيذ الفعلي، بدلاً من التصفية التلقائية للعقود الذكية.
ما الذي ينبغي أن يحققه نظام ائتمان جيد على سلسلة الكتل؟
ينبغي لأي نظام فعال أن يُحسّن كفاءة رأس المال دون أن يُخفي مخاطر الائتمان. وهناك أربعة نتائج بالغة الأهمية:
- يحصل المقترضون على تمويل مجدٍ اقتصادياً. يجب أن يتناسب حجم القرض ومدته وعملته وجدول سداده وتكلفته مع احتياجات التدفق النقدي للمقترض.
- يستطيع المقرضون فهم مصدر العائد. ينبغي أن تكون الفائدة قابلة للتتبع إلى نشاط إقراض محدد بدلاً من حوافز رمزية غير مبررة.
- يتم تحديد توزيع الخسائر قبل حدوث التخلف عن السداد. وينبغي توثيق الأقدمية، وحماية الخسارة الأولى، والاحتياطيات، والمطالبات الجانبية، والضمانات، وإجراءات الاسترداد.
- يمكن مراقبة الأداء. يجب أن تكون عمليات السحب، والسداد، والتأخر في السداد، والتعثر، واستخدام المجمع، والتغيرات الجوهرية في حالة المقترض مرئية أو يتم الإبلاغ عنها باستمرار.
إذا كان البروتوكول يوفر عائدًا إعلاميًا كبيرًا ولكنه يجعل الإجابة على هذه الأسئلة صعبة، فإن النتيجة ليست بالضرورة تحسينًا في الجدارة الائتمانية. قد يكون الأمر ببساطة مخاطر يصعب قياسها.
أين تُفيد البيانات الموجودة على سلسلة الكتل؟
يمكن لسجلات البلوك تشين أن تعزز الشفافية حول الأحداث التي تحدث فعلياً على البلوك تشين. قد يتمكن المستثمرون من التحقق من أرصدة المحافظ، والتحويلات، وإيداعات وسحوبات المجمعات، وعمليات السحب، والسداد، والمطالبات المُرمّزة، وحالة العقود الذكية دون انتظار تقرير شهري بصيغة PDF.
هذا مفيد، لكن له حدود. فسجل المحفظة لا يكشف تلقائيًا عن إيرادات الشركة، أو التزاماتها، أو ملكيتها، أو تركز عملائها، أو مخاطر الاحتيال، أو مدى إمكانية إنفاذ اتفاقية القرض. كما أن ربط كيان قانوني بالعناوين والمعلومات المالية خارج سلسلة الكتل يثير تساؤلات حول الهوية، وجودة البيانات، والخصوصية، والحوكمة.
لذا، تُعدّ مشكلة الائتمان جزئيًا مشكلة معلوماتية. تُسلّط ورقة عمل صادرة عن بنك التسويات الدولية عام 2025 حول السجلات الرقمية والائتمان غير المضمون الضوء على مفاضلة أوسع بين المعلومات اللازمة لإنفاذ الائتمان، وعائدات المنصات، وخصوصية المستخدم. يختلف الهيكل المحدد عن بروتوكولات التمويل اللامركزي، لكن التوتر الكامن يبقى ذا صلة: فغالبًا ما تتطلب قرارات الائتمان الأفضل معلومات أكثر عن المقترض، بينما قد يُفضّل المستخدمون إفصاحًا أقل.
كيف يتم تنظيم مجموعات الائتمان عملياً؟
لا يوجد نموذج واحد. تستخدم بعض الأنظمة محافظ مخصصة للمقترضين، بينما تقوم أنظمة أخرى بتجميع أصول متعددة في محافظ أو خزائن مُدارة. ويمكن أن يؤدي تقسيم القروض إلى توزيع الخسائر بشكل مختلف بين مُقدمي رأس المال.
تقدم شركة غولدفينش مثالاً ملموساً. تنص وثائقها على أن الداعمين يقدمون رأس مال ثانوي لتغطية الخسائر الأولى لمجموعات المقترضين الفردية، بينما يمكن للمجموعة الرئيسية توفير رأس مال رئيسي. تُسدد المبالغ المستحقة للشريحة الرئيسية قبل الشريحة الثانوية. كما يحذر البروتوكول من أن الداعمين قد يفقدون رأس المال الذي قدموه إذا لم يسدد المقترض. راجع وثائق مخاطر مجموعات المقترضين الخاصة بشركة غولدفينش .
يُجسّد مشروع Centrifuge بنية ائتمانية مُرمّزة أوسع نطاقًا. تُعرّف وثائق المجمع الحالية المجمع بأنه تمثيل وإدارة منتج مالي على سلسلة الكتل، بما في ذلك المنتجات الناشئة خارج سلسلة الكتل مثل الصناديق أو استراتيجيات الائتمان. يحتفظ المجمع بميزانية عمومية على سلسلة الكتل ويُحدد فئات الأسهم، وإمكانية وصول المستثمرين، والتسعير، وإدارة السيولة.
هل يعني التمويل اللامركزي المؤسسي بالضرورة الإقراض غير المضمون؟
لا. يتغير تصميم المنتج بمرور الوقت، لذا قد تصبح الأوصاف القديمة مُضللة. تُعدّ شركة مابل مثالًا مفيدًا يُبيّن سبب ضرورة مراجعة المُستخدمين للوثائق الحالية بدلًا من الاعتماد على وصف تاريخي. تُقدّم وثائق الإقراض المؤسسي الحالية وصفًا للإقراض المؤسسي المضمون، بما في ذلك محافظ القروض المدعومة بأصول رقمية مُختارة. يُنصح بالرجوع إلى وثائق مُقرضي مابل الحالية للاطلاع على الضمانات الفعلية وهيكل الاكتتاب الخاص بكل فرصة.
هذا اختبار جودة مهم لأي مقال أو تحليل استثماري: تحقق من شروط التجميع الحالية بدلاً من افتراض أن نموذج الإقراض السابق للبروتوكول لا يزال يصف منتجاته الحالية.
ما هي المقاييس التي تخبرك ما إذا كان الائتمان على سلسلة الكتل فعالاً؟
لا يكفي إجمالي القيمة المودعة وحدها. يمكن تحقيق النمو من خلال الحوافز أو من خلال عدد قليل من المقرضين المتخصصين. أما بالنسبة للائتمان، فإن جودة الأداء أهم من الودائع وحدها.
| متري | كيف قد تبدو النتيجة الصحية؟ | علامة تحذيرية |
|---|
| أداء السداد | يتم سداد أصل الدين والفوائد المجدولة بانتظام | تمديدات متكررة، أو متأخرات، أو عمليات إعادة هيكلة، أو تأخيرات غير مبررة |
| التخلف عن السداد والاسترداد | يتم الإفصاح عن الخسائر والمبالغ المستردة بمنهجية واضحة | تختفي القيم الافتراضية من حسابات العائدات الرئيسية أو يكون وضع التعافي غير واضح |
| تركيز المقترضين | تمنع حدود التعرض مقترضًا واحدًا من السيطرة على المحفظة | عدد قليل من المقترضين هم من يحققون معظم عوائد صناديق الاستثمار |
| سيولة المُقرض | تتوافق آليات السحب مع آجال استحقاق القروض الأساسية | وعود بتوفير سيولة سريعة مقابل قروض طويلة الأجل وغير سائلة بدون ضمانات موثوقة |
| جودة الإنتاج | يعتمد العائد بشكل أساسي على اهتمام المقترضين والبيانات الاقتصادية المعلنة | تعتمد العوائد بشكل كبير على إصدارات الرموز المؤقتة |
| إعداد التقارير | التوفيق بين النشاط على سلسلة الكتل ومعلومات المقترض خارج سلسلة الكتل | لا يمكن التحقق من حالات التعرض للمواد خارج السلسلة أو يتم الإبلاغ عنها بشكل غير منتظم. |
متى ينبغي على البروتوكول تغيير نموذج الائتمان الخاص به؟
لا ينبغي اعتبار تصميم الإقراض ناجحاً لمجرد انخفاض معدلات التخلف عن السداد خلال فترات ازدهار الأسواق. يجب تعديل نماذج الائتمان عندما تشير الأدلة إلى وجود خطأ في تسعير المخاطر.
قد تستدعي الحاجة إجراء تغييرات عندما ترتفع حالات التأخر في السداد، أو يستغرق الاسترداد وقتاً أطول من المتوقع، أو يتعذر على المقرضين الانسحاب في الوقت المتوقع، أو يصبح تركيز المقترضين مفرطاً، أو تفشل افتراضات الاكتتاب بشكل متكرر، أو ينتج عن الإنفاذ القانوني استردادات أقل بكثير من المتوقع. وتشمل الاستجابات المحتملة خفض حدود الائتمان، وشروطاً أكثر صرامة، وحماية أكبر من الخسارة الأولى، وتقارير أكثر تواتراً، وآجال استحقاق أقصر، وتنويعاً أكبر، أو العودة إلى الضمانات الجزئية.
ليس الحل الأمثل دائمًا هو تشديد جميع الشروط. فالشروط التقييدية المفرطة قد تقضي على ميزة كفاءة رأس المال التي وُضع الائتمان من أجلها. والهدف هو جعل الخسائر المتوقعة، واحتياجات السيولة، وتعويض المُقرض متوافقة مع الأداء الفعلي.
ما هي أكبر حدود الائتمان على سلسلة الكتل؟
لا يمكن دائمًا إزالة الوضع الافتراضي تلقائيًا
في التمويل اللامركزي ذي الضمانات الزائدة، يمكن للعقد الذكي تصفية الضمانات المؤهلة عند تجاوز حد معين. أما في حالة الائتمان غير المضمون أو المدعوم خارج سلسلة الكتل، فقد يتطلب الاسترداد التفاوض، أو إعادة الهيكلة، أو اللجوء إلى المحاكم، أو تقديم الضمانات، أو تقديم الخدمات، أو إنفاذ الأصول. يمكن للعقود الذكية أتمتة تدفقات الدفع، لكنها لا تضمن قدرة المقترض المتعثر على السداد.
تكون الشفافية غير مكتملة عندما تكون الأصول والمقترضون خارج سلسلة الكتل.
لا يؤدي وضع رمز قرض أو سجل دفع على سلسلة الكتل إلى جعل البيانات المالية الأساسية صحيحة تلقائيًا. لا يزال المستثمرون يعتمدون على الجهات المانحة، والمراجعين، والمسؤولين الإداريين، ووكلاء التقييم، والمستشارين القانونيين، أو غيرهم من مزودي المعلومات.
قد يحدث عدم تطابق في السيولة
قد تستغرق القروض الخاصة شهورًا أو سنوات، بينما يتوقع حاملو الرموز استردادًا أسرع. إذا كانت وعود السيولة أقوى من سيولة الأصول الأساسية، فقد يكشف الضغط عن هذا التباين. وقد سلط تقييم مجلس الاستقرار المالي الصادر في مايو 2026 لمواطن الضعف في الائتمان الخاص الضوء على جودة ائتمان المقترض، وعدم شفافية التقييم، والرافعة المالية، والتركيز، والترابطات، باعتبارها مجالات تتطلب اهتمامًا. ولا تقتصر هذه المشكلات على الائتمان القائم على تقنية البلوك تشين.
يُضيف تمويل العملات المستقرة طبقة أخرى من المخاطر
تموّل العديد من أسواق الائتمان على البلوك تشين القروض باستخدام العملات المستقرة. لذا، يحتاج المستثمرون إلى تقييم كلٍّ من القرض والأصل المستخدم لتمويله أو تسويته. وقد أشار معهد الاستقرار المالي التابع لبنك التسويات الدولية في أكتوبر 2025 إلى أن العائد المرتبط بالعملات المستقرة قد ينطوي على إعادة إقراض وأنشطة إقراض في مجال التمويل اللامركزي، وقد يعرّض المستخدمين لمخاطر لا تُعادل مخاطر الودائع المصرفية المؤمنة. راجع موجز المعهد حول العائد المرتبط بالعملات المستقرة .
ما الذي يجعل الائتمان على سلسلة الكتل محرك نمو مستدام للتمويل اللامركزي؟
إن الحجة الأقوى لا تكمن في ضرورة إعفاء كل مقترض من الضمانات، بل في قدرة بنية البلوك تشين على جعل أجزاء من عمليات منح الائتمان، والتمويل، والخدمات، والملكية، والتقارير، والتسوية أكثر قابلية للبرمجة، مع الحفاظ على التقييم الائتماني الدقيق حيثما يكون ذلك ضرورياً من الناحية الاقتصادية.
سيظهر النمو المستدام بأكثر من مجرد ارتفاع القيمة الإجمالية للقروض. ابحث عن مقترضين متكررين يسددون ديونهم خلال دورات كاملة، ومقرضين يواصلون توفير رأس المال دون دعم غير مستدام، وسجلات شفافة للتعثر والتعافي، وقواعد مقترضين متنوعة، وشروط سيولة واقعية، وهياكل قانونية تصمد أمام أحداث الضغط الفعلية.
سيؤثر التنظيم أيضاً على السوق. ويؤكد عمل مجلس الاستقرار المالي في مجال الأصول المشفرة على الترابط المتزايد بين الأصول المشفرة والعملات المستقرة والتمويل اللامركزي والتمويل التقليدي. وقد واصل تقريره السنوي لعام 2025، الذي نُشر في مارس 2026، التأكيد على تطبيق الإطار العالمي للأصول المشفرة والعملات المستقرة.
كيف ينبغي عليك تقييم فرصة ائتمان على سلسلة الكتل؟
ابدأ بمصدر السداد بدلاً من معدل العائد السنوي المعلن. حدد المقترض القانوني، وكيفية استخدامه لرأس المال، والتدفق النقدي المتوقع لسداد أصل القرض وفوائده. ثم حدد آلية الحماية المتعلقة بهذا التدفق النقدي.
- تأكد مما إذا كان القرض غير مضمون، أو غير مدعوم بضمانات كافية، أو مدعوم بأصول خارج السلسلة.
- حدد الجهة التي تقوم بعملية الاكتتاب وما هي المعلومات التي تتلقاها.
- اقرأ شروط القرض، وتاريخ استحقاقه، والعهود، والأولوية، وأحكام التخلف عن السداد.
- حدد من يتحمل الخسارة أولاً ومقدار الحماية التي تقع أسفل مركزك.
- تحقق من تركيز المقترضين والقطاعات.
- فهم قيود السحب وما إذا كانت القروض الأساسية سائلة بما يكفي لدعمها.
- افصل بين فوائد المقترض وحوافز الرموز عند تقييم العائد.
- مراجعة سجلات السداد الفعلي، والتأخر في السداد، والتعثر، وإعادة الهيكلة، والتحصيل.
- تحقق من مخاطر العملات المستقرة، والعقود الذكية، والوسيط، والجسور، والحفظ، والحوكمة المحيطة بالتعرض الائتماني.
كيف تعرف أن النتيجة جيدة بما فيه الكفاية؟
ينبغي لنظام ائتمان عالي الجودة على سلسلة الكتل أن يُسهّل عملية تدقيق قرار المستثمر، لا أن يُسهّل تنفيذه فحسب. يجب أن يكون بإمكانك شرح مصدر العائد، ومن يدين بالمال، وماذا يحدث في حال عدم السداد، وكيف تصل الخسائر إلى مركزك، ومتى يمكنك السحب، وما هي الحقائق التي يمكن رؤيتها بشكل مستقل على سلسلة الكتل مقابل تلك التي يقدمها طرف خارجي.
إذا أصبحت تلك الإجابات أقل وضوحًا مع ارتفاع العوائد، فغيّر نهجك: قلّل المخاطر، واطلب المزيد من المعلومات، وانتقل إلى هيكل أكثر شمولًا أو حماية، أو تجنّب الفرصة. إذا تحسّنت بيانات السداد والتحصيلات والتنويع والتقارير عبر دورات ائتمانية متعددة، يمكن أن تزداد الثقة تدريجيًا بدلًا من افتراضها من نمو البروتوكول.
الخلاصة
يمكن للائتمان على سلسلة الكتل أن يعالج أحد القيود الأساسية للتمويل اللامركزي: وهو اشتراط امتلاك المقترضين ضمانات سائلة أكثر مما يرغبون في اقتراضه. وهذا يجعل الإقراض القائم على الائتمان وسيلةً فعّالة لتوسيع نطاق التمويل اللامركزي ليشمل التمويل المؤسسي وتمويل الاقتصاد الحقيقي.
لكن إزالة الضمانات بالعملات المشفرة لا يزيل مخاطر الائتمان، بل يغير طريقة تقييم هذه المخاطر وتسعيرها ومراقبتها واستردادها. ستكون الموجة القادمة من نمو التمويل اللامركزي أكثر إقناعًا إذا أسفرت عن سجلات سداد مستدامة، وتدفقات خسائر مفهومة، وسيولة واقعية، ومعايير اكتتاب موثوقة، ومطالبات قابلة للتنفيذ، وليس مجرد زيادة في حجم القروض أو ارتفاع في العوائد.
ملاحظة هامة: هذه المقالة لأغراض تعليمية فقط، ولا تُعدّ نصيحة مالية أو استثمارية فردية. قد تُؤدي القروض، والعملات المستقرة، والعقود الذكية، وترتيبات الحفظ، والأصول الحقيقية المُرمّزة إلى خسائر، كما أن الأداء السابق في السداد لا يضمن النتائج المستقبلية.









