الرئيسية
» أخبار
»
العائد الحقيقي مقابل العائد التضخمي: كيفية تحقيق عوائد مستدامة في التمويل اللامركزي
العائد الحقيقي مقابل العائد التضخمي: كيفية تحقيق عوائد مستدامة في التمويل اللامركزي
تم التحقق من البحث في 15 سبتمبر 2026. يُعدّ "العائد الحقيقي" من أهمّ المفاهيم في التمويل اللامركزي، ولكنه في الوقت نفسه من أسهل المصطلحات التي يُساء استخدامها. قد ينشأ العائد من نشاط اقتصادي حقيقي، ومع ذلك قد ينطوي على مخاطر. قد يكون عائد إصدار الرموز مؤقتًا ولكنه منطقي. وقد يجمع معدل العائد السنوي المعلن بين هذين الأمرين. السؤال العملي ليس ما إذا كان البروتوكول يستخدم عبارة " العائد الحقيقي "، بل ما إذا كان بالإمكان تتبّع العائد إلى مصدر قيمة مستدام، وفهم الجهة التي تدفعه، وتقدير ما يحدث عند تغيّر الحوافز أو ظروف السوق.
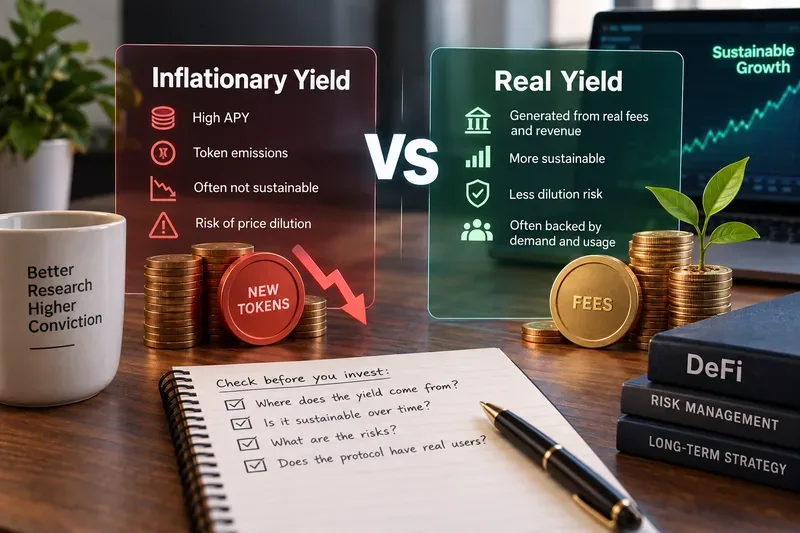
مقارنة مفاهيمية بين مصدرين للعائد. قد يكون العائد المدعوم بالإيرادات أكثر استدامة من عائدات الرموز، لكن لا يوجد جانب مضمون أو منخفض المخاطر بشكل تلقائي.
العائد الحقيقي مقابل العائد التضخمي: التمييز العملي
في الاستخدام الشائع لمصطلح "التمويل اللامركزي"، يُقصد بالعائد الحقيقي عادةً العوائد الممولة بشكل رئيسي من النشاط الاقتصادي: فوائد المقترضين، ورسوم التداول، ومكافآت التخزين، ورسوم التصفية أو الاقتراض، أو مصادر أخرى شبيهة بالتدفقات النقدية. أما العائد التضخمي، فيُقصد به عادةً العوائد الممولة بشكل رئيسي من الرموز الجديدة المصدرة أو الممولة من الخزانة والموزعة كحوافز.
ما تم التحقق منه: توثق البروتوكولات الرئيسية هذه الآليات المختلفة بشكل مباشر. يحصل موردو Aave على فوائد تتغير بتغير استخدام الاقتراض. تأتي عوائد رهن Lido من مكافآت طبقة الإجماع وطبقة التنفيذ في إيثيريوم، بعد خصم رسوم البروتوكول. توثق GMX رسوم البروتوكول من التداول والتصفية والاقتراض والمبادلات. يصف توثيق DAO الخاص بـ Curve بوضوح توزيع تضخم CRV من خلال المقاييس. الإجراء: قبل النظر إلى APY، حدد المصدر الدقيق لكل مكون من مكونات المكافأة على مستوى العقد أو البروتوكول.
يعتمد الأمر على السياق: فكلمة "حقيقي" ليست معيارًا محاسبيًا، ولا تحسب جميع البروتوكولات الإيرادات أو الرسوم أو الأرباح القابلة للتوزيع بالطريقة نفسها. قد يكون العائد مدعومًا جزئيًا بالرسوم ومُدعّمًا جزئيًا. الإجراء: تعامل مع "العائد الحقيقي" كفرضية قابلة للتحقق، وليس كشهادة.
المفهوم الخاطئ الأول: "العائد الحقيقي يعني العائد الآمن"
هذا غير صحيح. فالعائد المدعوم بالإيرادات قد يعرضك أيضاً لفشل العقود الذكية، وأخطاء أوراكل، وتغييرات الحوكمة، وصدمات السيولة، والديون المعدومة، ومخاطر الجسر، وفك ارتباط العملات المستقرة، والتخفيضات، وخسائر صانع السوق، أو تقلبات أسعار الرموز.
تُعدّ Aave مثالاً واضحاً على ضرورة تحليل مصدر العائد ومخاطر رأس المال بشكل منفصل. يحصل الموردون على فوائد من المقترضين، وتتغير هذه المعدلات بتغير معدل الاستخدام. هذا الأمر منطقي اقتصادياً، لكن الموردين ما زالوا يعتمدون على آليات الضمانات، والتوقعات، والتصفية، والسيولة في نظام الإقراض. يوضح الدليل الرسمي لشركة Aave أن معدلات العرض تتغير بتغير معدل الاستخدام وليست ثابتة. راجع وثائق العرض الخاصة بشركة Aave .
تُقدّم ليدو مثالًا آخر مفيدًا. يعتمد معدل العائد السنوي للتخزين لديها على مكافآت طبقة الإجماع وطبقة التنفيذ في إيثيريوم، وتُشير ليدو حاليًا إلى أن معدل العائد السنوي للمستخدم هو معدل العائد السنوي للبروتوكول بعد خصم رسوم البروتوكول. كما تُشير الوثائق إلى أن معدل العائد السنوي هو مجرد تقدير حالي، وليس تنبؤًا. راجع وثائق التخزين الخاصة بليدو . الإجراء: بعد التأكد من مصدر العائد، أنشئ قائمة منفصلة بمخاطر خسارة رأس المال. لا تستخدم أبدًا "العائد الحقيقي" كبديل لتحليل المخاطر.
المفهوم الخاطئ الثاني: "الانبعاثات الرمزية هي عائد وهمي، وبالتالي فهي سيئة دائمًا"
هذا تبسيط مفرط. يمكن أن تخدم حوافز الرموز غرضًا حقيقيًا: تعزيز السيولة، وتعويض المشاركين عن مخاطر الأمان، وجذب المقترضين أو الموردين، أو توجيه السيولة نحو الأسواق التي يرغب البروتوكول في تطويرها.
يُجسّد نظام المظلة الخاص بـ Aave هذا التمييز. إذ يُمكن للمشاركين الحصول على عائدهم المعتاد من عملة Aave، بالإضافة إلى حوافز أمان إضافية مقابل قبول خفض المخاطر. وتُشير Aave إلى إمكانية تعديل توزيع المكافآت وفقًا لمستويات السيولة المستهدفة، بينما تتحكم الحوكمة في المعايير ورموز المكافآت. بعبارة أخرى، يُمكن أن تكون المكافأة المُصدرة تعويضًا عن خدمة حقيقية حتى لو كان الدفع نفسه مُستمدًا من حوافز الرموز. راجع وثائق حوافز الأمان الخاصة بـ Aave .
يُقدّم مشروع Curve مثالًا أوضح على الحوافز التضخمية. إذ تُوضّح وثائق المنظمة اللامركزية المستقلة (DAO) الخاصة به توزيع تضخم عملة CRV على المستخدمين وفقًا لمؤشرات محددة. هذا لا يُفقد النظام جدواه، بل يعني أن جزءًا من عائد مُزوّد السيولة يجب تقييمه كإصدار للرموز بدلًا من التدفق النقدي للبروتوكول. راجع الوثائق التقنية للمنظمة اللامركزية المستقلة (DAO) الخاصة بمشروع Curve . الإجراء: اسأل عن السلوك الاقتصادي الذي تُساهم فيه هذه الانبعاثات، ومدة استمرار الميزانية، وما سيكون عائدك في حال انخفض سعر رمز الحافز بشكل حاد.
العوامل الأربعة التي تقف وراء معظم معدلات العائد السنوي في مجال التمويل اللامركزي (DeFi APYs)
مصدر العائد
من يدفع فعلياً؟
سؤال نموذجي حول الاستدامة
فائدة المقترض
المقترضون الذين يستخدمون رأس المال
هل الطلب على الاقتراض عضوي، وماذا يحدث عندما ينخفض معدل الاستخدام؟
رسوم التداول أو البروتوكول
المتداولون ومستخدمو البروتوكول الآخرون
هل الرسوم متكررة، وهل يتم توزيعها فعلياً على وظيفتك؟
مكافآت التخزين الأصلية
إصدار العملات الرقمية بتقنية البلوك تشين بالإضافة إلى المكافآت المرتبطة بالمعاملات
ما هو صافي العائد بعد خصم تكاليف التحقق والخصم وتكاليف البروتوكول؟
حوافز رمزية
خزينة الرموز، أو الاحتياطي، أو الإصدار الجديد
ما هو حجم ميزانية الحوافز المتبقية والتخفيف؟
يمكن لمزرعة واحدة دمج عدة فئات. على سبيل المثال، قد يحقق مركز الإقراض فائدة للمقترض بالإضافة إلى حافز رمزي للحوكمة. وقد يحقق مجمع السيولة رسوم مقايضة بالإضافة إلى الانبعاثات. الإجراء: قسّم معدل العائد السنوي المعروض إلى مكوناته بدلاً من تقييم الرقم المدمج.
كيفية حساب محصول أكثر جدوى
نقطة انطلاق مفيدة هي:
العائد الاقتصادي ≈ دخل الرسوم/الفوائد/التخزين − رسوم البروتوكول − الخسائر التشغيلية المتوقعة
ثم قم بتقييم الحوافز بشكل منفصل:
إجمالي العائد المعلن عنه ≈ العائد الاقتصادي + حوافز الرموز + المكافآت المؤقتة
هذه ليست صيغة محاسبية موحدة؛ فالبروتوكولات المختلفة تكشف عن بيانات ومخاطر مختلفة. والهدف هو التوقف عن التعامل مع معدل العائد السنوي كعائد متجانس.
لنفترض أن مجمعًا للتمويل يعرض عائدًا سنويًا بنسبة 18%. إذا كانت 5% من هذا العائد تأتي من رسوم التداول و13% من رمز المكافأة، فإن مسألة الاستدامة تختلف تمامًا عن مجمع يحقق 18% بالكامل من طلبات الاقتراض أو التداول المتكررة. إذا فقد رمز المكافأة 70% من قيمته، فقد يكون العائد الفعلي أقل بكثير من التقدير الظاهر في لوحة التحكم. الإجراء: سجّل العائد على الأصل الذي يهمك فعلاً، وليس فقط على عدد رموز المكافأة الموزعة.
ليس بالضرورة. يمكن للبروتوكول توليد رسوم دون إرسالها كلها إلى مزودي السيولة أو حاملي الرموز. قد تُستخدم الرسوم لدفع أجور الجهات الحافظة، ومزودي خدمات التنبؤ، والمطورين، وآليات التأمين، وخزينة المنظمة اللامركزية المستقلة، ومزودي السيولة، أو عمليات إعادة شراء الرموز.
يوضح GMX أهمية هذا التمييز. تنص وثائقه الحالية على أن تخزين GMX يُكسب حصة من رسوم البروتوكول، وأن 27% من رسوم معينة ناتجة عن التداول بالرافعة المالية، والتصفية، والاقتراض، والمبادلات تُستخدم لإعادة شراء GMX. وتشير الوثائق نفسها حاليًا إلى تعليق توزيع GMX المُعاد شراؤه، وتراكم المكافآت في الخزانة حتى استيفاء شرط التوزيع المُحدد. راجع وثائق مكافآت GMX الحالية ووثائق رمز GMX .
الإجراء: تتبّع مسار الأموال من مدفوعات المستخدمين إلى محفظتك. لا تحسب إجمالي إيرادات البروتوكول ضمن عائدك إلا إذا قامت آلية التوزيع بتخصيصها لك فعلياً.
المفهوم الخاطئ الرابع: "ارتفاع معدل العائد السنوي يعني فرصة أفضل"
معدل العائد السنوي هو معدل، وليس مؤشراً للجودة. فهو لا يدل في حد ذاته على أي شيء بخصوص مخاطر العقود الذكية، أو عمق السيولة، أو تخفيف قيمة الرمز المميز، أو فترات التجميد، أو الرافعة المالية، أو الانخفاضات، أو احتمالية استمرار هذا المعدل.
في مجال الإقراض، قد تشير أسعار الفائدة المرتفعة ببساطة إلى ندرة السيولة أو ارتفاع الطلب على الاقتراض بشكل غير معتاد. تربط منصة Aave أسعار الموردين بشكل صريح بمعدل الاستخدام. أما في مجال التخزين، فقد تختلف العوائد تبعًا لظروف الشبكة. تشير شركة Lido إلى أن مكافآت طبقة التنفيذ تشمل رسوم الأولوية وقيمة الحد الأدنى للقيمة (MEV)، وكلاهما قابل للتغيير تبعًا لنشاط الشبكة. الإجراء: قارن العائد مع الآلية التي تؤدي إلى ارتفاع سعر الفائدة. قد يشير ارتفاع سعر الفائدة المفاجئ إلى فرصة سانحة، أو ضغط، أو كليهما.
اختبار من ستة أسئلة لعوائد التمويل اللامركزي المستدامة
من أين تأتي كل نقطة مئوية؟ من الفوائد المنفصلة، ورسوم التداول، ومكافآت التخزين، والانبعاثات، والمكافآت لمرة واحدة.
من يدفع؟ حدد المقترض أو التاجر أو الشبكة أو الخزانة أو مشتري الرمز الجديد الذي يمول العائد اقتصاديًا.
هل سيتحقق هذا العائد بدون حوافز؟ احسب العائد الأساسي بعد إزالة انبعاثات رموز المكافآت.
هل النشاط الأساسي قابل للتكرار؟ ابحث عن طلب مستمر على الاقتراض أو التداول أو التخزين أو الخدمات بدلاً من حملة قصيرة.
ما هي الخسائر التي يمكن أن تفوق العائد؟ تشمل هذه الخسائر غير الدائمة، والديون المعدومة، والتصفية، والتخفيضات، وارتباط العملة المستقرة، وانخفاض قيمة الرمز المميز، وفشل العقد الذكي.
هل يمكنك الخروج عند تغيير الفرضية؟ تحقق من السيولة، وقوائم السحب، وفترات التهدئة، وفترات التجميد، والاعتماد على الجسر، وقواعد الاسترداد.
إذا لم تتمكن من الإجابة على الأسئلة الثلاثة الأولى من الوثائق الرسمية أو البيانات الموجودة على سلسلة الكتل، فإن معدل العائد السنوي (APY) غير مفهوم بما يكفي لاعتباره مستدامًا. الإجراء: تأجيل تخصيص رأس المال حتى يمكن شرح تدفق المكافآت بلغة واضحة.
أمثلة واقعية على العائد: ما الذي يمكن التحقق منه فعلياً؟
إقراض Aave
تم التحقق: يتأثر اهتمام الموردين بمعدل استخدام الاقتراض ومعايير البروتوكول. يعتمد على السياق: قد يقدم السوق حوافز إضافية، والتي يجب فصلها عن سعر الفائدة الأساسي. غير معروف من معدل العائد السنوي وحده: ما إذا كان الطلب المستقبلي على الاقتراض سيُبقي السعر قريبًا من مستواه الحالي. الإجراء: قارن معدل العائد السنوي الأساسي للعرض مع أي معدل عائد سنوي إضافي للمكافآت، وراقب معدل الاستخدام.
رهن ليدو
تم التحقق: تنشأ المكافآت من نشاط مدققي إيثيريوم، بما في ذلك مكافآت الإجماع ومكونات طبقة التنفيذ مثل رسوم الأولوية وMEV، مع تطبيق رسوم بروتوكول. تُوثّق ليدو حاليًا رسوم بروتوكول بنسبة 10% على مكافآت التخزين، والتي يمكن تغييرها من قِبل إدارة DAO. يعتمد على السياق: يتغير معدل العائد السنوي الفعلي وفقًا لظروف المدقق والشبكة. الإجراء: استخدم معدل العائد السنوي الحالي كتقدير، وليس كمعدل مضمون.
مكافآت مدعومة برسوم GMX
تم التحقق: توثق منصة GMX توليد الرسوم من أنشطة التداول وتخصيص إعادة شراء الرموز. يعتمد ذلك على السياق: يرتفع وينخفض دخل الرسوم تبعًا لنشاط التداول، وقد تتغير آليات التوزيع الحالية من خلال الحوكمة. الإجراء: تحقق من حالة توزيع المكافآت الحالية بدلًا من افتراض استمرار تطبيق اقتصاديات الرموز التاريخية.
حوافز قياس المنحنيات
تم التحقق: تاريخيًا، كان تضخم قيمة CRV يُوجَّه عبر مؤشرات إلى مزودي السيولة. بحسب السياق: قد يحصل مزودو السيولة أيضًا على رسوم تداول، لذا قد يشمل العائد الإجمالي مكونات مدعومة بالرسوم ومكونات تضخمية. الإجراء: افصل معدل العائد السنوي لرسوم المجمع عن معدل العائد السنوي لقيمة CRV أو أي معدل عائد سنوي تحفيزي آخر قبل مقارنة المجمعات.
مؤشرات تحذيرية تدل على أن العائد السنوي قد يكون معتمداً على الدعم
تؤكد الوثائق على المكافآت ولكنها لا توضح من يدفع مقابل النشاط الأساسي.
يتم دفع معظم العائد السنوي المعروض بعملة البروتوكول الخاصة.
ينخفض المعدل بشكل كبير عندما ينخفض سعر الرمز المميز أو انبعاثات الحوافز.
توجد السيولة بشكل رئيسي لأن المستخدمين يقومون بتجميع الانبعاثات بدلاً من استخدام المنتج.
رسوم البروتوكول ضئيلة مقارنة بمكافآت الرموز الموزعة.
تعتمد جداول المكافآت على عمليات إعادة تمويل الخزانة المتكررة أو تمديد الحوكمة.
لا يوجد تمييز واضح بين إجمالي الرسوم، وإيرادات البروتوكول، ودخل حاملي الأسهم القابل للتوزيع.
لا يُعد أيٌّ من هذه الأسباب سببًا للاستبعاد التلقائي، بل هي مجرد مؤشرات لتحليل أعمق. الإجراء المطلوب: تقدير العائد السنوي في حال عدم وجود دعم، وتحديد ما إذا كنت ستستمر في شغل الوظيفة بهذا المعدل.
ما لا يمكن معرفته من لوحة معلومات الإنتاجية
لا يمكن للوحة التحكم أن تخبرك ما إذا كان حجم التداول المستقبلي سيظل مرتفعًا، أو ما إذا كانت الحوكمة ستغير الرسوم، أو ما إذا كان رمز المكافأة سيحافظ على سعره، أو ما إذا كان العقد الذكي سيتعرض لثغرة أمنية، أو ما إذا كانت السيولة ستظل وفيرة خلال اضطرابات السوق. حتى العقود المدققة لا تُزيل هذه الشكوك.
الإجراء: دمج وثائق البروتوكول مع النشاط الحالي على السلسلة، وجداول توريد الرموز، ومقترحات الحوكمة، ومخاطر العقود، وسيولة الخروج. تعامل مع معدل العائد السنوي المستقبلي على أنه غير مؤكد ما لم يحدد البروتوكول صراحةً معدلاً معيناً وتفهم كيفية تمويل هذا الوعد الثابت.
خلاصة القول: يبدأ العائد المستدام بجهة دفع يمكن تتبعها
إنّ أفضل طريقة لمقارنة العائد الحقيقي والعائد التضخمي ليست السؤال عن أيّ المسميات تبدو أفضل، بل السؤال عن النشاط الاقتصادي الذي يُولّد هذا العائد، وما إذا كان هذا النشاط قادراً على الاستمرار دون تقديم المزيد من الحوافز بشكل مستمر.
قد تكون فوائد المقترضين ورسوم التداول ومكافآت المدققين أكثر استدامةً لأنها ناتجة عن المستخدمين أو نشاط الشبكة، لكنها مع ذلك تتقلب وتنطوي على مخاطر. يمكن أن تكون إصدارات الرموز مفيدة عند استخدامها لتمويل السيولة أو الأمان أو النمو، ولكن ينبغي تحليلها كدعم ذي ميزانية وتكلفة تخفيف. تجمع العديد من مراكز التمويل اللامركزي بين هذين الأمرين.
إنّ أقوى عادة بسيطة: تحليل العائد السنوي، وتحديد الجهة الدافعة، وإزالة الحوافز المؤقتة، وتقدير العائد الأساسي المتبقي، ثم مقارنة هذا العائد بالمخاطر المطلوبة لتحقيقه. لا تُحدد عوائد التمويل اللامركزي المستدامة بأعلى رقم يظهر على الشاشة، بل تُحدد بمدى جدوى التدفق النقدي الأساسي والاقتصاد المعدل حسب المخاطر بعد زوال المكافآت الترويجية.