لا تزال MEV جزءًا حيويًا من بنية سوق إيثيريوم، وليست مجرد ظاهرة تاريخية. وتستمر وثائق MEV الرسمية لإيثيريوم، والتي تم تحديثها آخر مرة في 26 فبراير 2026، في وصف الباحثين، وبناة الكتل، والمدققين، والمراجحة، والتصفية، وتداول الساندويتش بأنها عناصر أساسية في بيئة MEV. بالنسبة لمن يقوم بعملية تبادل في بورصة لامركزية، فإن الدرس العملي لم يتغير: فالمعاملة التي تصبح مرئية قبل التنفيذ قد تخلق فرصة للجهات الفاعلة الآلية للربح من موقعها أو من تحرك السعر الذي تُحدثه.
لا يعني ذلك أن كل عملية تبادل مخيبة للآمال كانت "مستهدفة"، أو أن كل قيمة سوقية متوسطة (MEV) ضارة. فتأثير السعر، وحركة السوق العادية، والتوجيه، والرسوم، وقيمة السوق المتوسطة (MEV) كلها عوامل تؤثر على التنفيذ. يساعدك فهم هذه العوامل على تجنب إلقاء اللوم على برامج التداول الآلي (البوتات) في آليات التداول اللامركزية العادية، كما يساعدك على إدراك الحالات التي قد يكون فيها ترتيب المعاملات ضارًا بالفعل.
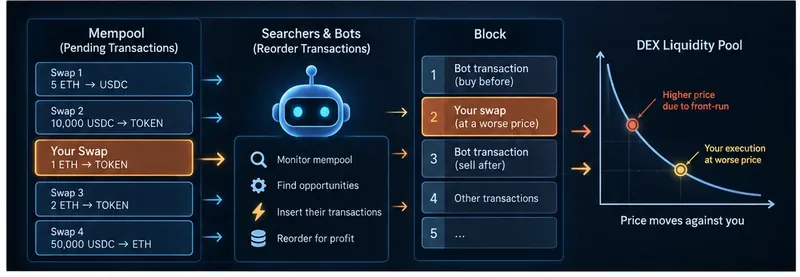
مخطط مبسط لعملية تداول الساندويتش: يمكن إحاطة صفقة تبادل معلقة ظاهرة بمعاملات البوت، بحيث يتم تنفيذ صفقة المستخدم بعد تحرك السعر عكسها. الرسم التوضيحي هو رسم تخطيطي، وتختلف مسارات المعاملات الفعلية وبنية الكتل.
ما تعنيه MEV فعلياً
يشير مصطلح MEV إلى القيمة القصوى القابلة للاستخراج . تُعرّفها إيثيريوم بأنها القيمة التي يمكن استخراجها من إنتاج الكتل بما يتجاوز مكافأة الكتلة ورسوم الغاز القياسية، وذلك عن طريق تضمين أو استبعاد أو تغيير ترتيب المعاملات في الكتلة. كان المصطلح في الأصل يعني "القيمة التي يستخرجها المعدّن"، ولكن بعد انتقال إيثيريوم إلى آلية إثبات الحصة، أصبح المدققون، بدلاً من المعدّنين، مسؤولين عن اقتراح الكتل، فأصبح مصطلح "القصوى" أكثر دقة. راجع وثائق MEV على موقع Ethereum.org .
عمليًا، يتم اكتشاف معظم الفرص بواسطة مشاركين مستقلين يُطلق عليهم اسم "الباحثين" . يقومون بتشغيل خوارزميات وبرامج آلية تفحص حالة سلسلة الكتل والمعاملات بحثًا عن فرص مربحة. قد يُرسل الباحث معاملات أو حزمًا مصممة لاقتناص فرصة المراجحة، أو تصفية الأصول، أو إعادة تنفيذ صفقة، أو - في حالة معادية للمستخدم - دمج عملية تبادل.
لا يُعدّ الباحثون هم أنفسهم المدققون أو بناة الكتل. فالباحثون يحددون الفرص، بينما يقوم البناة بتجميع الكتل وتحسين ترتيب المعاملات. أما المدققون، فيقترحون الكتل على شبكة إيثيريوم. قد تتضمن البنية التحتية الحديثة لإيثيريوم تدفقات أوامر خاصة وأنظمة متخصصة لبناء الكتل، لذا فإن النموذج الذهني القديم القائل بأن "المعدِّن يراقب مجمع المعاملات العام ويعيد ترتيب كل شيء" غير مكتمل.
لماذا يمكن أن تخلق عملية تبادل DEX الخاصة بك فرصة MEV
لنفترض أنك قدمت طلب مقايضة على غرار السوق لشراء عملة TOKEN باستخدام عملة ETH من صانع سوق آلي. يؤدي هذا الطلب نفسه إلى تغيير احتياطيات المجمع، وبالتالي سعره. إذا كان حجم الطلب كبيرًا مقارنةً بالسيولة المتاحة، فقد يكون لهذا التغيير في السعر دلالة.
إذا كانت معلومات المعاملة المعلقة متاحة للعامة، يمكن للباحث محاكاة ما سيحدث عند تنفيذ عملية التبادل الخاصة بك. لا يعتمد البوت على التخمين العشوائي، فحالة سلسلة الكتل وسلوك العقد الذكي يجعلان العديد من النتائج قابلة للتنبؤ حسابيًا. عندما يتجاوز الربح المتوقع تكاليف المعاملة والمخاطر الأخرى، قد يتنافس البوت على ترتيب المعاملات حول معاملتك.
هنا تبرز أهمية هامش الانزلاق السعري . عادةً ما تحدد عملية التبادل حدًا أقصى لتدهور التنفيذ قبل عودته إلى وضعه الطبيعي. يمنح هامش الانزلاق الواسع المعاملة فرصة أكبر للنجاح بعد تحرك السعر، ولكنه قد يُفسح المجال أيضًا لمزيد من المخاطر الاقتصادية في حال حدوث أخطاء في التنفيذ. وبالمثل، تحذر وثائق دعم Uniswap الحالية من أن تحديد هامش انزلاق سعري مرتفع للغاية قد يؤدي إلى استلام عدد أقل من الرموز المتوقعة، بينما قد يؤدي تحديده منخفضًا للغاية إلى فشل المعاملة. راجع وثائق الانزلاق السعري في Uniswap .
هجمات الساندويتش: تبديل نمط MEV الذي يجب على المستخدمين التعرف عليه
يُحيط هجوم الساندويتش عملية تبادل الضحية بمعاملتين من قبل المهاجم. في مثال مبسط، تخيل أنك تشتري رمزًا من مجمع AMM:
- تم تقديم طلب الشراء الخاص بك وسيصبح قابلاً للملاحظة أثناء فترة الانتظار.
- يكتشف الباحث أن تجارتك من المرجح أن ترفع سعر الرمز المميز.
- يقوم الباحث بالشراء أولاً، مما يؤدي إلى تحريك سعر السوق ضدك.
- يتم تنفيذ عملية المبادلة الخاصة بك بالسعر الأسوأ الآن، بشرط أن تظل النتيجة ضمن الحدود المسموح بها.
- يقوم الباحث بالبيع بعد إتمام معاملتك ويحاول الاستفادة من تحركات الأسعار لتحقيق الربح.
يصف موقع Uniswap نفس بنية التداول الأمامي/تبادل المستخدمين/التداول الخلفي في شرحه الرسمي لهجوم الساندويتش . كما تُشير وثائق إيثيريوم إلى تداول الساندويتش كشكل شائع لاستخراج قيمة إيثيريوم القصوى (MEV).
النقطة الأساسية هي أن ربح البوت مرتبط بسوء تنفيذ الصفقة بالنسبة للمتداول المحاصر. وهذا ما يجعل هذه الاستراتيجية مختلفة عن بعض أشكال MEV الأخرى التي قد تكون آثارها محايدة أو حتى مفيدة للأسواق.
ليس كل ما يتعلق بسيارات MEV يجعل عملية الاستبدال أسوأ
تُعدّ المراجحة في منصات التداول اللامركزية (DEX) أوضح مثال مضاد. فإذا تم تداول الأصل نفسه بأسعار مختلفة عبر منصتي تداول أو مجمعين، يُمكن للمستخدم شراءه من حيث السعر الأرخص وبيعه من حيث السعر الأغلى. وهذا يُجسّد مبدأ القيمة السوقية المتوسطة (MEV)، ولكنه يُعيد الأسعار إلى التوافق. وتشير وثائق إيثيريوم إلى أن المراجحة تُساعد مستخدمي منصات التداول اللامركزية على الحصول على أسعار أكثر دقة للرموز.
تُعدّ آلية تصفية الأصول (MEV) آلية أخرى على مستوى البروتوكول. إذ تُكافئ أنظمة الإقراض الجهات التي تُصفّي بسرعة الأصول التي تقلّ قيمة ضماناتها عن العتبات المطلوبة. ويتنافس الباحثون على هذه المكافآت، مما يُساعد بروتوكولات الإقراض على تطبيق قواعد الملاءة المالية الخاصة بها.
يمكن أن يؤدي التشغيل العكسي أيضًا إلى استخلاص قيمة من تغيير الحالة الناتج عن معاملة أخرى دون أن يؤدي بالضرورة إلى تدهور أداء تلك المعاملة. لذا، فإن التمييز المهم ليس بين "استخلاص القيمة القصوى مقابل عدم استخلاصها"، بل ما إذا كانت استراتيجية استخلاص معينة تفرض آثارًا خارجية سلبية على المستخدم.
لا يُعد تأثير السعر مماثلاً لتأثير سعر السوق أو الانزلاق السعري
يُجنّب هذا التمييز الكثير من الالتباس. يُشير تأثير السعر إلى التغير في السعر الناتج عن صفقتك مقارنةً بالسيولة المتاحة. قد يكون للطلب الكبير في مجمع سيولة محدود تأثير كبير على السعر حتى لو لم يقم أي باحث بالتعامل معه. أما انزلاق السعر فهو الفرق بين نتيجة المقايضة المتوقعة والنتيجة الفعلية. يُفرّق Uniswap بوضوح بين هذين المصطلحين في وثائقه الخاصة بتأثير السعر مقابل انزلاق السعر .
قد يُضيف نظام MEV طبقةً أخرى. قد يقوم باحث "الساندويتش" بتحريك سعر المجمع عمدًا قبل عملية التبادل، مما يُؤدي إلى تدهور التنفيذ ضمن القيود التي تسمح بها معاملتك. ولكن إذا قمتَ بتداول مبلغ كبير مقابل سيولة منخفضة وتلقيتَ عرض سعر ضعيف قبل إرسال أي شيء، فهذه في الأساس مشكلة سيولة وتأثير على السعر، وليست دليلًا على هجوم "الساندويتش".
كيف يعمل خط أنابيب المركبات الكهربائية الحديثة
سوق إنتاج الكتل في إيثيريوم بعد عملية الدمج أكثر تخصصًا مما يوحي به مفهوم الذاكرة العامة البسيط. إذ يمكن للباحثين اكتشاف الفرص وتقديم حزم البيانات؛ ويمكن للبناة المتخصصين تجميع الكتل؛ ويمكن للمرحلات التوسط بين البناة والمدققين؛ وفي النهاية، يقترح المدققون الكتل. وتوثق إيثيريوم بروتوكول MEV-Boost كآلية مصممة خصيصًا لهذا السوق الذي يجمع بين المقترحين والبناة.
تُفصّل وثائق Flashbots أدوات البحث والتحقق والبناء والتمرير ومستخدمي إيثيريوم. على سبيل المثال، صُممت أداة Flashbots Protect لحماية المعاملات المؤهلة من عمليات التداول المسبق في الذاكرة العامة، وتدعم الحماية المتعلقة بـ MEV.
يُعدّ هذا التطور بالغ الأهمية لأنّ "عدم بثّ معاملتي علنًا" يُمكن أن يُغيّر بشكلٍ جوهريّ نطاق الهجمات. ولا يعني هذا أنّ جميع أنظمة المعاملات الخاصة تُقدّم ضمانات مُتماثلة. فالحماية تعتمد على المحفظة، وبروتوكول RPC، وسلسلة الكتل، والمسار، والبروتوكول، ومسار المعاملة المُستخدم تحديدًا.
طرق عملية لتقليل التعرض للصدمات الكهربائية عند تبديل الأجهزة
استخدم محفظة أو واجهة مزودة بحماية موثقة للمبادلة
يمكن أن يمنع إرسال المعاملات الخاصة كشف عمليات التبادل في مجمع المعاملات العامة، حيث يمكن للمتداولين المتقدمين رؤيتها. على سبيل المثال، توضح منصة Uniswap أن حماية التبادل في محفظة Uniswap تُرسل عمليات التبادل على شبكة Ethereum الرئيسية إلى مجمع معاملات خاص، وتستخدم Flashbots Protect للحماية من هجمات الساندويتش والتداول المسبق. من المهم تحديد نطاق هذه الميزة: لا تفترض أن الحماية نفسها تنطبق على جميع الشبكات أو المحافظ أو منصات التداول اللامركزية. راجع وثائق المنتج الحالية قبل الاعتماد عليها. راجع وثائق حماية التبادل الخاصة بمنصة Uniswap .
لا تحل كل عملية تبادل فاشلة عن طريق زيادة الانزلاق بشكل كبير
إذا فشلت صفقة ما بسبب تجاوز السعر لحدود التسامح المحددة، فإن زيادة الانزلاق السعري قد تزيد من احتمالية التنفيذ. لكن وضع حد واسع بشكل غير ضروري قد يؤدي إلى نتيجة أسوأ بكثير. لذا، اختر هامش تسامح مناسبًا للأصل والسيولة والتقلبات والمسار، بدلًا من اعتبار نسبة مئوية كبيرة حلًا شاملًا.
انتبه إلى السيولة وحجم التداول
تشير منصة Uniswap إلى أن تجمعات السيولة العالية تُحدث عمومًا تأثيرًا أقل على الأسعار، بينما قد تُحدث تجمعات السيولة المنخفضة تأثيرًا أكبر. فالصفقة الصغيرة نسبيًا في تجمعات السيولة العالية تُمثل فرصة اقتصادية مختلفة عن الصفقة التي تُؤثر بشكل ملحوظ على تجمعات السيولة المنخفضة. وإذا كان تأثير السعر المُعلن عنه غير مُريح بالفعل، فقد يكون تقليل حجم الطلب أو إعادة النظر في مساره أكثر منطقية من مجرد زيادة الانزلاق السعري.
قارن بين عرض السعر، والحد الأدنى المستلم، والتنفيذ النهائي
قبل التوقيع، تحقق من الناتج المتوقع، والحد الأدنى المستلم، والمسار، وتأثير السعر، والرسوم، والشبكة. بعد التأكيد، قارن كميات الرموز الفعلية بالتوقعات قبل التداول. يمكن لمستكشف البلوك تشين عرض ترتيب المعاملات، لكن تشخيص عملية "الساندويتش" بدقة قد يتطلب فحص المعاملات المحيطة وتغييرات حالة المجمع بدلاً من مجرد ملاحظة أن السعر النهائي كان مخيباً للآمال.
مثال ملموس
لنفترض أن متداولًا يرغب في استبدال 20 إيثيريوم بعملة رقمية ذات سيولة منخفضة نسبيًا. يشير سعر الصرف بالفعل إلى تأثير سعري كبير. يختار المتداول هامش انزلاق سعري واسعًا لأنه يريد إتمام الصفقة بنجاح.
يرى الباحث الصفقة المعلقة ويُقرر أن شراء الرمز المميز قبلها مباشرةً سيرفع سعر صانع السوق الآلي (AMM) مع الحفاظ على ربح المتداول أعلى من الحد الأدنى للصفقة. فيشتري الباحث أولاً. ثم تُنفذ عملية تبادل الـ 20 إيثيريوم الخاصة بالمتداول، ويحصل على عدد أقل من الرموز المميزة مقارنةً بما كان سيحصل عليه لولا تلك الصفقة السابقة. يبيع الباحث بعد المتداول، محاولاً تحقيق الربح من الفرق.
تختلف الأرقام باختلاف تصميم مجمع التداول، والسيولة، ورسوم الغاز، والمنافسين في البحث، والتوجيه، وبناء الكتل. لا توجد نسبة مئوية ثابتة من قيمة التبادل يمكن للبرامج الآلية استخلاصها. أي مقال أو أداة تدّعي خسارة ثابتة في قيمة التبادل لكل صفقة تُعدّ تبسيطًا مفرطًا للآليات.
ما الذي تغير - وما الذي لم يتغير؟
يكمن جوهر نظام القيمة القصوى (MEV) في الحافز الاقتصادي: فكلما كان ترتيب المعاملات أو إدراجها قادرًا على تغيير المستفيد من القيمة، ستتنافس جهات فاعلة متطورة على هذه القيمة. وقد تطورت البنية التحتية المحيطة بهذا التنافس. يمتلك إيثيريوم الآن نظامًا بيئيًا ناضجًا للمقترحين والبناة، وقنوات معاملات خاصة، وآليات حماية موجهة للمستخدمين. كما أن لشبكات الطبقة الثانية تصميماتها الخاصة بالتسلسل ونظام القيمة القصوى، لذا لا يمكن تطبيق الاستنتاجات المستخلصة من شبكة إيثيريوم الرئيسية تلقائيًا على كل عملية تجميع.
بحسب وثائق إيثيريوم الرسمية المُحدَّثة بتاريخ 26 فبراير 2026، لا تزال الآثار طويلة المدى لتوسيع نطاق آليات الاقتراح وتغييرها على قيمة MEV تُصنَّف ضمن المجالات التي يكتنفها الغموض. وهذا يُعدّ حدًّا مفيدًا: فوجود قيمة MEV أمرٌ راسخ، ولكن لا ينبغي اعتبار توزيعها المستقبلي وأشكالها الدقيقة عبر بيئات التنفيذ المتطورة أمرًا محسومًا.
خلاصة القول لمستخدمي التبادل
لا يُرادف مصطلح MEV السرقة أو البرامج الآلية أو سوء التنفيذ. بل هو فئة واسعة من القيمة المُستمدة من التحكم في إدراج المعاملات وترتيبها. يمكن للمراجحة والتصفية أن تُحسّن كفاءة عمل الأسواق اللامركزية، بينما قد تُؤدي هجمات "الساندويتش" إلى تدهور أداء المتداول بشكل مباشر.
في عمليات التبادل اليومية، ركّز على الجوانب التي يمكنك التحكم بها: استخدم منصات موثوقة مع ضمانات موثقة لحماية المعاملات عند توفرها، وافهم نطاق هذه الحماية، وتجنّب الانزلاق السعري غير الضروري، وتحقق من تأثير السعر والسيولة قبل التوقيع، وميّز بين عرض سعر ضعيف وهجوم قائم على الطلبات. سيستمر الباحثون في التنافس على القيمة القابلة للاستخراج؛ هدفك هو تجنّب جعل عملية التبادل الخاصة بك مصدرًا سهلاً لها.









