الرئيسية
» أخبار
»
مقارنة بين العملات المستقرة اللامركزية: نماذج أمان USDe وFRAX وDAI
مقارنة بين العملات المستقرة اللامركزية: نماذج أمان USDe وFRAX وDAI
يُعدّ مصطلح "العملة المستقرة اللامركزية" تصنيفًا مفيدًا، ولكنه قد يُخفي افتراضات أمنية مختلفة جذريًا. فعملات USDe وFRAX وDAI لا تحمي قيمة تُضاهي الدولار بنفس الطريقة. لذا، تبدأ مراجعة المخاطر العملية بسؤال أكثر تحديدًا: ما الذي يجب أن يستمر في العمل لكي تبقى كل عملة مستقرة وقريبة من دولار واحد؟
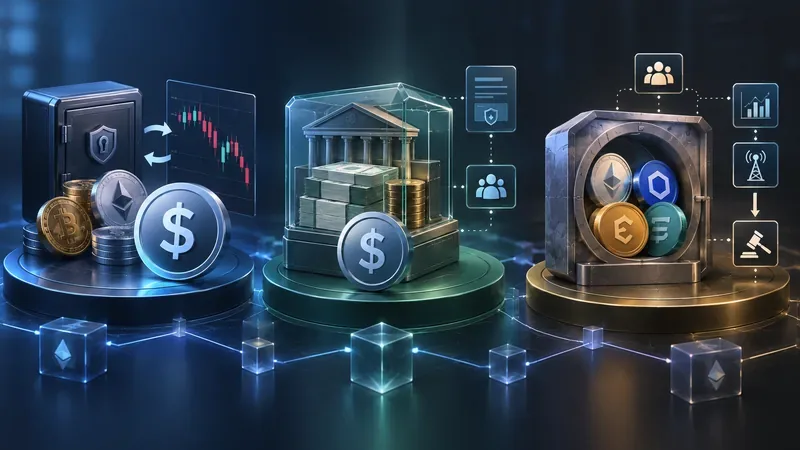
ثلاثة أنماط واسعة لأمن العملات المستقرة: التحوط المحايد للسوق، والإصدار المدعوم بالاحتياطيات، والديون المضمونة مع عمليات التصفية.
تعكس هذه المقارنة الوثائق الرسمية التي تم التحقق منها في 15 سبتمبر 2026. ثمة مسألة تسمية مهمة للغاية: العملة المستقرة الحالية لـ Frax هي frxUSD . تصف وثائق FRAX القديمة نموذج FRAX V3 السابق، بينما تصف وثائق Frax الحالية frxUSD بأنها مضمونة بالكامل باحتياطيات نقدية مكافئة مسموح بها، مثل أموال الخزانة الأمريكية المُرمّزة. لذا، فإن التعامل مع "FRAX" كما لو أن تصميمها القديم لم يتغير سيعطي صورة قديمة للمخاطر.
مقارنة سريعة: ما الذي يضمن استقرار الدولار فعلياً؟
نظام
نموذج الأمان الأساسي
آلات التغليف/المذيبات
الاعتمادات المهمة على الثقة
USDe (إيثينا)
دعم بالعملات المشفرة بالإضافة إلى مشتقات مالية معاكسة؛ ويمكن أيضاً الاحتفاظ بأصول مستقرة سائلة
التحوط باستخدام دلتا، والمراجحة بين سك العملة واستردادها، والتسوية خارج البورصة، وصندوق الاحتياطي
أمناء الحفظ/مقدمو خدمات التداول عبر الإنترنت، ومنصات تداول المشتقات، وتنفيذ عمليات التحوط، ودعم الأصول، والعقود الذكية
FRAX / سعر صرف العملات الحالي بالدولار الأمريكي
يسمح نظام FRAX V3 الحالي باحتياطيات نقدية مكافئة بنسبة 1:1، بما في ذلك صناديق الخزانة المُرمّزة. وكان النظام القديم يستهدف ضمانات بنسبة 100% على الأقل ويستخدم أوامر إدارة الأصول.
مسارات سك العملة/حرقها من قبل أمين الصندوق واسترداد الاحتياطي؛ عقود وحوكمة نظام فراكس البيئي
الأصول الاحتياطية، والأمناء، والعمليات المفوضة لشركة فراكس، والحوكمة، والعقود الذكية
الدولار الأمريكي: الأمان من خلال ميزانية عمومية محوطة
تصف منصة إيثينا عملة USDe بأنها دولار اصطناعي ، وليست عملة مستقرة تقليدية. تقوم فكرتها الأساسية على الاحتفاظ بأصول داعمة مع اتخاذ مراكز بيع مشتقات معاكسة. إذا احتفظ البروتوكول بأصل ذي انكشاف سعري إيجابي وقام ببيع مبلغ مكافئ من هذا الانكشاف، فإن المكاسب في أحد الجانبين ستعوض الخسائر في الجانب الآخر، مما ينتج عنه محفظة متوازنة تقريبًا من حيث دلتا. وتوضح إيثينا أنها تستخدم بيتكوين وإيثيريوم وأصولًا أخرى معتمدة من قبل الجهات الإدارية، بالإضافة إلى العملات المستقرة السائلة، بينما تشمل المشتقات العقود الآجلة الدائمة والقابلة للتسليم.
يُغيّر ذلك نموذج التهديد. لا يعتمد USDe بشكل أساسي على احتفاظ المقترضين بضمانات فائضة في خزائن فردية على سلسلة الكتل، بل يعتمد على بقاء محفظة الأصول الفورية والمشتقات مجتمعة محمية بشكل مناسب، ومتاحة، وقادرة على الوفاء بالتزاماتها. تُشير وثائق إيثينا صراحةً إلى أن تصميمها يتضمن مكونات على سلسلة الكتل وخارجها. يستخدم البروتوكول مزودي تسوية خارج البورصة لحفظ الضمانات مع تفويض الأصول إلى البورصات المركزية للهامش دون نقل الحفظ إلى تلك البورصات. اقرأ نظرة عامة على USDe من إيثينا ، وشرح استقرار دلتا المحايد ، ونموذج الحفظ .
ما الذي يمكن أن يفشل؟
إن المخاطر الواضحة أوسع نطاقًا من مجرد "انخفاض أسعار العملات الرقمية". ويهدف التحوط المُناسب إلى تحييد جزء كبير من هذا التعرض الاتجاهي. وتشمل مسارات الفشل الأكثر أهمية التحوطات غير الكاملة، واختلالات الأساس، واختلاف أصول الدعم، ومشاكل تبادل المشتقات، وإخفاقات الحفظ أو التسوية، واستغلال العقود الذكية، واستمرار الظروف الاقتصادية السلبية للتمويل. تحتفظ إيثينا بصندوق احتياطي كهامش أمان إضافي لفترات التمويل السلبية وكجهة مُزايدة محتملة على USDe في الأسواق المضطربة. هذا بمثابة حاجز وقائي، وليس ضمانًا ضد كل سيناريو خسارة. راجع وثائق صندوق الاحتياطي الرسمية .
بالنسبة لحامل العملة، يتمثل أحد الفروقات العملية الأخرى في إمكانية استردادها. تشير وثائق إيثينا إلى أن الحصول على عملة USDe من خلال منصات صانعي السوق الآليين الخارجية يتم دون الحاجة إلى إذن، بينما يقتصر سكّ واسترداد العملة مباشرةً عبر البروتوكول على الأطراف المقابلة المعتمدة التي تستوفي متطلبات الانضمام المعمول بها. ولذلك، يعتمد مستخدمو السوق الثانوية جزئيًا على المضاربين وسيولة السوق لنقل قيمة دعم البروتوكول إلى سعر التداول.
FRAX في عام 2026: فصل النموذج القديم عن frxUSD
تشتهر منصة FRAX التاريخية بنموذجها الخوارزمي/الضماني المتطور، وتشير وثائق FRAX V3 إلى أن البروتوكول استهدف نسبة ضمان لا تقل عن 100% باستخدام عمليات السوق الخوارزمية (AMOs) . وتُعدّ عمليات السوق الخوارزمية عقودًا أو آليات مُتحكّم بها تُتيح توفير السيولة، وإقراض عملة FRAX، وإعادة موازنة المراكز، وإجراء عمليات نقدية أخرى وفقًا لشروط مُبرمجة وآليات حوكمة. ويمكن الاطلاع على تفاصيل البنية القديمة في نظرة عامة على FRAX V3 ووثائق عمليات السوق الخوارزمية الخاصة بـ FRAX .
لإجراء مراجعة أمنية حالية، يُعدّ منتج الدولار ذي الصلة هو Frax USD (frxUSD) . تُشير وثائق Frax الحالية إلى أن frxUSD قابل للاسترداد بالعملات الورقية ومضمون بالكامل، مع وجود احتياطيات نقدية مكافئة مسموح بها، مثل أموال الخزانة الأمريكية المُرمّزة والمُودعة لدى جهات حفظ مُرخصة. كما تنصّ على أن Frax DAO تحتفظ بالسيطرة النهائية على البروتوكول، بينما تتولى Frax Inc مسؤوليات مُفوّضة تشمل إدارة جهات الحفظ والاحتياطيات، والامتثال، والتصديقات، وعمليات استرداد العملات الورقية. تُعدّ وثائق frxUSD الرسمية نقطة انطلاق أفضل لإجراء العناية الواجبة في الوقت الراهن.
ما الذي يغيره هذا فيما يتعلق بمخاطر اللامركزية؟
يُقلل نظام frxUSD من الاعتماد على ضمانات العملات المشفرة المتقلبة والتحوط بالعقود الآجلة الدائمة، ولكنه يُدخل سلسلة احتياطيات مؤسسية أكثر تعقيدًا. ينبغي على المُراجع دراسة الهيكل القانوني والتشغيلي لأصول الاحتياطي، وتركيز الجهات الحافظة، وحدود إصدار العملات، ومسارات الاسترداد، ومتطلبات الامتثال، والعقود الذكية، وتفويض الحوكمة. يُجيب مصطلح "مضمون بالكامل" على سؤال كمية الأصول فقط في حال وجود الاحتياطيات وإمكانية تسييلها؛ فهو لا يُلغي مخاطر الحفظ، أو المخاطر القانونية، أو مخاطر السيولة، أو مخاطر الترميز، أو المخاطر التشغيلية.
تشير وثائق Frax أيضًا إلى تفصيل هام في عملية الاسترداد: يمكن استرداد عملة frxUSD مقابل الأصول المتاحة في عقود الحفظ المعتمدة لديها، ولكن لا يُضمن توفر أصل احتياطي محدد في جميع الأوقات. هذا هو تحديدًا نوع التفاصيل التنفيذية التي يجب أن يشملها تقييم الأمان بدلًا من الاكتفاء بنسبة الضمانات الإجمالية.
DAI: الأمن من خلال الضمانات، ومعايير المخاطر، والتصفية
ينشأ DAI من النظام المعروف الآن باسم بروتوكول سكاي، والذي كان يُعرف سابقًا باسم MakerDAO. يعتمد نموذج الأمان الكلاسيكي لهذا النظام على نظام ديون متعدد الضمانات: حيث تُحفظ الأصول المعتمدة في خزائن، ويُولد DAI كدين، وتحدد الحوكمة معايير المخاطر لكل نوع من أنواع الضمانات. إذا لم تكن الخزينة مغطاة بضمانات كافية مقارنةً بعتبة التصفية، يمكن للبروتوكول تصفيتها وبيع الضمانات لتغطية الالتزام.
يُركز هذا التصميم على جودة الضمانات وكفاءة التصفية . تحدد سقوف الدين مقدار ما يمكن توليده من عملة DAI مقابل نوع معين من الضمانات؛ وتحدد نسب التصفية متى تصبح المراكز عرضة للتصفية؛ وتؤثر رسوم الاستقرار على اقتصاديات الاقتراض؛ كما أن بيانات الأسعار ضرورية لتقييم الضمانات. تشرح وثائق نظام DAI متعدد الضمانات الرسمي من Sky هذه الآليات وتصميم الإغلاق الطارئ.
لا ينبغي اختزال نموذج DAI إلى مجرد "مدعوم بالإيثيريوم". يدعم البروتوكول منذ فترة طويلة أنواعًا متعددة من الضمانات المعتمدة من قبل جهات الحوكمة، لذا فإن مستوى المخاطر فيه يعتمد على مزيج الضمانات الفعلي والهياكل المرتبطة به وقت المراجعة. وقد يشمل ذلك مخاطر تتجاوز نطاق العملات الرقمية المفتوحة. لذلك، تُقيّم عملية التدقيق الشاملة المحفظة الاستثمارية بدلاً من الاعتماد على تاريخ نشأة DAI.
DAI وUSDS هما عملتان رقميتان مرتبطتان ولكنهما ليستا متطابقتين.
أطلقت سكاي عملة USDS في عام 2024 بالتزامن مع إطلاق محول بين DAI وUSDS. وتصف الوثائق الرسمية عملة USDS بأنها تمثل رصيدًا مضمونًا في نفس النظام الأساسي متعدد الضمانات، مع الإشارة إلى وجود اختلافات على مستوى العملة. بالنسبة لمن يُقيّم DAI في عام 2026، تُعدّ تغييرات سكاي المتعلقة بالانتقال والحوكمة ذات أهمية بالغة، لأن تطور البروتوكول قد يُغيّر الافتراضات التشغيلية والحوكمة حتى في حال بقاء DAI متداولة.
أي نموذج هو "الأكثر لا مركزية"؟
لا توجد إجابة أحادية البعد مفيدة. فاللامركزية تتضمن عدة مستويات: الضمانات، واكتشاف الأسعار، والحفظ، والإصدار، والحوكمة، والتصفية، والاسترداد، والتحكم التشغيلي. يمكن لـ USDe استخدام دعم العملات المشفرة، لكنها تعتمد على بنية تحتية للتحوط خارج السلسلة وسيولة المشتقات المركزية. يستخدم frxUSD الحالي أصول الاحتياطي المؤسسي وأمناء الحفظ مع الاحتفاظ بمكونات الرموز والحوكمة على السلسلة. أما آلية الخزينة والتصفية الأساسية لـ DAI فهي موجودة على السلسلة، لكن أمان النظام بأكمله لا يزال يعتمد على محفظة الضمانات المعتمدة، والحوكمة، وأنظمة التنبؤ، وأي هياكل واقعية مضمنة في تلك المحفظة.
السؤال الأفضل هو: ما هي أنماط الفشل التي ترغبون في مراقبتها وتستطيعون ذلك؟ إن الآلية الشفافة ليست بالضرورة آلية منخفضة المخاطر، ويمكن أن يتعايش التوزيع اللامركزي في طبقة واحدة مع الثقة المركزة في طبقة أخرى.
قائمة التحقق العملية لأمن العملات المستقرة
حدد الرمز المميز والإصدار بدقة. لا تتعامل مع FRAX القديم وfrxUSD الحالي على أنهما نفس التصميم، أو مع DAI وUSDS على أنهما قابلان للتبادل على مستوى الرمز المميز.
قم بربط الأصول بالخصوم. اسأل ما الذي يدعم اقتصادياً دولاراً واحداً من العرض وما إذا كان هذا الدعم مضموناً بشكل مفرط، أو محمياً، أو محتفظاً به بنسبة 1:1.
حدد الجهة الداعمة. افصل العقود الموجودة على سلسلة الكتل عن الجهات الحافظة، والصناديق المُرمّزة، والبورصات، ومقدمي خدمات التسوية.
اختبر مسار الاسترداد. حدد من يمكنه الاسترداد مباشرة، وما الذي سيحصل عليه، وما إذا كان يتم تطبيق إجراءات اعرف عميلك (KYC)، وما الذي يعتمد عليه حاملو الأسهم الثانويون أثناء الأزمات.
افحص افتراضات السيولة والتصفية. بالنسبة لعملة DAI، ركّز على بيانات التنبؤ وأداء التصفية. بالنسبة لعملة USDe، ركّز على سيولة التحوّط والهامش والتسوية. بالنسبة لعملة frxUSD، ركّز على سيولة الاحتياطي واسترداد أمين الحفظ.
مراجعة التركيز. يمكن أن يكون النظام مدعومًا بالكامل ولكنه عرضة للخطر إذا تركز الدعم أو الحفظ أو التحوط أو الإدارة.
افصل العائد عن أمان رأس المال. تُضيف الإصدارات المُودعة أو المُدخرة مثل sUSDe و sfrxUSD أو منتجات الادخار آليات إضافية؛ لا تفترض أن مستوى المخاطرة للعملة المستقرة الأساسية هو نفسه.
تحقق من صلاحيات الحوكمة. وثّق من يمكنه تغيير الضمانات، وحدود المخاطر، والجهات الحافظة، والعقود، أو إعدادات الطوارئ، وما هي التأخيرات أو الضوابط التي تقيد هذه التغييرات.
استخدم المصادر الأولية الحالية. تتطور بنى العملات المستقرة بسرعة؛ تحقق من الوثائق المباشرة، والإفصاحات عن الاحتياطيات، وإجراءات الحوكمة، وعناوين العقود قبل استثمار رأس المال.
خلاصة القول
تُجسّد كلٌّ من USDe وfrxUSD/FRAX وDAI ثلاث طرقٍ مختلفةٍ تمامًا لبناء استقرار الدولار. يُحوّل USDe بشكلٍ أساسيٍّ انكشاف العملات الرقمية المتقلّبة إلى دولارٍ اصطناعيٍّ من خلال مشتقاتٍ مُعاوَضةٍ وبنيةٍ تحتيةٍ لحفظ الأصول. يُركّز frxUSD الحالي على دعم الاحتياطي المُكافئ للنقد بنسبة 1:1 وآليات الاسترداد المؤسسية، بينما استخدم سلفه FRAX بنيةً أكثر تركيزًا على إدارة الأصول. يعتمد DAI على محفظةٍ مُدارةٍ من مراكز الديون المضمونة، ومعايير المخاطر، وعمليات التصفية.
لا تضمن أي من هذه الآليات خلو العملة المستقرة من المخاطر. لا يكمن جوهر المقارنة الأمنية المفيدة في وصف المشروع بأنه لامركزي، بل في قدرة أصوله، وتحوطاته، وأمنائه، وعمليات تصفيته، وحوكمته، وقنوات استرداده على الصمود أمام نفس الضغوط في الوقت نفسه. لإدارة الخزينة أو الاستثمارات طويلة الأجل، يُنصح بتكرار هذه المراجعة دوريًا: فالنظام الذي قيّمته قبل ستة أشهر قد لا يمتلك نفس تركيبة الضمانات، أو صلاحيات الحوكمة، أو الأطراف المقابلة، أو بنية المنتج اليوم.