الرئيسية
» أخبار
»
نموذج تدفق مخزون البيتكوين: ما مدى دقته في السوق الحالية؟
نموذج تدفق مخزون البيتكوين: ما مدى دقته في السوق الحالية؟
اكتسب نموذج نسبة المخزون إلى التدفق في البيتكوين شعبيةً واسعةً لأنه قدّم ميزةً نادرةً في أسواق العملات الرقمية: معادلة بسيطة مرتبطة بجدول عرض معروف لسنوات قادمة. الفكرة بديهية، فالبيتكوين له مخزون محدود، والإصدارات الجديدة تُطرح كل أربع سنوات تقريبًا، وبالتالي، من المفترض أن يحظى الأصل النادر، مع ثبات العوامل الأخرى، بقيمة أعلى.
يكمن التحدي في عبارة "مع ثبات العوامل الأخرى". ففي عام 2026، سيُتداول البيتكوين في سوق لا يتأثر فقط بالندرة المُبرمجة، بل أيضاً بالمنتجات المتداولة في البورصات الفورية، وأسعار الفائدة، والسيولة، واللوائح التنظيمية، والميزانيات العمومية للشركات، والمشتقات المالية، وتغيرات طلب المستثمرين. وهذا ما يجعل نسبة المخزون إلى التدفق مفيدة كإطار عمل للندرة، ولكن من الصعب جداً الدفاع عنها كتوقع مستقل للسعر.
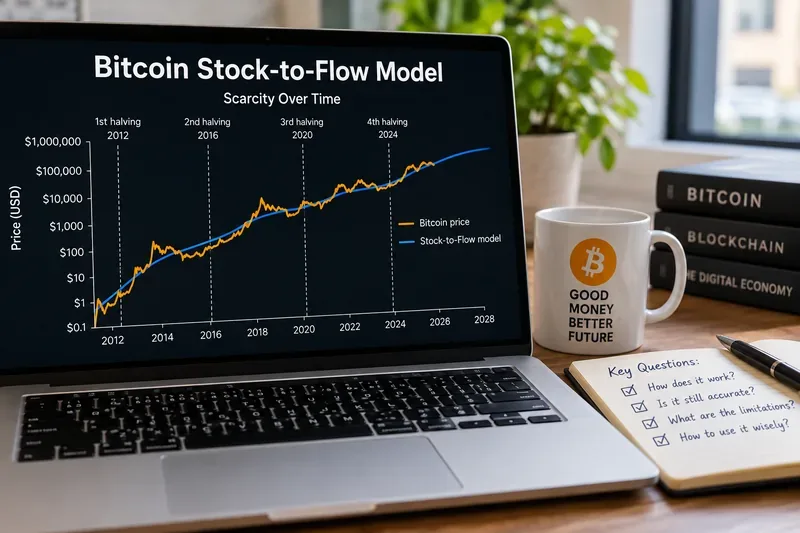
يسلط مخطط التدفق إلى المخزون الضوء على الفكرة الأساسية للنموذج: ينخفض إصدار البيتكوين عند أحداث التنصيف، بينما تظل أسعار السوق مدفوعة بالعديد من المتغيرات التي تتجاوز ندرة العرض.
ما الذي يقيسه نموذج نسبة المخزون إلى التدفق في البيتكوين فعلياً؟
نسبة المخزون إلى التدفق، والتي تُختصر عادةً إلى S2F، هي ببساطة مقدار الأصل الموجود بالفعل مقسومًا على مقدار الأصل المنتج حديثًا في عام واحد:
نسبة المخزون إلى التدفق = المخزون الحالي / العرض السنوي الجديد
تشير النسبة المرتفعة إلى أن الإنتاج السنوي ضئيل مقارنةً بالمخزون الحالي. وكثيراً ما يُناقش الذهب من هذا المنظور لأن إنتاج المناجم الجديدة متواضع مقارنةً بالمخزون الموجود فوق سطح الأرض. ويُسهّل البيتكوين نمذجة هذا المفهوم بشكل خاص لأن إصدار العملات مُضمّن في بروتوكوله، وليس مُحدّداً من قِبل شركات التعدين استجابةً لأسعار السلع.
أشارت المقالة الأصلية التي نشرها PlanB عام 2019 بعنوان "نمذجة قيمة البيتكوين باستخدام الندرة" إلى وجود علاقة لوغاريتمية بين القيمة السوقية للبيتكوين ونسبة S2F. وذكرت المقالة قيمة R-squared تاريخية عالية، وأكدت أن الندرة عاملٌ رئيسي في تحديد القيمة. كما توقعت أن يصل سعر البيتكوين إلى حوالي 55,000 دولار أمريكي بعد عملية التنصيف في عام 2020.
لا ينبغي الخلط بين هذا النموذج الأصلي ونموذج PlanB اللاحق، وهو نموذج تحويل المخزون إلى التدفق عبر الأصول (S2FX ). استخدم نموذج S2FX "انتقالات المراحل" ومقارنات الأصول المختلفة لتقدير سعر أعلى بكثير للبيتكوين، يبلغ حوالي 288,000 دولار أمريكي، لمرحلة سوقية لاحقة. إن دمج هذين النموذجين يُسبب نقاشات مُربكة حول مدى فعالية نموذج S2FX.
ما الذي تغير بعد عملية تنصيف العملة في عام 2024؟
حدث التنصيف الرابع للبيتكوين عند الكتلة رقم 840,000 في 20 أبريل 2024. انخفضت مكافأة الكتلة من 6.25 بيتكوين إلى 3.125 بيتكوين. ويشير المرجع الرسمي لتنصيف البيتكوين إلى أن المكافأة الحالية تبلغ 3.125 بيتكوين، ويوضح أن المكافأة ستنخفض مجددًا إلى 1.5625 بيتكوين في التنصيف القادم.
إذا كانت الكتل تصل كل عشر دقائق تقريبًا، فإن دعمًا قدره 3.125 بيتكوين يعني إصدار حوالي 164,250 بيتكوين جديدة سنويًا قبل احتساب التباين في توقيت الكتل الفعلي. ومع وجود عرض متداول يبلغ حاليًا حوالي 20 مليون بيتكوين، فإن نسبة العرض إلى التمويل (S2F) التقريبية تبلغ حوالي 120. الحسابات واضحة: البيتكوين أصبح، موضوعيًا، أندر بكثير من حيث الإصدار مما كان عليه قبل تنصيف مكافأة التعدين في عام 2024.
لا يترتب على ذلك بالضرورة سعر سوق محدد. فعملية التنصيف تُغير جانب التدفق في المعادلة. ولا تُخبرنا بمدى إقبال المؤسسات على الشراء، أو ما إذا كان المتداولون ذوو الرافعة المالية سيُقللون من المخاطر، أو كيف ستتغير العوائد الحقيقية، أو ما إذا كان المستثمرون سيُفضلون البيتكوين على الأسهم أو السندات أو الذهب أو النقد.
هل كانت نسبة المخزون إلى التدفق دقيقة بما يكفي لاستخدامها في تحديد أهداف الأسعار؟
يعتمد الجواب على المعيار الذي تطبقه.
سؤال
ما تشير إليه الأدلة
هل يصف S2F ندرة البيتكوين؟
نعم. إنه يعكس بشكل صحيح معدل انخفاض الإصدار الجديد الناتج عن جدول التنصيف.
هل استطاع النموذج الأصلي أن يجسد جزءاً من صعود البيتكوين على المدى الطويل؟
نعم. كان توافقها المبكر قوياً، وتم تجاوز المستوى المرجعي لما بعد عام 2020 والذي يبلغ حوالي 55000 دولار في نهاية المطاف.
هل ظلت توقعات الأسعار اللاحقة المستندة إلى نموذج S2F دقيقة للغاية؟
لا. لم يتم التحقق من صحة التوقعات اللاحقة، وخاصة مجموعة التقييم الأعلى بكثير لشركة S2FX، من خلال الأسعار المحققة.
هل يمكن لـ S2F تحديد أوقات الدخول والخروج بدقة؟
الأدلة ضعيفة. وقد كشفت الاختبارات الأكاديمية عن قيود إحصائية هامة، ولم تجد أي ميزة واضحة على الأساليب الأبسط.
من المفيد التمييز بين الأهمية التفسيرية ودقة التنبؤ . يمكن لنموذج S2F أن يساعد في تفسير سبب انخفاض التضخم الناتج عن إصدار البيتكوين بمرور الوقت. لكن هذا لا يعني أن نموذج الانحدار المُطابق يُمكنه أن يُحدد للمستثمر سعر تداول البيتكوين في الربع القادم أو حتى في الدورة القادمة.
ماذا يقول البحث الأكاديمي عن هذا النموذج؟
إن سجل الأبحاث أكثر تعقيدًا من مجرد القول بأن " نموذج تحويل المخزون إلى تدفق " قد ثبتت صحته أو أنه عديم الفائدة. فقد اختبرت ورقة بحثية نُشرت عام 2022 في مجلة "دراسات في الاقتصاد والتمويل " بقلم تيبو موريلون وريان تشاكون ، بعنوان "تحليل نموذج تحويل المخزون إلى تدفق للبيتكوين" ، بنية النموذج ومتانته. ووجد الباحثان أن النسخة الديناميكية منه قد تُحسّن دقة التنبؤ بمرور الوقت، لكنهما وجدا أيضًا أن استراتيجية التداول القائمة على نموذج تحويل المخزون إلى تدفق كانت أقل ربحية بكثير من استراتيجية الشراء والاحتفاظ الأساسية خلال فترة الدراسة.
هذا الأمر مهم لأن منحنى عرض البيتكوين وعمره يتحركان في اتجاه واحد. عند تحليل متغيرين متداولين بالانحدار مقابل بعضهما البعض، قد يبدو التوافق التاريخي العالي أقوى مما هي عليه العلاقة السببية الكامنة في الواقع.
لماذا يمثل عام 2026 بيئة أصعب بالنسبة لنموذج يعتمد على العرض فقط؟
لقد نضج سوق البيتكوين. ومن أبرز الأمثلة على ذلك حجم المنتجات الاستثمارية الخاضعة للتنظيم. ففي إفصاحها المقدم إلى هيئة الأوراق المالية والبورصات الأمريكية بتاريخ 30 يونيو 2026، أفادت شركة iShares Bitcoin Trust ETF بحيازتها 734,261 بيتكوين بقيمة عادلة تبلغ حوالي 43.4 مليار دولار . يوضح هذا الإفصاح وحده أهمية متغيرات جانب الطلب: إذ يمكن للمؤسسات الاستثمارية استيعاب أو إصدار كميات كبيرة من البيتكوين دون أي تغيير في معدل إصدار البروتوكول.
تُظهر بيانات السوق الحالية مدى تجاوز البيتكوين للبيئة التي صُمم النموذج الأصلي لها. فقد أظهرت صفحة سوق البيتكوين على منصة Coinbase ما يقارب 20 مليون بيتكوين متداولة، وقيمة سوقية تُقارب 1.5 تريليون دولار أمريكي في منتصف سبتمبر 2026. ويبقى منحنى العرض قابلاً للتنبؤ، بينما تتغير القيمة السوقية لهذا العرض باستمرار.
بالنسبة للمستثمر، هذا يعني أن السؤال الأفضل ليس "ما هو السعر الذي يتوقعه نموذج S2F؟" بل "ما مقدار الوزن التفسيري الذي يجب أن يحصل عليه عامل الندرة مقارنة بالطلب والسيولة والظروف الاقتصادية الكلية؟"
هل ينبغي الاستمرار في استخدام طريقة تحويل المخزون إلى التدفق في عام 2026؟
نعم، إذا استخدمته للغرض المناسب.
استخدم S2F إذا كان سؤالك يتعلق بالندرة الهيكلية
يُعدّ مؤشر S2F مفيدًا لمقارنة كيفية تغيّر إصدارات البيتكوين الجديدة عبر فترات التنصيف. فهو يساعد في الإجابة على أسئلة مثل: ما مدى سرعة توسّع العرض؟ ما مقدار البيتكوين الجديد الذي يصل إلى السوق مقارنةً بالكمية المتداولة بالفعل؟ ما مدى تأثير تنصيف عام 2024 على خفض العرض الجديد؟
لا تعتمد على S2F وحدها لتحديد سعر مستهدف دقيق
لا يمكن لنموذج يخلو من متغير الطلب أن يفسر سبب اختلاف الأسعار اختلافًا كبيرًا بين فترتين متطابقتين تقريبًا في ظروف الإصدار. لذا، ينبغي على المستثمرين، عند اتخاذ قرارات التسعير، دراسة الطلب الفوري، ونشاط إنشاء واسترداد صناديق المؤشرات المتداولة، وظروف السيولة، والرافعة المالية، والتقلبات المحققة، والسياسة النقدية، ومقاييس التقييم المستمدة من بيانات البلوك تشين أو بيانات السوق.
لا تعتبر خط النموذج إشارة تداول
لا يُثبت كون سعر البيتكوين "أقل من النموذج" أنه مُقوّم بأقل من قيمته الحقيقية، كما لا يُثبت كونه "أعلى من النموذج" أنه مُقوّم بأكثر من قيمته الحقيقية. إن خط الانحدار المُطبّق على البيانات السابقة ليس سعر توازن مضمون.
ما الذي يجب عليك مقارنته بـ S2F قبل اتخاذ القرار؟
يتمثل الإطار العملي في تقسيم حالة الاستثمار إلى أربعة مستويات:
العرض: جدول التخفيض إلى النصف، ودعم الكتلة الحالي، والعرض المتداول، والإصدار طويل الأجل.
الطلب: حيازات وتدفقات صناديق المؤشرات المتداولة، والطلب على خزائن الشركات، ونشاط البورصة، ومشاركة المستثمرين على نطاق واسع.
يغطي نظام S2F الطبقة الأولى بشكل أساسي. وهذا ليس عيباً إذا تم التعامل معه كأداة متخصصة. إنما يصبح مشكلة فقط عندما يتم تحويل مقياس عرض واحد إلى نموذج تقييم كامل.
إذن، هل لا يزال نموذج تحويل مخزون البيتكوين إلى تدفق ذي صلة؟
يُعدّ هذا النموذج ذا صلة بوصفه وصفًا لندرة البيتكوين المصطنعة، ونموذجًا تاريخيًا ساهم في ترسيخ الأهمية الاقتصادية لعمليات تنصيف مكافأة تعدين البيتكوين. إلا أنه أقل إقناعًا بكثير كأداة تنبؤ مستقلة لسوق اليوم.
إنّ أهمّ سبب للاحتفاظ بمؤشر S2F ضمن أدوات التحليل ليس قدرته على التنبؤ الدقيق بسعر البيتكوين المستقبلي، بل شفافية جدول إصدار البيتكوين الاستثنائية، حيث يلخص S2F هذه الميزة في رقم واحد. أما أهمّ سبب لعدم الاعتماد عليه وحده فهو بسيطٌ أيضاً: يتحدد السعر عند التقاء العرض بالطلب، وS2F لا يمثل سوى جانب واحد من هذه المعادلة.
عند اتخاذ قرارات السوق الحالية، تعامل مع نسبة العرض إلى التدفق كمؤشر للندرة، وليس كسعر نهائي. إذا ظلت فرضية الاستثمار جذابة بعد إضافة الطلب والسيولة والظروف الاقتصادية الكلية والتقييم وإدارة المخاطر، فإن نسبة العرض إلى التدفق توفر سياقًا مفيدًا. أما إذا كانت الفرضية ناجحة فقط لأن منحنى النموذج يشير إلى أن السعر "يجب" أن يكون أعلى، فإن التحليل ضعيف للغاية.
هذه المقالة لأغراض تعليمية فقط ولا تُعدّ نصيحة استثمارية. أسعار العملات الرقمية متقلبة، ولا يضمن توافق النموذج التاريخي الأداء المستقبلي.