الرئيسية
» معرفة
»
الدليل الأمثل لبناء محفظة استثمارية طويلة الأجل في العملات الرقمية
الدليل الأمثل لبناء محفظة استثمارية طويلة الأجل في العملات الرقمية
إنّ محفظة العملات الرقمية طويلة الأجل ليست مجرد قائمة عملات مختارة لمرة واحدة ثم تُنسى، بل هي نظام لإدارة المخاطر: حدد مقدار الخسارة التي يمكنك تحملها، وخصص لكل عملة دورًا واضحًا، واشترِ وفقًا لقواعد محددة، واحمِ الوصول إلى مواردك، واحتفظ بسجلات، وراجع الخطة دوريًا. الإطار الموضح أدناه تعليمي فقط، وليس نصيحة استثمارية أو ضريبية فردية. قد تفقد أصول العملات الرقمية جزءًا كبيرًا من قيمتها، ولا تضمن أي طريقة لتخصيصها أو حفظها تحقيق الربح أو تجنب الخسارة.
ما الذي ينبغي أن تحققه محفظة العملات المشفرة طويلة الأجل؟
ليس الهدف التنبؤ بالعملة الرقمية الرابحة التالية، بل بناء محفظة استثمارية تظل مفهومة حتى في حال انخفاض الأسعار، أو تأثر الأخبار بالعواطف، أو تغيير منصة التداول لقواعدها. وتجيب الخطة العملية على خمسة أسئلة قبل أول عملية شراء:
ما هو الأفق الزمني للاستثمار؟
ما هي نسبة الميزانية العمومية للأسرة التي قد تتعرض للعملات المشفرة؟
ما هي الوظيفة التي يؤديها كل أصل؟
أين توجد الأصول، وكيف سيتم استعادة الوصول إليها؟
ما الحدث الذي قد يجعلك تشتري أقل، أو تبيع، أو تتوقف عن استخدام خدمة ما؟
ابدأ بأموال مخصصة للاستثمار طويل الأجل. لا ينبغي أن يعتمد احتياطي الطوارئ، أو سداد الفواتير قصيرة الأجل، أو الديون ذات الفائدة المرتفعة، أو التأمين الأساسي على استثمارات في أصول رقمية متقلبة. تشير هيئة الأوراق المالية والبورصات الأمريكية إلى أن استثمارات الأصول المشفرة قد تكون محفوفة بمخاطر استثنائية، وأنه ينبغي على المستثمرين ألا يفكروا إلا في الأموال التي يمكنهم تحمل خسارتها بالكامل. هذا قيد مفيد على مستوى المحفظة الاستثمارية، وليس تنبؤًا بشأن أي عملة رقمية محددة.
الإجراء المطلوب: اكتب جملة واحدة تحدد الأفق الزمني وحدود الخسارة القصوى لجزء العملات الرقمية. إذا تعذر كتابة أي من الجملتين، فأجّل عملية الشراء وراجع ميزانية الأسرة أولاً.
ما هي نسبة العملات المشفرة التي يجب أن تُدرج في المحفظة الاستثمارية الإجمالية؟
لا توجد نسبة مئوية رسمية تناسب الجميع. يعتمد المبلغ المناسب على استقرار الدخل، ومدخرات الطوارئ، والديون، والاستثمارات الأخرى، وعدد المعالين، والأفق الزمني، والقدرة على تحمل سحب كبير من المدخرات. يواجه الشخص الذي لديه خطة تقاعد متنوعة واحتياطي طوارئ ممول قرارًا مختلفًا عن الشخص الذي قد يحتاج إلى المال في العام المقبل.
استخدم حدًا أقصى على مستوى المحفظة بدلاً من ترك كل عملية شراء جديدة للعملات الرقمية تُحدد قرارك. حدد القيمة القصوى لجميع استثماراتك في العملات الرقمية كنسبة من الأصول القابلة للاستثمار، ثم راقب ما يحدث في حال انخفاض هذه النسبة بشكل حاد. يجب أن يشمل الحد الأقصى الحيازات المباشرة، وعند الاقتضاء، الاستثمارات من خلال الصناديق، أو مزايا العمل، أو اتفاقيات الإقراض، أو غيرها من المنتجات. تجنب الاقتراض للوصول إلى الحد الأقصى: فالرافعة المالية قد تُحوّل انخفاض السوق إلى بيع قسري أو مشكلة ديون.
الإجراء: سجّل الحد الأقصى بالدولار وكنسبة مئوية، مع توضيح ما إذا كان يشمل جميع المحافظ والحسابات. حدّد موعدًا لمراجعته بدلًا من تغييره بعد ارتفاع الأسعار أو حالة الذعر.
تقوم ورقة عمل لتخصيص الأصول، على غرار جداول البيانات، بفصل ميزانية العملات المشفرة عن بقية محفظة الأسرة قبل اختيار أي أصل.
كيف ينبغي تنظيم الممتلكات؟
نظّم الأصول حسب دورها، وليس حسب عدد رموزها. يساعدك الهيكل البسيط على تحديد ما يجب البحث عنه وما يجب فعله عندما لا يعود أحد الأصول مناسبًا.
دور المحفظة
غاية
أسئلة للإجابة عليها
جوهر
التعرض طويل الأجل للأصول التي تفهمها بشكل أفضل
ما هي الفرضية، وما الذي يمكن أن يبطلها، ولماذا تستحق أكبر قدر من الاهتمام؟
القمر الصناعي
أفكار أصغر حجماً وأكثر عرضة لعدم اليقين
ما هي الأدلة التي تدعم حالة الاستخدام، وما هو الحد الأقصى للخسارة الذي يمنع فكرة واحدة من الهيمنة؟
الاحتياطي التشغيلي
نقداً للرسوم أو التحويلات أو المشتريات المخطط لها
هل يمكن لهذا المبلغ أن يغطي النشاط المتوقع دون إجبار البائع على البيع؟
غلاف مضاربة أو غلاف عائد
التعرض الاختياري مع منصة إضافية، أو عقد ذكي، أو سيولة، أو مخاطر الطرف المقابل
هل العائد الإضافي يستحق المخاطرة بحالات الفشل الإضافية، وهل يمكن خسارة المركز دون الإضرار بالخطة؟
لا يعني مصطلح "أساسي" ضمان الأصل أو دعمه حكوميًا أو ملاءمته لجميع المستثمرين. إنما يعني فقط أن للأصل دورًا محددًا ضمن خطتك الاستثمارية. وتشير هيئة الأوراق المالية والبورصات الأمريكية إلى أن الأصول الرقمية تختلف اختلافًا كبيرًا، وقد تنطوي على مزايا ومخاطر متباينة. لذا، تجنب اعتبار الاسم المعروف أو القيمة السوقية الكبيرة أو تاريخ التداول الطويل دليلًا على أمان الأصل.
الإجراء: قبل الشراء، حدد لكل سهم تنوي امتلاكه دوراً، وشرحاً موجزاً له في فقرة واحدة، وحدد الحد الأقصى لحجم المركز. إذا لم تتمكن من شرح الدور دون تكرار توقعات السعر، فصنف الفكرة على أنها غير مدروسة.
ما الذي يجب عليك البحث عنه قبل الشراء؟
استخدم قائمة مراجعة قابلة للتكرار. إنها أكثر فائدة من محاولة إيجاد ترتيب مثالي للعملات المعدنية.
الغرض والاستخدام الفعلي: ما المشكلة التي تعالجها الشبكة أو الأصل؟ من يستخدمها اليوم، وما الأدلة المتاحة بخلاف اللغة الترويجية؟
الأمن والتشغيل: كيف تتوصل الشبكة إلى اتفاق، وما هي الأعطال التي قد تعرقل الوصول أو التسوية؟
العرض والحوافز: كيف يتم إصدار الوحدات الجديدة، أو فتحها، أو توزيعها، أو تركيزها؟ تحقق من الوثائق والإفصاحات الأساسية بدلاً من افتراض أن العرض الثابت هو الحقيقة الوحيدة ذات الصلة.
السيولة وهيكل السوق: هل يمكنك الشراء أو البيع بفارق سعر معقول يتناسب مع حجم الأسهم التي تنوي الاحتفاظ بها؟ قد يكون ضعف السيولة أهم من السعر المعلن.
الحوكمة والتركيز: من يستطيع تغيير المعايير المهمة، وما مدى اعتماد المشروع على مجموعة صغيرة؟
الوصول والحفظ: ما هي الخدمات الموثوقة التي تدعم عمليات الإيداع والسحب والاسترداد؟ لا يُعدّ الأصل ذو الأهمية التقنية عمليًا إذا لم تتمكن من الوصول إليه بأمان.
الآثار القانونية والضريبية: ما هي الولاية القضائية التي تنطبق عليك، وهل يمكن أن تُنشئ المعاملة التزامات إبلاغ؟
الإجراء: احفظ الوثائق الأساسية للمشروع، ومعلومات توريد الرموز، وصفحات الرسوم والسحب الخاصة بالمنصة مع تاريخ مراجعتها. إذا تعذر التحقق من صحة مطالبة ما، فضع علامة "غير معروف" عليها بدلاً من التفاؤل المفرط.
ما هي الطريقة المنضبطة للشراء؟
اختر عملية تقلل من احتمالية اتخاذ القرار بالكامل خلال تقلبات السوق الحادة. يلجأ بعض المستثمرين على المدى الطويل إلى المساهمات المجدولة، والتي تُعرف أحيانًا بمتوسط تكلفة الدولار، لتوزيع عمليات الشراء على مدى فترة زمنية. قد يُخفف ذلك من ضغط التوقيت، ولكنه لا يُزيل التقلبات، ولا يضمن انخفاض متوسط السعر، ولا يحمي من اختيار أصول غير موفقة. فكل من الشراء لمرة واحدة والشراء المجدول ينطوي على مخاطر السوق.
قبل تمويل أي حساب، قارن بين هامش التداول، والرسوم المحددة، وقواعد السحب، والشبكات المدعومة، ومتطلبات الهوية، وعملية دعم العملاء. تأكد من فهمك لما إذا كنت تشتري الأصل نفسه أم منتجًا يتيح لك التعرض له اقتصاديًا. لا تفترض أن سهولة استخدام التطبيق تعني حماية الأصل. تشير هيئة تنظيم الصناعة المالية (FINRA) إلى أن منصات ومحافظ العملات الرقمية قد تتعرض للاختراق أو التعطل، مما قد يؤدي إلى خسارة المستخدمين لأموالهم.
اجعل العملية سلسة: استخدم جدول مساهمات مكتوب، وتجنب الاقتراض، ولا تتبع تحركات الأسعار، وتوقف مؤقتًا عندما يطلب منك مزود الخدمة تجاوز إجراءات الأمان المعتادة. يمكن لعملية تحويل تجريبية بمبلغ صغير التحقق من العنوان والشبكة قبل إجراء تحويل أكبر، لكنها لا تُعد دليلًا على استمرارية المنصة أو توفرها.
الإجراء: أنشئ قائمة تحقق قبل الشراء تتضمن المبلغ، والأصل، والشبكة، وإجمالي الرسوم، والوجهة، وسبب الشراء. لا تضغط على زر التأكيد حتى يتم مسح جميع الحقول.
أي خيار من خيارات الحضانة يناسب هذه الحالة؟
تُعدّ عملية حفظ الأصول قرارًا منفصلاً عن اختيارها. وتوضح هيئة الأوراق المالية والبورصات الأمريكية أن محفظة العملات الرقمية تخزن عادةً المفاتيح الخاصة اللازمة للوصول إلى الأصول، ولا تخزن الأصول بنفس طريقة تخزين النقود في المحفظة المادية. وقد يؤدي فقدان المفتاح الخاص أو كشفه إلى فقدان إمكانية الوصول إلى الأصول.
خيار
ميزة عملية
المقايضة الرئيسية
التداول أو الحفظ من قبل طرف ثالث آخر
سهولة الشراء والبيع واستعادة الحساب
مخاطر المنصة، والانسحاب، والإعسار، والأمن السيبراني، والسياسات؛ أنت تعتمد على ضوابط المزود.
محفظة ساخنة
سهولة الوصول لإجراء المعاملات
يؤدي الاتصال بالإنترنت إلى زيادة التعرض لعمليات التصيد الاحتيالي والبرامج الضارة وسرقة المفاتيح.
محفظة باردة أو محفظة أجهزة
يمكن أن تبقى المفاتيح الخاصة غير متصلة بالإنترنت للاستخدام الأقل تكرارًا
مسؤولية أكبر عن الإعداد والنسخ الاحتياطي وفقدان الجهاز والتحقق من المعاملات.
تُقارن نشرة هيئة الأوراق المالية والبورصات الأمريكية ( SEC ) الخاصة بحفظ الأصول بين سهولة استخدام المحافظ الساخنة وانخفاض مخاطر الأمن السيبراني التي تُوفرها المحافظ الباردة . كما تُشير هيئة تنظيم الصناعة المالية (FINRA) إلى أن السرقة غالبًا ما تحدث عندما يحصل المهاجم على المفتاح الخاص. ولا يُعد التخزين البارد أو الجهاز المادي ضمانًا كافيًا: فقد يتسبب جهاز مزيف، أو إعداد خبيث، أو فقدان نسخة احتياطية، أو إرسال معاملة موقعة إلى عنوان خاطئ، في حدوث خسائر.
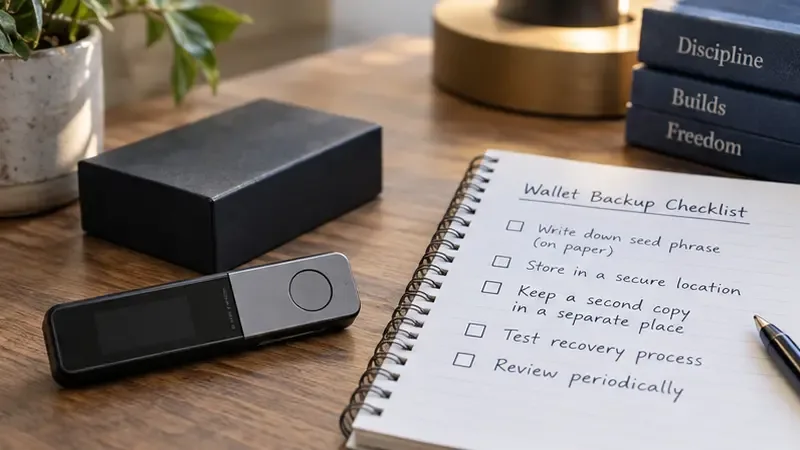
تظهر محفظة الأجهزة بجانب قائمة التحقق العامة للنسخ الاحتياطي، لتوضيح قرارات الحفظ المنفصلة اللازمة للاحتفاظ طويل الأجل.
للحفاظ على أموالك بنفسك، أنشئ نسخًا احتياطية دون اتصال بالإنترنت، واحفظ معلومات الاسترداد بعيدًا عن الكاميرات وملاحظات السحابة، ولا تشارك عبارة الاسترداد مع فريق الدعم أو أي موقع إلكتروني. أما في حالة الحفظ لدى طرف ثالث، فعّل حماية قوية للحساب، واستخدم كلمة مرور فريدة، وراجع ضوابط السحب، وافهم ما يحدث في حال تقييد الوصول. يُنصح بفصل محفظة المعاملات الصغيرة عن الأصول الأقل استخدامًا.
الإجراء: دوّن أسماء الأشخاص الذين يمكنهم نقل الأصول، ونوع النسخ الاحتياطي المطلوب، وماذا يحدث في حال تعطل الهاتف أو الجهاز أو المنصة. إذا كانت آلية الاستعادة غير واضحة، فلا تنقل الأصول طويلة الأجل بعد.
كم مرة يجب عليك مراجعة وإعادة توازن نظامك المالي؟
راجع الخطة دوريًا، وليس مع كل تغيير في الرسم البياني. يمكن لمراجعة ربع سنوية أو نصف سنوية أن تغطي الحد الأقصى للمحفظة، وأساسيات كل استثمار، وإمكانية الوصول إلى خدمات الحفظ، وإشعارات مقدمي الخدمات، والرسوم، والسجلات. إعادة التوازن تعني العودة إلى الدور أو الحد الذي اخترته؛ ولا ينبغي أن تصبح ذريعة جديدة للتداول مع كل خبر جديد.
يُنصح بمراجعة الحساب في وقت أقرب بعد وقوع حادث أمني كبير، أو تغيير في شروط السحب على المنصة، أو تغيير جوهري في المشروع، أو حدث مهم في الحياة، أو تغيير في قانون الضرائب. قد تُؤدي إعادة التوازن إلى رسوم وفروقات أسعار وتصرفات خاضعة للضريبة. في حساب خاضع للضريبة في الولايات المتحدة، قد يترتب على بيع أو استبدال أي أصل عواقب حتى لو أُعيد استثمار العائدات.
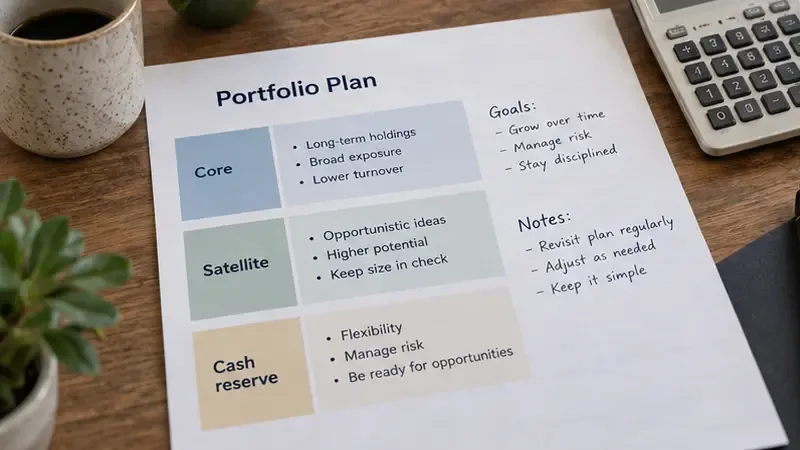
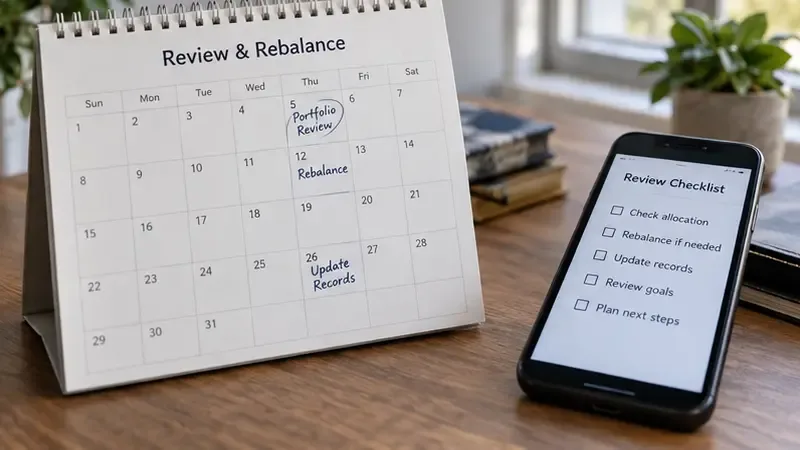
تقوم خطة المحفظة المكتوبة بتجميع الممتلكات حسب الدور وتسرد الأسئلة التي يجب إعادة النظر فيها قبل تغيير التخصيص.يقوم نظام تذكير بمراجعة التقويم بربط عملية فحص المحفظة المجدولة بقائمة مختصرة من مهام الحفظ، والأطروحة، وحفظ السجلات.
الإجراء المطلوب: حدد موعد المراجعة القادمة في تقويمك الآن. خلال المراجعة، دوّن التغييرات التي طرأت على المنتج، وليس فقط التغييرات في السعر.
ما هي السجلات التي يجب على حاملها في الولايات المتحدة الاحتفاظ بها؟
تُعامل مصلحة الضرائب الأمريكية الأصول الرقمية كأصول لأغراض الضرائب الفيدرالية الأمريكية. وتنص إرشاداتها على ضرورة احتفاظ دافعي الضرائب بسجلات توثق عمليات الشراء والإيصالات والمبيعات والتبادلات والتصرفات الأخرى، بما في ذلك التاريخ والوقت والوحدات والقيمة السوقية العادلة بالدولار الأمريكي ومعلومات الأساس اللازمة لحساب الربح أو الخسارة. وتُعدّ مدة الاحتفاظ بالأصول مهمة: فالأصول الرأسمالية التي تُحتفظ بها لمدة عام أو أقل تُعتبر عمومًا أصولًا قصيرة الأجل، بينما تُعتبر الأصول التي تُحتفظ بها لأكثر من عام أصولًا طويلة الأجل.
احتفظ بسجل معاملات دائم يتضمن الأصل، والشبكة، والمحفظة أو الحساب، ومعرف المعاملة (إن وجد)، والكمية، والرسوم، وقيمة الدولار الأمريكي، والتاريخ والوقت، والغرض، ورقم الضريبة ذي الصلة. قد لا تُعتبر التحويلات بين المحافظ عمليات بيع، ولكن يجب أن يُظهر السجل ما تم تحويله ومكانه. قد تتطلب المكافآت، والمدفوعات، والتخزين، والإقراض، والهدايا، والمقايضات، والأصول المُغلفة أو المُحولة تحليلاً أكثر تخصصاً. كما يجري العمل على تطبيق تقارير الوسطاء تدريجياً، لذا لا تعتمد على نموذج ضريبي مستقبلي لإعادة بناء السجلات القديمة.
هذه معلومات خاصة بالولايات المتحدة، وليست نصيحة ضريبية. قد تختلف قوانين الولايات وقوانين الدول الأخرى. استعن بخبير ضرائب مؤهل عندما تكون المعاملات معقدة أو المبالغ كبيرة.
الإجراء: تصدير سجلات الحساب والمحفظة بانتظام، وتخزين نسخة ثانية آمنة، ومطابقة السجل قبل نهاية العام بدلاً من بعد الموعد النهائي لتقديم الملفات.
متى يجب عليك بيع أو تقليل حصتك؟
حدد الشروط قبل أن تتحكم العواطف. قد يكون تخفيض قيمة الصفقة مناسبًا عندما يتجاوز حجمها الحد الأقصى للمحفظة، أو عندما لا تعود الفرضية الأصلية مدعومة، أو عندما يصبح خطر الحفظ أو مخاطر المنصة غير مقبول، أو عندما تكون الأموال مطلوبة لتحقيق هدف حياتي مخطط له، أو عندما تتغير خطتك الضريبية والمالية. البيع ليس بالضرورة فشلًا، والاحتفاظ بالأصول ليس بالضرورة إجراءً تأديبيًا.
لا تعتمد على السعر المستهدف كمعيار وحيد للخروج. فالسعر المستهدف قد يشجع على التمسك بالمركز، بينما قد يحوّل الذعر انخفاضًا مؤقتًا إلى قرار لا رجعة فيه. وثّق الأدلة والتكاليف والآثار الضريبية وخطة الاستبدال. إذا لم تستطع تفسير سبب استمرارك في الاحتفاظ بالمركز إلا بأنه "لا بد أن يعود"، فأعد النظر في فرضيتك.
الإجراء: أضف ثلاثة محفزات مكتوبة للبيع أو التخفيض إلى نفس المستند الذي يحتوي على قواعد الشراء. اشترط فترة تهدئة قصيرة قبل اتخاذ القرارات بناءً على وسائل التواصل الاجتماعي أو الرسائل العاجلة.
قائمة مراجعة محفظة العملات المشفرة طويلة الأجل
يتم فصل مدخرات الطوارئ والالتزامات قصيرة الأجل عن مخاطر العملات المشفرة.
يتم تحديد الحد الأقصى للتعرض للعملات المشفرة للمحفظة بأكملها.
لكل حيازة دور وأطروحة وسجل بحثي وحدود للموقع.
تتبع عمليات الشراء جدولاً زمنياً بدلاً من الضجة الإعلامية أو النفوذ أو الإلحاح.
تتم كتابة إجراءات الحفظ والاسترداد والنسخ الاحتياطي واختبارها بعناية.
تتضمن سجلات الضرائب التواريخ والوحدات وقيم الدولار الأمريكي والأساس والرسوم والتحويلات.
يشمل استعراض التقويم الحقائق والأمن والتخصيص والتغيرات الحياتية.
قواعد الاحتيال واضحة: لا توجد ضمانات للاسترداد، ولا عبارات استرداد سرية، ولا تحويلات متسرعة.
الفكرة الأساسية بسيطة لكنها تتطلب جهداً كبيراً: ابدأ ببناء العملية قبل بناء المركز. تؤكد هيئات حماية المستثمرين الرسمية باستمرار على تقلبات السوق، ومخاطر الحفظ، ومخاطر الاحتيال، واحتمالية الخسارة الكاملة. تعامل مع هذه التحذيرات كمتطلبات أساسية. تكون المحفظة الاستثمارية طويلة الأجل في أوج قوتها عندما تستطيع شرح حدودها، واستعادة الوصول إليها، وتوثيق تاريخها، والالتزام بقواعدها دون الحاجة إلى تعاون السوق.