الرئيسية
» معرفة
»
ضرائب العملات الرقمية للمبتدئين: كيفية تتبع معاملاتك والإبلاغ عنها
ضرائب العملات الرقمية للمبتدئين: كيفية تتبع معاملاتك والإبلاغ عنها
إذا كنت جديدًا على ضرائب العملات الرقمية، فأهم ما يجب معرفته هو التالي: تُعامل مصلحة الضرائب الأمريكية الأصول الرقمية كممتلكات لأغراض ضريبة الدخل الفيدرالية الأمريكية، ويمكن أن تُؤدي العديد من أنشطة العملات الرقمية الشائعة إلى دخل خاضع للضريبة أو مكاسب وخسائر رأسمالية. يشمل ذلك بيع العملات الرقمية مقابل الدولار، ومبادلة أصل رقمي بآخر، وإنفاق العملات الرقمية، واستلام الأصول الرقمية من أنشطة مثل التخزين أو التعدين. يختلف الأمر عمومًا عند حيازة العملات الرقمية، أو شرائها بالدولار الأمريكي، أو نقلها بين محافظك الرقمية.
يركز هذا الدليل على قواعد ضريبة الدخل الفيدرالية الأمريكية، ويعكس توجيهات مصلحة الضرائب الأمريكية المتاحة اعتبارًا من سبتمبر 2026. قد تفرض ضرائب الولايات متطلبات إضافية، وقد تتطلب بعض الحالات الخاصة، مثل الشركات، والصناديق الاستئمانية، والهبات الكبيرة، والمشتقات المالية، والأوراق المالية المُرمّزة، وترتيبات التمويل اللامركزي، والحسابات الأجنبية، أو سجلات الأساس المتنازع عليها، استشارةً مهنية. وتُحدّث مصلحة الضرائب الأمريكية معلوماتها باستمرار على موقع الأصول الرقمية .
ابدأ بأكبر سوء فهم: قد تخضع عمليات تداول العملات المشفرة للضريبة حتى لو لم تصل أي دولارات إلى حسابك المصرفي
تم التحقق: يمكن اعتبار استبدال أصل رقمي بآخر بمثابة تصرف لأغراض ضريبية. فإذا قمت باستبدال البيتكوين بالإيثيريوم، فإن هذه العملية لا تُتجاهل لمجرد أنك لم تحوّل البيتكوين إلى نقد. إذ تُعامل مصلحة الضرائب الأمريكية الأصول الرقمية كممتلكات، وبالتالي فإن الربح أو الخسارة على البيتكوين الذي تنازلت عنه يعتمد عمومًا على قيمته وقت الاستبدال مقارنةً بقيمته المعدلة.
الإجراء المطلوب: قم بتحديد كل عملية بيع، أو مقايضة، أو تداول، أو شراء تمت باستخدام العملات الرقمية، وأي عملية تصرف أخرى في سجل معاملاتك. لا تعتمد في ملفك الضريبي على الإيداعات البنكية فقط.
الخطوة 1: اجمع السجلات من كل منصة تداول ومحفظة وبروتوكول استخدمته
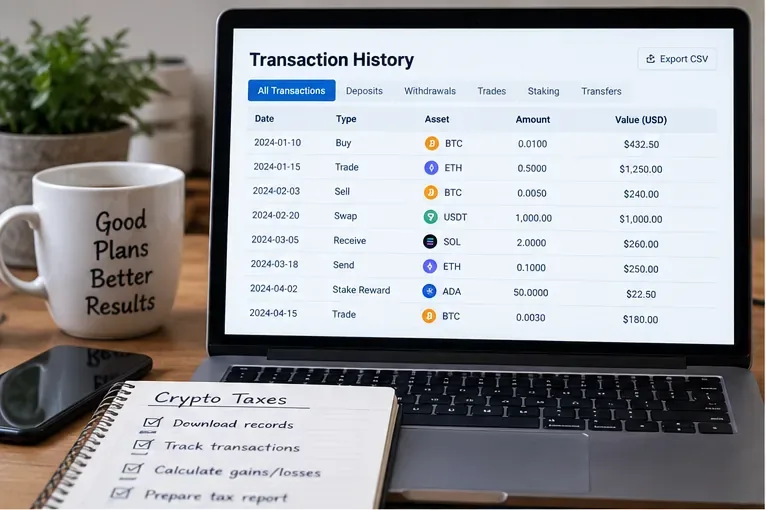
لا تكتمل حسابات الضرائب إلا باكتمال سجل معاملاتك. حمّل السجلات من منصات التداول المركزية، وراجع سجلات المحافظ الرقمية، واجمع السجلات من أي منصة اشتريت أو بعت أو باعت أو ربحت أو أرسلت أو استلمت من خلالها أصولًا رقمية. احتفظ بملفات CSV الأصلية أو كشوف الحسابات بدلًا من الاعتماد فقط على لوحة معلومات نهاية العام التي قد تتغير لاحقًا.
ابدأ بجمع سجلات المعاملات من كل منصة تداول ومحفظة وخدمة استخدمتها. احتفظ بالملفات الأصلية المصدرة حتى تتمكن من تتبع العمليات الحسابية اللاحقة إلى السجلات الأصلية.
تُشير مصلحة الضرائب الأمريكية إلى ضرورة احتفاظ دافعي الضرائب بسجلات كافية لدعم البيانات المُقدمة في إقرارات ضريبة الدخل الفيدرالية. تشمل هذه السجلات الإيصالات، وبيانات المبيعات، وعمليات التبادل، والتحويلات، والقيم السوقية العادلة، وغيرها من الوثائق. راجع الأسئلة الشائعة حول معاملات الأصول الرقمية على موقع مصلحة الضرائب الأمريكية .
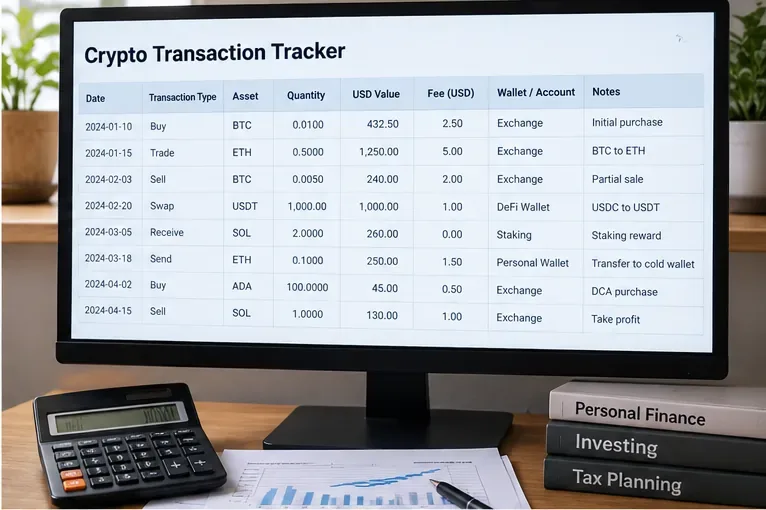
ما المعلومات التي يجب عليك تتبعها؟
مجال
لماذا يُعد ذلك مهماً؟
التاريخ والوقت
يساعد في تحديد تواريخ الاستحواذ والتصرف وفترة الاحتفاظ.
الأصل والكمية
يحدد بدقة ما تم الحصول عليه أو استلامه أو نقله أو التخلص منه.
نوع المعاملة
يفصل بين عمليات الشراء والبيع والمبادلة والمكافآت والتحويلات والهدايا والأنشطة الأخرى.
القيمة السوقية العادلة بالدولار الأمريكي
ضروري لقياس الدخل والعائدات والأساس في العديد من الحالات.
مصاريف
قد تؤثر بعض تكاليف المعاملات على الأساس أو المبلغ المحقق؛ وتعتمد المعالجة على المعاملة.
محفظة أو حساب
هذا الأمر مهم لأن قواعد تحديد الأصول الرقمية الحالية تعمل على مستوى المحفظة أو الحساب.
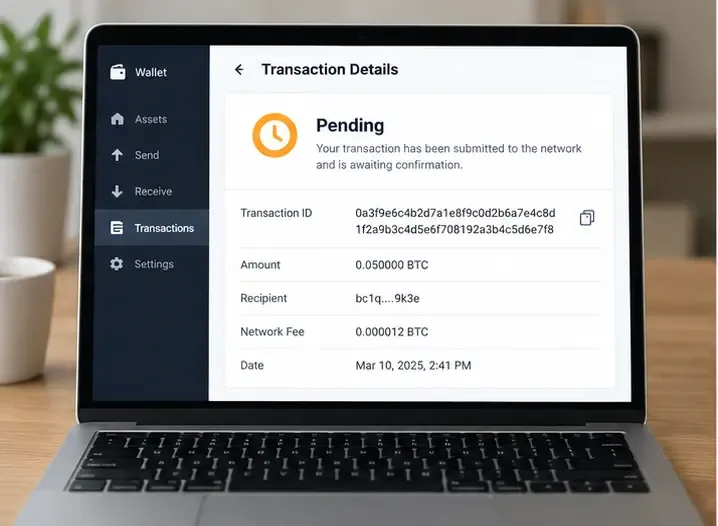
معرّف المعاملة أو التجزئة
يوفر رابطًا قابلًا للتتبع لمعاملة على سلسلة الكتل عند توفره.
وثيقة المصدر
يوضح مصدر الأرقام إذا كنت بحاجة إلى مطابقتها لاحقًا.
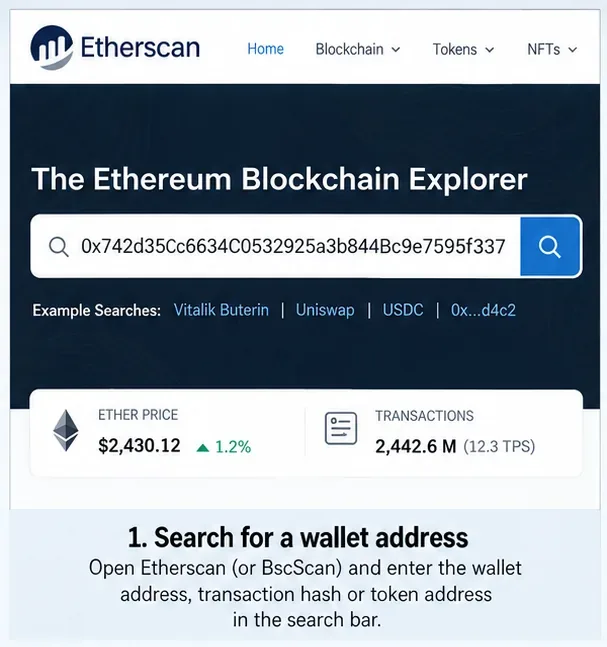
يعتمد الأمر على الظروف: قد يُظهر مستكشف البلوك تشين الكميات والعناوين، لكنه لا يُحدد بدقة طبيعة الضريبة على المعاملة أو أساسها بالدولار الأمريكي. كما قد تُغفل عمليات تصدير العملات من منصات التداول أنشطة حدثت في أماكن أخرى.
الإجراء: إنشاء قائمة رئيسية واحدة تجمع كل المصادر مع الحفاظ على المصدر الأصلي لكل صف.
الخطوة الثانية: تصنيف المعاملات قبل حساب الضريبة
لا تحسب الأرباح حتى تعرف ما تمثله كل معاملة. التحويل بين محافظك ليس بيعًا. مكافأة التخزين ليست شراء عملات نقدية.
صنّف كل صف قبل حساب الضريبة. قد يكون لعمليات الشراء والتصرفات وأحداث الدخل والتحويلات الذاتية آثار ضريبية مختلفة.
أنواع المعاملات الشائعة
نشاط
المعاملة الفيدرالية العامة
حركة للمبتدئين
شراء العملات الرقمية بالدولار الأمريكي
لا يُعتبر التصرف خاضعاً للضريبة في حد ذاته.
سجل التاريخ والوحدات ومبلغ الشراء وتكاليف الاستحواذ المؤهلة كأساس.
احتفظ بالعملات المشفرة
لا يؤدي امتلاك العقار بمفرده عموماً إلى إنشاء دخل أو ربح خاضع للضريبة.
احتفظ بسجلات المشتريات حتى لو لم تقم بأي عملية بيع.
بيع العملات الرقمية مقابل الدولار
يؤدي عموماً إلى تحقيق ربح أو خسارة رأسمالية عند الاحتفاظ به كأصل رأسمالي.
يتم مطابقة العائدات مع أساس الوحدات التي تم التخلص منها.
استبدل عملة مشفرة بأخرى
بشكل عام، هو تصرف خاضع للضريبة في الأصل الذي تتخلى عنه.
سجل القيمة السوقية العادلة وقت التبادل.
أنفق العملات الرقمية على السلع أو الخدمات
بشكل عام، هو تصرف يمكن أن يؤدي إلى الربح أو الخسارة.
سجل المبلغ الذي أنفقته وقيمته السوقية العادلة.
احصل على مكافآت التخزين أو التعدين
يمكن أن يُدرّ دخلاً عادياً؛ فالحقائق والتوقيت مهمان.
سجل المبلغ المستلم والقيمة السوقية العادلة عند إدراجه في الدخل.
التحويل بين المحافظ التي تملكها
لا تخضع للضريبة بشكل عام في حد ذاتها.
قم بتسمية كلا الجانبين على أنهما عملية نقل ذاتية حتى لا يخطئ البرنامج في اعتبارها عملية بيع.
تم التحقق: تنص مصلحة الضرائب الأمريكية على أن نقل الأصول الرقمية من محفظة أو حساب أو عنوان تملكه إلى آخر تملكه لا يخضع للضريبة عمومًا. مع ذلك، إذا استُخدمت الأصول الرقمية أو حُجزت لدفع رسوم المعاملة، فإن التصرف في وحدات الرسوم هذه قد يُؤدي إلى ربح أو خسارة وفقًا لتوجيهات مصلحة الضرائب الحالية.
الإجراء: مطابقة التحويلات الصادرة مع التحويلات الواردة المطابقة قبل اعتبار عمليات السحب غير المبررة بمثابة مبيعات.
الخطوة 3: فصل المعاملات الرأسمالية عن الدخل العادي
بالنسبة للعديد من المستثمرين الأفراد، تُعتبر العملات الرقمية المُحتفظ بها للاستثمار أصولاً رأسمالية. عند بيعها أو استبدالها، يتم عادةً حساب الربح أو الخسارة الرأسمالية. أما الأصول الرقمية المُستلمة كتعويضات، أو مكافآت تعدين، أو مكافآت تخزين، أو أي دخل آخر، فقد تُعتبر دخلاً عادياً عند استلامها أو عندما ينص قانون الضرائب المعمول به على خضوعها للضريبة.
تُوجّه مصلحة الضرائب الأمريكية الأفراد إلى الإبلاغ عن المبيعات والمعاملات الرأسمالية الأخرى باستخدام النموذج 8949 عند الاقتضاء، وتلخيص مكاسب رأس المال وخسائر رأس المال القابلة للخصم في الجدول د. ويمكن الإبلاغ عن دخل الأصول الرقمية العادية غير التجارية في النموذج 1040 أو الجدول 1 حسب الاقتضاء؛ وقد يتطلب نشاط العمل الحر الجدول ج. راجع صفحة مصلحة الضرائب الأمريكية حول كيفية الإبلاغ عن معاملات الأصول الرقمية .
الإجراء: أضف عمود "فئة الضريبة" إلى متتبعك: التصرف في رأس المال، الدخل العادي، التحويل الذاتي، الشراء، الهبة، أو المراجعة المطلوبة.
الخطوة الرابعة: حساب الأساس، والعائدات، والربح أو الخسارة
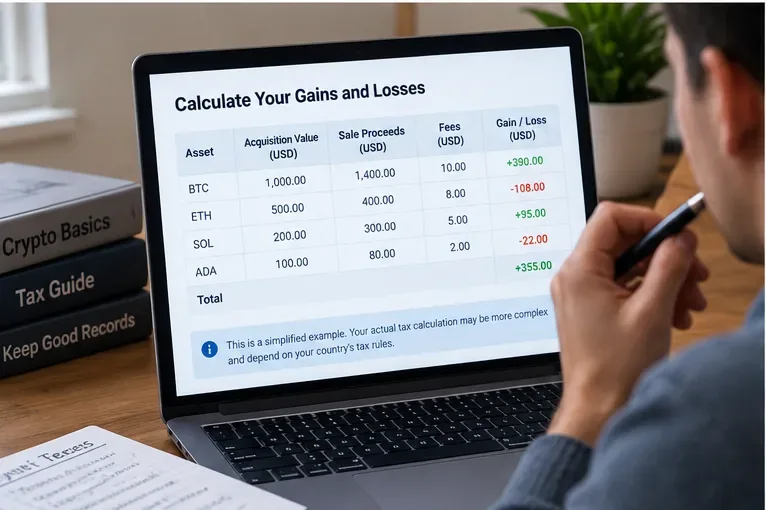
بالنسبة لبيع الأصول الرأسمالية الأساسية، فإن الفكرة المبسطة هي:
الربح أو الخسارة = المبلغ المحقق - الأساس المعدل.
لنفترض أنك اشتريت 0.05 بيتكوين مقابل 2000 دولار، ثم بعتها لاحقًا مقابل 3000 دولار. وبغض النظر عن أي تعديلات أخرى، سيكون الربح 1000 دولار. أما إذا بعتها مقابل 1600 دولار، فستكون الخسارة 400 دولار. لكن الحسابات الفعلية قد تختلف نظرًا لتأثير تكاليف المعاملات وتحديد حجم الصفقة.
بالنسبة للمعاملات الرأسمالية، قم بمطابقة كل عملية بيع مع الأساس الصحيح وقارنها بالمبلغ المحقق. قد تؤدي الرسوم وتحديد القطعة إلى تغيير النتيجة.
لا تفترض أن منصة التداول الخاصة بك على دراية كاملة بأساسك المالي
تم التحقق: أصبح النموذج 1099-DA الآن جزءًا من نظام الإبلاغ الفيدرالي لمعاملات وسطاء الأصول الرقمية. بدأ الوسطاء عمومًا بالإبلاغ عن إجمالي العائدات للمعاملات المشمولة بالإبلاغ والتي تمت في أو بعد 1 يناير 2025. ويجري تطبيق الإبلاغ عن أساس التكلفة تدريجيًا لبعض المعاملات بدءًا من الأصول المكتسبة بعد عام 2025. وقد أشارت مصلحة الضرائب الأمريكية إلى أن معظم نماذج 1099-DA لمعاملات عام 2025 لا تتضمن أساس التكلفة، مما يعني أن دافعي الضرائب غالبًا ما يضطرون إلى حسابه بأنفسهم. تتوفر المعلومات الحالية في قسم " فهم نموذج 1099-DA" .
يعتمد الأمر على الظروف: فإبلاغ الوسيط عن أساس معين يتوقف على الأصل، وتاريخ الاستحواذ، وحالة إبلاغ الوسيط، وما إذا كان لديه معلومات كافية. وقد يصعب بشكل خاص مطابقة الأصول المنقولة إلى منصة التداول من محفظة الحفظ الذاتي إذا لم يتلق الوسيط بيانات الاستحواذ الأصلية.
الإجراء: قارن أي نموذج 1099-DA بسجلاتك الخاصة بدلاً من اعتباره بديلاً كاملاً عنها.
الخطوة 5: استخدم رقم تعريف المجموعة الصحيح داخل كل محفظة أو حساب
هذا مجال قد تكون فيه التفسيرات القديمة المتوفرة على الإنترنت مضللة. تتطلب قواعد مصلحة الضرائب الأمريكية الحالية عمومًا تطبيق تحديد الأساس ضمن المحفظة أو الحساب المحدد الذي يحتوي على الوحدات، بدلاً من اختيار الأساس بحرية من أصول مماثلة موجودة في مكان آخر.
إذا قمت بتحديد هوية محددة وكافية، فقد تتمكن من تحديد الوحدات المحددة التي يتم التخلص منها. أما إذا لم تقم بتحديد هوية محددة وصحيحة، فسيتم تطبيق التحديد الافتراضي عادةً على أقدم الوحدات المكتسبة من نفس الأصل في تلك المحفظة أو الحساب. وتشرح مصلحة الضرائب الأمريكية هذه القواعد لما بعد عام 2024 في قسم الأسئلة الشائعة حول الأصول الرقمية .
الإجراء المطلوب: لا تسمح لبرامج الضرائب بتجميع جميع عملات البيتكوين في جميع المحافظ دون علمك، إلا إذا كانت طريقتها تتوافق مع قواعد مصلحة الضرائب الأمريكية الحالية وسجلاتك. راجع إعدادات اختيار العملات واحتفظ بأي دليل على هويتك.
الخطوة السادسة: تحديد ما إذا كانت المكاسب قصيرة الأجل أم طويلة الأجل
بالنسبة للأصول الرأسمالية، تؤثر مدة الاحتفاظ على مكان الإبلاغ عن المعاملات، وقد تؤثر على معدل الضريبة. تنص تعليمات النموذج 8949 لعام 2025 على أن مدة الاحتفاظ التي تبلغ سنة واحدة أو أقل تُعتبر عمومًا قصيرة الأجل؛ أما فترات الاحتفاظ الأطول فتُعتبر عمومًا طويلة الأجل.
أصبحت معاملات الأصول الرقمية الآن مُخصصة في خانات النموذج 8949. بالنسبة لنموذج عام 2025، تُستخدم الخانات G أو H أو I لمعاملات الأصول الرقمية قصيرة الأجل، بينما تُستخدم الخانات J أو K أو L لمعاملات الأصول الرقمية طويلة الأجل، وذلك بحسب ما إذا تم الإبلاغ عن الأساس وما إذا تم استلام النموذج 1099-DA. يُرجى دائمًا اتباع التعليمات الخاصة بالسنة الضريبية التي تُقدم إقرارك الضريبي، لأن النماذج قابلة للتغيير. راجع التعليمات الرسمية للنموذج 8949 .
الإجراء: حساب فترة الاحتفاظ لكل عملية بيع وفصل المعاملات قصيرة الأجل عن المعاملات طويلة الأجل.
الخطوة 7: مطابقة النموذج 1099-DA والوثائق الضريبية الأخرى
من المفاهيم الخاطئة الشائعة الاعتقاد بأن "عدم وجود نموذج ضريبي يعني عدم وجود ضريبة". هذا غير صحيح. تنص مصلحة الضرائب الأمريكية صراحةً على وجوب الإبلاغ عن دخل الأصول الرقمية وأرباحها وخسائرها حتى في حال عدم استلام النموذج 1099-DA أو W-2 أو 1099 أو أي نموذج إقرار معلومات آخر.
خطأ آخر هو عكس ذلك: افتراض أن كل رقم في كشف حساب الوسيط مكتمل تلقائيًا. قد يعرف الوسيط إجمالي عائدات البيع، لكنه لا يعرف أساس العملات المحولة من منصة أخرى. قد لا يُصدر الوسطاء الأجانب نموذج 1099-DA الأمريكي حتى لو كانت المعاملة لا تزال خاضعة للإقرار الضريبي الفيدرالي الأمريكي.
الإجراء المطلوب: مطابقة كشوفات الضرائب الخاصة بالوسيط مع سجل معاملاتك. تحقق من وجود أي نقص في الأساس الضريبي، أو معاملات مكررة، أو تحويلات غير متطابقة، أو عائدات تختلف عن سجلاتك قبل تقديم الإقرار الضريبي.
الخطوة 8: الإبلاغ عن المعاملات على النماذج الفيدرالية المناسبة
بعد مطابقة السجلات، انقل النتائج إلى النماذج المطلوبة لحالتك وأجب بدقة على سؤال الأصول الرقمية الفيدرالية.
بالنسبة للأفراد، يكون مسار الإبلاغ عادةً على النحو التالي:
عمليات بيع وتبادل رأس المال: النموذج 8949 عند الاقتضاء، ثم الجدول د.
الدخل العادي من الأصول الرقمية غير التجارية: النموذج 1040 أو الجدول 1 حسب الاقتضاء.
دخل العملات المشفرة من المقاولين المستقلين أو الشركات: قد يشمل ذلك الجدول ج.
يتم الإبلاغ عن تعويضات الموظفين المدفوعة بالأصول الرقمية بشكل عام كأجور من خلال إطار الإبلاغ عن الأجور المعتاد.
بعض الهدايا من الأصول الرقمية: قد ينطبق النموذج 709 اعتمادًا على الحقائق والحدود المطبقة.
تعتمد الأشكال الدقيقة على ما حدث، وليس فقط على حقيقة أن العملات المشفرة كانت متورطة.
الإجراء: قم بربط كل فئة ضريبية في متتبعك بتعليمات نموذج مصلحة الضرائب الأمريكية الحالية للسنة الضريبية التي تقوم بتقديمها.
هل يجب عليك الإجابة بـ "نعم" على سؤال الأصول الرقمية؟
تتضمن إقرارات ضريبة الدخل الفيدرالية سؤالاً حول الأصول الرقمية. وتوضح مصلحة الضرائب الأمريكية أنه يُنصح عموماً بالإجابة بـ"لا" إذا اقتصرت حصتك خلال العام على امتلاك أصول رقمية فقط، أو شرائها فقط بالدولار الأمريكي أو أي عملة حقيقية أخرى، أو تحويلها فقط بين محافظ أو حسابات تملكها، وذلك وفقاً لقواعد مصلحة الضرائب الأمريكية المتعلقة بالرسوم المدفوعة بالأصول الرقمية. أما الإجابة بـ"نعم" فتُطلب عادةً عند استلام أصول رقمية كمكافآت أو مدفوعات، أو بيعها، أو استبدالها، أو التصرف بأي شكل آخر في أي مصلحة مالية فيها.
الإجراء المطلوب: مراجعة الصياغة الحالية في إقرارك الضريبي للسنة الحالية بدلاً من إعادة استخدام إجابة العام الماضي.
ماذا عن برامج الضرائب الخاصة بالعملات المشفرة؟
يمكن لبرامج الضرائب على العملات الرقمية توفير الوقت عند إجراء مئات أو آلاف المعاملات، لكنها لا تملك معلومات كافية عن البيانات المفقودة من عمليات الاستيراد. فقد يبدو السحب وكأنه عملية بيع بينما هو في الواقع تحويل ذاتي. وقد يبدو الإيداع وكأنه دخل بينما هو مجرد تحويل من محفظة أخرى. كما أن فقدان بيانات المشتريات السابقة قد يجعل أساس التكلفة يبدو صفراً أو غير معروف.
ما لا يمكن معرفته تلقائيًا: لا تستطيع البرامج دائمًا تحديد النية، أو ملكية المحافظ الخارجية، أو ما إذا كان الإيصال هدية أم تعويضًا، أو ما إذا كانت المعاملة المستوردة تابعة لنشاط تجاري. هذه أسئلة واقعية قد تحتاج إلى حلها.
الإجراء: استخدام البرامج كأداة للمطابقة، وليس كبديل لمراجعة التصنيفات وسجلات المصدر.
قائمة مراجعة عملية لنهاية العام
قم بتنزيل سجلات المعاملات قبل أن تقوم منصات التداول بإزالة أو تقييد عمليات التصدير القديمة.
أدرج جميع المحافظ والحسابات المستخدمة خلال العام.
مطابقة التحويلات الذاتية بين حسابات الإرسال والاستقبال.
تحديد عمليات البيع والمبادلة والإنفاق والتخلص من الرسوم.
تحديد عمليات التخزين، والتعدين، والتعويضات، والمكافآت، وغيرها من أحداث الدخل.
احسب القيم السوقية العادلة بالدولار الأمريكي عند الحاجة.
تأكد من تحديد الأساس والكمية داخل المحفظة أو الحساب الصحيح.
فصل معاملات رأس المال قصيرة الأجل وطويلة الأجل.
قم بمطابقة نماذج 1099-DA وغيرها من المستندات الضريبية مع دفتر حساباتك الخاص.
راجع التعليمات الحالية للنموذج 8949 والجدول د.
أجب عن سؤال الأصول الرقمية المتعلق بالعائد.
احتفظ بالسجلات الداعمة مع ملفاتك الضريبية.
متى ينبغي على المبتدئ الحصول على مساعدة احترافية؟
ضع في اعتبارك الاستعانة بمحاسب قانوني معتمد أو وكيل مسجل أو محامٍ ضرائب لديه خبرة في الأصول الرقمية إذا كانت سجلاتك غير مكتملة، أو استخدمت العديد من بروتوكولات التمويل اللامركزي، أو لديك نشاط كبير في التخزين أو التعدين، أو قمت بنقل الأصول بين العديد من المحافظ دون الحفاظ على الأساس، أو تلقيت رموزًا من شركة أو صاحب عمل، أو قدمت هدايا كبيرة، أو لديك أسئلة حول الإبلاغ الأجنبي، أو إذا كان هناك تعارض جوهري بين مستند ضريبي وسجلاتك.
غالباً ما لا تكون الضرائب المعقدة على العملات المشفرة صعبة بسبب صيغة واحدة؛ بل هي صعبة لأن التصنيف والملكية والأساس وتاريخ المعاملات يجب أن تتفق جميعها.
الخلاصة
لا يحتاج المبتدئون إلى حفظ جميع قواعد الضرائب المتعلقة بالعملات الرقمية. ما يحتاجونه هو عملية موثوقة: جمع جميع المعاملات، وتصنيف ما حدث، وفصل عمليات البيع الخاضعة للضريبة عن عمليات التحويل غير الخاضعة للضريبة، وتتبع أساس التكلفة والقيمة السوقية العادلة، وحساب الأرباح والخسائر، ومطابقة نماذج الوسيط، والإبلاغ عن كل فئة في الإقرار الضريبي المناسب.
أفضل عادة هي الاحتفاظ بسجلات على مدار العام بدلاً من إعادة بناء كل شيء عند تقديم الإقرار الضريبي. يمنحك السجل الكامل ما لا تستطيع نماذج مصلحة الضرائب الأمريكية، أو منصات التداول، أو مستكشفو تقنية البلوك تشين توفيره بمفردها: تاريخ متماسك لما تملكه، وأين كان موجودًا، وماذا حدث له، وكيف تم حساب كل رقم في إقرارك الضريبي.