Startseite
» Nachrichten
»
Golden Cross vs. Death Cross in Crypto: How Moving Average Crossovers Really Work
Golden Cross vs. Death Cross in Crypto: How Moving Average Crossovers Really Work
A golden cross and a death cross are two versions of the same idea: compare a faster moving average with a slower one and watch for the moment their order changes. The signal is simple, but the trade-off is not. Longer averages can filter noise but react late. Faster averages respond sooner but can produce more false signals. In crypto, where volatility can be extreme and markets trade continuously, that choice matters.
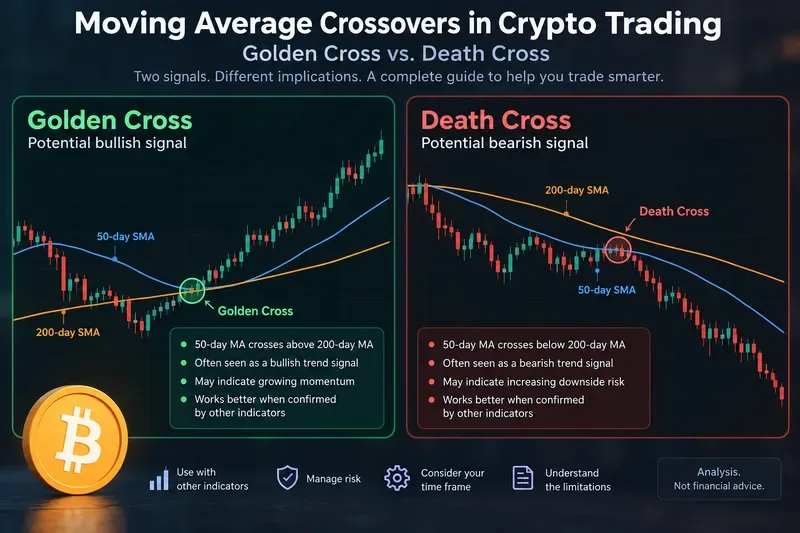
The classic convention uses a 50-period moving average and a 200-period moving average. A golden cross occurs when the shorter average rises above the longer one; a death cross occurs when it falls below. CME Group describes moving-average crossovers in the same directional terms: a shorter-term average crossing above a longer-term average is generally interpreted as bullish, while a cross below is generally interpreted as bearish. See CME Group’s moving-average education.
A golden cross and a death cross use the same crossover logic in opposite directions. The illustration is conceptual; real crypto charts can produce cleaner, messier, earlier, or later signals.
What is a moving average actually doing?
A moving average smooths a sequence of historical prices. It does not know what will happen next. TradingView’s indicator documentation explicitly describes moving averages as lagging, reactive indicators used to interpret and confirm trends rather than as predictive tools. Its moving-average documentation also notes that shorter lookback periods stay closer to price, while longer periods react more slowly.
This leads to the central trade-off behind every crossover system:
Shorter averages: faster response, earlier entries and exits, but more noise and more whipsaws.
Longer averages: smoother trend confirmation and fewer signals, but greater delay after a reversal has already begun.
The golden cross and death cross are therefore not separate indicators. They are labels for opposite outcomes of the same trend-following mechanism.
Golden cross vs. death cross: what changes for the trader?
Criterion
Golden cross
Death cross
Definition
Fast MA crosses above slow MA
Fast MA crosses below slow MA
Typical interpretation
Trend structure has turned more bullish
Trend structure has turned more bearish
Main strength
Helps confirm sustained upside momentum
Helps confirm sustained downside momentum
Main weakness
Can appear after a large portion of the rally has already occurred
Can appear after a large portion of the decline has already occurred
Most useful environment
Persistent uptrends after a base or recovery
Persistent downtrends after distribution or breakdown
Worst environment
Sideways, choppy markets where the averages repeatedly cross back and forth
Neither signal is inherently stronger. Their usefulness depends on whether your goal is trend confirmation, position management, tactical entry timing, or risk reduction.
Should you use SMA or EMA for crossover signals?
This is one of the most practical choices. A simple moving average, or SMA, gives equal weight to each observation in its lookback window. TradingView’s SMA documentation describes it as an unweighted average. The result is relatively smooth but slower to incorporate a sharp change in recent prices.
An exponential moving average, or EMA, gives more weight to recent data. TradingView’s EMA documentation explains that this weighting makes the EMA react faster than a comparable SMA.
If your priority is...
More suitable choice
Trade-off
Fewer, slower trend signals
SMA pair
More lag
Faster reaction to changing momentum
EMA pair
More sensitivity to short-lived price swings
Long-term portfolio trend filter
50/200 SMA is a common convention
Very late on fast reversals
Active swing trading
Shorter EMA combinations may respond sooner
Higher risk of repeated false crosses
The important point is consistency. If you backtest a 50/200 SMA system, switching to EMA after a bad signal changes the system. A useful process defines the average type, price source, timeframe, and execution rule before evaluating the result.
Why the 50-day and 200-day averages are popular—but not magical
The 50/200 combination is widely watched because it separates a medium-term trend measure from a much slower long-term measure. TradingView notes that 50- and 200-day moving averages are commonly used for long-term analysis. That popularity can make the levels behaviorally relevant because many market participants see the same configuration.
But there is no mathematical law that makes 50 and 200 optimal for Bitcoin, Ether, or every altcoin. A token with a short trading history may not even have enough data for a meaningful 200-day average. A thinly traded asset can also produce erratic candles that distort a crossover system.
For long-horizon investors who want a slow regime filter, 50/200 can be reasonable to study. For shorter swing trades, a faster pair may better match the holding period. The cost is that faster systems generally react to more noise.
Where crossover systems tend to work better
Moving-average crossovers are trend-following tools. They are most naturally suited to markets that move far enough in one direction for the trend to compensate for late entry and late exit.
A persistent crypto bull market can allow a golden-cross system to remain aligned with the trend for months. A prolonged bear market can allow a death-cross filter to keep a trader out of repeated downside. In those conditions, the fact that the signal is late may be acceptable because the trend continues after the crossover.
Es gibt historische und wissenschaftliche Belege dafür, dass einfache gleitende Durchschnittsregeln in manchen Märkten Informationen enthalten können. Eine vielzitierte Studie von William Brock, Josef Lakonishok und Blake LeBaron aus dem Jahr 1992 im Journal of Finance untersuchte gleitende Durchschnitts- und Handelsspannenregeln anhand des Dow Jones Industrial Average von 1897 bis 1986 und berichtete über statistisch signifikante Unterschiede nach Kauf- und Verkaufssignalen. Die Originalveröffentlichung ist im Journal of Finance verfügbar .
Die Studie liefert zwar Hinweise darauf, dass Trendregeln empirischer Überprüfung bedürfen, beweist aber nicht, dass ein bestimmter Krypto-Crossover heute noch profitabel ist. Sie untersuchte einen historischen US-Aktienindex, nicht die rund um die Uhr geöffneten Märkte für digitale Vermögenswerte, und Handelskosten, Marktstruktur und Wettbewerb haben sich wesentlich verändert.
Wo goldene Kreuze und Totenkreuze miteinander ringen
Seitwärtsmärkte erzeugen Kursschwankungen.
Stellen Sie sich vor, Bitcoin bewegt sich mehrere Monate lang in einer breiten Spanne. Der 50-Tage-Durchschnitt steigt über den 200-Tage-Durchschnitt, dann dreht der Kurs. Wochen später fällt der schnelle Durchschnitt wieder darunter. Keiner der beiden Trends entwickelt sich zu einem nachhaltigen Trend. Ein Händler, der strategisch vorgeht, kann spät kaufen, spät verkaufen und diesen Vorgang wiederholen.
Dies ist die klassische Schwäche eines Trendfolge-Crossovers: Er benötigt eine anhaltende Richtungsstabilität. Wenn der Kurs um die Durchschnittswerte herum zurückkehrt, kann das System wiederholt kleine Verluste erleiden.
Schnelle Krypto-Crashs legen die Verzögerung offen
Ein Todeskreuz kann auch lange nach Beginn eines starken Kursverfalls auftreten. Das ist kein Fehler, sondern eine direkte Folge der Mittelwertbildung historischer Daten. Je länger der Betrachtungszeitraum, desto langsamer die Bestätigung.
Nach einer heftigen Kurserholung ist das Gegenteil der Fall. Ein Golden Cross kann auftreten, nachdem sich der Kurs bereits deutlich erholt hat. Händler, die das Crossover als präzisen Einstiegspunkt interpretieren, laufen daher Gefahr, einer überzogenen Kursbewegung hinterherzujagen.
Token mit geringer Liquidität können das Signal verzerren.
Große Kurslücken, unregelmäßiges Handelsvolumen, börsenspezifische Daten und kurze Markthistorien können die Stabilität gleitender Durchschnitte beeinträchtigen. Vor der Verwendung eines Crossovers bei einem Small-Cap-Token sollte geprüft werden, ob der Chart ausreichend historische Daten aufweist und ob der Handelsplatz über genügend Liquidität für eine realistische Ausführung verfügt.
Sollte man sofort einfahren, wenn sich die Linien kreuzen?
Das hängt vom Ziel ab. Ein sofortiger Einstieg aufgrund des Schlusskurses ist einfach und leicht zu testen, liefert aber keine Bestätigung. Das Abwarten weiterer Beweise kann zwar Fehlalarme reduzieren, aber ein ohnehin schon verzögertes System noch weiter zurückwerfen.
Drei gängige Ansätze veranschaulichen den Zielkonflikt:
Sofortiger Crossover-Einstieg: einfachste Regeln und früheste Teilnahme, aber am stärksten von falschen Crossovers betroffen.
Warten Sie nach dem Kreuzen den Tagesschluss ab: Filtert die Intraday-Bewegung, steigt aber später ein.
Eine Bestätigung anhand der Preisstruktur oder einer anderen Kennzahl ist erforderlich: Dies ist potenziell selektiver, führt aber zu mehr Variablen und einem höheren Risiko der Überanpassung.
Es gibt keine allgemeingültige Bestätigungsregel. Ein Trader, der Wert auf Wiederholbarkeit legt, bevorzugt möglicherweise ein einfaches, auf Schlusskursen basierendes System. Ein diskretionärer Trader wartet hingegen unter Umständen auf einen Ausbruch, ein höheres Tief, eine Volumenausweitung oder andere kontextuelle Hinweise.
Tageschart oder Intraday-Chart?
Das Wort „Tag“ in 50-Tage- und 200-Tage-Durchschnitten ist wichtig. Ein 50-Perioden-Durchschnitt auf einem Ein-Stunden-Chart ist kein 50-Tage-Durchschnitt. Er repräsentiert 50 Stundenbalken. Das verändert das Signal grundlegend.
Da Kryptowährungen kontinuierlich gehandelt werden, aggregieren Börsen und Charting-Plattformen die Tageskerzen gemäß definierten Sitzungsgrenzen. Beim Vergleich von Backtests oder Signalen sollten Sie dieselbe Börse, dasselbe Kerzenintervall und dieselbe Preisquelle verwenden. Ein anhand verschiedener Datenpunkte berechneter Crossover kann zu einem leicht abweichenden Zeitpunkt erfolgen, da die zugrunde liegenden Kerzen unterschiedlich sein können.
Für einen strategischen Trendfilter sind Tages- oder Wochendaten möglicherweise besser geeignet. Bei kürzeren Handelshorizonten können Intraday-Durchschnitte verwendet werden, jedoch gewinnen die Anzahl der Signale sowie die Auswirkungen von Gebühren und Slippage deutlich an Bedeutung.
Was dient zur Bestätigung eines goldenen Kreuzes oder eines Todeskreuzes?
Eine Bestätigung sollte eine konkrete Schwäche beheben, anstatt einfach nur weitere Indikatoren hinzuzufügen. Bei einem Seitwärtsmarkt könnte es erforderlich sein, dass der langfristige gleitende Durchschnitt selbst in Richtung des Signals verläuft. Bei einem schwachen Ausbruch sollten Sie prüfen, ob der Kurs eine wichtige Handelsspanne durchbrochen hat. Bei Liquiditätsproblemen benötigen Sie möglicherweise ausreichendes Volumen und Markttiefe.
Eine hilfreiche Checkliste ist:
Steigt, fällt oder stagniert der 200-Tage-Durchschnitt?
Liegt der Preis über oder unter beiden Durchschnittswerten?
Erfolgte der Wendepunkt nach einem längeren Trend oder zu Beginn einer neuen Struktur?
Befindet sich der Markt in einem Trend oder in einer Seitwärtsbewegung?
Ist die Liquidität für die Positionsgröße ausreichend?
Wo liegt der Abbruchpunkt, wenn das Signal fehlschlägt?
Die letzte Frage ist entscheidend. Ein Crossover gibt Aufschluss über die Trendausrichtung; er sagt Ihnen aber nicht, wie viel Kapital Sie riskieren sollten.
Risikomanagement ist im Kryptobereich wichtiger als das Signallabel.
Die US-amerikanische Commodity Futures Trading Commission (CFTC) warnt davor, dass Kryptowährungen volatiler sein können als traditionelle Fiatwährungen und dass Hebelwirkung sowohl Gewinne als auch Verluste verstärken kann. Ihre Kundenhinweise zu den Risiken des Kryptowährungshandels erinnern daran, dass ein technisch valides Signal das Markt- oder Hebelrisiko nicht ausschließt.
Bei einer Crossover-Strategie können Risikokontrollen die Positionsgröße, eine vom gegenläufigen Crossover unabhängige Ausstiegsregel, die maximale Portfolio-Exposure und Hebelbegrenzungen umfassen. Nach einem plötzlichen Krypto-Ausverkauf auf ein Death Cross zu warten, um eine gehebelte Long-Position zu schließen, kann angesichts des eingegangenen Risikos viel zu langsam sein.
Welcher Crossover-Ansatz passt zu welchem Bedarf?
Brauchen
Ansatz, der es wert ist, getestet zu werden
Hauptkompromiss
Langzeittrendfilter
50/200 SMA auf Tagesbasis
Langsame Ein- und Ausfahrten
Schnellere Erkennung von Swing-Trends
Kürzeres EMA-Paar
Mehr Peitschen
Signale für unruhige Märkte reduzieren
Längere Durchschnitte plus Trend-Steigungsfilter
Weniger Chancen und mehr Rückstand
Einfache systematische Regeln
Close-basierter Crossover mit festen Ausführungsregeln
Wenig Fingerspitzengefühl, um offensichtlich schlechte Setups zu vermeiden.
Ermessensbestätigung
Crossover plus Marktstruktur- oder Liquiditätsprüfungen
Es ist schwieriger, konsistente Backtests durchzuführen.
Wie man ein Crossover vor dem Handel bewertet
Beurteilen Sie eine Regel nicht anhand einiger bekannter Bitcoin-Charts. Definieren Sie die Regel präzise und testen Sie sie auf dem Markt und im Zeitrahmen, auf dem Sie handeln möchten. Dokumentieren Sie mindestens den Typ des gleitenden Durchschnitts, die Länge, den Ausgangspreis, das Balkenintervall, den Einstiegszeitpunkt, die Ausstiegslogik, die Gebühren, den Slippage und die Positionsgrößenbestimmung.
Bewerten Sie dann mehr als nur den Prozentsatz erfolgreicher Trades. Sinnvolle Kennzahlen sind die Gesamtrendite, der maximale Drawdown, die Anzahl der Trades, das Verhältnis von durchschnittlichem Gewinn zu durchschnittlichem Verlust, der Marktumsatz und die Performance in Trend- und Seitwärtsphasen. Ein System, das vor Gebühren hervorragend aussieht, kann sich verschlechtern, wenn häufig schnelle Crossover-Trades ausgeführt werden.
Trennen Sie außerdem Forschung und Optimierung. Wenn Sie Dutzende von MA-Kombinationen testen und nur das beste historische Ergebnis beibehalten, erhöhen Sie das Risiko, dass die gewählten Einstellungen eher zu Rauschen als zu einem dauerhaften Muster passen. Tests mit Daten außerhalb der Stichprobe und in verschiedenen Marktphasen sind aussagekräftiger als ein einzelner optimierter Backtest.
Fazit: Nutzen Sie das Kreuz als Trendinstrument, nicht als Prophezeiung.
Ein Golden Cross ist am besten als verzögerter Hinweis darauf zu verstehen, dass sich die kurzfristige Kursentwicklung gegenüber dem langfristigen Durchschnitt verstärkt hat. Ein Death Cross hingegen ist ein verzögerter Hinweis auf das Gegenteil. Ihr Wert liegt in der Anwendung eines konsistenten Trendrahmens, nicht in der Vorhersage eines exakten Hochs oder Tiefs.
Wenn Sie einen langsamen, leicht zu überprüfenden Regimefilter wünschen, ist ein 50/200-SMA-Crossover ein sinnvoller Benchmark zum Testen. Benötigen Sie eine schnellere Reaktion, eignen sich EMA-basierte oder kürzere Crossover-Perioden möglicherweise besser, allerdings mit dem Nachteil eines höheren Rauschens. Wenn Sie in Seitwärtsmärkten handeln, ist ein reines Crossover-System unter Umständen ungeeignet, es sei denn, Sie ergänzen es um einen Filter, der speziell für die Erkennung von Trendbedingungen entwickelt wurde.
Die hilfreichste Frage lautet daher nicht: „Ist das Golden Cross bullisch?“ oder „Ist das Death Cross bärisch?“ Diese Kategorien sind bereits in den Definitionen enthalten. Die bessere Frage ist: Passen Geschwindigkeit, Verzögerung, Handelsfrequenz und Ausfallmuster dieses Crossovers zu dem Markt, dem Zeitrahmen und dem Risikobudget, das Sie tatsächlich nutzen?