Startseite
» Nachrichten
»
Insolvenzrisiko von Kryptobörsen: Ein praktischer Leitfaden zur Prüfung von Reservenachweisen
Insolvenzrisiko von Kryptobörsen: Ein praktischer Leitfaden zur Prüfung von Reservenachweisen
Der Nachweis von Reserven (Proof-of-Reserves, PoR) kann eine wichtige Frage beantworten: Verfügt ein Krypto-Verwahrer zu einem bestimmten Zeitpunkt über genügend bestimmte Vermögenswerte, um bestimmte Kundenguthaben abzudecken? Er kann jedoch allein nicht die übergeordnete Frage beantworten: Ist die Börse solvent, liquide, rechtlich befugt, Ihre Vermögenswerte zurückzuzahlen, und frei von nicht offengelegten Verpflichtungen?
Diese Unterscheidung ist die Grundlage einer aussagekräftigen Prüfung der Zahlungsbilanz. Die Anlegerhinweise des Public Company Accounting Oversight Board (PCAOB) weisen darauf hin, dass Zahlungsbilanzberichte keine Abschlussprüfungen darstellen und möglicherweise nicht auf Verbindlichkeiten, Kundenrechte, Fremdkapital oder die zukünftige Angemessenheit der Rücklagen eingehen. Eine sorgfältige Prüfung betrachtet die Zahlungsbilanz daher als einen Nachweis – nicht als Solvenznachweis.
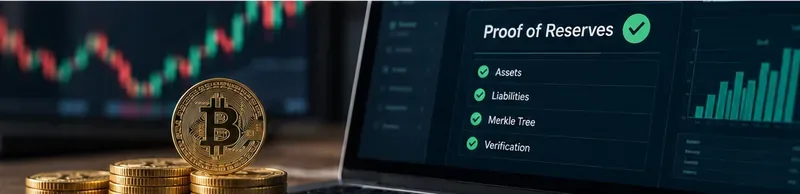
Ein konzeptionelles Dashboard zur Überprüfung der Rücklagen. Eine Momentaufnahme der Rücklagen kann nützliche Hinweise auf die Verwahrung liefern, aber die Insolvenzanalyse erfordert auch Verbindlichkeiten, rechtliche Trennung, Liquidität und umfassendere Finanzinformationen.
Was genau sollte ein guter Reservenachweis beweisen?
Ein sinnvolles PoR-System sollte es Ihnen zumindest ermöglichen, beide Seiten einer einfachen Beziehung zu bewerten:
Geprüfte, im Geltungsbereich liegende Rückstellungen ≥ geprüfte, im Geltungsbereich liegende Kundenverbindlichkeiten.
Der Begriff „im Geltungsbereich“ ist entscheidend. Wenn eine Börse BTC- und ETH-Reserven nachweist, aber Fiatgeld, Derivate als Sicherheiten, bestimmte Token oder einzelne Tochtergesellschaften ausklammert, beschreibt das resultierende Verhältnis nicht das gesamte Geschäft. Ebenso wenig sagt die Auflistung von Wallet-Adressen etwas darüber aus, was das Unternehmen seinen Kunden schuldet, sofern die Verbindlichkeiten nicht mit vergleichbarer Strenge ermittelt werden.
Ein Merkle-Baum wird häufig verwendet, um Kundenguthaben zu bestätigen, ohne die Identität und das Guthaben jedes einzelnen Kunden zu veröffentlichen. Jedes Konto wird zu einem Blatt in einem kryptografischen Baum; Nutzer können überprüfen, ob ihr Blatt zum veröffentlichten Wurzelknoten beiträgt. Einige Systeme ergänzen dies durch Zero-Knowledge-Beweise. Binance gibt beispielsweise an, dass sein aktueller Proof of Reason (PoR) Merkle-Bäume und zk-SNARKs verwendet, um zu beweisen, dass die Guthaben der Nutzer zu den aggregierten Nettoguthaben beitragen. Laut dem Verifizierungsleitfaden vom 5. August 2026 werden Snapshots am ersten Tag jedes Monats erstellt und die Ergebnisse bis zum siebten Tag veröffentlicht.
Kraken verwendet eine andere Implementierung: Auf der PoR-Seite wird beschrieben, wie ein unabhängiger Wirtschaftsprüfer einen anonymisierten Kontostand erfasst, einen Merkle-Baum erstellt, Signaturen verifiziert, die die Kontrolle über On-Chain-Adressen belegen, und die Reserven mit den Kundenguthaben vergleicht. Der angezeigte Snapshot vom 30. Juni 2026 weist Reservequoten von über 100 % für die aufgeführten relevanten Vermögenswerte aus. Diese Beispiele verdeutlichen, warum Sie die Methodik jeder einzelnen Börse genau lesen sollten, anstatt anzunehmen, dass „PoR“ ein einheitliches Verfahren bezeichnet.
Kurzübersicht der Prüftabelle: Was die einzelnen Prüfungen aussagen können und was nicht
Überprüfen
Nützliche Belege
Was es nicht beweist
Ihr Merkle-Beweis
Ihr Saldo war in der Summe der gebundenen Verbindlichkeiten enthalten.
Alle anderen Verbindlichkeiten wurden korrekt berücksichtigt.
Veröffentlichte Wallet-Guthaben
Vermögenswerte befinden sich an den aufgeführten Adressen
Die Börse besitzt sie frei von Pfandrechten und Kreditverpflichtungen.
Nachweis des Besitzes der Brieftasche
Exchange kontrolliert Schlüssel oder kann Adressen signieren
Vermögenswerte werden für Kunden rechtlich getrennt verwahrt.
Reservequote ≥100%
Die relevanten Vermögenswerte decken die relevanten Salden zum Stichtag ab.
Unternehmensweite Zahlungsfähigkeit oder zukünftige Liquidität
PoR-Bericht eines Drittanbieters
Es wurden externe Eingriffe durchgeführt
Eine vollständige Prüfung des Jahresabschlusses ist erforderlich, sofern nicht ausdrücklich anders angegeben.
Geprüfte Jahresabschlüsse
Umfassendere Vermögenswerte, Verbindlichkeiten, Kontrollen und Offenlegungen
Null operationelles, Markt-, Cyber- oder Verwahrungsrisiko
Schritt 1: Beginnen Sie auf der offiziellen PoR-Seite der Börse.
Beginnen Sie niemals mit einem Screenshot aus sozialen Medien, einer Tabelle eines Influencers oder einer kopierten Wallet-Liste. Öffnen Sie die offizielle Domain der Börse und suchen Sie die Seite mit den Reserven oder der Transparenz. Notieren Sie sich das Datum des Screenshot, das Veröffentlichungsdatum, die abgedeckten Vermögenswerte, die betroffenen juristischen Personen, den Verifizierungsmechanismus, die Reserveadressen, die Haftungsmethodik und alle Berichte Dritter.
Beginnen Sie mit den offiziellen Transparenzunterlagen der Börse und dokumentieren Sie die genaue Momentaufnahme, Methodik und den Umfang. Die Benutzeroberflächen unterscheiden sich je nach Börse und können sich im Laufe der Zeit ändern.
Ein konkretes Beispiel: Die offizielle PoR-Seite von Binance veröffentlicht ihren Mechanismus, Merkle-Root-Informationen und den Download der Reserveadresse. Die offizielle PoR-Seite von Kraken veröffentlicht Snapshot-Verhältnisse, abgedeckte Vermögenswerte und ihren Verifizierungsprozess.
Warnsignal: Eine Seite, die mit „100% Reserven“ wirbt, ohne Zähler, Nenner, Stichtag und enthaltene Produkte klar zu definieren.
Schritt 2: Überprüfen Sie, ob Ihr eigener Kontostand in der Verbindlichkeitsliste enthalten ist.
Dies ist der Teil, den ein einzelner Kunde oft am direktesten überprüfen kann. Besorgen Sie sich die von der Börse bereitgestellte Datensatz-ID, Merkle-Leaf-ID oder einen gleichwertigen Nachweis für den gewählten Snapshot. Vergewissern Sie sich, dass der angezeigte Saldo mit dem Kontostand zum Zeitpunkt des Snapshots übereinstimmt. Verwenden Sie anschließend den offiziellen Verifizierer oder ein dokumentiertes Open-Source-Tool, um den Pfad von Ihrem Leaf zum veröffentlichten Merkle-Root zu validieren.
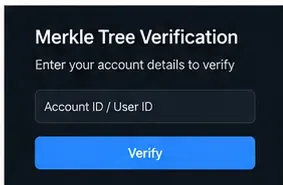
Eine konzeptionelle Merkle-Inklusionsprüfung. Die eigentliche Verifizierung sollte mithilfe des dokumentierten Tools der Börse oder einer unabhängig reproduzierbaren Methode und des mit Ihrem Konto-Snapshot verknüpften Nachweises erfolgen.
Der aktualisierte Leitfaden von Binance vom August 2026 nennt die Verifiziererversion 1.2.1 für den Zyklus ab dem 1. August 2026 und erklärt, wie Nutzer ihre Merkle-Leaf- und Record-ID abrufen können. Auch Kraken ermöglicht es Kunden, eine Merkle-Leaf-ID und deren Pfad zum Stammverzeichnis für unterstützte Überprüfungen zu verifizieren.
Wenn Ihr Nachweis gültig ist, haben Sie den Beleg, dass Ihr Saldo berücksichtigt wurde. Sie haben jedoch nicht unabhängig nachgewiesen, dass alle anderen Kunden berücksichtigt wurden, dass keine Verbindlichkeiten gegenüber Nichtkunden bestehen oder dass die Bilanzierungsregeln für Verbindlichkeiten wirtschaftlich vollständig sind.
Schritt 3: Überprüfen Sie die Reserve-Assets in der Blockchain
Laden Sie die offiziell veröffentlichten Reserveadressen herunter oder kopieren Sie sie. Überprüfen Sie für jede größere Blockchain die Adresse mit einem seriösen Block-Explorer oder, falls Sie einen eigenen Node betreiben, mit Ihrem eigenen Node. Vergleichen Sie die Kontostände anhand des angegebenen Snapshot-Blocks oder -Zeitpunkts, anstatt den aktuellen Kontostand blind mit einem älteren Bericht zu vergleichen.
Stellen Sie dann drei separate Fragen: Existiert der Vermögenswert? Besitzt die Börse die Kontrolle darüber? Steht er zur Begleichung von Kundenforderungen zur Verfügung? Die erste Frage lässt sich oft direkt in der Blockchain überprüfen. Die zweite kann durch signierte Nachrichten oder andere Eigentumsnachweise belegt werden. Die dritte ist schwieriger: Ein Blockchain-Saldo allein gibt in der Regel keine Auskunft darüber, ob der Vermögenswert verpfändet, geliehen, mit einem Pfandrecht belastet, einem anderen Vertragspartner geschuldet oder rechtlich außerhalb des Kundenpools ist.
Das PCAOB weist ausdrücklich darauf hin, dass ein PoR-Verfahren möglicherweise nicht aufdeckt, ob Vermögenswerte vorübergehend geliehen wurden, um die Reserven als ausreichend erscheinen zu lassen. Daher sollte ein unerklärlicher hoher Mittelzufluss kurz vor einer Stichtagserhebung – und dessen Umkehrung kurz danach – untersucht werden, auch wenn die reine Bewegung kein Beweis für Fehlverhalten ist.
Schritt 4: Deckungssumme für jedes Anlagegut neu berechnen
Verlassen Sie sich nicht allein auf das grüne „Vollständig gedeckt“-Siegel. Falls der Bericht Rückstellungs- und Kundenguthabensummen ausweist, berechnen Sie diese neu:
Eine Quote von 101 % ist wenig aussagekräftig, wenn wesentliche Verbindlichkeiten in der Methodik nicht berücksichtigt werden. Auch die Qualität der Vermögenswerte sollte geprüft werden. Eine Rückstellung, die aus denselben Vermögenswerten besteht, die Kunden geschuldet werden, ist leichter zu interpretieren als eine, die sich stark auf einen börsennotierten Token, wenig gehandelte Sicherheiten oder Vermögenswerte stützt, die aggressive Bewertungsabschläge erfordern.
Prüfen Sie, ob Kundenkredite oder Margin-Schulden mit den Kontoständen verrechnet werden und wie Sicherheiten bewertet werden. Binance hat 2024 Sicherheiteninformationen in sein PoR-System aufgenommen und gibt an, Abschläge auf besicherte Vermögenswerte vorzunehmen, um die Liquidität widerzuspiegeln. Im Januar 2026 änderte das Unternehmen außerdem den Umfang der Nettokontostände, nachdem die vorherige Darstellung plattformeigene Vermögenswerte so einbezogen hatte, dass die angezeigten Reservequoten verzerrt waren. Solche methodischen Änderungen sind genau der Grund, warum historische Kennzahlen nicht ohne Kenntnis der Definitionen verglichen werden sollten.
Schritt 5: Überprüfen Sie die Methodik der Verbindlichkeiten, nicht nur die Merkle-Berechnung.
Ein kryptografisch gültiger Merkle-Baum kann auch bei unvollständigen Daten zuverlässig gespeichert werden. Die entscheidenden Fragen sind buchhalterischer Natur:
Welche Kundenkonten, Produkte und Tochtergesellschaften sind enthalten?
Werden Spot-, Margin-, Futures-, Earn/Lending- und institutionelle Guthaben einheitlich behandelt?
Sind negative Salden zulässig und können sie die Gesamtverbindlichkeiten reduzieren?
Wie werden nicht realisierte Gewinne und Verluste aus Derivaten behandelt?
Sind Fiat-Ansprüche eingeschlossen?
Liegen Darlehen, Lieferantenverpflichtungen, Bürgschaften, Steuern, Rechtsansprüche und Verbindlichkeiten von verbundenen Unternehmen außerhalb des Verantwortungsbereichs?
Kann das Management die Population oder die Verfahren ohne unabhängige Einwände ändern?
Kraken beschreibt beispielsweise explizit, wie Futures-Bestände behandelt werden, und weist darauf hin, dass die Prüfung bestimmte, im Geltungsbereich liegende Vermögenswerte umfasst. Diese Offenlegung ist hilfreich, da sie es dem Nutzer ermöglicht, die Grenzen des Nachweises zu identifizieren. Die richtige Reaktion auf Ausschlüsse ist nicht automatisch „unsicher“, sondern besteht darin, zu vermeiden, einen begrenzten Nachweis auf die Zahlungsfähigkeit des gesamten Unternehmens zu extrapolieren.
Schritt 6: Lesen Sie den Bericht des Drittanbieters wie ein Wirtschaftsprüfer.
Achten Sie auf die Art des Auftrags und den genauen Wortlaut des Abschlussberichts. Die Begriffe „vereinbarte Prüfungshandlungen“, „Bestätigung“, „Überprüfung“ und „Abschlussprüfung“ sind nicht synonym. Bei vereinbarten Prüfungshandlungen kann das Management die durchzuführenden Maßnahmen festlegen, und der Prüfer berichtet über seine Ergebnisse; dies unterscheidet sich grundlegend von einem unabhängigen Bestätigungsvermerk zu einem Jahresabschluss.
Die Investorenempfehlung des PCAOB zu PoR-Berichten betont, dass PoR-Aufträge keine Wirtschaftsprüfungen darstellen und warnt davor, sich übermäßig auf sie zu verlassen. Prüfen Sie die Identität des Prüfers, seine Berufszulassung, seine Unabhängigkeit, den Berichtsstandard, den abgedeckten Zeitraum, festgestellte Ausnahmen und ob der Bericht für die Öffentlichkeit oder nur für einen eingeschränkten Nutzerkreis bestimmt ist.
Schritt 7: Gehen Sie über die Risikobewertung hinaus und prüfen Sie das tatsächliche Insolvenzrisiko.
Solvenz bedeutet mehr als nur ausreichend Kryptowährung zu einem bestimmten Zeitpunkt zu besitzen. Eine Börse kann über vollständig gedeckte Kunden-Wallets verfügen und dennoch an anderer Stelle innerhalb ihrer Unternehmensgruppe Verluste oder Liquiditätsengpässe erleiden. Prüfen Sie daher, sofern verfügbar, geprüfte Jahresabschlüsse, behördliche Meldungen, Verschuldung, Transaktionen mit verbundenen Unternehmen, Eigenhandel, Kreditvergabe, Sicherheitenpraktiken, rechtliche Rückstellungen und die Trennung von Kundengeldern.
Ein hilfreicher Vergleichspunkt ist ein börsennotiertes Unternehmen mit geprüfter Berichterstattung. Der Jahresbericht 2025 von Coinbase (Formular 10-K), eingereicht am 12. Februar 2026 , enthält den Bestätigungsvermerk einer unabhängigen Wirtschaftsprüfungsgesellschaft sowie ausführliche Finanzberichte und Risikohinweise. Laut Bericht führt Coinbase separate Konten für Unternehmens- und Kunden-Kryptovermögen, beschreibt die Verwahrungsvereinbarungen und gibt an, dass jährliche Prüfungen und vierteljährliche Überprüfungen die internen Kontroll- und Abstimmungsprozesse abdecken. Dies ist ein deutlich umfassenderer Nachweis als eine Momentaufnahme der Reserven, schließt aber dennoch Verwahrungs-, Cyber-, Markt- und Rechtsrisiken nicht aus.
Die rechtliche Trennung ist von entscheidender Bedeutung, da die zentrale Insolvenzfrage nicht nur lautet: „Wo befinden sich die Coins?“, sondern: „Wessen Eigentum sind sie im Insolvenzfall?“ Der globale Rahmen des Finanzstabilitätsrats (FSB) betont die effektive Trennung von Kundengeldern und dem Eigenvermögen des Dienstleisters. Die SEC-Mitarbeiter wiesen 2026 zudem darauf hin, dass Krypto-Assets, die nicht als Wertpapiere gelten, im Allgemeinen nicht durch den SIPA geschützt sind und Kunden im Insolvenzfall Verluste erleiden können. Bestimmte Regelungen gemäß Artikel 8 können jedoch dazu beitragen, Kundengelder außerhalb der Insolvenzmasse des Broker-Dealers zu halten.
Schritt 8: Auf Liquiditäts- und Konzentrationsprobleme achten
Die Gewinnermittlung vergleicht üblicherweise nominale Vermögenswerte mit Verbindlichkeiten. Ein Bank Run ist jedoch ein Liquiditätsereignis. Fragen Sie sich, wie schnell die Reserven Abhebungen ohne gravierende Preisauswirkungen oder operative Engpässe decken könnten.
Konzentrierte Reserven sollten in Ihrer Risikobewertung abgewertet werden, wenn sie illiquide Token, verbundene Vermögenswerte oder Vermögenswerte enthalten, deren Marktwert bei sinkendem Vertrauen in die Börse einbrechen könnte. Prüfen Sie außerdem, ob die Börse Verwahrung, Kreditvergabe, Market-Making, Token-Emission und Eigenhandel kombiniert. Die Analyse des Finanzstabilitätsrats zu multifunktionalen Krypto-Intermediären warnt davor, dass Kombinationen dieser Funktionen Hebelwirkung, Liquiditätsungleichgewichte, Interessenkonflikte und miteinander verbundene Risiken verstärken können.
Eine 10-minütige PoR-Audit-Checkliste
Frage
Passsignal
Warnsignal
Ist die Momentaufnahme aktuell?
Regelmäßige, datierte Berichte
Alte oder unregelmäßige Schnappschüsse
Können Sie Ihr Konto verifizieren?
Reproduzierbarer Merkle/zk-Beweis
Kein Nachweis der Einbeziehung auf Benutzerebene
Sind die Adressen öffentlich?
Herunterladbare Adressen und Eigentumsnachweise
Nur Gesamtansprüche
Sind Verbindlichkeiten definiert?
Klarer Produkt-/Unternehmensbereich und klare Methodik
Die Vermögenswerte werden ohne vergleichbare Verbindlichkeiten ausgewiesen.
Sind die Reserven von hoher Qualität?
Liquide Mittel, die den Kundenforderungen entsprechen
Schwer belastete/illiquide Sicherheiten
Gibt es eine externe Kontrolle?
Benannter unabhängiger Gutachter und eindeutiger Bericht
undefinierte „geprüfte“ Marketingsprache
Sind Kundengelder getrennt?
Klare vertragliche/rechtliche Trennungsangaben
Vermischung oder unklare Kundenzugehörigkeit
Sind umfassendere Finanzdaten verfügbar?
Geprüfte Abschlüsse/Offenlegungspflichten
PoR wurde als einziger Zahlungsfähigkeitsnachweis vorgelegt
Was sollte Sie dazu veranlassen, Ihr Wechselkursrisiko zu reduzieren?
Einzelne Anzeichen für eine drohende Insolvenz sind nicht aussagekräftig, doch mehrere Transparenzmängel sollten Ihre Risikobewertung verändern. Beispiele hierfür sind unerklärte Auszahlungsbeschränkungen, wiederholte Methodenänderungen ohne entsprechende Abstimmungen, fehlende Reserveadressen, die Unfähigkeit, Ihre Haftungseinbeziehung zu verifizieren, eine starke Abhängigkeit von einem verbundenen Token, eine unklare Vermögenstrennung, intransparente Kreditvergabe an verbundene Unternehmen oder die Behauptung des Managements, ein eingeschränkter PoR sei eine vollständige Prüfung.
Risikomanagement erfordert keine Vorhersage eines Börsenausfalls. Wenn Sie keine an einer Börse gehandelten Vermögenswerte benötigen, sollten Sie prüfen, ob das Kontrahentenrisiko notwendig ist. Die Selbstverwahrung beseitigt zwar das Insolvenzrisiko der Börse, birgt aber eigene Risiken im Zusammenhang mit privaten Schlüsseln, dem Betrieb und der Weitergabe von Vermögenswerten. Die Diversifizierung der Verwahrstellen kann die Konzentration auf einen einzelnen Kontrahenten verringern, macht aber schwache Verwahrstellen nicht zu sicheren.
Was PoR Ihnen rechtmäßig sagen kann
Ein gut konzipiertes System zum Nachweis von Reserven ist wertvoll. Es erschwert es Verwahrstellen, nicht existierende Reserven geltend zu machen, ermöglicht Kunden die Überprüfung, ob ihre Guthaben berücksichtigt wurden, und schafft wiederkehrende öffentliche Kontrollpunkte. Die kryptografische Verifizierung ist eine deutliche Verbesserung gegenüber einem unbegründeten Versprechen.
Die korrekte Schlussfolgerung nach einer erfolgreichen PoR-Prüfung ist jedoch zurückhaltend: Die Nachweise stützen die ausgewiesene Rückstellungsdeckung für die definierten Vermögenswerte und Verbindlichkeiten zum angegebenen Stichtag. Es bedeutet nicht: „Diese Börse kann nicht scheitern.“ Für eine Insolvenzanalyse sind die übrige Bilanz, die Rechte an Kundenvermögen, die Liquidität, die Verschuldung, verbundene Unternehmen, die betrieblichen Kontrollen und die Qualität der unabhängigen Prüfung erforderlich.
Informationen geprüft am 15. September 2026. Dieser Leitfaden dient ausschließlich Informationszwecken und stellt keine Finanz- oder Rechtsberatung dar. Die Regelungen zu Verwahrung und Insolvenz variieren je nach Rechtsordnung.