Startseite
» Nachrichten
»
Steuerliche Verlustverrechnung mit Kryptowährungen zum Jahresende: Ein praktischer Leitfaden für 2026
Steuerliche Verlustverrechnung mit Kryptowährungen zum Jahresende: Ein praktischer Leitfaden für 2026
Für US-amerikanische Krypto-Investoren bedeutet eine gute Verlustrealisierung zum Jahresende nicht einfach, „alles zu verkaufen, was im Wert gefallen ist“. Ziel ist es, gezielt Kapitalverluste zu realisieren, die Ihre Steuerposition verbessern, ohne das Anlageergebnis zu verschlechtern, Meldeprobleme zu verursachen oder vermeidbare Compliance-Risiken einzugehen. Sie sollten den Prozess abschließen, indem Sie genau wissen, welche Positionen Sie veräußert haben, wie hoch der realisierte Verlust war, welche Gewinne diese Verluste ausgleichen können, welche Unterlagen die Berechnung belegen und ob Ihr Portfolio nach dem Verkauf noch zu Ihrem Anlageplan passt.
Dieser Leitfaden berücksichtigt die US-amerikanischen Steuerrichtlinien und die Empfehlungen des IRS (Stand: September 2026). Digitale Vermögenswerte werden für die US-amerikanische Einkommensteuer grundsätzlich als Vermögen behandelt. Daher können der Verkauf oder Tausch dieser Vermögenswerte zu Kapitalgewinnen oder -verlusten führen, wenn sie als Kapitalanlagen gehalten werden. Landesgesetze, Unternehmensstrukturen, der Status als Händler oder Verkäufer, tokenisierte Wertpapiere, Derivate, Altersvorsorgekonten und ungewöhnliche DeFi-Transaktionen können die steuerliche Behandlung beeinflussen. Nutzen Sie den folgenden Prozess als Planungsrahmen und nicht als individuelle Steuerberatung. Die Übersicht des IRS finden Sie unter „ Digitale Vermögenswerte “ .
Was ein erfolgreicher Prozess zur Verlustverrechnung erreichen sollte
Bevor Sie einen Handel tätigen, definieren Sie, was „gut“ bedeutet. Eine erfolgreiche Jahresendprüfung sollte vier konkrete Ergebnisse liefern:
Eine abgeglichene Liste der realisierten und unrealisierten Gewinne und Verluste über alle Wallets und Konten hinweg, die Sie tatsächlich nutzen.
Ein dokumentierter Grund für die Realisierung jedes ausgewählten Verlusts, einschließlich des Steuerloses und seiner Basis.
Eine Schätzung, wie sich der realisierte Verlust auf Ihre bundesstaatliche Kapitalertragsteuerposition auswirkt, wobei zu berücksichtigen ist, dass das endgültige Steuerergebnis von Ihrer gesamten Steuererklärung abhängt.
Ein nach dem Handel bestehendes Portfolio, das auch nach Abzug von Gebühren, Spreads, Marktbewegungen und etwaigen Wiedereinstiegsentscheidungen noch akzeptabel ist.
Wenn Sie diese Ergebnisse nicht mit hinreichender Sicherheit erzielen können, ist es möglicherweise ratsam, Ihre Aufzeichnungen zu verbessern oder vor Handelsbeginn einen Steuerberater hinzuzuziehen.
Schritt 1: Beginnen Sie vor dem letzten Tag des Jahres.
Die Nutzung von Verlustvorträgen setzt voraus, dass eine steuerpflichtige Veräußerung im laufenden Steuerjahr erfolgt. Ein Warten bis zum Jahresende birgt unnötige Risiken hinsichtlich Ausführung und Buchhaltung. Börsen können Wartungsarbeiten durchführen, Auszahlungsverzögerungen verursachen, Orders können verschoben werden oder Kontobeschränkungen auftreten. Eine vor Jahresende eingeleitete Transaktion ist daher nutzlos, wenn die betreffende Veräußerung nicht dem vorgesehenen Steuerjahr zugeordnet wird.
Beginnen Sie die Überprüfung früh genug, um Aufzeichnungen abzugleichen, Lose auszuwählen, Transaktionen durchzuführen und die Dokumentation vor Jahresende zu sichern.
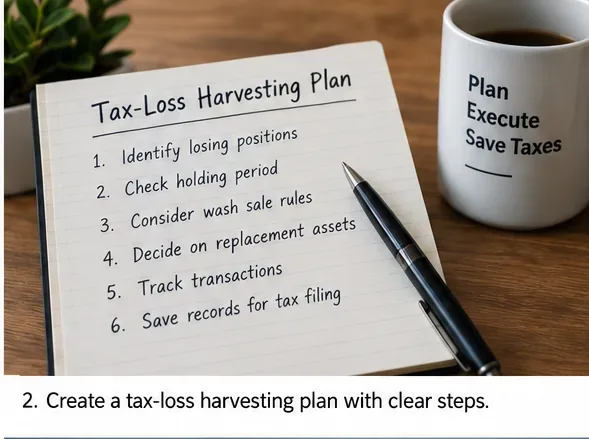
Erstellen Sie einen einfachen Zeitplan: Konten abgleichen, Gewinne und Verluste berechnen, Steuerpositionen prüfen, entscheiden, welche Positionen im Portfolio verbleiben, die gewählten Transaktionen durchführen und alle Belege sichern. Entscheidend ist hier nicht die Geschwindigkeit, sondern ob Sie jeden einzelnen Trade vor der Ausführung erklären können.
Schritt 2: Erstellen Sie eine vollständige Übersicht über Ihre Gewinne, Verluste und Kostenbasis.
Rufen Sie Transaktionshistorien von Verwahrungsbörsen, gehosteten Wallets, Selbstverwahrungs-Wallets und allen anderen Plattformen ab, auf denen Sie digitale Vermögenswerte verkauft, getauscht oder ausgegeben haben. Gehen Sie nicht davon aus, dass ein Brokerformular alle Transaktionen erfasst. Laut IRS müssen Steuerzahler Einkünfte, Gewinne und Verluste aus digitalen Vermögenswerten angeben, unabhängig davon, ob sie das Formular 1099-DA erhalten. Weitere Informationen finden Sie unter „ Das Formular 1099-DA verstehen“ .
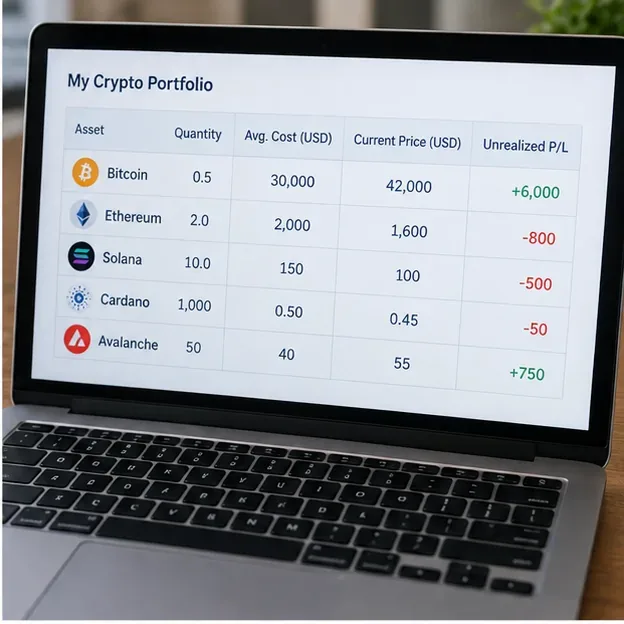
Überprüfen Sie das Portfolio nach Steuerlos und Kostenbasis, anstatt nur darauf zu achten, welche Coins unter ihren jüngsten Markthöchstständen notieren.
Ein nicht realisierter Verlust entsteht, wenn der aktuelle Wert einer Position unter ihrem angepassten Buchwert liegt. Ein Kursrückgang führt jedoch in der Regel nicht automatisch zu einem abzugsfähigen Kapitalverlust. Um den Verlust zu realisieren, ist üblicherweise ein Verkauf oder eine andere steuerpflichtige Veräußerung erforderlich. Die US-Steuerbehörde (IRS) erklärt, dass der Verkauf eines digitalen Vermögenswerts gegen US-Dollar in der Regel einen Gewinn oder Verlust zur Folge hat und dass auch der Tausch eines digitalen Vermögenswerts gegen einen anderen eine steuerpflichtige Veräußerung darstellen kann. Aktuelle Informationen finden Sie in den FAQs der IRS zu Transaktionen mit digitalen Vermögenswerten.
Verwechseln Sie nicht den Kontowert mit der Steuerbemessungsgrundlage.
Wenn Sie denselben Vermögenswert mehrmals gekauft haben, kann jede Käufe eine andere Basis und Haltedauer haben. Der Kurs einer Kryptowährung kann unter ihrem Allzeithoch liegen, während einige Ihrer Positionen noch profitabel sind. Die Gewinnmitnahme sollte daher auf konkreten Positionen basieren und nicht auf einem Chart, der einen Kursrückgang von 60 % anzeigt.
Schritt 3: Schätzen Sie die steuerlichen Auswirkungen ab, bevor Sie entscheiden, was Sie verkaufen.
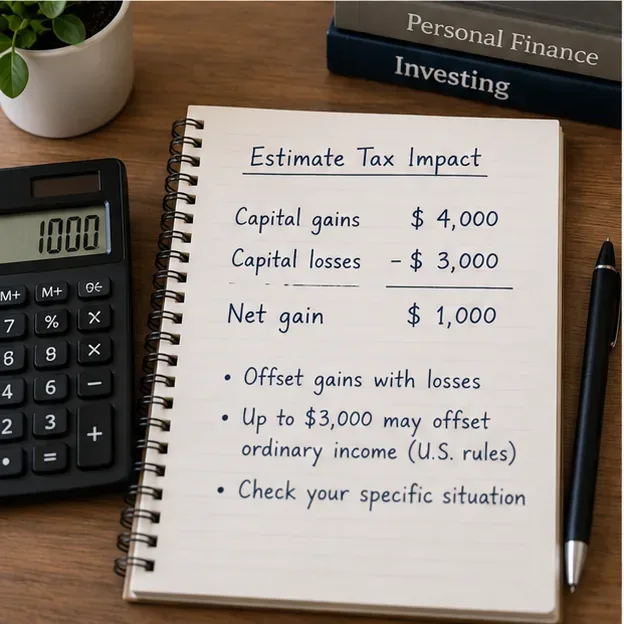
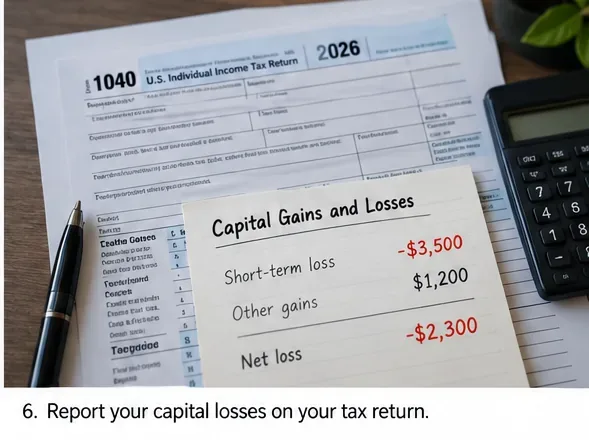
Kapitalverluste können mit Kapitalgewinnen verrechnet werden. Übersteigen Ihre gesamten Kapitalverluste Ihre Kapitalgewinne, können Privatpersonen in der Regel den niedrigeren Betrag des verbleibenden Nettoverlusts oder 3.000 US-Dollar von anderen Einkünften des Jahres abziehen, bzw. 1.500 US-Dollar bei getrennter Veranlagung von Ehegatten. Nicht genutzte Nettokapitalverluste können in der Regel in spätere Jahre vorgetragen werden. Die IRS fasst diese Regelungen in Thema Nr. 409, „Kapitalgewinne und -verluste“ , und in der Publikation 550 zusammen .
Schätzen Sie die Auswirkungen des vorgeschlagenen Verlustes auf Ihre gesamte Kapitalgewinnposition vor dem Handel ab; das endgültige Steuerergebnis hängt von der gesamten Rendite ab.
Angenommen, Sie haben realisierte Kapitalgewinne in Höhe von 12.000 US-Dollar und eine Position mit einem unrealisierten Kapitalverlust von 7.000 US-Dollar. Wenn Sie diese Position verkaufen und der Verlust vollständig realisiert wird, kann dieser den Nettokapitalgewinn mindern, bevor andere Verrechnungsregeln gemäß Anlage D und Steuerrückerstattungsposten angewendet werden. Dies ist vorteilhafter, als einen Verlustvortrag von 7.000 US-Dollar zu realisieren, wenn Sie keine laufenden Gewinne, ein geringes zu versteuerndes Einkommen und keinen Grund haben, mit einer baldigen Verwendung des Verlustvortrags zu rechnen.
Der entscheidende Qualitätsfaktor ist das Verhältnis von Nettogewinn zu Nettokosten . Schätzen Sie Handelsgebühren, Geld-Brief-Spanne, Slippage, das Risiko eines Ausfalls des Basiswerts und die Möglichkeit ein, dass sich eine Ersatzposition anders verhält. Ein Steuerabzug gleicht nicht automatisch einen durch einen Fehlkauf verursachten Anlageverlust aus.
Schritt 4: Wählen Sie vor der Bestellung die korrekte Steuercharge aus.
Dieser Schritt gewann insbesondere unter den nach 2025 geltenden Regeln zur Bewertung digitaler Vermögenswerte an Bedeutung. Für Transaktionen nach dem 31. Dezember 2025 gilt: Werden digitale Vermögenswerte bei einem Verwahrer gehalten und möchten Sie eine spezifische Identifizierung verwenden, müssen Sie laut IRS die Einheiten dem Verwahrer spätestens zum Zeitpunkt des Verkaufs, der Veräußerung oder der Übertragung anhand von vom Verwahrer akzeptierten Kennungen mitteilen und entsprechende Aufzeichnungen führen. Erfolgt keine gültige spezifische Identifizierung, werden gemäß der Standard-Identifizierungsregel die zuerst erworbenen Einheiten desselben Vermögenswerts in der jeweiligen Wallet oder dem jeweiligen Konto als zuerst veräußert behandelt. Ähnliche Regeln auf Wallet-Ebene gelten auch für nicht gehostete Wallets. Siehe hierzu die IRS-FAQs 82 bis 88 in den FAQs zu Transaktionen mit digitalen Vermögenswerten .
Das bedeutet, dass eine Strategie mit dem „höchsten Preis“ nur dann sinnvoll ist, wenn Ihre Identifizierung den Regeln entspricht und Ihr Broker diese akzeptiert. Notieren Sie sich vor dem Verkauf die Wallet bzw. das Konto, das Kaufdatum, den Kaufpreis, die Menge, das gewünschte Los, den erwarteten Erlös, die Haltedauer und die Methode zur Identifizierung der Anteile.
Wenn Ihre Basisdaten in verschiedenen Softwaretools widersprüchlich sind, sollten Sie diese umgehend abgleichen. Eine mathematisch attraktive Ernte, die auf dem falschen Grundstück basiert, kann größere Steuerprobleme verursachen als Untätigkeit.
Schritt 5: Realisieren Sie nur die Verluste, die noch wirtschaftlich sinnvoll sind.
Sobald die steuerlichen Auswirkungen und deren voraussichtliche Folgen geklärt sind, sollten Sie entscheiden, ob Sie das Anlagegut tatsächlich veräußern möchten. Steuerliche Erwägungen sollten Sie nicht dazu zwingen, eine Position aufzugeben, die Sie ansonsten beibehalten würden, wenn der erwartete Steuervorteil im Verhältnis zu den Investitionsfolgen gering ist.
Die gewählte Verfügung sollte erst dann durchgeführt werden, wenn das Los, der zu erwartende Verlust, die Gebühren und die Investitionsfolgen verstanden wurden.
Ein steuerpflichtiger Verkauf gegen Bargeld ist das deutlichste Beispiel, aber auch der Tausch einer Kryptowährung gegen eine andere kann eine steuerpflichtige Veräußerung darstellen. Beachten Sie, dass Transaktionsgebühren, die in digitalen Vermögenswerten bezahlt werden, selbst eine Veräußerung beinhalten können; IRS FAQ 97 besagt, dass die Verwendung digitaler Vermögenswerte zur Bezahlung von Transaktionsdienstleistungen zu einem Gewinn oder Verlust der für die Gebühr verwendeten Einheiten führen kann.
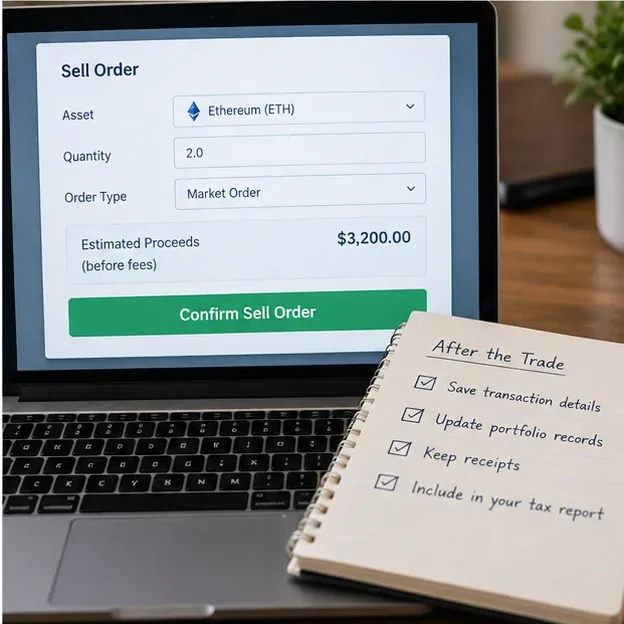
Speichern Sie nach der Ausführung die Handelsbestätigung und den tatsächlichen Erlös. Verwenden Sie in Ihrer Tabelle keine Schätzung vor dem Handel, wenn der endgültige Ausführungspreis oder die Gebühr das Ergebnis verändert hat.
Schritt 6: Entscheiden Sie, was nach dem Verkauf mit Ihrer Marktpräsenz geschieht.
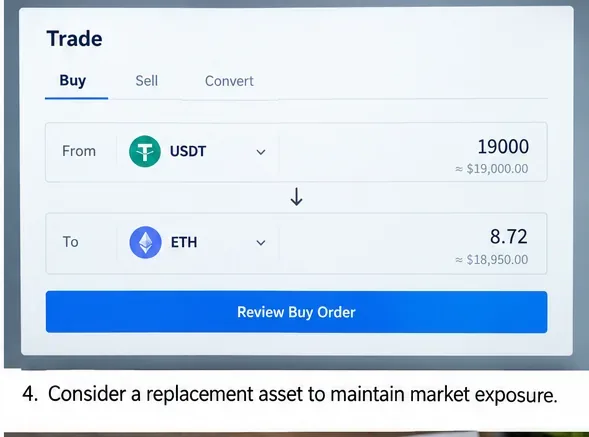
Ein realisierter Verlust verändert das Portfolio. Sie können in liquiden Mitteln bleiben oder eine stabile Position beibehalten, ein anderes Wertpapier erwerben oder Ihr Engagement später gegebenenfalls wieder aufnehmen. Die richtige Entscheidung hängt von Ihrer Anlagestrategie, Ihrer Risikotoleranz und den steuerlichen Regelungen für das verkaufte Wertpapier ab.
Ein Ersatzvermögenswert kann zwar einen Teil des Marktengagements erhalten, bringt aber eigene Preis-, Korrelations-, Steuer- und Ausführungsrisiken mit sich.
Vorsicht bei Annahmen zu Wash-Sales.
Verlassen Sie sich nicht auf die vereinfachte Behauptung, dass „die Wash-Sale-Regeln niemals für Kryptowährungen gelten“. Aktuelle Richtlinien des IRS besagen, dass Wash-Sale-Regeln grundsätzlich für digitale Vermögenswerte gelten, die für bundessteuerliche Zwecke auch als Aktien oder Wertpapiere gelten, einschließlich tokenisierter Wertpapiere. Die Anweisungen zum Formular 1099-DA 2026 enthalten spezifische Meldevorschriften für Wash-Sale-Meldevorgänge bei tokenisierten Wertpapieren, die gemäß Abschnitt 1091 des Internal Revenue Code als Aktien oder Wertpapiere behandelt werden. Siehe die Anweisungen zum Formular 1099-DA 2026 und die Anweisungen zu Anlage D.
Für viele herkömmliche Kryptowährungen, die nicht als Aktien oder Wertpapiere im Sinne von Paragraph 1091 gelten, findet die gesetzliche Regelung zur Vermeidung von Scheinverkäufen möglicherweise nicht in gleicher Weise Anwendung. Die Einstufung kann jedoch vom Einzelfall abhängen, und zukünftige Gesetze oder Richtlinien können das Ergebnis verändern. Wenn Ihre Strategie darauf beruht, dasselbe Asset zu verkaufen und sofort wieder zu kaufen, sollten Sie zunächst die steuerliche Einstufung des Assets und die geltende Rechtslage prüfen, anstatt sich auf eine allgemeine Krypto-Regel zu verlassen.
Schritt 7: Aufzeichnungen aufbewahren, die das Ergebnis reproduzieren können
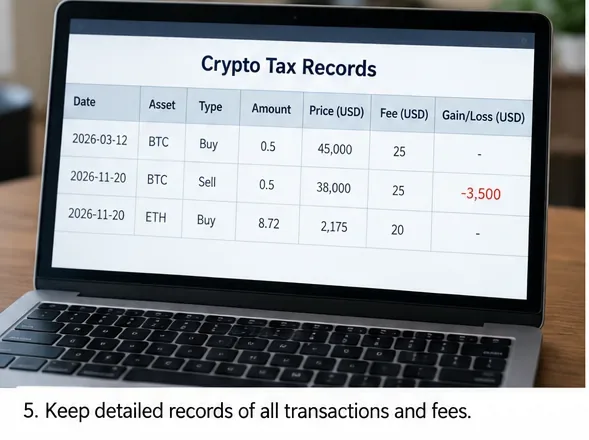
Ihre Dokumentation sollte es Ihnen – oder einem Bearbeiter Monate später – ermöglichen, den Handel ohne Rätselraten zu rekonstruieren. Speichern Sie Transaktions-IDs, Zeitstempel, Mengen, Wallet- oder Kontokennungen, Erwerbsdatensätze, Basis, Gebühren, Erlöse, spezifische Identifikationsanweisungen, Brokerbestätigungen und zugehörige Börsenabrechnungen.
Es müssen ausreichend Belege auf Transaktionsebene aufbewahrt werden, um die Basis, den Erlös, die Haltedauer, die Gebühren und das tatsächlich veräußerte Los nachzuvollziehen.
Die US-Steuerbehörde (IRS) verpflichtet Steuerzahler zur Aufbewahrung von Unterlagen, die ihre Angaben in der Steuererklärung belegen. Dazu gehören Aufzeichnungen über Einnahmen, Verkäufe, Tauschgeschäfte, Veräußerungen, Übertragungen und Marktwerte digitaler Vermögenswerte. Die Anforderungen an die Aufbewahrung von Unterlagen werden in FAQ 95 der FAQ zu Transaktionen mit digitalen Vermögenswerten erläutert .
Ein starkes Qualitätsmerkmal ist, wenn Ihre Steuersoftware, die Aufzeichnungen Ihres Brokers und Ihre unabhängige Transaktionshistorie hinsichtlich Menge, Erlös und Anschaffungskosten übereinstimmen. Sollten Abweichungen auftreten, untersuchen Sie diese vor der Abgabe Ihrer Steuererklärung.
Schritt 8: Formular 1099-DA abgleichen und Formular 8949 sowie Anlage D vorbereiten
Die Meldepflichten für Broker sind 2026 wichtiger als 2025. Seit 2025 müssen Broker Bruttoerlöse bestimmter Transaktionen auf dem Formular 1099-DA melden. Für Verkäufe nach 2025 müssen sie in der Regel auch die Anschaffungskosten für digitale Vermögenswerte angeben, die als meldepflichtige Wertpapiere gelten. Gemäß den Anweisungen von 2026 wird ein digitaler Vermögenswert im Allgemeinen zu einem meldepflichtigen Wertpapier, wenn er nach 2025 in einem Konto erworben wurde, für das der Broker Verwahrungsdienstleistungen erbrachte, und bis zur Veräußerung in diesem Konto verblieb (vorbehaltlich detaillierter Ausnahmen). Digitale Vermögenswerte, die vor 2026 erworben oder an den Broker übertragen wurden, gelten in diesem Zusammenhang in der Regel nicht als meldepflichtige Wertpapiere. Siehe die Anweisungen zum Formular 1099-DA für 2026 .
Gleichen Sie die Brokerberichte mit Ihren eigenen Aufzeichnungen ab und melden Sie anschließend die entsprechenden Kapitaltransaktionen auf Formular 8949 und fassen Sie diese in Anlage D zusammen.
Gehen Sie nicht davon aus, dass das Formular 1099-DA für jedes Objekt automatisch vollständig oder korrekt ist. Bei übertragenen Vermögenswerten und älteren Beständen kann die vom Broker gemeldete Basis fehlen, und ausländische oder nicht meldepflichtige Standorte stellen das Formular möglicherweise gar nicht aus. Steuerpflichtige bleiben für die Meldung der korrekten Beträge verantwortlich.
Die meisten Veräußerungen von Anlagevermögen werden auf Formular 8949 gemeldet und in Anlage D zusammengefasst. Die aktuellen Anweisungen des IRS unterscheiden zwischen Meldefeldern für digitale Vermögenswerte und Haltefristen. Verwenden Sie für die Steuererklärung die Formulare des jeweiligen Veranlagungsjahres und kopieren Sie nicht das Format eines Vorjahres.
Woran man erkennt, ob die Strategie funktioniert hat
Nach der Abwicklung der Transaktionen sollte das Ergebnis anhand messbarer Indikatoren und nicht allein anhand der Höhe des realisierten Verlusts bewertet werden.
Überprüfen
Gutes Ergebnis
Grund zum Überdenken
Steuereffekt
Der realisierte Verlust gleicht Gewinne aus oder schafft einen nutzbaren Verlustvortrag, der mit Ihrer Gesamtrendite im Einklang steht.
Der Verlust schafft nur wenig kurzfristigen Nutzen und der Handel verursacht erhebliche wirtschaftliche Kosten.
Losgenauigkeit
Die Angaben zu den veräußerten Einheiten, der Basis, der Haltedauer und den Identifikationsdaten stimmen überein.
Broker-, Wallet- und Steuersoftware-Aufzeichnungen identifizieren unterschiedliche Lose.
Portfolio-Passung
Sie sind mit der resultierenden Allokation und dem damit verbundenen Risiko weiterhin einverstanden.
Der Steuertrick zwingt Sie dazu, ein Anlagegut aufzugeben oder einen Ersatz zu beschaffen, den Sie eigentlich nicht wollen.
Ausführungskosten
Gebühren, Spread und Slippage sind im Verhältnis zum erwarteten Steuervorteil gering.
Handelskosten oder Marktbewegungen zehren einen Großteil des erwarteten Nutzens auf.
Dokumentation
Die Berechnung lässt sich anhand der Quelldatensätze reproduzieren.
Der Verlust hängt von fehlenden Basisdaten, geschätzten Terminen oder ungeklärten Überweisungen ab.
Wann sollten Sie den Kurs ändern oder die Ernte einstellen?
Die Nutzung von Verlustvorträgen ist nicht automatisch vorteilhafter, wenn der Verlust höher ist. Ändern Sie Ihre Strategie, wenn die Aufzeichnungen unzuverlässig sind, das Vermögen möglicherweise einer nicht analysierten Wash-Sale-Regelung unterliegt, der erwartete Steuervorteil geringer ist als die Handels- und Anlagekosten, die Transaktion Ihr angestrebtes Portfolio erheblich beeinträchtigen würde oder die Position Derivate, Kreditgeschäfte, Staking, Liquiditätspools, Unternehmenskonten oder andere Strukturen umfasst, deren steuerliche Behandlung komplexer ist als bei einem einfachen Kapitalvermögensverkauf.
Verwenden Sie einen schriftlichen Entscheidungsprozess und brechen Sie ab, wenn die steuerlichen Annahmen, die Berechnungsgrundlagen oder die Investitionsfolgen nicht ausreichend klar sind.
Eine professionelle Überprüfung sollten Sie auch in Betracht ziehen, wenn Sie große Gewinne, erhebliche Überträge, viele selbstverwaltete Wallets, migrierte Basiswerte aus Aufzeichnungen vor 2025, tokenisierte Wertpapiere, ein hohes Transaktionsvolumen oder eine wesentliche Diskrepanz zwischen den Formularen 1099-DA und Ihren eigenen Berechnungen haben.
Checkliste zur steuerlichen Verlustrealisierung von Kryptowährungen zum Jahresende
Gleichen Sie alle Börsen und Wallets ab, die steuerpflichtige Transaktionen enthalten.
Realisierte Ergebnisse von nicht realisierten Preisrückgängen trennen.
Prüfen Sie die kurz- und langfristigen Haltefristen.
Bitte prüfen Sie die Grundlage und die Identifizierungsmethode für jedes Los, das Sie verkaufen möchten.
Schätzen Sie ab, wie sich der Verlust auf Ihre gesamte Kapitalgewinnposition auswirkt.
Vergleichen Sie den erwarteten Steuervorteil mit Gebühren, Spread, Slippage und Anlagerisiko.
Prüfen Sie, ob für das betreffende Wirtschaftsgut Regeln zur Verlustverrechnung oder andere Sonderregeln gelten.
Führen Sie die Maßnahmen frühzeitig durch, um operative Probleme zum Jahresende zu vermeiden.
Speichern Sie Transaktionsbestätigungen, IDs, Gebühren, Erlöse und Identifikationsdatensätze.
Gleichen Sie das Formular 1099-DA vor der Einreichung mit Ihren unabhängigen Aufzeichnungen ab.
Fazit
Die effektivste Strategie zur steuerlichen Verlustverrechnung im Kryptobereich zum Jahresende ist selektiv, dokumentiert und wirtschaftlich sinnvoll. Ein realisierter Verlust kann wertvoll sein, wenn er steuerpflichtige Gewinne ausgleicht oder einen nützlichen Verlustvortrag ermöglicht. Steuerersparnisse sollten jedoch nicht isoliert betrachtet werden. Das Ergebnis ist nur dann positiv, wenn die Steuerberechnung nachvollziehbar ist, die Losidentifizierung korrekt ist, die Aufzeichnungen vollständig sind und das Portfolio nach dem Handel weiterhin sinnvoll ist.
Für 2026 ist besonderes Augenmerk auf die Identifizierung der Basiswerte auf Wallet- und Kontoebene sowie auf die erweiterten Meldepflichten gemäß Formular 1099-DA zu legen. Aufgrund dieser Änderungen ist die genaue Auswahl der Lose und der Abgleich der Aufzeichnungen wichtiger als die bloße Anzeige eines roten Betrags im Portfolio.