Startseite
» Wissen
»
Kryptosteuern für Einsteiger: So verfolgen und melden Sie Ihre Transaktionen
Kryptosteuern für Einsteiger: So verfolgen und melden Sie Ihre Transaktionen
Wenn Sie sich mit Kryptosteuern noch nicht auskennen, ist Folgendes besonders wichtig: Das US-amerikanische Finanzamt (IRS) behandelt digitale Vermögenswerte für die Einkommensteuer als Vermögen, und viele gängige Kryptoaktivitäten können zu steuerpflichtigen Einkünften oder Kapitalgewinnen bzw. -verlusten führen. Dazu gehören der Verkauf von Kryptowährungen gegen US-Dollar, der Tausch digitaler Vermögenswerte, das Ausgeben von Kryptowährungen und der Erhalt digitaler Vermögenswerte aus Aktivitäten wie Staking oder Mining. Das bloße Halten von Kryptowährungen, der Kauf mit US-Dollar oder das Verschieben zwischen Ihren Wallets wird in der Regel anders behandelt.
Dieser Leitfaden konzentriert sich auf die US-amerikanischen Bundessteuerbestimmungen und berücksichtigt die IRS-Richtlinien vom September 2026. Für die Steuern der einzelnen Bundesstaaten können zusätzliche Anforderungen gelten, und spezielle Situationen wie Unternehmen, Trusts, größere Schenkungen, Derivate, tokenisierte Wertpapiere, DeFi-Transaktionen, ausländische Konten oder strittige Bilanzierungsunterlagen können eine professionelle Beratung erforderlich machen. Die IRS bietet eine aktuelle Übersicht unter „ Digitale Vermögenswerte“ .
Beginnen wir mit dem größten Irrtum: Ein Kryptohandel kann steuerpflichtig sein, selbst wenn kein Geld auf Ihrem Bankkonto eingeht.
Bestätigt: Der Tausch eines digitalen Vermögenswerts gegen einen anderen kann steuerlich als Veräußerung gelten. Wenn Sie Bitcoin gegen Ether tauschen, wird die Transaktion nicht ignoriert, nur weil Sie die Bitcoin nicht in Bargeld umgewandelt haben. Das Finanzamt behandelt digitale Vermögenswerte als Vermögen, daher hängt der Gewinn oder Verlust aus den abgegebenen Bitcoin im Allgemeinen von deren Wert zum Zeitpunkt des Tauschs im Vergleich zu Ihrem angepassten Buchwert ab.
Maßnahme: Markieren Sie jeden Verkauf, Tausch, Handel, Kauf mit Kryptowährung und jede sonstige Veräußerung in Ihrer Transaktionshistorie. Beschränken Sie Ihre Steuererklärung nicht allein auf Bankeinzahlungen.
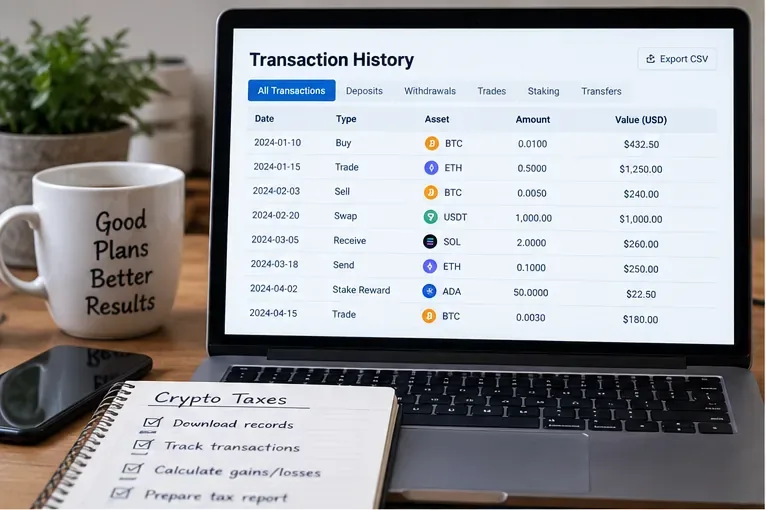
Schritt 1: Sammeln Sie Aufzeichnungen von jeder Börse, Wallet und jedem Protokoll, das Sie verwendet haben.
Ihre Steuerberechnung ist nur so vollständig wie Ihre Transaktionshistorie. Laden Sie Aufzeichnungen von zentralisierten Börsen herunter, überprüfen Sie Ihre Wallet-Verläufe und sammeln Sie Daten von allen Plattformen, auf denen Sie digitale Vermögenswerte gekauft, verkauft, getauscht, verdient, gesendet oder empfangen haben. Bewahren Sie die originalen CSV-Exporte oder Kontoauszüge auf, anstatt sich nur auf ein Jahresend-Dashboard zu verlassen, das sich später ändern könnte.
Sammeln Sie zunächst die Transaktionsverläufe von allen Börsen, Wallets und Diensten, die Sie genutzt haben. Bewahren Sie die Originalexporte auf, um spätere Berechnungen auf die entsprechenden Datensätze zurückführen zu können.
Laut IRS müssen Steuerzahler Unterlagen aufbewahren, die ihre Angaben in der US-amerikanischen Einkommensteuererklärung belegen. Relevante Unterlagen können Quittungen, Verkaufsbelege, Tauschbelege, Übertragungsbelege, Marktwertnachweise und andere Dokumente umfassen. Weitere Informationen finden Sie in den FAQs des IRS zu Transaktionen mit digitalen Vermögenswerten .
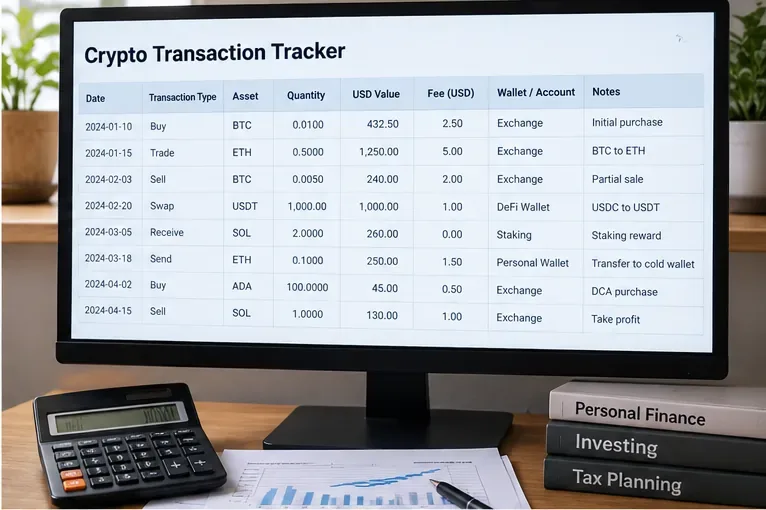
Welche Informationen sollten Sie erfassen?
Feld
Warum es wichtig ist
Datum und Uhrzeit
Hilft dabei, Anschaffungs- und Veräußerungsdaten sowie die Haltedauer zu ermitteln.
Anlage und Menge
Gibt genau an, was erworben, erhalten, übertragen oder veräußert wurde.
Transaktionstyp
Unterscheidet Käufe, Verkäufe, Tauschgeschäfte, Prämien, Überweisungen, Geschenke und sonstige Aktivitäten.
US-Dollar-Marktwert
In vielen Situationen ist es notwendig, Einkommen, Erlöse und Anschaffungskosten zu ermitteln.
Gebühren
Einige Transaktionskosten können sich auf die Anschaffungskosten oder den erzielten Betrag auswirken; die Behandlung hängt von der jeweiligen Transaktion ab.
Wallet oder Konto
Wichtig, da die aktuellen Regeln zur Identifizierung digitaler Vermögenswerte auf Wallet- oder Kontoebene gelten.
Transaktions-ID oder Hash
Bietet, sofern verfügbar, eine nachvollziehbare Verbindung zu einer On-Chain-Transaktion.
Quelldokument
Zeigt an, woher die Zahlen stammen, falls Sie diese später abgleichen müssen.
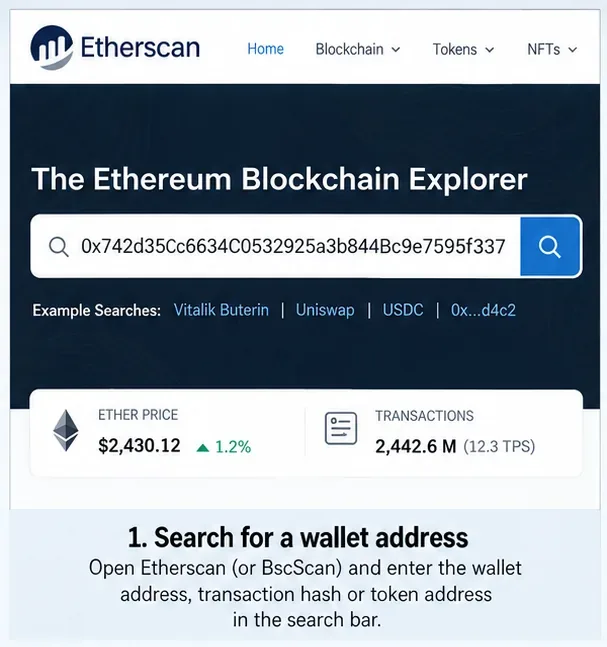
Das hängt von den Umständen ab: Ein Blockchain-Explorer zeigt zwar Mengen und Adressen an, gibt aber keine verlässliche Auskunft über den steuerlichen Charakter der Transaktion oder Ihre US-Dollar-Basis. Auch bei Börsenexporten werden möglicherweise Transaktionen, die andernorts stattgefunden haben, nicht erfasst.
Aktion: Erstellen Sie eine Masterliste, die alle Quellen kombiniert und dabei die ursprüngliche Quelle für jede Zeile beibehält.
Schritt 2: Transaktionen vor der Steuerberechnung klassifizieren.
Berechnen Sie Gewinne erst, wenn Sie wissen, was jede Transaktion genau bedeutet. Eine Überweisung zwischen Ihren Wallets ist nicht dasselbe wie ein Verkauf. Eine Staking-Belohnung ist nicht dasselbe wie der Kauf von Coins mit Bargeld.
Klassifizieren Sie jede Zeile, bevor Sie die Steuer berechnen. Käufe, Veräußerungen, Einkommensereignisse und Selbstübertragungen können unterschiedliche steuerliche Folgen haben.
Gängige Transaktionsarten
Aktivität
Allgemeine Bundesbehandlung
Anfängeraktion
Kryptowährung mit US-Dollar kaufen
Im Allgemeinen stellt eine Veräußerung an sich keine steuerpflichtige Veräußerung dar.
Datum, Anzahl der Einheiten, Kaufbetrag und anrechenbare Anschaffungskosten für die Anschaffungskostenbasis erfassen.
Kryptowährung halten
Allein durch das Halten von Wertpapieren entsteht im Allgemeinen kein steuerpflichtiges Einkommen oder Gewinn.
Bewahren Sie die Erwerbsnachweise auch dann auf, wenn Sie keinen Verkauf getätigt haben.
Verkaufe Kryptowährung gegen Dollar
Im Allgemeinen entsteht ein Kapitalgewinn oder -verlust, wenn die Immobilie als Kapitalvermögen gehalten wird.
Der Spielerlös basiert auf der Anzahl der veräußerten Einheiten.
Tausche eine Kryptowährung gegen eine andere
Im Allgemeinen handelt es sich um eine steuerpflichtige Veräußerung des aufgegebenen Vermögenswerts.
Erfassen Sie den Verkehrswert zum Zeitpunkt des Tauschs.
Kryptowährung für Waren oder Dienstleistungen ausgeben
Im Allgemeinen eine Verfügung, die einen Gewinn oder einen Verlust erzeugen kann.
Notieren Sie Ihre Ausgaben und deren angemessenen Marktwert.
Erhalten Sie Staking- oder Mining-Belohnungen
Kann ein regelmäßiges Einkommen generieren; Fakten und Zeitpunkt sind entscheidend.
Erfassen Sie den erhaltenen Betrag und den Verkehrswert, sofern diese in die Einkommensberechnung einbezogen werden müssen.
Überweisungen zwischen Ihren eigenen Wallets
Grundsätzlich ist es an sich nicht steuerpflichtig.
Kennzeichnen Sie beide Seiten als Selbstübertragung, damit die Software dies nicht fälschlicherweise für einen Verkauf hält.
Bestätigt: Laut IRS ist die Übertragung digitaler Vermögenswerte von einer Wallet, einem Konto oder einer Adresse, die Ihnen gehört, auf eine andere, die Ihnen gehört, im Allgemeinen steuerfrei. Werden digitale Vermögenswerte jedoch zur Zahlung der Transaktionsgebühr verwendet oder einbehalten, kann der Verkauf dieser Gebühreneinheiten gemäß den aktuellen IRS-Richtlinien selbst einen Gewinn oder Verlust generieren.
Vorgehen: Ausgehende Überweisungen mit entsprechenden eingehenden Überweisungen abgleichen, bevor unerklärte Abhebungen als Verkäufe behandelt werden.
Schritt 3: Kapitaltransaktionen von ordentlichen Einkünften trennen
Für viele Privatanleger gelten Kryptowährungen, die zu Anlagezwecken gehalten werden, als Kapitalvermögen. Beim Verkauf oder Tausch wird üblicherweise ein Kapitalgewinn oder -verlust berechnet. Digitale Vermögenswerte, die als Vergütung, Mining-Belohnungen, Staking-Belohnungen oder sonstige Einkünfte erhalten werden, können hingegen zu regulärem Einkommen führen, sobald sie eingehen oder die geltenden Steuervorschriften die Einbeziehung dieser Einkünfte vorsehen.
Die US-Steuerbehörde (IRS) weist Privatpersonen an, Verkäufe und andere Kapitaltransaktionen gegebenenfalls mit dem Formular 8949 zu melden und Kapitalgewinne sowie abzugsfähige Kapitalverluste in Anlage D zusammenzufassen. Gewöhnliche Einkünfte aus nicht-gewerblicher Tätigkeit mit digitalen Vermögenswerten können gegebenenfalls mit dem Formular 1040 oder Anlage 1 angegeben werden; für selbstständige Tätigkeiten kann Anlage C erforderlich sein . Weitere Informationen zur Meldung von Transaktionen mit digitalen Vermögenswerten finden Sie auf der Website der IRS .
Aktion: Fügen Sie Ihrem Tracker eine Spalte „Steuerkategorie“ hinzu: Kapitalabfluss, ordentliches Einkommen, Selbstübertragung, Kauf, Schenkung oder Überprüfung erforderlich.
Schritt 4: Berechnen Sie die Anschaffungskosten, den Erlös und den Gewinn oder Verlust.
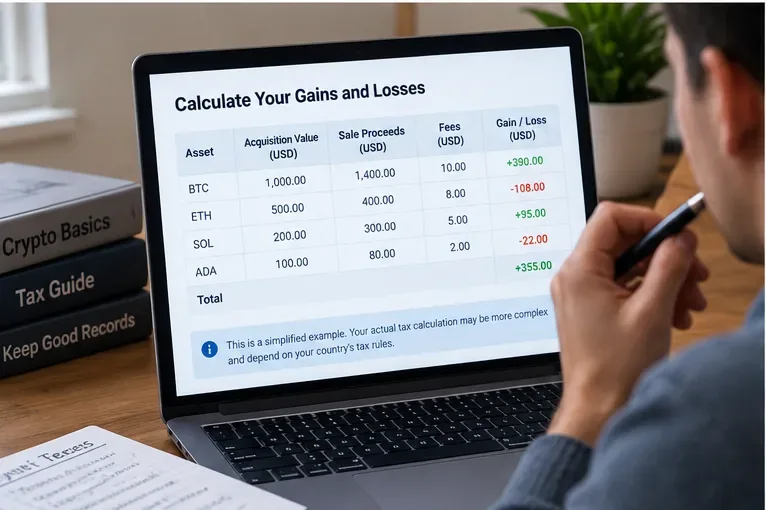
Bei einem einfachen Verkauf von Anlagevermögen gilt vereinfacht gesagt Folgendes:
Gewinn oder Verlust = realisierter Betrag − angepasste Basis.
Angenommen, Sie haben 0,05 BTC für 2.000 $ gekauft und diese später für 3.000 $ verkauft. Andere Anpassungen einmal außer Acht gelassen, läge der Gewinn bei 1.000 $. Hätten Sie für 1.600 $ verkauft, wäre der Verlust 400 $. In der Realität können die Berechnungen abweichen, da Transaktionskosten und die Losnummerierung eine Rolle spielen.
Bei Kapitaltransaktionen ist jede Veräußerung der korrekten Basis zuzuordnen und mit dem erzielten Betrag zu vergleichen. Gebühren und die Losidentifizierung können das Ergebnis beeinflussen.
Gehen Sie nicht davon aus, dass Ihre Börse Ihre vollständige Basis kennt.
Bestätigt: Das Formular 1099-DA ist nun Teil des bundesweiten Meldesystems für Transaktionen mit Brokern digitaler Vermögenswerte. Broker begannen in der Regel mit der Meldung der Bruttoeinnahmen für meldepflichtige Transaktionen, die am oder nach dem 1. Januar 2025 durchgeführt wurden. Die Meldung der Anschaffungskosten wird für bestimmte Transaktionen schrittweise eingeführt, beginnend mit Vermögenswerten, die nach 2025 erworben wurden. Die US-Steuerbehörde (IRS) wies darauf hin, dass die meisten Formulare 1099-DA für Transaktionen aus dem Jahr 2025 die Anschaffungskosten nicht enthalten, sodass Steuerzahler diese oft selbst berechnen mussten. Aktuelle Informationen finden Sie unter „ Understanding your Form 1099-DA“ .
Ob ein Broker eine Meldepflicht hat , hängt von verschiedenen Faktoren ab, darunter die Art des Vermögenswerts, das Erwerbsdatum, der Meldestatus des Brokers und ob ihm ausreichend Informationen vorliegen. Vermögenswerte, die aus einer Selbstverwahrungs-Wallet an eine Börse übertragen wurden, können besonders schwer abzugleichen sein, wenn der Broker die ursprünglichen Erwerbsdaten nie erhalten hat.
Vorgehensweise: Vergleichen Sie jedes 1099-DA mit Ihren eigenen Aufzeichnungen, anstatt es als vollständigen Ersatz für diese zu betrachten.
Schritt 5: Verwenden Sie die korrekte Chargenkennung in jedem Wallet oder Konto.
Hier können ältere Online-Erklärungen irreführend sein. Die aktuellen IRS-Regeln schreiben im Allgemeinen vor, dass die Basisbestimmung innerhalb der jeweiligen Wallet oder des jeweiligen Kontos, in dem die Anteile gehalten werden, erfolgen muss und nicht frei anhand identischer Vermögenswerte, die an anderer Stelle verwahrt werden, ausgewählt werden darf.
Wenn Sie eine ausreichend genaue Identifizierung vornehmen, können Sie möglicherweise die einzelnen Einheiten identifizieren, die veräußert werden. Wenn Sie keine gültige genaue Identifizierung vornehmen, wird standardmäßig von den zuerst erworbenen Einheiten desselben Vermögenswerts in dieser Wallet oder diesem Konto ausgegangen. Die US-Steuerbehörde (IRS) erläutert diese Regelungen für die Zeit nach 2024 in ihren FAQs zu digitalen Vermögenswerten .
Maßnahme: Lassen Sie Steuersoftware nicht unbemerkt alle Bitcoin-Partien über alle Wallets hinweg zusammenfassen, es sei denn, deren Methode entspricht den aktuellen IRS-Vorschriften und Ihren Aufzeichnungen. Überprüfen Sie die Einstellungen zur Auswahl der Partien und bewahren Sie Nachweise über jegliche spezifische Identifizierung auf.
Schritt 6: Ermitteln Sie, ob es sich um kurzfristige oder langfristige Gewinne handelt.
Bei Kapitalvermögen beeinflusst die Haltedauer, wo Transaktionen gemeldet werden und kann sich auf den Steuersatz auswirken. Laut den Anweisungen zum Formular 8949 für 2025 gilt eine Haltedauer von einem Jahr oder weniger im Allgemeinen als kurzfristig; längere Haltedauern gelten im Allgemeinen als langfristig.
Für Transaktionen mit digitalen Vermögenswerten gibt es nun eigene Felder im Formular 8949. Im Formular für 2025 werden kurzfristige Transaktionen mit digitalen Vermögenswerten in den Feldern G, H oder I und langfristige Transaktionen in den Feldern J, K oder L erfasst, je nachdem, ob die Anschaffungskosten angegeben wurden und ob ein Formular 1099-DA eingegangen ist. Beachten Sie stets die Anweisungen für das Steuerjahr, für das Sie die Steuererklärung abgeben, da sich die Formulare ändern können. Die offiziellen Anweisungen zum Formular 8949 finden Sie hier .
Maßnahme: Berechnen Sie die Haltedauer für jede Veräußerung und trennen Sie kurzfristige und langfristige Transaktionen.
Schritt 7: Formular 1099-DA und andere Steuerdokumente abgleichen
Ein weit verbreitetes Missverständnis ist, dass „keine Steuererklärung keine Steuern bedeutet“. Das ist falsch. Die US-Steuerbehörde (IRS) gibt ausdrücklich an, dass Einkünfte, Gewinne und Verluste aus digitalen Vermögenswerten gemeldet werden müssen, selbst wenn Sie kein Formular 1099-DA, W-2, 1099 oder eine andere Informationsmeldung erhalten.
Ein weiterer Fehler ist das Gegenteil: anzunehmen, dass alle Zahlen in einem Brokerkontoauszug automatisch vollständig sind. Ein Broker kennt möglicherweise den Bruttoerlös eines Verkaufs, aber nicht die Basis der von einer anderen Plattform übertragenen Coins. Ausländische Broker stellen unter Umständen kein US-Formular 1099-DA aus, selbst wenn die Transaktion dennoch in der US-Steuererklärung anzugeben ist.
Maßnahme: Gleichen Sie die Steuererklärungen Ihres Brokers mit Ihrem Transaktionsbuch ab. Prüfen Sie vor der Einreichung, ob es fehlende Anschaffungskosten, doppelte Transaktionen, nicht zugeordnete Überweisungen oder von Ihren Aufzeichnungen abweichende Erlöse gibt.
Schritt 8: Melden Sie die Transaktionen auf den entsprechenden Bundesformularen.
Nach dem Abgleich der Datensätze übertragen Sie die Ergebnisse in die für Ihre Situation erforderlichen Formulare und beantworten die Frage zu den digitalen Vermögenswerten des Bundes präzise.
Für Einzelpersonen sieht der Meldeprozess üblicherweise folgendermaßen aus:
Kapitalverkäufe und -tausche: Formular 8949, falls erforderlich, dann Anlage D.
Ordentliche Einkünfte aus digitalen Vermögenswerten, die nicht aus betrieblichen Tätigkeiten stammen: Formular 1040 oder Anlage 1, je nach Anwendbarkeit.
Einkünfte aus Kryptowährungen von Selbstständigen oder Unternehmen: gegebenenfalls Anlage C.
Mitarbeitervergütungen, die in digitalen Vermögenswerten ausgezahlt werden: werden im Allgemeinen als Löhne gemäß dem normalen Lohnmeldesystem erfasst.
Bestimmte Schenkungen digitaler Vermögenswerte: Je nach Sachlage und geltenden Schwellenwerten kann das Formular 709 Anwendung finden.
Die genauen Formen hängen davon ab, was passiert ist, nicht nur davon, dass Kryptowährungen im Spiel waren.
Vorgehen: Ordnen Sie jede Steuerkategorie in Ihrer Übersicht den aktuellen Anweisungen des IRS-Formulars für das Steuerjahr zu, für das Sie die Steuererklärung abgeben.
Muss die Frage zu digitalen Vermögenswerten mit „Ja“ beantwortet werden?
Die US-amerikanische Einkommensteuererklärung enthält eine Frage zu digitalen Vermögenswerten. Laut IRS antworten Sie in der Regel mit „Nein“, wenn Sie im Laufe des Jahres ausschließlich digitale Vermögenswerte besessen, diese ausschließlich mit US-Dollar oder einer anderen realen Währung erworben oder diese ausschließlich zwischen Ihren Wallets oder Konten transferiert haben (vorbehaltlich der IRS-Regeln zu Gebühren, die mit digitalen Vermögenswerten bezahlt werden). Sie antworten in der Regel mit „Ja“, wenn Sie digitale Vermögenswerte als Belohnung oder Zahlung erhalten, verkauft, getauscht oder anderweitig eine finanzielle Beteiligung daran veräußert haben.
Maßnahme: Überprüfen Sie den aktuellen Wortlaut Ihrer Steuererklärung für das betreffende Steuerjahr, anstatt die Antwort aus dem Vorjahr wiederzuverwenden.
Wie sieht es mit Krypto-Steuersoftware aus?
Kryptosteuer-Software kann bei Hunderten oder Tausenden von Transaktionen Zeit sparen, berücksichtigt aber nicht alle fehlenden Informationen in Ihren Importen. Eine Auszahlung kann fälschlicherweise als Veräußerung erscheinen, obwohl es sich um eine interne Überweisung handelte. Eine Einzahlung kann als Einkommen gewertet werden, obwohl es sich lediglich um eine Überweisung von einer anderen Wallet handelte. Fehlende historische Käufe können dazu führen, dass die Bemessungsgrundlage als null oder unbekannt erscheint.
Was nicht automatisch erkennbar ist: Software kann nicht immer die Absicht, die Inhaberschaft externer Wallets, ob es sich bei einer Quittung um ein Geschenk oder eine Vergütung handelt oder ob eine importierte Transaktion zu einer Geschäftstätigkeit gehört, feststellen. Dies sind Faktenfragen, die Sie gegebenenfalls klären müssen.
Maßnahme: Verwenden Sie die Software als Abgleichsinstrument, nicht als Ersatz für die Überprüfung von Klassifizierungen und Quelldatensätzen.
Eine praktische Checkliste zum Jahresende
Laden Sie Transaktionsverläufe herunter, bevor Börsen alte Exporte entfernen oder einschränken.
Führen Sie alle im Laufe des Jahres verwendeten Wallets und Konten auf.
Selbstüberweisungen zwischen sendendem und empfangendem Konto abgleichen.
Identifizieren Sie Verkäufe, Tauschgeschäfte, Ausgaben und Gebührenabführungen.
Identifizieren Sie Staking, Mining, Vergütungen, Belohnungen und andere Einkommensereignisse.
Berechnen Sie gegebenenfalls die fairen Marktwerte in US-Dollar.
Bitte prüfen Sie die Basis- und Losidentifizierung innerhalb der korrekten Wallet oder des korrekten Kontos.
Trennen Sie kurz- und langfristige Kapitaltransaktionen.
Gleichen Sie die Formulare 1099-DA und andere Steuerdokumente mit Ihrer eigenen Buchhaltung ab.
Bitte lesen Sie die aktuellen Anweisungen zu Formular 8949 und Anlage D.
Beantworten Sie die Frage zu digitalen Vermögenswerten in der Steuererklärung.
Bewahren Sie die Belege zusammen mit Ihren Steuerunterlagen auf.
Wann sollte ein Anfänger professionelle Hilfe in Anspruch nehmen?
Ziehen Sie einen Wirtschaftsprüfer, einen Steuerberater oder einen Steueranwalt mit Erfahrung im Bereich digitaler Vermögenswerte hinzu, wenn Ihre Aufzeichnungen unvollständig sind, Sie viele DeFi-Protokolle verwendet haben, Sie umfangreiche Staking- oder Mining-Aktivitäten haben, Sie Vermögenswerte zwischen vielen Wallets verschoben haben, ohne die Basis zu erhalten, Sie Token von einem Unternehmen oder Arbeitgeber erhalten haben, Sie große Schenkungen getätigt haben, Sie Fragen zur ausländischen Berichterstattung haben oder ein Steuerdokument wesentlich im Widerspruch zu Ihren Aufzeichnungen steht.
Komplexe Kryptosteuern sind oft nicht aufgrund einer einzigen Formel schwierig; sie sind schwierig, weil Klassifizierung, Eigentumsverhältnisse, Bemessungsgrundlage und Transaktionshistorie übereinstimmen müssen.
Fazit
Anfänger müssen nicht jede einzelne Kryptosteuerregel auswendig lernen. Sie benötigen jedoch ein zuverlässiges Verfahren: alle Transaktionen erfassen, die Vorgänge klassifizieren, steuerpflichtige Verkäufe von steuerfreien Übertragungen trennen, Anschaffungskosten und Marktwert verfolgen, Gewinne und Verluste berechnen, Brokerformulare abgleichen und jede Kategorie in der entsprechenden Steuererklärung angeben.
Am sinnvollsten ist es, das ganze Jahr über Buch zu führen, anstatt alles erst zur Steuererklärung rekonstruieren zu müssen. Ein vollständiges Kassenbuch bietet Ihnen etwas, was die Formulare des Finanzamts, Börsen und Blockchain-Explorer allein nicht leisten können: eine nachvollziehbare Historie Ihrer Besitztümer, deren Aufbewahrungsort, deren Verbleib und die Herleitung jeder einzelnen Zahl in Ihrer Steuererklärung.