Solana Ecosystem Analysis: Can It Sustain Its Q4 2026 Momentum?
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
Aave alcanzó rápidamente el TVL más alto de la industria en más de 1 año. ¿Cómo hizo eso Aave? Encuentra la respuesta con ¿Cómo funciona Aave?
Aave es el primer protocolo DeFi con su antecesor ETHLend, que ofrecía préstamos entre pares. En 2019, el protocolo cambió su nombre a Aave y lanzó su primera versión de su Protocolo Peer-to-Pool actual en enero de 2019, alcanzando rápidamente uno de los TVL más altos de la industria. ¿Cómo hizo eso Aave? Este artículo sobre "¿Cómo funciona Aave?" explicare eso.
Descripción general de Aave
Aave es una plataforma de préstamos donde los depósitos de los usuarios se agrupan, formando un grupo de liquidez del que se pueden tomar prestados fondos al instante: un grupo de préstamos. Aave actualmente cuenta con dos versiones en operación, V1 y V2, con los siguientes componentes:
Aave V1:
Aave V2, que agrega herramientas de gestión de riesgos y optimiza las tarifas de transacción:
¿Cómo funciona Aave?
El Aave ofrecía dos tipos de endeudamiento:
Préstamo - Mecanismo de préstamo
Préstamo - Mecanismo de préstamo:

Aave: Préstamo - Mecanismo de endeudamiento.
(1): Los prestamistas/proveedores depositan activos en Aave, reciben un token en una proporción de 1:1 (100 DAI ⇒ 100 aDAI).
(2): Los prestatarios depositan activos de garantía para recibir el poder de endeudamiento para tomar prestados los activos que deseen. Los prestatarios deben mantener una posición saludable para evitar la liquidación.
(3.1): Los prestamistas/proveedores pueden canjear el aToken 1:1 con el activo original depositado. Tenga en cuenta que el saldo de aToken de los usuarios aumentará, reflejando el interés pagado por los prestatarios de los activos. Los proveedores reciben intereses pagados menos una parte recaudada por el colector del ecosistema definido por activo por el Factor de Reserva, que se ubica entre 5-35%, y tarifas de Préstamo Flash.
(4): Los prestatarios que deseen cerrar la posición deudora deberán devolver los bienes prestados más los intereses. Siempre que haya una posición de deuda, algunas garantías quedarán bloqueadas en el protocolo.
Aave tiene una alta liquidez de activos de alta calidad. Hay 22 activos compatibles en V1, 26 en V2, 21 en AMM Market, etc..., lo que significa que Aave es compatible con muchos activos en comparación con su principal competidor, Compound, que ofrece solo 11 activos.
Mecanismo de liquidación
Para comprender el mecanismo de liquidación de Aave, primero debe conocer el Factor Salud.
¿Qué es el Factor de Salud (HF)?
HF (Factor de Salud) representa la seguridad de los activos del usuario en relación con el activo prestado y su valor subyacente. Cuanto mayor sea este número, más seguro será el préstamo.
Por ejemplo, con HF = 2, la posición se liquida cuando el valor de la garantía frente al valor del préstamo es -50%.
La fórmula para calcular HF:
HF = ⅀(Valor colateral * Umbral de liquidación)/préstamo (en ETH)
Por lo tanto:
En este punto, nos encantaría enfatizar que la disminución en HF no solo se debe a la disminución en el precio de la garantía, sino también a que el valor de los activos prestados aumenta en valor. Por lo tanto, si toma prestadas monedas estables, es posible que solo le importe el valor de la garantía (en la mayoría de los casos, no en todos). Pero si toma prestados otros activos como AAVE, LINK, ETH, etc., entonces debe observar el precio de la garantía y tomar prestados los activos con cuidado. Los precios de los activos se actualizan con Chainlink Price Oracles.
Mecanismo de liquidación:
En una liquidación, los liquidadores pueden pagar hasta el 50% de la deuda de un solo activo del prestatario. A cambio, el síndico obtiene la cantidad correspondiente de garantía con una tarifa adicional.
Esta comisión de liquidación dependerá del tipo de activo que tenga diferentes bonificaciones. Por ejemplo, Liquidator elige recibir ETH, obtendrá 5%, YFI 15%, etc.
Ejemplo 1: Activo colateral único.

Aave: Mecanismo de Liquidación con Activo Colateral Único .
(1): El usuario A deposita 10 ETH como garantía y toma prestados 5 ETH de DAI.
(2): HF, desafortunadamente, cae por debajo de 1, el préstamo es elegible para liquidación.
(3):
Ejemplo 2: Activos con múltiples garantías.

Aave: Mecanismo de Liquidación con Multi-colateral activos.
(1): El usuario A deposita 5 ETH y 4 ETH de YFI y pide prestados 5 ETH de DAI.
(2): HF, desafortunadamente, cae por debajo de 1, el préstamo es elegible para liquidación.
(3):
(4): Finalmente, el liquidador reclama 2,5 + 0,375 ETH de YFI por pagar 2,5 ETH de DAI.
Pros contras
A un usuario solo se le puede liquidar hasta el 50% de su patrimonio, lo que tiene pros y contras para el proyecto.
¿Qué pasa si la liquidación falla? Las posiciones quedan subcolateralizadas y los usuarios no tienen incentivos para pagar: hay deuda incobrable. ¿Cómo se puede gestionar este riesgo? Busquemos la respuesta a continuación.
Mecanismo de mitigación del riesgo de solvencia
Esta sección profundizará en tres componentes:
Módulo de seguridad (un mecanismo principal):
El Módulo de seguridad es un protocolo de mitigación de riesgos que se encuentra sobre el Protocolo Aave.
Mantiene un fondo de seguridad para cubrir eventos de Déficit donde exista déficit en una de las reservas del Activo, lo que le sucedió a Maker el Jueves Negro de marzo de 2019. Los tenedores de AAVE votarán para validar el Evento de Déficit y refinanciar el Lending Pool.
Los usuarios depositan tokens AAVE en el SM; hasta el 30% de estos fondos se pueden utilizar para cubrir un déficit en el Fondo de Préstamos. A cambio del riesgo de perder una parte de su stkAAVE, los usuarios recibirán Incentivos de Seguridad (SI): 550 StkAAVE distribuidos por día a todos los usuarios de Stake AAVE en SM.
Hay un período de enfriamiento de diez días para retirar StkAAVE (así como los incentivos recibidos en StkAAVE) para evitar el riesgo de una corrida bancaria antes de que la DAO acepte el evento de déficit.
También es posible apostar el token AAVE/ETH 80/20 Balancer V1 LP, mejorando así la liquidez de AAVE. Además de los incentivos de seguridad, esto se beneficia de las tarifas de cambio y las recompensas de minería de liquidez de BAL.

Mecanismo de mitigación del riesgo de solvencia: Módulo de Seguridad.
Módulo de respaldo:
En caso de un evento de déficit, las apuestas requeridas para refinanciar el déficit en el protocolo se subastarán al Módulo Backstop, donde los usuarios depositarán Stablecoins o ETH en el Módulo Backstop antes de vender en los mercados abiertos. Puede haber múltiples eventos de déficit en varios mercados en diferentes momentos.
El resumen del mecanismo de prevención de riesgos de Aave se encuentra a continuación:

Mecanismo de mitigación del riesgo de solvencia: Módulo Backstop.
Emisión de recuperación (un mecanismo secundario):
En casos extremos donde persista el déficit, el DAO puede votar por una Emisión de Recuperación de tokens AAVE para ser subastados primero al Módulo de Respaldo y luego abrir mercados. Aún así, Aave DAO puede preferir usar los fondos en su tesorería que actualmente tiene más de $ 700 millones (compuestos por la Reserva del Ecosistema Aave y los recolectores del ecosistema) en lugar de proceder a la Emisión de Recuperación.
Mecanismo de mitigación del riesgo de solvencia: Emisión de Recuperación.
Préstamos rápidos
Los préstamos flash se refieren a tomar prestado y pagar activos dentro de un solo bloque sin garantía.
Las aplicaciones actuales de Flash Loans son:
La tarifa de los préstamos Flash es del 0,09% del volumen prestado para los préstamos Flash, todos destinados a los depositantes.
Flash Loans de Aave actualmente no tiene una interfaz de usuario para los usuarios, pero puede usarlos con Furucombo. Puede ser fácilmente integrado por cualquier proyecto.
Aave DAO Tesorería
La tesorería de Aave DAO está compuesta por 2 fondos críticos, regidos por los titulares de AAVE:
La comunidad Aave gobierna ambos.
Auditoría
Aave es el protocolo DeFi más auditado con siete auditorías de seguridad, una verificación formal y dos evaluaciones de riesgo de mercado en cada V1 y V2. Puedes comprobarlo aquí .
Cómo Aave captura valor para AAVE
En el modelo actual, el token AAVE tiene solo dos casos de uso destacados: gobernanza y participación en SM para recibir SI. Por el momento, todas las tarifas generadas por el Protocolo que recauda el DAO se reinvierten en el crecimiento del protocolo, que puede ser cambiado en cualquier momento por los titulares de fichas. Hasta el momento no hay cuotas compartidas con los titulares de AAVE.

Token AAVE con dos casos de uso destacados.
Opinión personal:
Los usuarios están negociando mucho cuando se enfrentan a perder hasta el 30% de su AAVE cuando apuestan en SM solo para recibir un total de 550 AAVE por día divididos entre SM Stakers.
(1) Según el informe semanal de Aave de W25/2021, la TAE de AAVE Staking en SM de ambos lados (Stake solo AAVE y Stake AAVE/ETH) es 7% y 19.4%, respectivamente. Por lo tanto, si ocurre un evento de déficit una vez al año, los usuarios tardarán al menos dos años en recuperar el 30 % (en el peor de los casos, vender al 30 %).
En realidad: Esto nunca ha sucedido. Cuando el evento de déficit le sucedió a Maker el Jueves Negro, el déficit era de $5 millones. Entonces, esto significaría que los Stakers perderían solo el 0,6% de sus apuestas, mientras que han estado apostando más del 7% durante ocho meses.
(2) Además, el fondo de reserva del ecosistema del proyecto es limitado. Por lo tanto, un día, este fondo se agotará, los usuarios ya no tendrán incentivos para participar en SM.
De (1) y (2), pensamos que el Aave debería tener las siguientes 2 Propuestas:
Algunos aspectos destacados de Aave V2 y su efecto:
Aave V2 se lanzó a fines de 2020 con muchas mejoras. Dentro del alcance de este artículo, solo mencionamos algunas características notables.
Intercambio de garantías
Con esta función, los usuarios pueden intercambiar activos colaterales actuales por otros activos. Por lo tanto, será más fácil para los usuarios administrar sus riesgos y evitar ser liquidados. Por ejemplo:

Mecanismo de canje de garantías.
Los usuarios garantizan ETH para pedir prestado DAI. Por alguna razón, saben que el precio de ETH disminuirá. Los usuarios transfieren todo ETH a YFI, y YFI luego tiene buenas noticias para que el precio aumente. Por lo tanto, los usuarios evitan la liquidación y pueden pedir prestado más DAI debido al aumento en el precio de YFI.
Beneficios para Aave: herramientas de gestión de riesgos mejoradas para los usuarios, lo que reduce el riesgo general del protocolo.
Reembolso con garantía
El pago con garantía ayuda a que los usuarios sean más convenientes porque pueden cerrar el préstamo con sus activos actuales en garantía sin liquidez adicional.

Reembolso con mecanismo de garantía.
Beneficio para Aave: herramientas de gestión de riesgos mejoradas para los usuarios, lo que reduce el riesgo general del protocolo.
Intercambio de tasa variable y estable
Aave tiene dos tipos de tasas de préstamo: APY variable, APY estable. Ambas tasas están definidas por la oferta y la demanda. La variable evoluciona con la condición del mercado durante todo el préstamo, mientras que la tasa estable se fija en el origen del préstamo.
La tasa estable todavía se puede reequilibrar cuando la tasa de préstamo promedio es inferior al 25 % APY y la tasa de utilización del capital es superior al 95 %.
La tasa de interés fija ofrece previsibilidad y planificación financiera precisa a los usuarios. Ha demostrado ser el modelo preferido por muchos usuarios a través de Anchor Protocol, ya que Anchor Protocol está atrayendo a muchos otros proyectos pequeños para construir sobre Anchor.
Beneficio para Aave: similar a la característica anterior, la conversión de la tasa de interés ayudará a los usuarios a tener más opciones para elegir, atrayendo así a más usuarios.
Delegación de crédito
Los préstamos no garantizados en DeFi son cada vez más populares como una forma de acceder a la liquidez sin activos colaterales. Y Aave V2 tiene esta característica.
El propósito de la delegación de crédito es ayudar a las organizaciones, intercambios, empresas, usuarios, etc. a acceder a la liquidez de DeFi.
Beneficio para Aave: no muchos proyectos en el sector de préstamos tienen la característica de endeudarse mediante crédito. Por lo tanto, si Aave lo hace bien, atraerá a muchos clientes, incluso a los importantes fondos mencionados anteriormente.
Nuestra opinión sobre Aave V2: A pesar de agregar muchas características únicas, todas apuntan a atraer a la mayor cantidad posible de usuarios de Aave, aumentando así los ingresos del proyecto. Sin embargo, como mencionamos anteriormente, no hay ingresos para los usuarios que tienen AAVE, por lo que estas funciones no parecen generar muchas ganancias para la comunidad.
ave futuro
Lanzado en enero de 2020, Aave ha obtenido el estatus de bluechip de DeFi. Actualmente es una de las plataformas de préstamos más confiables con más de 100k usuarios únicos. Actualmente hay alrededor de $ 10 mil millones de valor bloqueado en el protocolo (TVL).
Además, el proyecto captó la tendencia muy rápidamente desde que se expandió a múltiples cadenas. El TVL de Aave en Polygon ha alcanzado un ATH de casi $ 4 mil millones, una cantidad considerable en poco tiempo.
Pero esto también genera un desafío, que es la fragmentación de la liquidez. El TVL total de Aave es ~ $ 10 mil millones, de los cuales la versión Polygon ocupa una cantidad bastante grande: $ 2.2 mil millones, el resto está en Ethereum. Si Aave escala a otras cadenas en el futuro, la liquidez se divide aún más.
A mayor escala, según lo que está haciendo Aave, parece ser una de las plataformas de préstamos dirigida a organizaciones externas que desean involucrarse en Crypto. Por tanto, si Aave mantiene su rendimiento actual y completa a la perfección la versión Aave Pro, Aave podría ser el ganador del sector Lending en exposición a grandes organizaciones.
En mayo, Stani, el fundador de Aave, también tuiteó sobre una versión de Aave Pro para organizaciones.
Resumen
En esta sección, resumiremos algunos de los puntos principales de Aave para ver cómo funciona Aave:
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
Una guía para 2026 sobre la supercadena Optimism: métricas de adopción verificadas, ventajas y desventajas de la pila OP y cómo Uniswap, Aerodrome, Velodrome, Aave y Morpho se adaptan a diferentes necesidades.
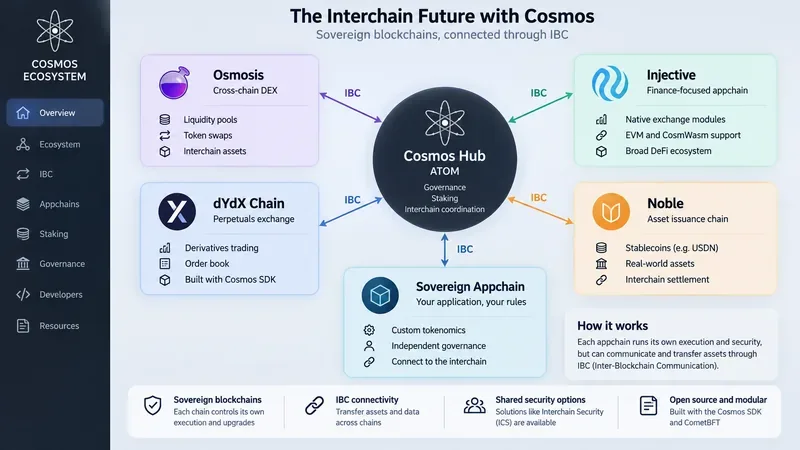
Comprenda cómo encajan Cosmos, ATOM, IBC y las cadenas de aplicaciones, además de cómo evaluar Osmosis, dYdX Chain, Injective, Noble y el modelo entre cadenas.
Explora el ecosistema de TON, las miniaplicaciones de Telegram, las carteras, los pagos, DeFi y los riesgos, además del cambio de nombre de Toncoin a Gram en 2026 y lo que significa.
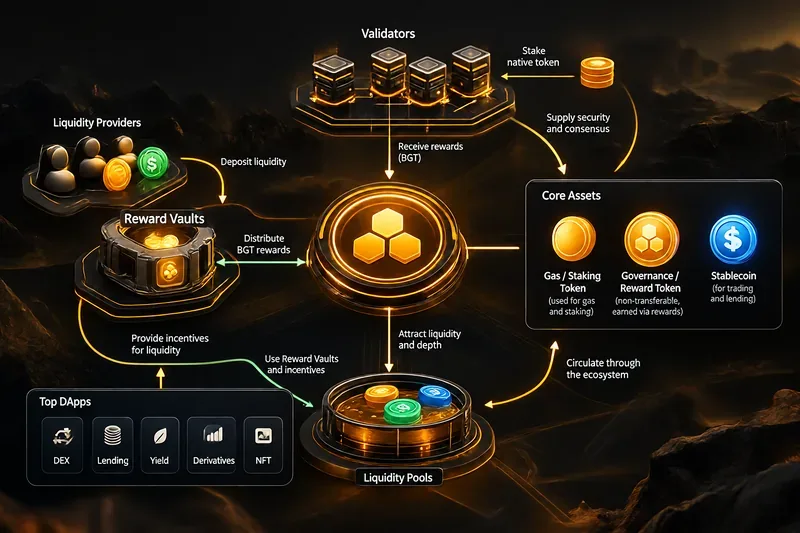
Descubre el modelo de prueba de liquidez de Berachain, BERA, BGT, HONEY, Reward Vaults y DApps destacadas como BEX, Bend, Infrared, Kodiak, Dolomite y BeraBorrow.
Comprenda el ecosistema de Mantle basado en MNT, la estructura de tesorería, las capas de rendimiento, la arquitectura L2, las señales de crecimiento y los riesgos que los inversores deberían tener en cuenta en 2026.
Una evaluación práctica de 2026 sobre la EVM paralela de Monad, la tracción del ecosistema, las ventajas y desventajas para los desarrolladores, y cómo se compara con Ethereum, Sei y MegaETH.
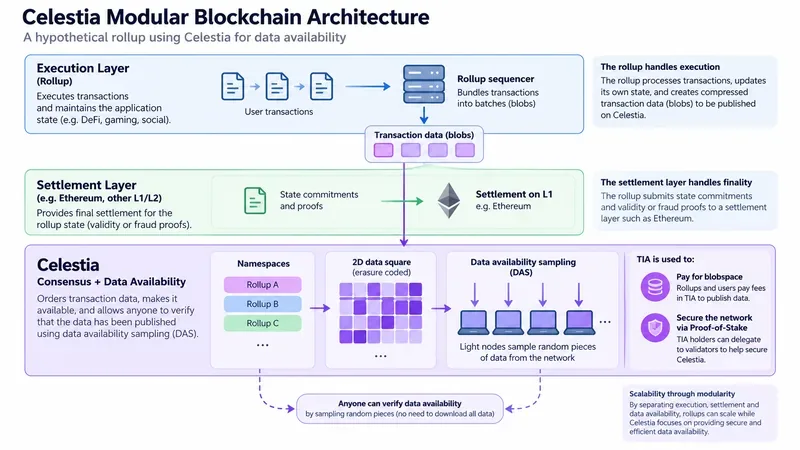
Un análisis práctico y exhaustivo de Celestia que explica las cadenas de bloques modulares, el muestreo de disponibilidad de datos, los espacios de nombres, Blobstream, la utilidad TIA y las ventajas e inconvenientes inherentes a las agregaciones de datos.
Explora el ecosistema de Base en 2026, desde Aerodrome y Morpho hasta Aave, Uniswap, Virtuals, Zora, Moonwell y los pagos de agentes x402.
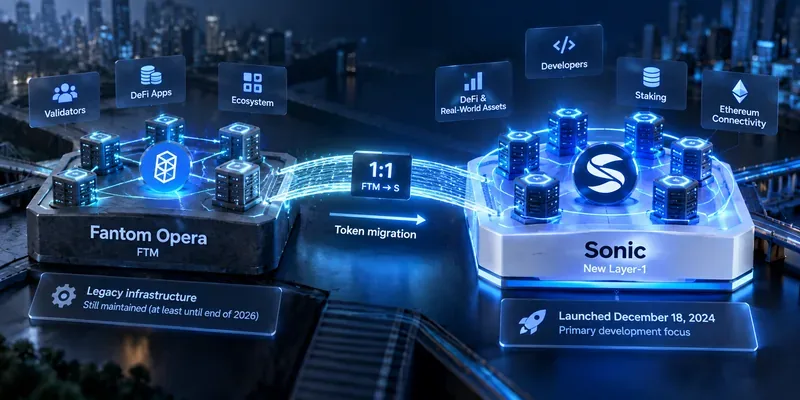
Analizar la transición de Fantom a Sonic, la migración de FTM a S, la arquitectura de Sonic, la tokenómica, los incentivos para desarrolladores, el impacto en el ecosistema y los riesgos que aún importan en 2026.