Inicio
» Conocimiento
»
Impuestos sobre criptomonedas para principiantes: Cómo registrar y declarar tus transacciones
Impuestos sobre criptomonedas para principiantes: Cómo registrar y declarar tus transacciones
Si no estás familiarizado con los impuestos sobre las criptomonedas, lo más importante que debes saber es lo siguiente: el IRS considera los activos digitales como propiedad a efectos del impuesto federal sobre la renta en EE. UU., y muchas actividades comunes con criptomonedas pueden generar ingresos imponibles o ganancias y pérdidas de capital. Esto incluye vender criptomonedas por dólares, intercambiar un activo digital por otro, gastar criptomonedas y recibir activos digitales mediante actividades como el staking o la minería. Simplemente mantener criptomonedas, comprarlas con dólares estadounidenses o transferirlas entre tus billeteras es, en general, diferente.
Esta guía se centra en las normas del impuesto federal sobre la renta de EE. UU. y refleja la información del IRS disponible a partir de septiembre de 2026. Los impuestos estatales pueden añadir requisitos adicionales, y situaciones especializadas como empresas, fideicomisos, donaciones importantes, derivados, valores tokenizados, acuerdos DeFi, cuentas extranjeras o registros de base en disputa pueden requerir asesoramiento profesional. El IRS mantiene su resumen actualizado en Activos digitales .
Comencemos con la idea errónea más grande: una transacción con criptomonedas puede estar sujeta a impuestos incluso si no ingresa ningún dólar en su cuenta bancaria.
Verificado: el intercambio de un activo digital por otro puede considerarse una enajenación a efectos fiscales. Si intercambias Bitcoin por Ether, la transacción no se ignora simplemente porque nunca convertiste el Bitcoin a efectivo. El IRS trata los activos digitales como propiedad, por lo que la ganancia o pérdida sobre el Bitcoin que entregaste generalmente depende de su valor en el momento del intercambio en comparación con tu base ajustada.
Acción: marca cada venta, intercambio, compra o venta realizada con criptomonedas, así como cualquier otra transacción, en tu historial de transacciones. No construyas tu declaración de impuestos únicamente con depósitos bancarios.
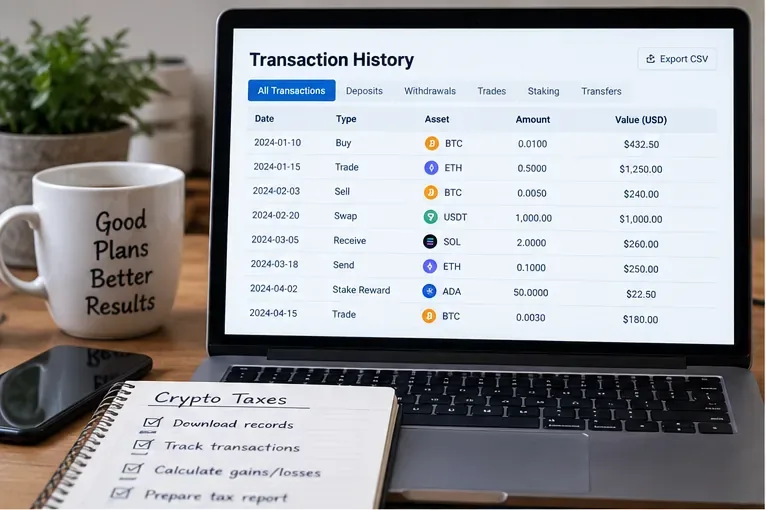
Paso 1: Reúna los registros de cada plataforma de intercambio, billetera y protocolo que haya utilizado.
El cálculo de tus impuestos es tan completo como tu historial de transacciones. Descarga registros de exchanges centralizados, revisa el historial de tu billetera y recopila información de cualquier plataforma donde hayas comprado, vendido, intercambiado, ganado, enviado o recibido activos digitales. Conserva los archivos CSV originales o los extractos en lugar de depender únicamente de un panel de control de fin de año que podría cambiar posteriormente.
Empieza por recopilar el historial de transacciones de cada plataforma de intercambio, monedero y servicio que hayas utilizado. Guarda los archivos originales para poder rastrear los cálculos posteriores hasta los registros de origen.
El IRS indica que los contribuyentes deben conservar registros suficientes para respaldar las declaraciones de impuestos federales sobre la renta. Los registros pertinentes pueden incluir recibos, ventas, intercambios, transferencias, valores justos de mercado y otra documentación. Consulte las preguntas frecuentes del IRS sobre transacciones de activos digitales .
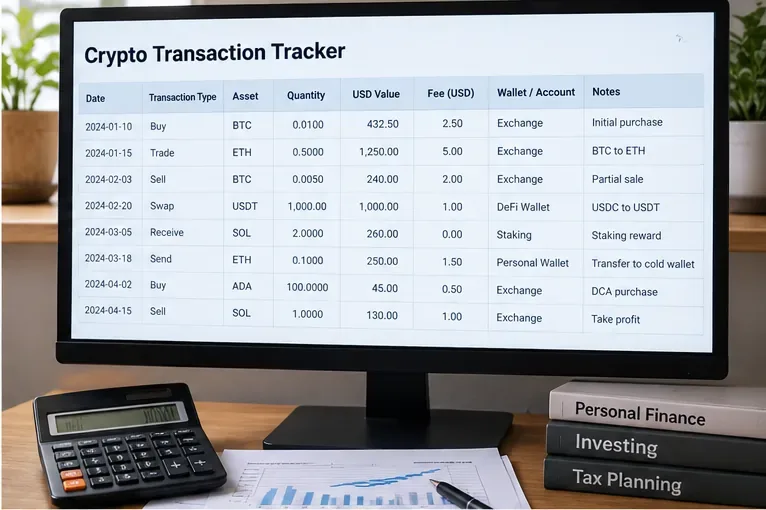
¿Qué información deberías registrar?
Campo
Por qué es importante
Fecha y hora
Ayuda a identificar las fechas de adquisición y enajenación, así como el período de tenencia.
Activo y cantidad
Identifica con exactitud qué fue adquirido, recibido, transferido o desechado.
Tipo de transacción
Separa las compras, las ventas, los intercambios, las recompensas, las transferencias, los regalos y otras actividades.
Valor justo de mercado en dólares estadounidenses
Es necesario medir los ingresos, las ganancias y la base imponible en muchas situaciones.
Honorarios
Algunos costos de transacción pueden afectar la base o el monto recibido; el tratamiento depende de la transacción.
Monedero o cuenta
Es importante porque las normas actuales de identificación de activos digitales operan a nivel de monedero o cuenta.
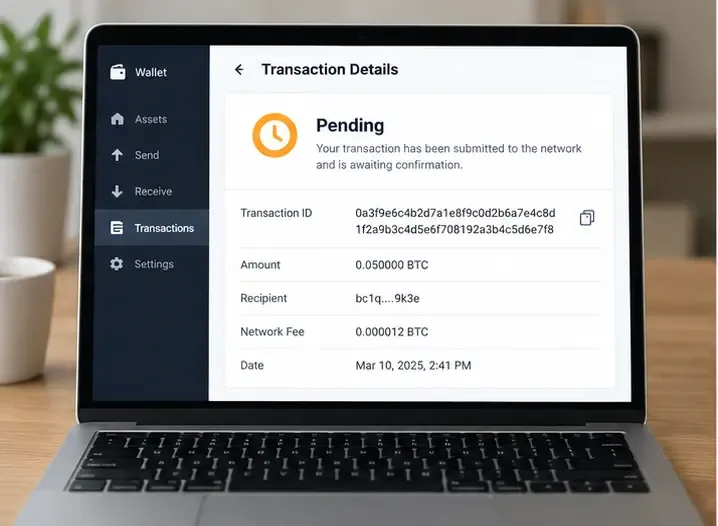
ID de transacción o hash
Proporciona un enlace rastreable a una transacción en la cadena de bloques cuando esté disponible.
Documento fuente
Muestra de dónde provienen las cifras, por si necesita conciliarlas posteriormente.
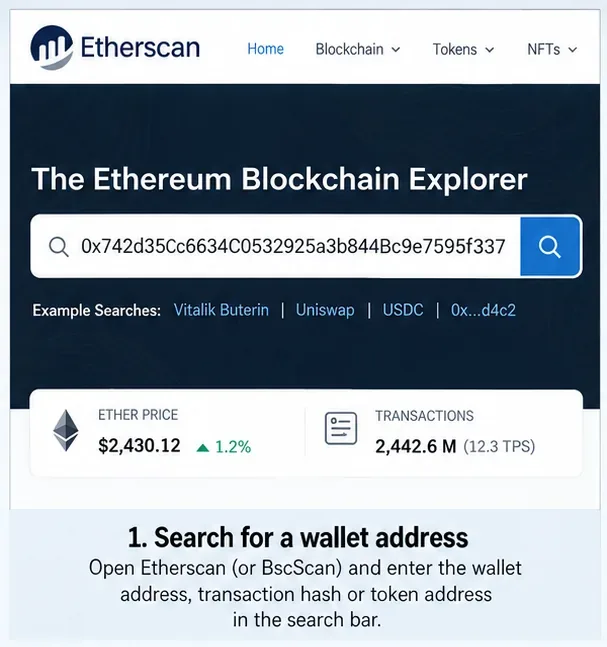
Depende de las circunstancias: un explorador de blockchain puede mostrar cantidades y direcciones, pero no puede indicar con certeza la naturaleza fiscal de la transacción ni su base en dólares estadounidenses. Las exportaciones de la bolsa también pueden omitir actividad que se haya producido en otros lugares.
Acción: crear una lista maestra que combine todas las fuentes, conservando la fuente original para cada fila.
Paso 2: Clasifique las transacciones antes de calcular el impuesto.
No calcules las ganancias hasta que sepas qué representa cada transacción. Una transferencia entre tus propias carteras no es lo mismo que una venta. Una recompensa por staking no es lo mismo que comprar criptomonedas con efectivo.
Clasifique cada fila antes de calcular el impuesto. Las compras, las enajenaciones, los hechos que generan ingresos y las transferencias entre particulares pueden tener diferentes consecuencias fiscales.
Tipos de transacciones comunes
Actividad
Tratamiento federal general
Acción para principiantes
Compra criptomonedas con dólares estadounidenses.
Generalmente, no constituye una enajenación gravable por sí misma.
Registre la fecha, las unidades, el importe de la compra y los costos de adquisición elegibles para la base imponible.
Mantén criptomonedas
Por lo general, la mera tenencia de la posesión no genera ingresos ni ganancias imponibles.
Conserve los registros de adquisición aunque no haya realizado ninguna venta.
Vender criptomonedas por dólares
Generalmente, cuando se mantiene como activo de capital, genera una ganancia o una pérdida de capital.
Match procede en función de las unidades vendidas.
Intercambia una criptomoneda por otra
Generalmente, se trata de una enajenación gravable del activo al que se renuncia.
Registre el valor justo de mercado en el momento del intercambio.
Gasta criptomonedas en bienes o servicios.
Generalmente, se trata de una disposición que puede generar ganancias o pérdidas.
Anota lo que gastaste y su valor justo de mercado.
Reciba recompensas por staking o minería.
Puede generar ingresos ordinarios; los hechos y el momento oportuno son importantes.
Registre el importe recibido y el valor justo de mercado cuando corresponda incluirlo en los ingresos.
Transferencias entre monederos de tu propiedad
Generalmente no está sujeto a impuestos por sí mismo.
Etiquete ambos lados como una autotransferencia para que el software no la confunda con una venta.
Verificado: el IRS indica que la transferencia de activos digitales entre billeteras, cuentas o direcciones de su propiedad generalmente no está sujeta a impuestos. Sin embargo, si los activos digitales se utilizan o se retienen para pagar la comisión por transacción, la venta de dichas comisiones puede generar ganancias o pérdidas según las directrices actuales del IRS.
Acción: conciliar las transferencias salientes con las transferencias entrantes correspondientes antes de tratar los retiros inexplicables como ventas.
Paso 3: Separar las transacciones de capital de los ingresos ordinarios.
Para muchos inversores individuales, las criptomonedas mantenidas como inversión constituyen un activo de capital. Al venderlas o intercambiarlas, generalmente se calcula una ganancia o pérdida de capital. Los activos digitales recibidos como compensación, recompensas por minería, recompensas por staking u otros ingresos pueden generar ingresos ordinarios al recibirlos o cuando la normativa fiscal aplicable establece que dichos ingresos son imponibles.
El IRS indica a las personas físicas que declaren las ventas y otras transacciones de capital mediante el Formulario 8949 cuando sea necesario, y que resuman las ganancias de capital y las pérdidas de capital deducibles en el Anexo D. Los ingresos ordinarios por activos digitales no comerciales pueden declararse en el Formulario 1040 o en el Anexo 1, según corresponda; la actividad por cuenta propia puede requerir el Anexo C. Consulte la página del IRS sobre cómo declarar las transacciones de activos digitales .
Acción: agregue una columna de "categoría de impuestos" a su registro: enajenación de capital, ingresos ordinarios, autotransferencia, compra, donación o revisión necesaria.
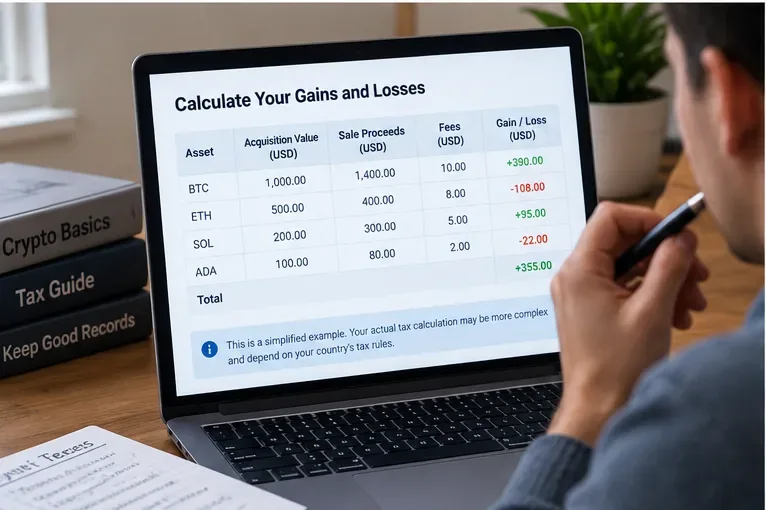
Paso 4: Calcular la base, los ingresos y la ganancia o pérdida.
Para una venta básica de activos de capital, la idea simplificada es:
Ganancia o pérdida = importe realizado − base ajustada.
Supongamos que compraste 0,05 BTC por 2000 $ y luego vendiste esas mismas unidades por 3000 $. Ignorando otros ajustes por un momento, la ganancia sería de 1000 $. Si vendieras por 1600 $, la pérdida sería de 400 $. Los cálculos reales pueden variar debido a los costos de transacción y la identificación del lote.
Para las transacciones de capital, asigne a cada enajenación el costo base correcto y compárelo con el monto obtenido. Las comisiones y la identificación del lote pueden modificar el resultado.
No asuma que su casa de cambio conoce su base completa
Verificado: El Formulario 1099-DA ahora forma parte del sistema federal de informes para transacciones de corredores de activos digitales. Los corredores generalmente comenzaron a informar los ingresos brutos para las transacciones cubiertas por la ley realizadas a partir del 1 de enero de 2025. La declaración de la base se implementa gradualmente para ciertas transacciones a partir de los activos adquiridos después de 2025. El IRS señaló que la mayoría de los Formularios 1099-DA para transacciones de 2025 no incluirían la base, lo que significa que los contribuyentes a menudo tenían que calcularla ellos mismos. Puede encontrar información actualizada en Entendiendo su Formulario 1099-DA .
Depende de las circunstancias: que un bróker informe o no sobre la base depende del activo, la fecha de adquisición, su estado de presentación de informes y si dispone de suficiente información. Los activos transferidos a una plataforma de intercambio desde una cartera de autocustodia pueden ser particularmente difíciles de conciliar si el bróker nunca recibió los datos de adquisición originales.
Acción: compare cualquier formulario 1099-DA con sus propios registros en lugar de tratarlo como un sustituto completo de los mismos.
Paso 5: Utilice la identificación de lote correcta dentro de cada billetera o cuenta.
En este ámbito, las explicaciones antiguas en línea pueden resultar engañosas. Las normas actuales del IRS generalmente exigen que la identificación de la base se aplique dentro de la cartera o cuenta específica que contiene las unidades, en lugar de seleccionar libremente la base de activos idénticos que se encuentren en otro lugar.
Si realiza una identificación específica adecuada, podrá identificar las unidades concretas que se están vendiendo. Si no realiza una identificación específica válida, por defecto se considerarán las unidades adquiridas más antiguas del mismo activo en esa billetera o cuenta. El IRS explica estas normas posteriores a 2024 en sus preguntas frecuentes sobre activos digitales .
Acción: no permita que el software tributario agrupe automáticamente todos los lotes de Bitcoin en todas las billeteras a menos que su método coincida con las normas vigentes del IRS y con sus registros. Revise la configuración de selección de lotes y conserve cualquier comprobante de identificación.
Paso 6: Determinar si las ganancias son a corto o largo plazo.
En el caso de los activos de capital, el período de tenencia afecta el lugar donde se informan las transacciones y puede influir en la tasa impositiva. Las instrucciones del Formulario 8949 de 2025 indican que un período de tenencia de un año o menos generalmente se considera a corto plazo; los períodos de tenencia más largos generalmente se consideran a largo plazo.
Las transacciones de activos digitales ahora tienen casillas específicas en el Formulario 8949. Para el formulario de 2025, las transacciones de activos digitales a corto plazo usan las casillas G, H o I, y las transacciones de activos digitales a largo plazo usan las casillas J, K o L, según si se informó el costo base y si se recibió un Formulario 1099-DA. Siempre utilice las instrucciones para el año fiscal que está presentando, ya que los formularios pueden cambiar. Consulte las instrucciones oficiales del Formulario 8949 .
Acción: calcular el período de tenencia para cada enajenación y mantener separadas las transacciones a corto y largo plazo.
Paso 7: Conciliar el formulario 1099-DA y otros documentos tributarios.
Un error común es pensar que “no se paga ningún impuesto”. Esto es incorrecto. El IRS establece explícitamente que los ingresos, ganancias y pérdidas de activos digitales deben declararse incluso si no se recibe el Formulario 1099-DA, W-2, 1099 u otro formulario informativo.
Otro error común es el contrario: asumir que todos los datos en el extracto de un corredor están completos automáticamente. Un corredor puede conocer el importe bruto de una venta, pero desconocer el valor base de las criptomonedas transferidas desde otra plataforma. Los corredores extranjeros pueden no emitir un formulario 1099-DA estadounidense, incluso cuando la transacción corresponde a una declaración de impuestos federal de EE. UU.
Acción: conciliar las declaraciones de impuestos del corredor con el libro mayor de transacciones. Investigar la base faltante, las transacciones duplicadas, las transferencias no coincidentes y los ingresos que difieren de tus registros antes de presentar la declaración.
Paso 8: Reporte las transacciones en los formularios federales correspondientes.
Tras conciliar los registros, transfiera los resultados a los formularios que correspondan a su situación y responda con precisión a la pregunta federal sobre activos digitales.
Para las personas físicas, el proceso de denuncia suele ser el siguiente:
Ventas e intercambios de capital: Formulario 8949 cuando sea necesario, y luego Anexo D.
Ingresos ordinarios por activos digitales no empresariales: Formulario 1040 o Anexo 1, según corresponda.
Ingresos en criptomonedas de contratistas independientes o empresas: potencialmente Anexo C.
Remuneración de los empleados pagada en activos digitales: generalmente se declara como salario a través del marco normal de declaración de salarios.
Determinadas donaciones de activos digitales: El formulario 709 puede ser aplicable según las circunstancias y los umbrales aplicables.
Las formas exactas dependen de lo que sucedió, no simplemente del hecho de que las criptomonedas estuvieran involucradas.
Acción: asigne cada categoría impositiva de su registro a las instrucciones del formulario del IRS vigente para el año fiscal que está presentando.
¿Es necesario responder “Sí” a la pregunta sobre los activos digitales?
Las declaraciones de impuestos federales sobre la renta incluyen una pregunta sobre activos digitales. El IRS indica que, por lo general, debe responder "No" si, durante el año, solo poseyó activos digitales, los compró únicamente con dólares estadounidenses u otra moneda real, o transfirió activos entre billeteras o cuentas de su propiedad, sujeto a las normas del IRS sobre comisiones pagadas con activos digitales. Generalmente, debe responder "Sí" cuando recibió activos digitales como recompensas o pagos, los vendió, los intercambió o dispuso de cualquier otro modo de un interés financiero en ellos.
Acción: revise la redacción actual de su declaración de impuestos del año fiscal actual en lugar de reutilizar la respuesta del año pasado.
¿Qué hay del software fiscal para criptomonedas?
El software de impuestos sobre criptomonedas puede ahorrar tiempo cuando se manejan cientos o miles de transacciones, pero desconoce información que falta en las importaciones. Un retiro puede aparecer como una venta cuando en realidad fue una autotransferencia. Un depósito puede aparecer como un ingreso cuando simplemente fue una transferencia desde otra billetera. La falta de compras históricas puede hacer que el costo base parezca cero o desconocido.
Lo que no se puede determinar automáticamente: el software no siempre puede determinar la intención, la propiedad de las carteras externas, si un recibo fue un regalo o una compensación, o si una transacción importada pertenece a una actividad comercial. Estas son cuestiones de hecho que usted deberá resolver.
Acción: utilice el software como herramienta de conciliación, no como sustituto de la revisión de clasificaciones y registros de origen.
Una lista de verificación práctica para fin de año
Descargue el historial de transacciones antes de que las bolsas eliminen o limiten las exportaciones antiguas.
Enumera todas las carteras y cuentas utilizadas durante el año.
Realizar transferencias automáticas entre las cuentas de envío y recepción.
Identificar ventas, intercambios, gastos y enajenaciones de comisiones.
Identificar el staking, la minería, la compensación, las recompensas y otros eventos que generan ingresos.
Calcule los valores justos de mercado en dólares estadounidenses cuando sea necesario.
Confirme la identificación del lote y la base dentro de la billetera o cuenta correcta.
Separe las transacciones de capital a corto y largo plazo.
Concilie los formularios 1099-DA y otros documentos fiscales con su propio libro de contabilidad.
Revise las instrucciones vigentes del Formulario 8949 y del Anexo D.
Responda a la pregunta sobre activos digitales en la declaración.
Guarde los documentos justificativos junto con sus archivos fiscales.
¿Cuándo debería un principiante buscar ayuda profesional?
Considere la posibilidad de consultar con un contador público certificado (CPA), un agente inscrito o un abogado fiscal con experiencia en activos digitales si sus registros están incompletos, si utilizó muchos protocolos DeFi, si tiene una actividad sustancial de staking o minería, si movió activos entre muchas billeteras sin conservar el costo base, si recibió tokens de una empresa o empleador, si realizó grandes donaciones, si tiene preguntas sobre la declaración de impuestos en el extranjero o si un documento fiscal entra en conflicto material con sus registros.
Los impuestos complejos sobre las criptomonedas a menudo no son difíciles debido a una sola fórmula; son difíciles porque la clasificación, la propiedad, la base imponible y el historial de transacciones deben coincidir.
En resumen
Los principiantes no necesitan memorizar todas las normas fiscales sobre criptomonedas. Lo que sí necesitan es un proceso fiable: recopilar todas las transacciones, clasificar lo sucedido, separar las enajenaciones gravables de las transferencias no gravables, hacer un seguimiento del coste de adquisición y del valor justo de mercado, calcular las ganancias y las pérdidas, conciliar los formularios del bróker e informar de cada categoría en la declaración correspondiente.
El hábito más útil es mantener registros durante todo el año en lugar de reconstruir todo al momento de declarar impuestos. Un registro completo le brinda algo que los formularios del IRS, las plataformas de intercambio y los exploradores de blockchain no pueden ofrecer por sí solos: un historial coherente de lo que usted poseía, dónde lo guardaba, qué sucedió con ello y cómo se obtuvo cada cifra en su declaración.