Inicio
» Noticias
»
Aprovechamiento de las pérdidas fiscales en criptomonedas a fin de año: una guía práctica para 2026.
Aprovechamiento de las pérdidas fiscales en criptomonedas a fin de año: una guía práctica para 2026.
Para los inversores estadounidenses en criptomonedas, un buen resultado en la optimización fiscal de pérdidas al final del año no consiste simplemente en «vender todo lo que ha bajado». El objetivo es materializar pérdidas de capital específicas que mejoren su situación fiscal sin perjudicar el resultado de la inversión, generar problemas de declaración o riesgos de cumplimiento evitables. Al finalizar el proceso, debe saber con exactitud qué lotes vendió, cuántas pérdidas obtuvo, qué ganancias pueden compensar esas pérdidas, qué registros respaldan el cálculo y si su cartera posterior a la operación aún se ajusta a su plan de inversión.
Esta guía refleja las normas fiscales federales y las directrices del IRS vigentes a septiembre de 2026. Los activos digitales generalmente se consideran propiedad a efectos del impuesto federal sobre la renta, por lo que su venta o intercambio puede generar ganancias o pérdidas de capital cuando se mantienen como inversiones. Las normas estatales, la estructura de las entidades, la condición de intermediario o comerciante, los valores tokenizados, los derivados, las cuentas de jubilación y las transacciones DeFi inusuales pueden modificar el análisis. Utilice el proceso que se describe a continuación como un marco de planificación, no como asesoramiento fiscal individualizado. La información general del IRS está disponible en Activos digitales .
Lo que debe lograr un proceso exitoso de aprovechamiento de pérdidas fiscales
Antes de realizar una transacción, defina qué significa "bueno". Una revisión de fin de año exitosa debería producir cuatro resultados concretos:
Una lista conciliada de las ganancias y pérdidas realizadas y no realizadas en las carteras y cuentas que usted utiliza habitualmente.
Un motivo documentado para la explotación de cada pérdida seleccionada, incluyendo el lote fiscal y su base.
Una estimación de cómo la pérdida realizada modifica su situación fiscal federal en materia de ganancias de capital, teniendo en cuenta que el resultado fiscal final depende de su declaración completa.
Una cartera posterior a la negociación que siga siendo aceptable tras deducir las comisiones, los diferenciales, las fluctuaciones del mercado y cualquier decisión de recompra.
Si no puede generar esos resultados con un grado razonable de confianza, lo más conveniente podría ser mejorar su contabilidad o consultar con un asesor fiscal antes de comenzar a operar.
Paso 1: Comience antes del último día del año.
La optimización fiscal mediante la compensación de pérdidas depende de completar una operación sujeta a impuestos durante el ejercicio fiscal. Esperar hasta el último momento de diciembre genera riesgos innecesarios de ejecución y registro. Las plataformas de intercambio pueden sufrir mantenimiento, retrasos en los retiros, deslizamiento de órdenes o restricciones de cuenta, y una transacción iniciada antes de fin de año no resulta útil si la operación en cuestión no se considera realizada durante el ejercicio fiscal previsto.
Inicie la revisión con suficiente antelación para conciliar registros, seleccionar lotes, ejecutar operaciones y conservar la documentación antes de fin de año.
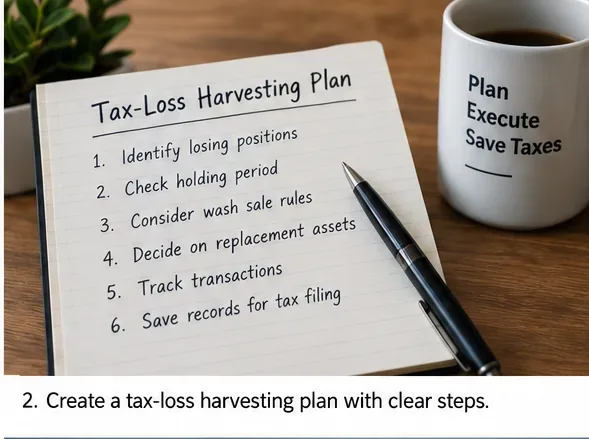
Crea una línea de tiempo sencilla: concilia las cuentas, calcula las ganancias y pérdidas, revisa los lotes fiscales, decide qué posiciones siguen en la cartera, ejecuta las operaciones elegidas y guarda la evidencia. La clave aquí no es la velocidad, sino la capacidad de explicar cada operación antes de realizarla.
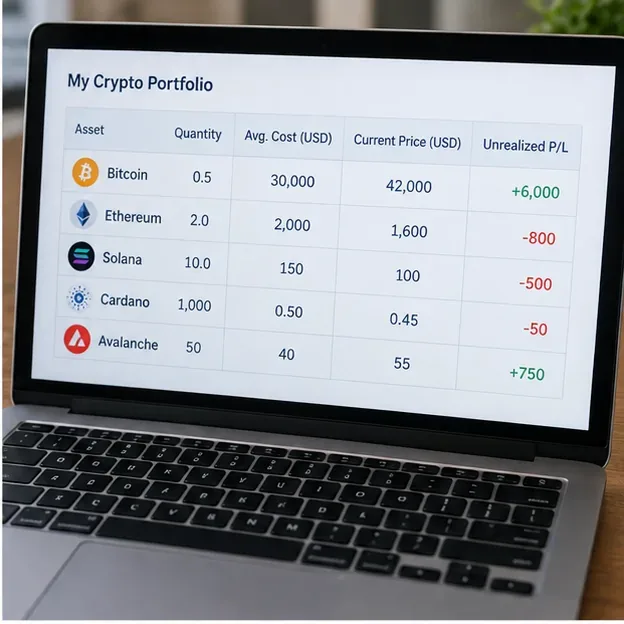
Paso 2: Cree una visión completa de sus ganancias, pérdidas y costo base.
Obtenga el historial de transacciones de exchanges con custodia, monederos alojados, monederos de autocustodia y cualquier otro lugar donde haya vendido, intercambiado o gastado activos digitales. No dé por sentado que un formulario de corredor capturará toda la información. El IRS indica que los contribuyentes deben declarar los ingresos, ganancias y pérdidas de activos digitales, independientemente de si reciben o no el Formulario 1099-DA. Consulte la sección " Entendiendo su Formulario 1099-DA" .
Analice la cartera por lote fiscal y base de costo, en lugar de fijarse únicamente en qué monedas están por debajo de sus máximos recientes del mercado.
Existe una pérdida no realizada cuando el valor actual de una posición es inferior a su base ajustada, pero generalmente no se convierte en una pérdida de capital deducible simplemente porque el precio haya bajado. Normalmente se requiere una venta u otra enajenación gravable para materializar la pérdida. El IRS explica que la venta de un activo digital por dólares estadounidenses generalmente genera una ganancia o una pérdida, y el intercambio de un activo digital por otro también puede ser una enajenación gravable. Consulte las preguntas frecuentes del IRS sobre transacciones de activos digitales para obtener información actualizada.
No confunda el valor de la cuenta con la base imponible.
Si compras el mismo activo varias veces, cada adquisición puede tener un precio de compra y un plazo de tenencia diferentes. Una criptomoneda puede haber caído desde su máximo histórico mientras que algunos de tus lotes siguen siendo rentables. Por lo tanto, la toma de ganancias debe basarse en lotes específicos, no en un gráfico que muestre que un activo ha caído un 60 %.
Paso 3: Calcule el impacto fiscal antes de decidir qué vender.
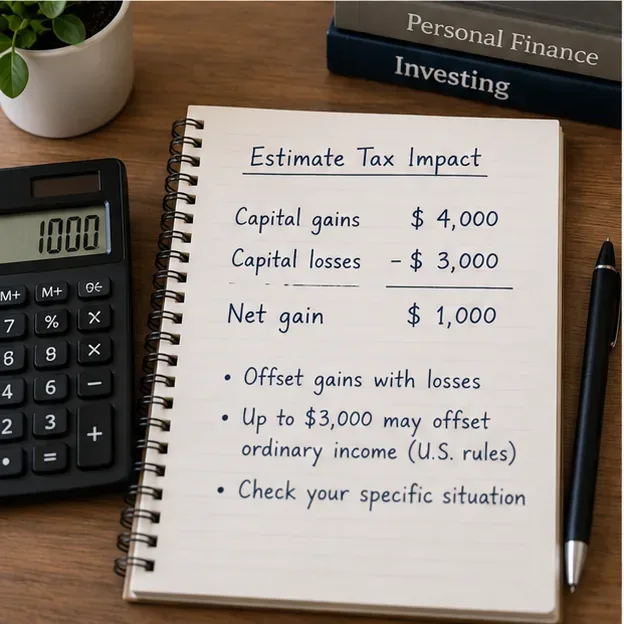
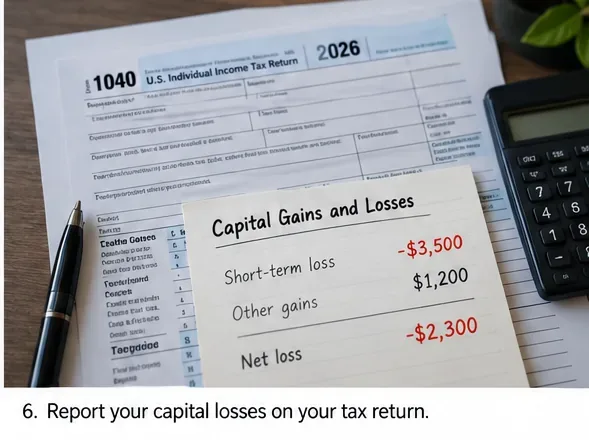
Las pérdidas de capital pueden compensar las ganancias de capital. Si sus pérdidas de capital totales superan sus ganancias de capital, las personas físicas generalmente pueden deducir la menor de las siguientes cantidades: la pérdida neta restante o $3,000 contra otros ingresos del año, o $1,500 si están casadas y presentan una declaración por separado. Las pérdidas netas de capital no utilizadas generalmente pueden trasladarse a años posteriores. El IRS resume estas reglas en el Tema n.° 409, Ganancias y pérdidas de capital , y en la Publicación 550 .
Calcule el efecto de la pérdida propuesta en su posición total de ganancias de capital antes de operar; el resultado fiscal final depende de la rentabilidad total.
Supongamos que tiene $12,000 de ganancias de capital realizadas y una posición con una pérdida de capital no realizada de $7,000. Si vende esa posición y la pérdida se reconoce en su totalidad, la pérdida puede reducir la ganancia de capital neta antes de que se apliquen otras reglas de compensación del Anexo D y partidas de devolución. Esto es más útil que aprovechar una pérdida de $7,000 cuando no tiene ganancias actuales, pocos ingresos imponibles y ninguna razón para esperar que el arrastre sea útil pronto.
La clave para evaluar la calidad reside en comparar el beneficio después de impuestos con el coste económico . Estime las comisiones de negociación, el diferencial entre el precio de compra y el de venta, el deslizamiento, el riesgo de perder el activo y la posibilidad de que una posición de reemplazo se comporte de forma diferente. Una deducción fiscal no compensa automáticamente una pérdida de inversión causada por una mala operación.
Paso 4: Seleccione correctamente el lote fiscal antes de realizar el pedido.
Este paso cobró especial importancia bajo las reglas de base de activos digitales posteriores a 2025. Para transacciones posteriores al 31 de diciembre de 2025, si los activos digitales se mantienen con un corredor custodio y desea utilizar una identificación específica, el IRS indica que, por lo general, debe especificar las unidades al corredor a más tardar en la fecha y hora de la venta, disposición o transferencia, utilizando los identificadores que el corredor acepta, y debe mantener registros adecuados. Si no realiza una identificación específica válida, la regla de identificación predeterminada generalmente considera que las unidades adquiridas más tempranamente del mismo activo en esa billetera o cuenta se enajenaron primero. Se aplican reglas similares a nivel de billetera para billeteras no alojadas. Consulte las preguntas frecuentes 82 a 88 del IRS en las preguntas frecuentes sobre transacciones de activos digitales .
Esto significa que una estrategia de "lote de mayor costo" no es útil a menos que su identificación cumpla con las reglas y su corredor pueda respetarla. Antes de vender, registre la billetera o cuenta, la fecha de adquisición, el precio de adquisición, la cantidad, el lote previsto, las ganancias esperadas, el período de tenencia y el método utilizado para identificar las unidades.
Si sus registros de base entran en conflicto entre las distintas herramientas de software, deténgase y concílielos. Una cosecha matemáticamente atractiva basada en un terreno erróneo puede generar un problema fiscal mayor que no hacer nada.
Paso 5: Ejecute solo las pérdidas que aún tengan sentido como inversión.
Una vez que tenga claros los impuestos y el impacto previsto, decida si realmente desea deshacerse del activo. Las consideraciones fiscales no deberían obligarle a abandonar una posición que mantendría de otro modo si el beneficio fiscal previsto es pequeño en relación con las consecuencias de la inversión.
Ejecute la operación seleccionada únicamente después de comprender el lote, la pérdida esperada, las comisiones y las consecuencias de la inversión.
Una venta gravable en efectivo es el ejemplo más claro, pero el intercambio de una criptomoneda por otra también puede constituir una enajenación gravable. Recuerde que las comisiones por transacción pagadas con activos digitales pueden implicar una enajenación; la FAQ 97 del IRS establece que el uso de activos digitales para pagar servicios de transacción puede generar ganancias o pérdidas en las unidades utilizadas para la comisión.
Tras la ejecución, guarda la confirmación de la operación y las ganancias reales. No abandones la hoja de cálculo con una estimación previa a la operación si el precio final de ejecución o la comisión modificaron el resultado.
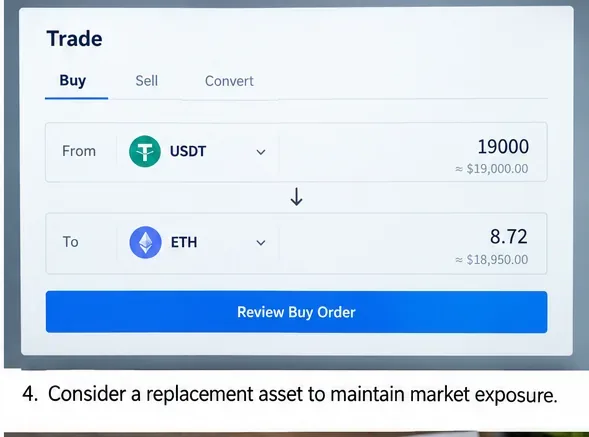
Paso 6: Decida qué sucede con su exposición al mercado después de la venta.
Una pérdida compensada modifica la cartera. Puede mantener efectivo o una posición estable, comprar otro activo o, potencialmente, volver a invertir más adelante. La decisión correcta depende de su estrategia de inversión, su tolerancia al riesgo y las normas fiscales aplicables al activo vendido.
Un activo de reemplazo puede preservar cierta exposición al mercado, pero introduce sus propios riesgos de precio, correlación, impuestos y ejecución.
Tenga cuidado con las suposiciones sobre ventas ficticias.
No se fíe de la afirmación simplista de que las reglas de venta ficticia nunca se aplican a las criptomonedas. Las instrucciones actuales del IRS establecen que las reglas de venta ficticia generalmente se aplican a los activos digitales que también son acciones o valores para fines fiscales federales, incluidos los valores tokenizados. Las instrucciones del Formulario 1099-DA de 2026 proporcionan específicamente las reglas de declaración de venta ficticia para los valores tokenizados tratados como acciones o valores según la sección 1091 del Código de Rentas Internas. Consulte las Instrucciones de 2026 para el Formulario 1099-DA y las instrucciones del Anexo D.
Para muchas criptomonedas convencionales que no se consideran acciones ni valores a efectos del artículo 1091, el régimen legal de venta ficticia podría no aplicarse de la misma manera. Sin embargo, la clasificación puede depender de las circunstancias específicas de cada caso, y la legislación o las directrices futuras podrían modificar el resultado. Si su estrategia se basa en vender y recomprar inmediatamente el mismo activo, verifique primero su clasificación fiscal y la legislación vigente, en lugar de basarse en una norma genérica sobre criptomonedas.
Paso 7: Conservar los registros que puedan reproducir el resultado.
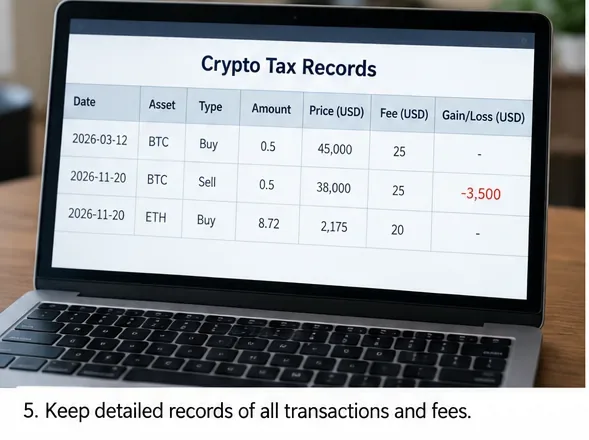
Su documentación debe permitirle a usted —o a quien la haya preparado meses después— reconstruir la operación sin tener que adivinar. Guarde los identificadores de transacción, las marcas de tiempo, las cantidades, los identificadores de la billetera o cuenta, los registros de adquisición, el costo base, las comisiones, las ganancias, las instrucciones de identificación específicas, las confirmaciones del corredor y los estados de cuenta de la bolsa.
Conserve suficiente documentación a nivel de transacción para reproducir la base imponible, los ingresos, el período de tenencia, las comisiones y el lote que realmente se vendió.
El IRS exige a los contribuyentes que mantengan registros suficientes para respaldar las posiciones adoptadas en su declaración federal, incluyendo registros de ingresos, ventas, intercambios, enajenaciones, transferencias y valores justos de mercado de activos digitales. El estándar de mantenimiento de registros se analiza en la Pregunta Frecuente 95 de las Preguntas Frecuentes sobre transacciones de activos digitales .
Una buena señal de calidad es que su software fiscal, los registros de su corredor de bolsa y el historial de transacciones independientes coincidan en la cantidad, los ingresos y la base imponible. Si no coinciden, investigue la discrepancia antes de presentar la declaración.
Paso 8: Concilie el Formulario 1099-DA y prepare el Formulario 8949 y el Anexo D.
La presentación de informes por parte de los corredores es más importante en 2026 que en 2025. Desde 2025, los corredores deben informar los ingresos brutos en el Formulario 1099-DA para ciertas transacciones, y para las ventas posteriores a 2025, generalmente deben informar la base de los activos digitales que califican como valores cubiertos. Según las instrucciones de 2026, un activo digital generalmente se convierte en un valor cubierto cuando se adquirió después de 2025 en una cuenta para la cual el corredor proporcionó servicios de custodia y permaneció en esa cuenta hasta su disposición, sujeto a excepciones detalladas. Los activos digitales adquiridos antes de 2026 o transferidos al corredor generalmente no son valores cubiertos para este propósito. Consulte las instrucciones del Formulario 1099-DA de 2026 .
Concilie los informes del corredor con sus propios registros, luego informe las transacciones de capital aplicables en el Formulario 8949 y resúmalas en el Anexo D.
No dé por sentado que el Formulario 1099-DA está automáticamente completo o correcto para cada lote. Los activos transferidos y las participaciones antiguas pueden carecer de la base informada por el corredor, y las entidades extranjeras o que no realizan declaraciones podrían no proporcionar el formulario. Los contribuyentes siguen siendo responsables de declarar los importes correctos.
La mayoría de las enajenaciones de activos de capital se declaran en el Formulario 8949 y se resumen en el Anexo D. Las instrucciones actuales del IRS distinguen entre las casillas para la declaración de activos digitales y los períodos de tenencia. Al preparar la declaración, consulte los formularios del año fiscal en que se presenta la declaración, en lugar de copiar el formato de un año anterior.
Cómo saber si la estrategia funcionó
Una vez que se liquiden las operaciones, evalúe el resultado en función de indicadores medibles, en lugar de basarse únicamente en la magnitud de la pérdida obtenida.
Controlar
Buen resultado
Motivo para reconsiderar
Efecto fiscal
La pérdida realizada compensa las ganancias o crea un saldo a pagar utilizable que es coherente con su rentabilidad general.
La pérdida genera poco valor a corto plazo y la operación conlleva un coste económico sustancial.
Precisión del lote
Las unidades enajenadas, la base, el período de tenencia y los registros de identificación coinciden.
Los registros del corredor, la billetera y el software fiscal identifican lotes diferentes.
Ajuste de portafolio
Usted se siente cómodo con la asignación y el riesgo resultantes.
El acuerdo fiscal te obliga a deshacerte de un activo o a adquirir uno sustituto que en realidad no deseas.
Costo de ejecución
Las comisiones, los márgenes y el deslizamiento son pequeños en relación con el beneficio fiscal previsto.
Los costes de transacción o las fluctuaciones del mercado consumen gran parte del beneficio previsto.
Documentación
Puede reproducir el cálculo a partir de los registros de origen.
La pérdida depende de la falta de datos básicos, las fechas estimadas o las transferencias inexplicables.
¿Cuándo conviene cambiar de rumbo o dejar de cosechar?
La optimización fiscal mediante la venta de activos no siempre es mejor cuando la pérdida es mayor. Modifique su estrategia si los registros no son fiables, si el activo puede estar sujeto a un tratamiento de venta ficticia que no haya analizado, si el beneficio fiscal esperado es menor que los costes de negociación e inversión, si la transacción perjudicaría significativamente su cartera deseada o si la posición involucra derivados, préstamos, staking, fondos de liquidez, cuentas de entidades u otras estructuras cuyo tratamiento fiscal es más complejo que una simple venta de activos de capital.
Utilice un proceso de decisión por escrito y deténgase cuando las hipótesis fiscales, los registros contables o las consecuencias de la inversión no sean suficientemente claros.
También debería considerar una revisión profesional si tiene grandes ganancias, importantes saldos pendientes, muchas carteras de autocustodia, base migrada de registros anteriores a 2025, valores tokenizados, un alto volumen de transacciones o una discrepancia material entre los formularios 1099-DA y sus propios cálculos.
Lista de verificación para la optimización fiscal de las pérdidas en criptomonedas a fin de año
Concilie cada intercambio y billetera que contenga disposiciones sujetas a impuestos.
Separe los resultados obtenidos de las disminuciones de precios no realizadas.
Analice los periodos de tenencia a corto y largo plazo.
Confirme la base y el método de identificación de cada lote que pueda vender.
Calcula cómo afecta la pérdida a tu posición total de ganancias de capital.
Compare el beneficio fiscal esperado con las comisiones, el diferencial, el deslizamiento y el riesgo de inversión.
Verifique si las normas sobre venta ficticia u otra norma especial pueden aplicarse al activo.
Ejecutar con suficiente antelación para evitar problemas operativos a fin de año.
Guarde las confirmaciones de transacciones, los documentos de identidad, las comisiones, los ingresos y los registros de identificación.
Concilie el formulario 1099-DA con sus registros independientes antes de presentarlo.
En resumen
La estrategia más eficaz para aprovechar las pérdidas fiscales en criptomonedas a fin de año es selectiva, documentada y económicamente viable. Una pérdida realizada puede ser valiosa cuando compensa ganancias imponibles o genera un saldo a favor, pero el ahorro fiscal no debe medirse de forma aislada. El resultado solo es positivo si el cálculo fiscal es correcto, la identificación del lote es válida, los registros están completos y la cartera sigue siendo coherente tras la operación.
Para 2026, preste especial atención a la identificación de la base a nivel de cartera y cuenta, así como al régimen de declaración de base del formulario 1099-DA, que se está ampliando. Estos cambios hacen que la selección precisa de lotes y la conciliación de registros sean más importantes que simplemente encontrar un número rojo en la pantalla de la cartera.