Inicio
» Noticias
»
Comparativa de stablecoins descentralizadas: modelos de seguridad de USDe, FRAX y DAI
Comparativa de stablecoins descentralizadas: modelos de seguridad de USDe, FRAX y DAI
La etiqueta de “moneda estable descentralizada” es útil, pero puede ocultar supuestos de seguridad radicalmente diferentes. USDe, FRAX y DAI no protegen un valor similar al del dólar de la misma manera. Por lo tanto, un análisis práctico de riesgos comienza con una pregunta más específica: ¿qué debe seguir funcionando para que cada token se mantenga solvente y cerca de 1 dólar?
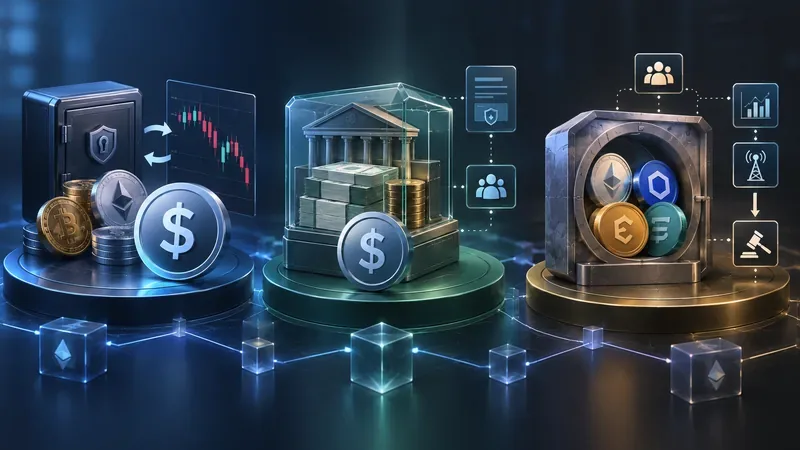
Existen tres patrones generales de seguridad para las stablecoins: cobertura neutral al mercado, emisión respaldada por reservas y deuda garantizada con liquidaciones.
Esta comparación refleja la documentación oficial consultada el 15 de septiembre de 2026. Un detalle importante en la nomenclatura es que la stablecoin actual de Frax, denominada en dólares, es frxUSD . La documentación anterior de FRAX describe el modelo FRAX V3, mientras que la documentación actual describe frxUSD como totalmente respaldada por reservas equivalentes a efectivo permitidas, como fondos tokenizados del Tesoro de EE. UU. Por lo tanto, tratar a «FRAX» como si su diseño anterior permaneciera inalterado daría una imagen de riesgo desactualizada.
Comparación rápida: ¿qué es lo que realmente garantiza la seguridad del dólar?
Sistema
Modelo de seguridad primaria
Mecanismos de PEG/solvencia
Dependencias de confianza importantes
USDe (Ethena)
Respaldo de criptomonedas más derivados compensatorios; también se pueden mantener activos estables líquidos.
Cobertura delta, arbitraje de acuñación/reembolso, liquidación fuera de bolsa, fondo de reserva
Custodios/proveedores de OES, plataformas de derivados, ejecución de coberturas, activos de respaldo, contratos inteligentes
FRAX / frxUSD actual
Actualmente, frxUSD permite reservas equivalentes a efectivo en una proporción de 1:1, incluidos los fondos del Tesoro tokenizados. La versión anterior de FRAX V3 exigía una garantía de al menos el 100 % y utilizaba AMO.
Rutas de acuñación/quema del custodio y redención de reservas; contratos y gobernanza del ecosistema Frax
Activos de reserva, custodios, operaciones delegadas de Frax Inc, gobernanza, contratos inteligentes
DAI (Sky Protocol, anteriormente MakerDAO)
Sistema de deuda con múltiples garantías
Bóvedas sobrecolateralizadas, parámetros de riesgo, oráculos de precios, liquidaciones automatizadas, gobernanza y mecanismos de emergencia.
Calidad de las garantías, funcionamiento del oráculo, mercados de liquidación, gobernanza, contratos inteligentes y exposiciones del mundo real/custodia en la cartera de garantías.
USDe: seguridad a través de un balance cubierto
Ethena describe USDe como un dólar sintético , no como una stablecoin fiduciaria convencional. Su idea principal es mantener activos de respaldo mientras se toman posiciones cortas en derivados para compensar. Si el protocolo mantiene un activo con exposición positiva al precio y vende en corto una cantidad equivalente a esa exposición, las ganancias de un lado deberían compensar las pérdidas del otro, generando una cartera prácticamente neutral en delta. Ethena afirma que utiliza BTC, ETH y otros activos aprobados por la gobernanza, así como stablecoins líquidas, mientras que los derivados incluyen futuros perpetuos y entregables.
Eso cambia el modelo de amenazas. USDe no depende principalmente de que los prestatarios mantengan garantías excedentes en bóvedas individuales en la cadena de bloques. Depende de que la cartera combinada de spot y derivados permanezca debidamente cubierta, accesible y solvente. La propia documentación de Ethena indica explícitamente que su diseño contiene componentes tanto en la cadena de bloques como fuera de ella. El protocolo utiliza proveedores de liquidación fuera de la bolsa para el respaldo de custodia, mientras que delega activos a bolsas centralizadas para margen sin transferir la custodia a dichas bolsas. Lea la descripción general de USDe de Ethena , la explicación de la estabilidad delta-neutral y el modelo de custodia .
¿Qué puede fallar?
Los riesgos evidentes van más allá de la simple caída de los precios de las criptomonedas. Una cobertura bien ajustada busca neutralizar gran parte de esa exposición direccional. Entre los posibles escenarios de fallo más relevantes se incluyen coberturas imperfectas, dislocaciones de base, divergencia de activos de respaldo, problemas con el mercado de derivados, fallos de custodia o liquidación, vulnerabilidades en contratos inteligentes y una situación económica adversa y sostenida en materia de financiación. Ethena mantiene un fondo de reserva como margen de seguridad adicional para periodos de financiación negativos y como posible comprador de USDe en mercados con dificultades. Se trata de un colchón, no de una garantía contra cualquier escenario de pérdida. Consulte la documentación oficial del Fondo de Reserva .
Para un poseedor, otra distinción práctica radica en el acceso al canje. La documentación de Ethena indica que la adquisición de USDe en AMM externos no requiere permisos, mientras que la emisión y el canje directos del protocolo están limitados a contrapartes aprobadas que cumplan con los requisitos de incorporación aplicables. Por lo tanto, los usuarios del mercado secundario dependen en parte de los arbitrajistas y la liquidez del mercado para transmitir el valor de respaldo del protocolo al precio de negociación.
FRAX en 2026: separar el modelo anterior de frxUSD.
El protocolo FRAX histórico es conocido por su modelo algorítmico/de garantías en constante evolución, y la documentación de FRAX V3 indica que el protocolo apuntaba a una relación de garantía mínima del 100 % al utilizar Operaciones de Mercado Algorítmicas (AMO) . Las AMO son contratos o mecanismos controlados que pueden desplegar liquidez, prestar FRAX, reequilibrar posiciones y realizar otras operaciones monetarias bajo condiciones y gobernanza programadas. La arquitectura anterior está documentada en la descripción general de FRAX V3 y en la documentación de AMO de Frax .
Para una revisión de seguridad actual, el producto en dólares relevante es Frax USD (frxUSD) . La documentación actual de Frax describe frxUSD como canjeable por moneda fiduciaria y totalmente garantizado, con reservas equivalentes a efectivo permitidas, como fondos del Tesoro de EE. UU. tokenizados, depositados en custodios regulados. También indica que Frax DAO conserva el control final del protocolo, mientras que Frax Inc. ha delegado responsabilidades que incluyen la gestión de la custodia y las reservas, el cumplimiento normativo, las certificaciones y las operaciones de canje por moneda fiduciaria. La documentación oficial de frxUSD es el mejor punto de partida para la debida diligencia actual.
¿Qué implica esto para el riesgo de la descentralización?
frxUSD reduce la dependencia de la volatilidad de las garantías criptográficas y la cobertura con futuros perpetuos, pero introduce una cadena de reserva más institucional. Un revisor debe examinar la estructura legal y operativa de los activos de reserva, la concentración de custodios, los límites de emisión, las vías de reembolso, las dependencias de cumplimiento, los contratos inteligentes y la delegación de gobernanza. La "garantía total" solo responde a la pregunta sobre la cantidad de activos si las reservas existen y siguen siendo realizables; no elimina el riesgo de custodia, legal, de liquidez, de tokenización ni operativo.
La documentación de Frax también destaca un matiz importante en cuanto al reembolso: frxUSD puede canjearse contra los activos disponibles en sus contratos de custodia, pero no se garantiza la disponibilidad permanente de un activo de reserva específico. Este es precisamente el tipo de detalle que debe tener en cuenta un análisis de seguridad, en lugar de limitarse a una simple relación de garantía.
DAI: seguridad mediante garantías, parámetros de riesgo y liquidación.
DAI proviene del sistema ahora llamado Sky Protocol, anteriormente conocido como MakerDAO. Su modelo de seguridad clásico es un sistema de deuda con múltiples garantías: los activos aprobados se bloquean en Vaults, DAI se genera como deuda y la gobernanza establece parámetros de riesgo para cada tipo de garantía. Si una Vault no cuenta con suficientes garantías con respecto a su umbral de liquidación, el protocolo puede liquidarla y vender la garantía para cubrir la obligación.
Esta arquitectura prioriza la calidad de las garantías y el rendimiento de la liquidación . Los límites de deuda restringen la cantidad de DAI que se puede generar para un tipo de garantía; los índices de liquidación determinan cuándo las posiciones se vuelven vulnerables a la liquidación; las comisiones de estabilidad influyen en la economía del endeudamiento; y se necesitan datos de precios para valorar las garantías. La documentación oficial del sistema DAI multicolateral de Sky explica estos mecanismos y el diseño del sistema de parada de emergencia.
El modelo de DAI no debe simplificarse a "respaldado por ETH". El protocolo ha admitido desde hace tiempo múltiples tipos de garantías aprobadas por la gobernanza, por lo que su perfil de riesgo depende de la combinación real de garantías y las estructuras asociadas en el momento de la revisión. Esto puede incluir exposiciones cuyos riesgos van más allá de las criptomonedas sin permisos. Por lo tanto, una auditoría rigurosa evalúa la cartera en lugar de basarse en el origen histórico de DAI.
DAI y USDS son tokens relacionados pero no idénticos.
Sky lanzó USDS en 2024 junto con un convertidor entre DAI y USDS. La documentación oficial describe a USDS como un saldo garantizado dentro del mismo sistema subyacente de múltiples garantías, si bien se mencionan diferencias a nivel de token. Para quienes evalúen DAI en 2026, la migración y los cambios en la gobernanza de Sky son relevantes, ya que la evolución del protocolo puede alterar los supuestos operativos y de gobernanza incluso cuando DAI siga en circulación.
¿Qué modelo es el “más descentralizado”?
No existe una respuesta unidimensional útil. La descentralización tiene varias capas: garantía, determinación de precios, custodia, emisión, gobernanza, liquidación, reembolso y control operativo. USDe puede usar respaldo nativo de criptomonedas, pero depende de infraestructura de cobertura fuera de la cadena y liquidez de derivados centralizada. El frxUSD actual utiliza activos de reserva institucionales y custodios, manteniendo componentes de token y gobernanza en la cadena. El núcleo de la bóveda y el mecanismo de liquidación de DAI están en la cadena, pero la seguridad de todo el sistema aún depende de su cartera de garantías aprobada, gobernanza, oráculos y cualquier estructura del mundo real integrada en dicha cartera.
Una pregunta más pertinente sería: ¿qué modos de fallo está dispuesto y capacitado para supervisar? Un mecanismo transparente no implica automáticamente un mecanismo de bajo riesgo, y la descentralización en una capa puede coexistir con la confianza concentrada en otra.
Lista de verificación práctica de seguridad para stablecoins
Identifique el token y la versión exactos. No considere que las versiones anteriores de FRAX y las actuales de frxUSD tengan el mismo diseño, ni que DAI y USDS sean intercambiables a nivel de token.
Asocie los activos con los pasivos. Pregúntese qué respalda económicamente un dólar de oferta y si ese respaldo está sobrecolateralizado, cubierto o mantenido en una proporción de 1:1.
Localiza el respaldo. Separa los contratos en la cadena de bloques de los custodios, los fondos tokenizados, las plataformas de intercambio y los proveedores de liquidación.
Pruebe el proceso de reembolso. Determine quién puede realizar el reembolso directamente, qué recibirá, si se aplican los requisitos de verificación de identidad (KYC) y de qué dependen los titulares secundarios en situaciones de estrés.
Analice los supuestos de liquidez y liquidación. Para DAI, céntrese en el rendimiento del oráculo y la liquidación. Para USDe, céntrese en la liquidez de cobertura, el margen y la liquidación. Para frxUSD, céntrese en la liquidez de reserva y el reembolso del custodio.
Analice la concentración. Un sistema puede estar totalmente respaldado pero ser vulnerable si el respaldo, la custodia, la cobertura o la gobernanza están concentrados.
Separe el rendimiento de la seguridad del capital. Las versiones con staking o de ahorro, como sUSDe, sfrxUSD o los productos de ahorro, introducen mecanismos adicionales; no asuma que el perfil de riesgo de la stablecoin base es idéntico.
Verifique las facultades de gobernanza. Documente quién puede modificar las garantías, los límites de riesgo, los custodios, los contratos o la configuración de emergencia, y qué demoras o controles restringen dichos cambios.
Utilice fuentes primarias actualizadas. Las arquitecturas de las stablecoins evolucionan rápidamente; verifique la documentación en tiempo real, las divulgaciones sobre reservas, las acciones de gobernanza y las direcciones de los contratos antes de invertir capital.
En resumen
USDe, frxUSD/FRAX y DAI ilustran tres formas muy diferentes de lograr la estabilidad del dólar. USDe transforma principalmente la exposición volátil a las criptomonedas en un dólar sintético mediante derivados compensatorios e infraestructura de custodia operativa. El actual frxUSD se centra en el respaldo de reservas equivalentes a efectivo 1:1 y en mecanismos de reembolso institucionales, mientras que su predecesor FRAX utilizaba una arquitectura más centrada en las AMO. DAI se basa en una cartera gobernada de posiciones de deuda garantizadas, parámetros de riesgo y liquidaciones.
Ninguno de estos mecanismos exime de riesgo a una stablecoin. La clave para una comparación de seguridad útil no reside en si un proyecto se autodenomina descentralizado, sino en si sus activos, coberturas, custodios, liquidaciones, gobernanza y canales de reembolso pueden soportar la misma presión simultáneamente. Para la gestión de tesorería o las inversiones a largo plazo, conviene realizar esta revisión periódicamente: el sistema que evaluó hace seis meses puede no tener la misma composición de garantías, poderes de gobernanza, contrapartes o arquitectura de producto en la actualidad.