Inicio
» Noticias
»
Estrategias de cultivo de alto rendimiento: Maximizar el APY limitando las pérdidas temporales
Estrategias de cultivo de alto rendimiento: Maximizar el APY limitando las pérdidas temporales
La regla más importante en yield farming es simple: optimizar para obtener el retorno neto después de pérdidas transitorias, comisiones, fluctuaciones del precio de los tokens y costos de transacción, no el APY más alto anunciado. Un rendimiento anual anunciado del 40 % puede ser peor que una oportunidad del 8 % si la primera estrategia te expone a un par de tokens volátil, a la caída de los tokens de incentivo, a costos de reequilibrio repetidos o a una gran divergencia con respecto a simplemente mantener los activos.
Por ello, la mejor estrategia inicial para muchos inversores prudentes consiste en una cartera de activos con alta correlación, un amplio rango de liquidez o incluso préstamos en lugar de liquidez de creadores de mercado automatizados, cuando evitar pérdidas transitorias es más importante que maximizar los ingresos por comisiones. Las posiciones más agresivas con liquidez concentrada pueden generar mayores comisiones por dólar mientras se mantienen dentro del rango, pero requieren mayor supervisión y pueden aumentar el coste económico de la divergencia de precios.
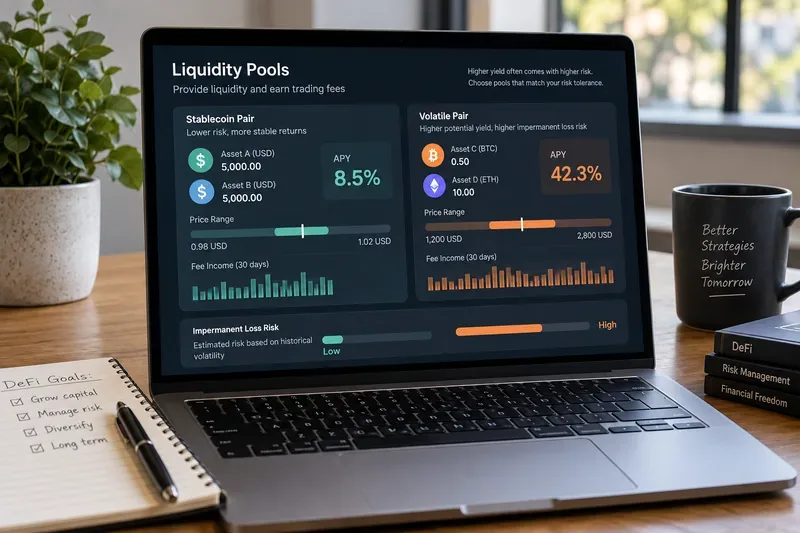
Una comparación ilustrativa de fondos de liquidez pone de manifiesto la principal disyuntiva: una mayor rentabilidad anunciada puede conllevar un mayor riesgo de fluctuación de precios y de pérdidas transitorias.
Comience con el rendimiento neto, no con el APY nominal.
El yield farming generalmente consiste en invertir criptoactivos en finanzas descentralizadas (DeFi) para obtener comisiones por operaciones, intereses por préstamos, incentivos en tokens o una combinación de estas recompensas. El APY (rendimiento porcentual anual) expresa una rentabilidad anualizada que asume el interés compuesto. Resulta útil para comparar oportunidades solo si se comprende qué genera dicho rendimiento y cuán estable es probable que sea.
En un creador de mercado automatizado (AMM), los proveedores de liquidez depositan activos en un fondo común que los operadores utilizan para realizar swaps. En Uniswap, por ejemplo, la liquidez activa obtiene una parte proporcional de las comisiones por swap. Uniswap v3 y v4 utilizan liquidez concentrada, lo que significa que un proveedor de liquidez elige el rango de precios en el que el capital está activo. Cuando el precio de mercado sale de ese rango, la posición deja de generar comisiones hasta que el precio regresa. La documentación actual para desarrolladores del protocolo explica este comportamiento en su guía de liquidez concentrada .
Por lo tanto, una estimación práctica del retorno se parece más a esto:
Rentabilidad neta = comisiones de negociación + intereses de préstamo + valor de incentivo − pérdida impermanente − costes de gas y gestión − otras pérdidas.
No lo considere una fórmula de predicción. El volumen futuro, la volatilidad, los precios de los tokens de incentivo y su utilización son inciertos. Se trata de una lista de verificación para identificar dónde puede diferir el rendimiento real que se muestra.
Qué significa realmente la pérdida impermanente
La pérdida impermanente (PI) es el costo de oportunidad de proporcionar liquidez en comparación con simplemente mantener los tokens originales cuando sus precios relativos cambian. El glosario actual de Uniswap describe la PI esencialmente en esos términos, y su explicación de la pérdida impermanente muestra cómo el reequilibrio del AMM cambia la combinación de tokens que posee el proveedor de liquidez (PL).
Para una mezcla clásica de gama completa y producto constante 50/50, una fórmula simplificada útil es:
IL = 2 × √r / (1 + r) − 1 , donde r es el cambio de precio relativo entre los dos activos.
Si un token duplica su valor con respecto al otro, r = 2. La fórmula arroja un resultado de aproximadamente -5,72%. En otras palabras, antes de sumar comisiones o incentivos, la posición de LP vale aproximadamente un 5,72% menos que simplemente mantener la cartera original de dos tokens. Si el precio relativo se triplica, el déficit es de aproximadamente un 13,4%. Estos ejemplos se aplican al modelo clásico de producto constante de rango completo; las posiciones de liquidez concentrada presentan diferentes patrones de pago y pueden experimentar una mayor divergencia en el rango activo.
Estrategia 1: Preferir pares correlacionados cuando la prioridad sea limitar la IL.
Si priorizas la preservación del capital con respecto a un índice de referencia sobre la obtención del máximo rendimiento por comisiones, comienza con activos que se espera que se comporten de forma similar. Algunos ejemplos son dos stablecoins fiables vinculadas al dólar o dos representaciones del mismo activo subyacente. Por lo general, las fluctuaciones de precio relativas menores implican menos reequilibrio por parte del creador de mercado automatizado (AMM) respecto a la cartera original.
El diseño StableSwap de Curve se creó específicamente para activos que se espera que coticen a un valor cercano. Su documento original sobre StableSwap describe una invariante diseñada para proporcionar operaciones con bajo deslizamiento cerca del equilibrio, comportándose de manera diferente a medida que el fondo se aleja del equilibrio.
Esto no exime de riesgo a los fondos correlacionados. Las stablecoins pueden perder su vinculación, los activos envueltos pueden perder su respaldo, los puentes pueden fallar y los contratos inteligentes pueden ser explotados. La correlación reduce una fuente de pérdida de información solo cuando la relación económica entre los activos se mantiene.
Cuando esto encaja
Buscas un punto de partida con menor volatilidad.
Te sentirías cómodo manteniendo cualquiera de los dos activos de forma independiente.
Usted comprende los riesgos relacionados con el emisor, la garantía, el reembolso o el mecanismo puente que conllevan ambos tokens.
Los ingresos previstos por comisiones e incentivos son significativos una vez descontados los costes de la red.
Estrategia 2: Utilice rangos más amplios a menos que tenga una razón para gestionar activamente.
La liquidez concentrada puede aumentar considerablemente la eficiencia del capital, ya que se coloca liquidez únicamente donde se prevé que se produzcan operaciones. Esto puede incrementar los ingresos por comisiones por cada dólar de liquidez activa. La contrapartida es que un rango más estrecho tiene mayor probabilidad de verse afectado por la volatilidad normal.
La documentación de Uniswap indica que cuando el precio sale del rango de una posición v3 o v4, esta se vuelve inactiva y deja de generar comisiones; a medida que el precio se acerca a un límite, la posición se convierte progresivamente en un token. Por eso, la regla general de que "cuanto más estrecho, mejor" no es válida. Un rango ajustado puede ser atractivo para un par realmente estable, pero puede resultar frágil para ETH frente a una stablecoin en dólares durante una semana volátil.
Un rango adecuado debe reflejar la volatilidad esperada y la frecuencia con la que esté dispuesto a reequilibrar su cartera. Si no puede supervisar la posición con regularidad, un rango más amplio implica cierta concentración de comisiones a cambio de un mayor tiempo dentro del rango. Si gestiona activamente su cartera, incluya en el cálculo de la rentabilidad las comisiones de red, los costes de swap, los impuestos (cuando corresponda) y la posibilidad de reequilibrarla a precios desfavorables.
Estrategia 3: Compare el rendimiento de las comisiones con el IL que se le paga por absorber.
El volumen de negociación es importante porque las comisiones por swap son la principal compensación económica que reciben los proveedores de liquidez por operar en el mercado. Un fondo con un valor total bloqueado (TVL) elevado y poca actividad puede generar menos ingresos por comisiones por dólar que un fondo más pequeño pero con alta actividad. Por el contrario, un par volátil de alto volumen puede generar comisiones sustanciales, pero aun así tener un rendimiento inferior al de una estrategia de mantenimiento si la divergencia de precios es grande.
Antes de entrar, anota la siguiente pregunta sobre el punto de equilibrio: ¿Cuánto ingreso por comisiones e incentivos necesitaría para compensar una cantidad plausible de pérdidas durante mi período de tenencia previsto? Para un par volátil 50/50 de rango completo, puedes ejecutar varios escenarios de precios relativos utilizando la fórmula anterior. Para liquidez concentrada, utiliza un simulador específico para la posición o calcula la ganancia a partir del rango real en lugar de aplicar la fórmula de rango completo.
Estrategia 4: Considere prestar cuando desee obtener rentabilidad sin pérdidas impermanentes en el mercado de valores.
No es necesario proporcionar liquidez AMM bilateral para obtener rendimiento en la cadena de bloques. Los protocolos de préstamo pagan a los proveedores los intereses generados por los prestatarios. Aave explica que las tasas de suministro varían según la utilización: a medida que cambia la proporción de liquidez suministrada que se presta, la tasa de suministro también cambia. Su documentación de suministro también deja claro que las tasas son variables, no fijas.
Los préstamos eliminan el mecanismo específico de reequilibrio de dos activos que genera pérdidas transitorias en los AMM, pero introducen otros riesgos: fallos en los contratos inteligentes, déficits en la liquidación de garantías, riesgo de fluctuación del precio de las stablecoins o los activos, y restricciones temporales a los retiros cuando la liquidez disponible es baja. Las divulgaciones de riesgos de Aave mencionan explícitamente estas posibilidades.
Cuando los préstamos pueden ser más adecuados
Si su objetivo principal es mantener la exposición a un activo, una posición de préstamo puede ser más fácil de justificar que emparejar ese activo con otro token en un AMM. Compare la tasa de suministro de préstamos con una estimación conservadora de los ingresos por comisiones de los proveedores de liquidez después de las pérdidas por intereses, en lugar de comparar la TAE de los préstamos con la TAE de incentivo principal de un proveedor de liquidez.
Estrategia 5: Tratar los incentivos en tokens como una bonificación, no como un ingreso garantizado.
Muchas granjas anuncian rendimientos que incluyen la emisión de un token de gobernanza o recompensa. Esto genera una segunda apuesta de mercado: la rentabilidad de la estrategia depende no solo de los activos subyacentes y la generación de comisiones, sino también del precio del token de recompensa. Si las emisiones atraen capital más rápido que el crecimiento de la actividad comercial, el rendimiento puede disminuir. Si el token de recompensa cae bruscamente, el APY real puede ser muy inferior a la tasa mostrada al momento de la inversión.
Una práctica útil consiste en calcular dos indicadores: el rendimiento proveniente de fuentes orgánicas, como comisiones o intereses de los prestatarios, y el rendimiento derivado de incentivos en tokens. Si la estrategia solo resulta atractiva con supuestos de incentivos agresivos, clasifíquela como de alto riesgo.
Cómo elegir entre los enfoques comunes de agricultura de rendimiento
Acercarse
Fuente de retorno principal
Exposición a IL
Carga de gestión
Mejor ajuste
Préstamos para activos individuales
interés del prestatario
Ninguno por reequilibrio de AMM
De bajo a moderado
Inversores que desean mantener una exposición a un solo activo.
Conjunto AMM de activos correlacionados
Comisiones de intercambio + posibles incentivos
Generalmente más bajo mientras se mantiene la correlación
Moderado
Inversores cautelosos que comprenden el riesgo de desvinculación y de contrato.
Par volátil de amplio rango
Comisiones de intercambio + posibles incentivos
Significativo
Moderado
Los inversores de capital privado están dispuestos a poseer ambos activos mediante grandes movimientos.
Rango estrecho y concentrado
Mayor densidad de tarifas mientras se está en el rango
Potencialmente alto
Alto
LP activos con una clara tesis de volatilidad/rango.
Granja de altas emisiones
Emisiones de tokens de recompensa
Depende de la posición subyacente.
Alto
Usuarios tolerantes al riesgo que pueden valorar y controlar las recompensas.
Lista de verificación previa al depósito para maximizar el APY ajustado al riesgo.
Comprenda ambos activos. No invierta en liquidez en un token que no estaría dispuesto a conservar tras una gran fluctuación de precio.
Separe el rendimiento orgánico de los incentivos. Pregúntese qué sucede si las emisiones de tokens de recompensa disminuyen significativamente.
Verifique la lógica del rango. Para liquidez concentrada, estime con qué frecuencia la volatilidad normal podría hacer que la posición se salga del rango.
Somete a prueba los precios relativos. Modela al menos un escenario de divergencia leve, moderado y severo.
Contabiliza todos los costes. Incluye depósitos, retiradas, swaps, reequilibrio, operaciones puente y operaciones de recolección.
Verifique la profundidad y el volumen del pozo. El TVL por sí solo no le indica cuántos ingresos por comisiones generará su capital.
Revisar los riesgos del protocolo y de los activos. Las auditorías reducen la incertidumbre, pero no eliminan los riesgos relacionados con los contratos inteligentes, los oráculos, la gobernanza, los puentes o la desvinculación de activos.
Utilice el tamaño de la posición como control de riesgo. Una estrategia puede ser técnicamente sólida y aun así ser inapropiada si un solo fallo pudiera dañar significativamente su cartera.
Cómo se ve una buena decisión en la agricultura de rendimiento
El objetivo no es eliminar por completo las pérdidas transitorias, sino obtener una compensación por los riesgos que se asumen deliberadamente. Una estrategia sólida comienza con activos que se está dispuesto a poseer, elige un diseño de cartera que se ajuste a su relación prevista, establece un rango apropiado para la volatilidad y la frecuencia de monitoreo, y considera las comisiones e incentivos como inciertos en lugar de garantizados.
Para un principiante que prioriza el control de riesgos, una progresión sensata suele ser: comprender primero los préstamos de un solo activo, luego estudiar las carteras de activos correlacionados y, posteriormente, experimentar con posiciones de liquidez amplias y de pequeño tamaño antes de intentar estrategias de liquidez concentrada y ajustada. Para un inversor de liquidez activo y con experiencia, los rangos más estrechos pueden mejorar la eficiencia del capital, pero solo si los ingresos adicionales por comisiones superan sistemáticamente los costes de divergencia, el tiempo de inactividad fuera del rango y la gestión activa.
En resumen: la mejor plataforma de inversión en criptomonedas no es la que ofrece el mayor APY (rendimiento anual equivalente) en pantalla. Es aquella cuyo retorno neto esperado sigue siendo atractivo tras considerar supuestos realistas sobre pérdidas transitorias, fluctuaciones en los tipos de cambio, incentivos para tokens y costes operativos.