Inicio
» Noticias
»
Explicación de los agregadores de rendimiento: cómo las estrategias de bóveda automatizada buscan mayores rendimientos en criptomonedas.
Explicación de los agregadores de rendimiento: cómo las estrategias de bóveda automatizada buscan mayores rendimientos en criptomonedas.
Los agregadores de rendimiento prometen una idea sencilla: depositar un activo una sola vez, dejar que una bóveda automatice el trabajo repetitivo y recibir una parte del rendimiento que genere la estrategia. El atractivo es evidente. Reclamar manualmente las recompensas, intercambiarlas, añadir liquidez, moverse entre mercados de préstamos y decidir cuándo los costes de gas justifican otra transacción puede convertir una posición DeFi aparentemente pasiva en un trabajo activo.
A septiembre de 2026, el avance más útil no reside en un nuevo producto de rendimiento "mágico", sino en la continua estandarización de la arquitectura de las bóvedas. El estándar ERC-4626 define una interfaz común para bóvedas tokenizadas con un activo subyacente ERC-20, mientras que extensiones finalizadas como ERC-7540 añaden flujos asíncronos de depósito y reembolso, y ERC-7575 extiende el modelo a diseños de bóvedas con múltiples activos. Estos estándares pueden mejorar la coherencia de las integraciones, pero por sí solos no hacen que una bóveda sea segura ni rentable.
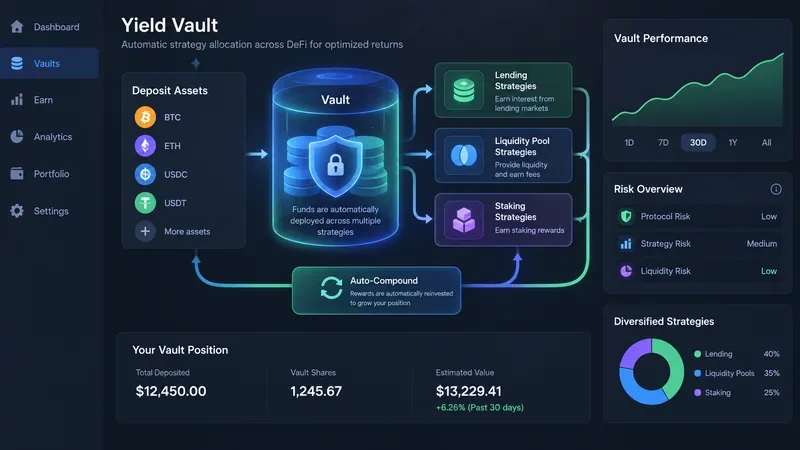
Un agregador de rendimiento puede agrupar depósitos en una bóveda, distribuirlos mediante una o más estrategias, obtener recompensas y reinvertir las ganancias; la ilustración muestra ese flujo de trabajo en lugar de una interfaz de protocolo específica.
Lo que realmente automatiza un agregador de rendimiento
Un agregador de rendimiento es una aplicación DeFi que invierte los fondos de los usuarios en una o más estrategias de contratos inteligentes y automatiza tareas que, de otro modo, requerirían transacciones manuales repetidas. Dependiendo de la bóveda, la estrategia puede prestar activos, proporcionar liquidez, apostar tokens, obtener recompensas de incentivo, intercambiar dichas recompensas, volver a añadirlas a la posición o transferir capital entre oportunidades aprobadas.
El modelo contable básico suele basarse en participaciones. Se deposita un activo subyacente y se reciben participaciones en la bóveda que representan la participación proporcional del usuario. El estándar ERC-4626 formaliza este patrón definiendo funciones estándar de depósito, acuñación, retiro, canje, previsualización y contabilidad. El precio de las participaciones puede aumentar a medida que la estrategia genera rendimientos, aunque las pérdidas, las comisiones, el deslizamiento, las deudas incobrables, las pérdidas transitorias, las desvinculaciones de tokens o los incidentes del protocolo pueden provocar una caída del valor económico.
Los contratos de bóveda V3 actuales de Yearn ilustran claramente la arquitectura. El repositorio oficial de bóveda V3 de Yearn describe una bóveda compatible con ERC-4626 que puede distribuir los fondos de los depositantes entre estrategias que utilizan el mismo activo subyacente. El código también señala una limitación importante: la propia bóveda no garantiza la seguridad de las estrategias seleccionadas. Por lo tanto, la automatización es una capa de gestión, no un sustituto de la debida diligencia.
De dónde se supone que proviene el retorno adicional
Los agregadores de rendimiento no crean rendimiento de la nada. Simplemente empaquetan y automatizan fuentes de rendimiento que ya existen en otras partes de DeFi. Una estrategia de préstamos puede generar intereses para el prestatario e incentivos en tokens. Una estrategia de liquidez puede generar comisiones de negociación y recompensas por minería de liquidez. Una estrategia de staking puede recibir emisiones del protocolo o recompensas relacionadas con los validadores. Una estrategia apalancada puede endeudarse con garantías para aumentar la exposición, lo que puede magnificar tanto las ganancias como las pérdidas.
La capitalización automática puede mejorar la eficiencia cuando las recompensas son frecuentes y los costos de transacción son significativos. En lugar de que cada depositante pague por separado para reclamar y reinvertir, la bóveda puede agrupar la operación y distribuir los costos de ejecución entre un fondo mayor. La documentación oficial de la bóveda de Beefy , por ejemplo, explica que sus bóvedas pueden obtener recompensas de granjas, intercambiarlas por los activos necesarios y reinvertirlas para que la posición se capitalice automáticamente.
Por eso, el rendimiento porcentual anual (TPA) anunciado por un agregador puede superar la tasa porcentual anual simple (TPA) de la granja subyacente. El TPA incluye la hipótesis de la capitalización compuesta. La diferencia es más relevante cuando las ganancias se obtienen de forma continua o frecuente y pueden reinvertirse de manera rentable. Es menos relevante cuando los rendimientos son bajos, las ganancias esporádicas, las comisiones altas o la tasa subyacente cae poco después del depósito.
Por qué “máxima rentabilidad” no debería significar “mayor TAE”
El APY anunciado no es lo mismo que el rendimiento real. Suele ser una estimación anualizada basada en las condiciones actuales o recientes. Las emisiones de incentivos pueden disminuir, los precios de los tokens pueden variar, las tasas de utilización pueden bajar y el costo de intercambiar recompensas puede aumentar. Una bóveda que muestre un APY inusualmente alto podría deberse simplemente a la exposición a un token de recompensa volátil o a una liquidez reducida.
Una comparación más útil comienza con la ruta de retorno. Pregúntese qué genera el rendimiento, qué activos debe contener la bóveda, de qué protocolos externos depende y qué sucede cuando cambian las condiciones. Un rendimiento del 12 % de un mercado de préstamos sobrecolateralizados maduro y un rendimiento del 40 % de una granja de criptomonedas recién lanzada no son productos intercambiables simplemente porque ambos aparezcan en la misma interfaz de la bóveda.
También es importante diferenciar la rentabilidad de la estrategia de la rentabilidad del token. Si una bóveda acumula más tokens LP, pero uno de los activos LP cae bruscamente, la posición aún puede perder valor en dólares. Si una bóveda de stablecoins genera un 8%, pero la stablecoin pierde su paridad, el rendimiento puede verse superado por la pérdida del activo. Si una bóveda apalancada genera una tasa alta, pero supera un umbral de liquidación durante un período de volatilidad, la capitalización se vuelve irrelevante.
Las capas de riesgo dentro de una bóveda automatizada
1. Riesgo del contrato de la bóveda
La propia bóveda puede contener errores de implementación, errores contables, riesgos de actualización o roles privilegiados. La estandarización ayuda a los desarrolladores e integradores a comprender las interfaces comunes, pero no garantiza la seguridad de una implementación específica.
2. Riesgo estratégico
El contrato de estrategia determina cómo se utiliza el activo depositado. Una bóveda que permite cambiar entre estrategias puede añadir riesgo de asignación: una estrategia que era aceptable en el momento del depósito podría recibir posteriormente más capital, menos capital o ser reemplazada, dependiendo de la gobernanza y los permisos del protocolo.
3. Riesgo de dependencia
La mayoría de los agregadores se basan en otros protocolos DeFi. Una bóveda de préstamos depende del mercado de préstamos. Una bóveda de proveedores de liquidez depende del pool de intercambio, sus tokens y, a menudo, de un distribuidor de recompensas. Una bóveda entre cadenas puede introducir riesgos de puente o de mensajería. Por lo tanto, el agregador puede heredar vulnerabilidades de contratos que no ha escrito.
4. Valoración de las acciones y riesgo de deslizamiento
Las bóvedas tokenizadas permiten la conversión entre activos y acciones. La especificación ERC-4626 advierte a los integradores que no consideren intercambiables las funciones de conversión y las de vista previa, ya que las comisiones y el deslizamiento pueden generar resultados sustancialmente diferentes. La guía de implementación ERC-4626 de OpenZeppelin también documenta el conocido problema de los ataques de inflación o donación que afectan a las bóvedas vacías o casi vacías, y analiza medidas de mitigación como los activos y acciones virtuales.
5. Liquidez y riesgo de salida
La opción de “retirar en cualquier momento” puede tener diferentes implicaciones operativas. Algunas estrategias mantienen activos de alta liquidez y permiten realizar retiros rápidamente. Otras requieren liquidar posiciones de liquidez, reembolsar préstamos, esperar un período de desbloqueo o procesar una solicitud asíncrona. El protocolo ERC-7540 existe precisamente porque algunos casos de uso de bóvedas no permiten completar depósitos o retiros de forma atómica. Por lo tanto, los usuarios deben verificar la mecánica de salida específica en lugar de asumir que todas las bóvedas se comportan como un saldo de billetera spot.
Cómo las tarifas cambian la economía
Las comisiones de los agregadores pueden incluir comisiones por rendimiento, comisiones de gestión, comisiones por retirada, costes de swap, comisiones del protocolo subyacente y deslizamiento implícito en las operaciones. Una bóveda puede seguir siendo atractiva incluso después de deducir las comisiones si la automatización aumenta la eficiencia de la capitalización neta, pero la comparación correcta es el rendimiento neto después de considerar todos los costes.
Por poner un ejemplo sencillo, supongamos que una granja subyacente genera una TAE bruta del 10 %. Si una bóveda cobra una comisión de rendimiento sobre las ganancias obtenidas, paga comisiones de intercambio para convertir los tokens de recompensa y, ocasionalmente, incurre en deslizamiento, su rendimiento real será inferior al rendimiento bruto de la fuente. El interés compuesto automático puede añadir algo de rentabilidad al reinvertir las recompensas con antelación, pero no puede garantizar que el beneficio del interés compuesto supere todos los costes en todos los entornos de mercado.
Por eso, la información sobre comisiones debe interpretarse junto con la frecuencia de las operaciones y el diseño de la estrategia. Una estrategia de alta frecuencia en una cadena de bloques costosa puede generar mayores gastos de ejecución. En ocasiones, una gran cartera de fondos puede amortizar esos costos de manera más eficaz que una posición individual pequeña.
Bóvedas de estrategia única frente a bóvedas de estrategia múltiple
Las bóvedas de estrategia única son más fáciles de entender porque el flujo de capital es relativamente directo: un único activo de depósito, una única estrategia y una única fuente principal de rendimiento. La desventaja es la concentración. Si la granja subyacente deja de ser atractiva o se vuelve riesgosa, la bóveda podría necesitar una migración de estrategia.
Las bóvedas multiestrategia permiten diversificar el capital entre varias oportunidades y reequilibrarlo según cambien las condiciones. Esto puede reducir la dependencia de una única fuente de rentabilidad, pero también añade complejidad. Los usuarios deben comprender quién controla las asignaciones, qué límites se aplican a cada estrategia, si los cambios requieren gobernanza o roles de confianza, y cómo se notifican las pérdidas a la bóveda.
Ninguna de las dos estructuras es automáticamente superior. La que mejor se adapte a sus necesidades dependerá de si prioriza la transparencia y la simplicidad o una mayor flexibilidad en la asignación de recursos.
Una lista de verificación práctica antes de realizar el depósito.
Identifique el activo subyacente. Sepa si está expuesto a una stablecoin, un token volátil, un token LP, un token de staking líquido u otra participación en la bóveda.
Identifique la fuente de los rendimientos. Confirme si provienen de intereses de préstamos, comisiones de negociación, staking, incentivos de tokens, apalancamiento o una combinación de estos.
Lea el contrato de estrategia y la documentación del protocolo. No se fíe únicamente del valor APY.
Verifique los mecanismos de retiro. Busque bloqueos, colas, retiros asíncronos, límites de liquidez, comisiones por retiro o condiciones que puedan retrasar la salida.
Analice las distintas capas de comisiones. Incluya las comisiones del agregador, las comisiones del protocolo subyacente, los swaps, los costes de los puentes y el deslizamiento previsto.
Verifique la gobernanza y los roles privilegiados. Determine quién puede agregar estrategias, cambiar asignaciones, pausar depósitos, actualizar contratos o transferir fondos.
Analice las auditorías y el historial de incidentes. Una auditoría es una evidencia útil, pero no una garantía. Confirme si los contratos o la familia de estrategias que planea utilizar estaban cubiertos.
Utilice un tamaño de posición que refleje el riesgo de los contratos inteligentes. El rendimiento de DeFi no equivale al de un depósito bancario asegurado.
Cómo determinar si la automatización está funcionando para usted
La prueba más sencilla no consiste en comprobar si el TAE mostrado aumenta, sino en determinar si su posición neta mejora en relación con una alternativa razonable tras deducir comisiones, fluctuaciones del precio de los tokens y riesgos. Realice un seguimiento del número de activos subyacentes representados por sus acciones, el valor en dólares de la posición, las variaciones en el rendimiento de la fuente y cualquier nueva dependencia añadida a la estrategia.
Si la rentabilidad de la bóveda disminuye mientras aumenta su complejidad, una estrategia más sencilla podría resultar más atractiva. Si los costos de gas son elevados y su posición es pequeña, la automatización en pool podría ahorrarle suficientes costos de ejecución como para justificar una comisión por rendimiento. Si la bóveda incorpora apalancamiento, exposición entre cadenas o tokens de recompensa de baja liquidez, el mayor rendimiento proyectado debería evaluarse en función de esos posibles fallos adicionales.
En resumen
Los agregadores de rendimiento se entienden mejor como motores de automatización para estrategias DeFi, no como máquinas que generan rendimientos. Sus principales ventajas son la eficiencia operativa, la agrupación de costes de transacción, la recolección y reinversión automáticas y, en algunos diseños, la asignación entre múltiples estrategias. Estándares como ERC-4626 facilitan la integración de la capa de almacenamiento, mientras que ERC-7540 y ERC-7575 amplían el abanico de posibilidades de diseño para productos asíncronos y multiactivos.
La contrapartida es el riesgo estratificado. Un depositante está expuesto no solo al contrato de la bóveda, sino también a la lógica de la estrategia, los protocolos subyacentes, los activos involucrados, las condiciones de liquidez, la gobernanza, las comisiones y, en ocasiones, a los puentes o el apalancamiento. Por lo tanto, la forma más útil de obtener mayores rendimientos no es ordenar las bóvedas por TAE de mayor a menor. Comience por la fuente de rendimiento, comprenda cómo la automatización modifica esa exposición, calcule el rendimiento neto probable y decida si la complejidad adicional justifica el riesgo.