Inicio
» Noticias
»
Modelo Stock-to-Flow de Bitcoin: ¿Qué tan preciso es en el mercado actual?
Modelo Stock-to-Flow de Bitcoin: ¿Qué tan preciso es en el mercado actual?
El modelo Stock-to-Flow de Bitcoin se popularizó porque ofrecía algo que los inversores rara vez encuentran en los mercados de criptomonedas: una ecuación sencilla vinculada a un calendario de suministro conocido con años de antelación. La idea es intuitiva. Bitcoin tiene un stock limitado, se emiten nuevas unidades cada cuatro años aproximadamente, y un activo más escaso debería, en igualdad de condiciones, alcanzar un valor más alto.
La parte difícil reside en la frase «en igualdad de condiciones». En 2026, el Bitcoin se negociará en un mercado condicionado no solo por la escasez programada, sino también por los productos cotizados al contado, los tipos de interés, la liquidez, la regulación, los balances corporativos, los derivados y la cambiante demanda de los inversores. Esto hace que el modelo Stock-to-Flow sea útil como marco de escasez, pero mucho más difícil de defender como pronóstico de precios independiente.
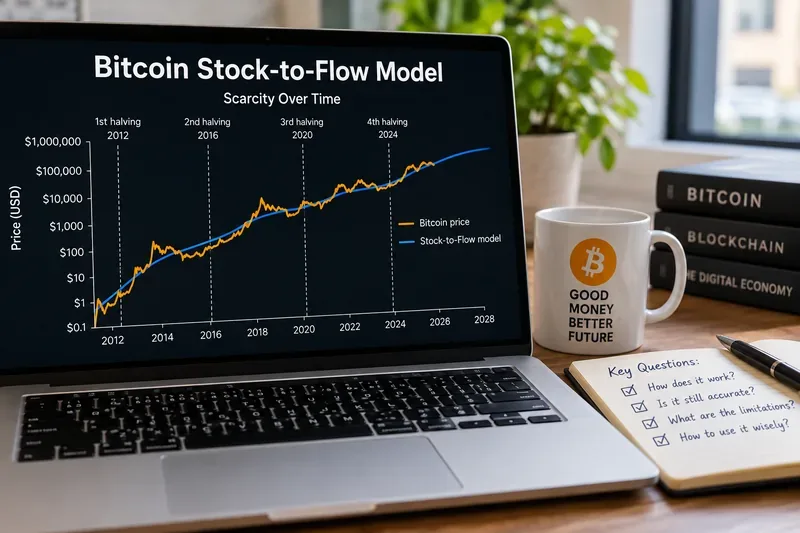
Un gráfico ilustrativo de Stock-to-Flow destaca la idea central del modelo: la emisión de Bitcoin disminuye en los eventos de reducción a la mitad, mientras que los precios de mercado siguen estando determinados por muchas variables más allá de la escasez de oferta.
¿Qué mide realmente el modelo Stock-to-Flow de Bitcoin?
El ratio stock-to-flujo, generalmente abreviado como S2F, es simplemente la cantidad de un activo ya existente dividida por la cantidad producida recientemente en un año:
Relación existencias/flujo = existencias existentes / suministro nuevo anual
Una proporción elevada indica que la producción anual es pequeña en relación con las reservas existentes. El oro suele analizarse desde esta perspectiva, ya que la producción de nuevas minas es modesta en comparación con las reservas existentes. Bitcoin facilita especialmente la modelización de este concepto, puesto que su emisión está codificada en su protocolo, en lugar de estar determinada por las compañías mineras en función de los precios de las materias primas.
El artículo original de PlanB de 2019, titulado «Modelando el valor de Bitcoin con la escasez» , establecía una relación logarítmica entre el valor de mercado de Bitcoin y su ratio S2F. El documento reportaba un coeficiente de determinación histórico (R²) elevado y argumentaba que la escasez era un factor determinante del valor. Además, proyectaba un precio de Bitcoin de aproximadamente 55 000 dólares tras el halving de 2020.
El modelo original no debe confundirse con el modelo posterior de PlanB, Stock-to-Flow Cross Asset (S2FX ). S2FX utilizó transiciones de fase y comparaciones entre activos para estimar un precio de Bitcoin mucho mayor, de aproximadamente 288 000 dólares, para una fase posterior del mercado. Mezclar ambas versiones genera confusión innecesaria en los debates sobre si S2F funcionó o no.
¿Qué cambió tras la reducción a la mitad de 2024?
La cuarta reducción a la mitad de Bitcoin ocurrió en el bloque 840.000 el 20 de abril de 2024. La recompensa por bloque disminuyó de 6,25 BTC a 3,125 BTC. La referencia oficial sobre la reducción a la mitad de Bitcoin indica la recompensa actual de 3,125 BTC y muestra que la recompensa volverá a disminuir a 1,5625 BTC en la próxima reducción.
Si los bloques llegan aproximadamente cada diez minutos, un subsidio de 3,125 BTC implica la emisión de unos 164.250 BTC nuevos al año, sin tener en cuenta la variación en el tiempo real de emisión de los bloques. Con una oferta circulante de alrededor de 20 millones de BTC, la relación aproximada entre suministro y financiación es de aproximadamente 120. La aritmética es sencilla: Bitcoin es objetivamente mucho más escaso en términos de emisión que antes del halving de 2024.
Lo que no se deduce automáticamente es un precio de mercado específico. La reducción a la mitad modifica el flujo de la ecuación. No nos indica con qué agresividad comprarán las instituciones, si los operadores apalancados reducirán su riesgo, cómo cambiarán los rendimientos reales o si los inversores preferirán Bitcoin a las acciones, los bonos, el oro o el efectivo.
¿Ha sido la relación stock-to-flow lo suficientemente precisa como para utilizarla en la fijación de precios objetivo?
La respuesta depende del estándar que se aplique.
Pregunta
Lo que sugiere la evidencia
¿Describe S2F la escasez de Bitcoin?
Sí. Refleja correctamente la disminución en la tasa de nuevas emisiones provocada por el esquema de reducción a la mitad.
¿El modelo original reflejó en parte el auge a largo plazo del Bitcoin?
Sí. Su ajuste inicial fue sólido, y el nivel de referencia posterior a 2020, de aproximadamente 55.000 dólares, finalmente se superó.
¿Las proyecciones de precios posteriores basadas en S2F siguieron siendo bastante precisas?
No. Las previsiones posteriores, especialmente las del grupo de S2FX con una valoración mucho mayor, no se vieron respaldadas por los precios reales.
¿Puede S2F cronometrar las entradas y salidas de forma fiable?
La evidencia es escasa. Las pruebas académicas han revelado importantes limitaciones estadísticas y ninguna ventaja clara sobre enfoques más sencillos.
Una distinción útil es la que existe entre relevancia explicativa y precisión predictiva . El modelo S2F puede ayudar a explicar por qué la emisión monetaria de Bitcoin se vuelve menos inflacionaria con el tiempo. Esto no significa que la regresión ajustada pueda indicar a un inversor a qué precio debería cotizar Bitcoin el próximo trimestre o incluso el próximo ciclo.
¿Qué dice la investigación académica sobre el modelo?
La investigación es más compleja que simplemente afirmar que "el modelo S2F está probado" o que "no tiene valor". Un artículo de 2022 de Thibaut Morillon y Ryan Chacon, publicado en Studies in Economics and Finance , titulado "Analizando el modelo stock-to-flow para Bitcoin" , puso a prueba la construcción y la robustez del modelo. Los autores descubrieron que una versión dinámica podría mejorar la precisión de las predicciones con el tiempo, pero también hallaron que una estrategia de negociación basada en S2F era mucho menos rentable que una estrategia básica de compra y mantenimiento en su muestra.
Esto es importante porque tanto la curva de oferta como la antigüedad de Bitcoin se mueven en la misma dirección. Al realizar una regresión entre dos variables con tendencia, un ajuste histórico elevado puede parecer más fuerte de lo que realmente es la relación causal subyacente.
¿Por qué 2026 representa un entorno más difícil para un modelo basado únicamente en la oferta?
El mercado de Bitcoin ha madurado. Uno de los ejemplos más claros es la magnitud de los productos de inversión regulados. En su informe presentado ante la SEC el 30 de junio de 2026, el ETF iShares Bitcoin Trust informó poseer 734.261 BTC con un valor razonable de aproximadamente 43.400 millones de dólares . Este informe ilustra la importancia de las variables de la demanda: los vehículos institucionales pueden absorber o liberar grandes cantidades de Bitcoin sin que se modifique la tasa de emisión del protocolo.
Los datos actuales del mercado también muestran hasta qué punto Bitcoin se ha alejado del entorno en el que se ajustó el modelo original. La página de mercado de Bitcoin de Coinbase mostraba aproximadamente 20 millones de BTC en circulación y una capitalización de mercado de alrededor de 1,5 billones de dólares a mediados de septiembre de 2026. La curva de oferta sigue siendo predecible; la valoración que se le asigna a esa oferta cambia continuamente.
Para un inversor, eso significa que una pregunta más pertinente no es "¿Qué precio predice S2F?", sino "¿Qué peso explicativo debería tener la escasez en relación con la demanda, la liquidez y las condiciones macroeconómicas?".
¿Debería seguir utilizándose el método Stock-to-Flow en 2026?
Sí, si se usa para el trabajo adecuado.
Utilice S2F si su pregunta se refiere a la escasez estructural.
S2F es útil para comparar cómo cambia la emisión de Bitcoin en diferentes épocas de halving. Ayuda a responder preguntas como: ¿Con qué rapidez se expande la oferta? ¿Cuánto Bitcoin nuevo llega al mercado en relación con el stock ya en circulación? ¿Qué tan drásticamente redujo la oferta nueva el halving de 2024?
No utilice S2F únicamente para obtener un precio objetivo preciso.
Un modelo sin variable de demanda no puede explicar por qué dos periodos con condiciones de emisión casi idénticas pueden generar precios muy diferentes. Para tomar decisiones sobre precios, los inversores también deben examinar la demanda al contado, la creación y el reembolso de ETF, las condiciones de liquidez, el apalancamiento, la volatilidad realizada, la política monetaria y las medidas de valoración derivadas de datos de la cadena de bloques o del mercado.
No considere la línea del modelo como una señal de trading.
Estar "por debajo del modelo" no demuestra que Bitcoin esté infravalorado, y estar "por encima del modelo" no demuestra que esté sobrevalorado. Una línea de regresión ajustada a datos históricos no garantiza un precio de equilibrio.
¿Qué deberías comparar con S2F antes de tomar una decisión?
Un marco práctico consiste en dividir el caso de inversión en cuatro capas:
Oferta: calendario de reducción a la mitad, subsidio por bloques actual, oferta circulante y emisión a largo plazo.
Demanda: Tenencias y flujos de ETF, demanda de tesorería corporativa, actividad bursátil y amplia participación de los inversores.
Estructura del mercado: liquidez, posicionamiento en derivados, apalancamiento, volatilidad y concentración de las posiciones.
Macroeconomía y política económica: tipos de interés, rendimientos reales, situación del dólar, regulación y apetito por el riesgo.
S2F abarca principalmente la primera capa. Esto no representa un defecto si se utiliza como una herramienta especializada. El problema surge únicamente cuando una métrica de oferta se convierte en un modelo de valoración completo.
Entonces, ¿sigue siendo relevante el modelo Stock-to-Flow de Bitcoin?
Resulta relevante como descripción de la escasez artificial de Bitcoin y como modelo histórico que contribuyó a popularizar la importancia económica de las reducciones a la mitad. Sin embargo, es mucho menos convincente como herramienta de predicción independiente para el mercado actual.
La razón principal para incluir S2F en un conjunto de herramientas analíticas no es que pueda generar un precio futuro preciso, sino que el calendario de emisión de Bitcoin es excepcionalmente transparente, y S2F resume esta característica en una sola cifra. La razón principal para no depender únicamente de él es igualmente sencilla: el precio se fija donde la oferta y la demanda se encuentran, y S2F solo modela una parte de esa ecuación.
Para tomar decisiones en el mercado actual, considere el índice Stock-to-Flow como un indicador de escasez, no como un precio objetivo. Si una tesis de inversión sigue siendo atractiva tras incorporar la demanda, la liquidez, las condiciones macroeconómicas, la valoración y la gestión de riesgos, el índice S2F puede proporcionar un contexto útil. Si la tesis solo funciona porque una curva de modelo indica que el precio «debería» ser más alto, el análisis es demasiado frágil.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los precios de las criptomonedas son volátiles y el ajuste de los modelos históricos no garantiza el rendimiento futuro.