Inicio
» Noticias
»
Préstamos flash en DeFi: cómo los operadores utilizan préstamos sin garantía para el arbitraje.
Préstamos flash en DeFi: cómo los operadores utilizan préstamos sin garantía para el arbitraje.
Los préstamos flash son uno de los componentes más singulares de DeFi: un inversor puede obtener una gran cantidad de liquidez en la cadena de bloques sin necesidad de aportar garantías, usarla en una transacción y reembolsar el préstamo antes de que finalice. Si no se puede completar el reembolso, la transacción se revierte por completo. Este diseño atómico es lo que permite un préstamo sin garantías, evitando que el prestatario tenga tiempo de desaparecer con los fondos.
Para los operadores de arbitraje, el objetivo práctico no es «pedir prestado lo máximo posible». El objetivo es identificar una diferencia de precio lo suficientemente grande como para compensar todos los costes y riesgos de ejecución en una misma transacción atómica. Una operación de préstamo instantáneo solo es de alta calidad cuando el resultado final en la cadena de bloques reembolsa el capital y la prima requerida, cubre las comisiones de intercambio y el gas, tolera el deslizamiento previsto y, además, genera una rentabilidad neta positiva. Si no se cumplen estas condiciones, utilizar más capital prestado suele agravar los problemas de ejecución en lugar de generar una ventaja.
Una operación de arbitraje mediante préstamos instantáneos solo tiene éxito si el préstamo, los swaps, el reembolso y cualquier beneficio restante pueden completarse de forma atómica.
Qué es realmente un préstamo flash
Los préstamos tradicionales suelen depender de garantías, verificaciones de crédito o ejecución legal, ya que el reembolso se realiza posteriormente. Un préstamo flash cambia este concepto. El contrato inteligente presta activos y exige que la deuda se liquide antes de que finalice la transacción. Si no se devuelve el saldo requerido, la cadena de bloques revierte toda la transacción.
Esa propiedad de transacción idéntica está estrechamente relacionada con los "intercambios instantáneos" descritos en el libro blanco de Uniswap V2 , donde un usuario puede recibir un activo, usarlo en otro lugar y luego pagarlo o devolverlo antes de que finalice la transacción. Aave también ofrece funcionalidades específicas para préstamos instantáneos a través de sus contratos de protocolo. La comisión exacta y los activos disponibles dependen de la configuración de implementación y gobernanza, por lo que los operadores deben verificar el mercado en tiempo real en lugar de basarse en suposiciones fijas.
Como referencia actual, la propuesta de activación de Ethereum V4 de Aave para 2026 indica que la configuración prevista para los préstamos flash coincide con la configuración de Ethereum V3 vigente en ese momento, con una prima total de 5 puntos básicos, o 0,05 %. También describe exenciones de comisiones para los prestatarios de préstamos flash aprobados. Dado que la gobernanza puede modificar los parámetros y las implementaciones difieren, esta cifra debe considerarse una referencia de configuración con fecha, en lugar de una comisión DeFi universal. Consulte la propuesta de activación de Ethereum V4 de Aave para conocer los parámetros indicados.
Cómo funciona el arbitraje de préstamos flash
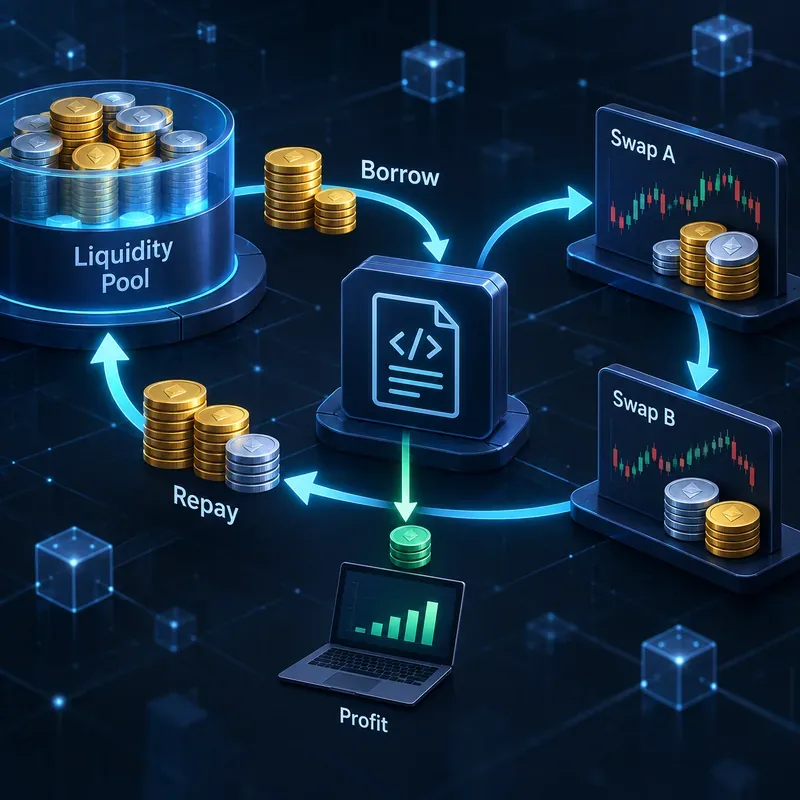
El patrón más sencillo es el arbitraje entre mercados. Supongamos que el token X se puede comprar a un precio menor en un exchange descentralizado que el que se puede obtener vendiéndolo en otro. Un operador puede pedir prestada una stablecoin, comprar el token X en el exchange más barato, venderlo en el exchange más caro, devolver el préstamo instantáneo más cualquier prima y quedarse con el resto.
Una transacción simplificada podría verse así:
Obtén un préstamo de 1.000.000 de unidades de una criptomoneda estable a través de un proveedor de préstamos instantáneos.
Utiliza la stablecoin prestada para comprar el token X en el DEX A.
Vende inmediatamente el token X en el DEX B, donde el precio de ejecución es más alto.
Reembolsar el capital de 1.000.000 más la prima exigida por el proveedor.
Conserva el importe restante solo si la transacción sigue siendo rentable después de deducir todos los costes.
La palabra clave es ejecutable . Una diferencia de precio cotizada no es lo mismo que una ganancia realizable. Los precios de los creadores de mercado automatizados varían a medida que la operación consume liquidez. Una ruta que parece atractiva por $10,000 puede volverse no rentable por $1 millón porque el impacto del precio se expande más rápido que el diferencial nominal.
Cómo debería ser un resultado rentable
Un buen sistema de arbitraje de préstamos rápidos debe evaluar el resultado neto, no el margen bruto. El cálculo mínimo útil es:
Beneficio neto = ingresos por arbitraje − capital prestado − prima de préstamo flash − comisiones DEX − gas − otros costes de ejecución.
En la práctica, un operador también debería incluir un margen de seguridad para las fluctuaciones de precios entre la simulación y la ejecución. Si una ruta solo es rentable con la cotización exacta observada un instante antes, la estrategia es frágil.
Controlar
Signo de buena salud
Señal de advertencia
Beneficio neto
Positivo después de todas las tarifas modeladas y gasolina
El beneficio existe solo antes de los costes de transacción.
Impacto del precio
El tamaño de la operación se mantiene dentro de un rango de liquidez probado.
El tamaño del préstamo provoca el colapso del diferencial.
Simulación
La ruta atómica completa tiene éxito contra el estado de cadena reciente.
Solo se probaron intercambios individuales.
Tolerancia al deslizamiento
Los límites protegen la operación de ejecuciones sustancialmente peores.
Configuración de salida mínima ilimitada o demasiado permisiva
Competencia
El beneficio se mantiene tras supuestos de inclusión realistas.
Edge desaparece si otro buscador actúa primero.
Ejemplo: por qué la difusión de titulares puede ser engañosa
Supongamos que un inversor ve una diferencia de precio aparente del 0,30 % y considera un préstamo rápido de 1.000.000 de dólares. El diferencial teórico bruto es de 3.000 dólares. Esto suena atractivo hasta que se añaden los costes. Si la prima del préstamo rápido fuera del 0,05 %, solo eso supondría 500 dólares. Dos swaps pueden generar comisiones de negociación. La primera operación puede elevar el precio de compra, mientras que la segunda puede reducir el precio de venta. El gas y cualquier pago al constructor o incluido añaden costes adicionales.
Si el impacto en el precio y las comisiones de intercambio consumen 2200 dólares, y el gas más otros costos de ejecución consumen otros 400 dólares, la aparente oportunidad de 3000 dólares se convierte en una pérdida de 100 dólares tras la prima de 500 dólares del préstamo flash. Las cifras exactas varían según la cadena, el pool, el nivel de comisiones, la ruta y la vía de la transacción, pero la lección es clara: el spread bruto es solo una señal de filtrado.
¿Por qué los operadores utilizan préstamos flash en lugar de su propio capital?
Los préstamos flash pueden facilitar el acceso al arbitraje intensivo en capital mediante un contrato inteligente que no dispone del importe nominal completo de antemano. Esto puede mejorar la eficiencia del capital para estrategias que requieren liquidez temporal únicamente durante la duración de una transacción.
También pueden ser útiles más allá del arbitraje de dos lugares. Los desarrolladores pueden usar liquidez atómica para intercambios de garantías, refinanciamiento de deuda, liquidaciones o gestión de posiciones de varios pasos. Los propios materiales de Aave describen el uso de liquidez flash en flujos de gestión de posiciones, incluidas integraciones en la lista blanca donde las comisiones pueden reducirse o eximirse. Una actualización de desarrollo de Aave Labs de mayo de 2026 señala que los adaptadores CoW fueron incluidos en la lista blanca como prestatarios flash en todos los mercados de Aave V3, lo que permite que esas rutas de adaptadores utilicen liquidez flash sin comisiones para ciertos intercambios de Aave. Consulte la actualización de desarrollo de Aave Labs de mayo de 2026 .
Eso no significa que los préstamos flash hagan automáticamente rentable una estrategia. Eliminan la necesidad de prefinanciar el capital prestado; no eliminan las comisiones de negociación, el gas, la competencia, los errores de los contratos inteligentes ni las fluctuaciones adversas de los precios.
Las cuatro restricciones que con mayor frecuencia determinan si el arbitraje funciona
1. Profundidad de liquidez
El precio mostrado puede resultar atractivo, pero la profundidad disponible es demasiado pequeña. Antes de solicitar un préstamo flash, es necesario simular la ruta con el importe nominal previsto. No se puede asumir que una operación rentable de 50 000 dólares se escalará linealmente a 5 millones de dólares.
2. Tarifas por deslizamiento y de piscina
Cada intercambio modifica las reservas del pool y puede generar una comisión para el proveedor de liquidez. La ruta debe utilizar protecciones de salida mínima o equivalentes para que una ejecución peor de lo esperado provoque una reversión en lugar de convertir silenciosamente una operación ganadora en una perdedora.
3. Inclusión de gas y transacciones
La ejecución atómica no garantiza un ordenamiento favorable. Otros buscadores pueden observar la misma oportunidad, presentar transacciones competitivas o modificar el estado antes de que se concrete la operación. Una ruta debe evaluarse bajo supuestos realistas de gas e inclusiones, no solo bajo una simulación local ideal.
4. Corrección del contrato
La seguridad de la transacción depende de la integridad del código que gestiona los préstamos, los intercambios, las aprobaciones, las devoluciones de llamada y los reembolsos. Los errores en la aprobación de tokens, el manejo de decimales, la validación de las devoluciones de llamada o la lógica de enrutamiento pueden provocar reversiones o exponer los fondos del contrato. Las implementaciones maduras suelen basarse en pruebas exhaustivas, simulación de transacciones y permisos de alcance limitado.
Los préstamos flash no son lo mismo que los ataques con préstamos flash.
El término «ataque de préstamo flash» puede resultar engañoso. Un préstamo flash es un instrumento básico de liquidez. Puede proporcionar un capital temporal considerable que haga económicamente viable una explotación, pero la vulnerabilidad subyacente suele residir en otro lugar: por ejemplo, un diseño de oráculo inseguro, una contabilidad defectuosa, una lógica de precios manipulable o un error en un contrato inteligente.
Esta distinción es importante al evaluar el riesgo de un protocolo. Deshabilitar los préstamos flash no soluciona automáticamente un problema en un protocolo que se basa en un precio al contado manipulable. Por el contrario, un protocolo bien diseñado puede coexistir de forma segura con la liquidez flash si sus invariantes, su modelo de oráculo y su contabilidad se mantienen seguros ante secuencias de transacciones adversarias.
Cuándo cambiar de enfoque
Un operador disciplinado debería abandonar o rediseñar una estrategia cuando la rentabilidad dependa de supuestos poco realistas. Entre las razones más comunes se incluyen pérdidas persistentes tras simulaciones, una sensibilidad excesiva a pequeños movimientos de precios, liquidez insuficiente para el tamaño de operación deseado o una ejecución que pierde regularmente frente a operadores más rápidos.
Existen varias alternativas. El operador puede reducir el tamaño del nodo para disminuir el impacto en el precio, utilizar pools más grandes, emplear una cadena diferente con menores costos de ejecución o esperar un spread más amplio. A veces, la decisión correcta es simplemente no operar. Un préstamo flash es más útil cuando resuelve una restricción temporal de capital; no sustituye una ventaja real en el precio.
Lista de verificación práctica de calidad antes de invertir capital
Verifique el proveedor del préstamo flash, el activo disponible, la liquidez máxima utilizable y la prima actual para la inversión prevista.
Simule la transacción completa comparándola con el estado reciente de la cadena, incluyendo el préstamo, cada intercambio, reembolso y transferencia de ganancias.
Mida el impacto en el precio según el importe nominal previsto, en lugar de basarse en las cotizaciones más altas del mercado.
Incluya las comisiones por préstamos rápidos, las comisiones por gestión de cartera, el gas y los costes reales de inclusión en las transacciones en el umbral de rentabilidad.
Establezca límites mínimos explícitos u otros límites para que la ejecución adversa se revierta de forma segura.
Prueba las rutas de fallo, el manejo de decimales de tokens, las aprobaciones, las devoluciones de llamada y la lógica de reembolso.
Utilice un margen de beneficio obligatorio en lugar de aceptar operaciones que solo sean marginalmente positivas en la simulación.
Revise las suposiciones cada vez que cambien las tarifas del protocolo, la liquidez del pool, el enrutamiento o la competencia del mercado.
En resumen
Los préstamos flash permiten obtener liquidez sustancial de DeFi sin garantías iniciales, ya que el reembolso se realiza en una única transacción atómica. Para el arbitraje, esto puede eliminar una importante restricción de capital, pero no genera ganancias por sí solo. La verdadera ventaja reside en una discrepancia de precio ejecutable que se mantiene positiva tras deducir las primas de los préstamos flash, las comisiones de intercambio, el deslizamiento, el gas y la competencia.
Por lo tanto, la forma más útil de evaluar una estrategia de préstamos flash es mediante el resultado final de la transacción: ¿la ruta completa cubre la totalidad de la deuda, se mantiene dentro de los límites de ejecución definidos y genera una ganancia neta significativa en condiciones realistas? De no ser así, la respuesta correcta es redimensionar, redirigir o cancelar la operación, en lugar de asumir que una mayor liquidez prestada mejorará el resultado.