Inicio
» Noticias
»
Rendimiento real frente a rendimiento inflacionario: cómo encontrar rentabilidades sostenibles en DeFi
Rendimiento real frente a rendimiento inflacionario: cómo encontrar rentabilidades sostenibles en DeFi
Investigación revisada: 15 de septiembre de 2026. El concepto de «rendimiento real» es uno de los más útiles en DeFi, pero también uno de los más propensos a un uso indebido. Un rendimiento puede provenir de una actividad económica genuina y aun así ser arriesgado. Un rendimiento por emisión de tokens puede ser temporal pero racional. Y un APY (Tasa Anual Equivalente) anunciado puede combinar ambos aspectos. La cuestión práctica no radica en si un protocolo utiliza la expresión « rendimiento real », sino en si se puede rastrear el retorno hasta una fuente de valor duradera, comprender quién lo paga y estimar qué sucede cuando cambian los incentivos o las condiciones del mercado.
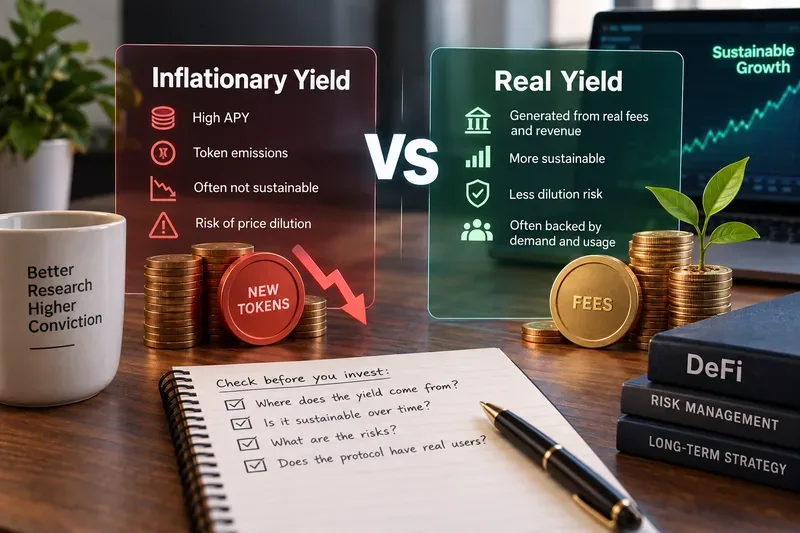
Comparación conceptual de dos fuentes de rendimiento. El rendimiento respaldado por ingresos puede ser más duradero que la emisión de tokens, pero ninguna de las dos opciones es automáticamente de bajo riesgo ni está garantizada.
Rendimiento real frente a rendimiento inflacionario: la distinción práctica
En el uso común de DeFi, el rendimiento real generalmente se refiere a las ganancias financiadas principalmente por la actividad económica: intereses de los prestatarios, comisiones de negociación, recompensas por staking, comisiones de liquidación o préstamo, u otras fuentes de flujo de efectivo. El rendimiento inflacionario generalmente se refiere a las ganancias financiadas principalmente por tokens de nueva emisión o financiados por el tesoro, distribuidos como incentivos.
Lo que se verifica: los principales protocolos documentan directamente estos diferentes mecanismos. Los proveedores de Aave obtienen intereses que varían según la utilización de los préstamos. Los rendimientos del staking de Lido provienen de las recompensas de la capa de consenso y la capa de ejecución de Ethereum, netos de las comisiones del protocolo. GMX documenta las comisiones del protocolo por operaciones, liquidaciones, préstamos e intercambios. La documentación de la DAO de Curve describe explícitamente la inflación de CRV distribuida a través de indicadores. Acción: antes de analizar el APY, identifique la fuente exacta, a nivel de contrato o de protocolo, de cada componente de la recompensa.
Depende del contexto: el término «real» no es una norma contable, y no todos los protocolos calculan los ingresos, las comisiones o las ganancias distribuibles de la misma manera. Un rendimiento puede estar parcialmente respaldado por comisiones y parcialmente subvencionado. Acción: considere el «rendimiento real» como una hipótesis a verificar, no como una certificación.
Idea errónea 1: “Rendimiento real significa rendimiento seguro”
Esto es falso. Un retorno respaldado por ingresos aún puede exponerlo a fallas en contratos inteligentes, errores de oráculos, cambios en la gobernanza, crisis de liquidez, deudas incobrables, riesgo de puente, desvinculación de stablecoins, recortes drásticos, pérdidas de creadores de mercado o volatilidad del precio de los tokens.
Aave es un claro ejemplo de por qué la fuente de retorno y el riesgo del capital deben analizarse por separado. Los proveedores obtienen intereses de los prestatarios, y las tasas varían según la utilización. Esto tiene fundamento económico, pero los proveedores aún dependen de los mecanismos de garantía, oráculo, liquidación y liquidez del sistema de préstamos. La guía oficial de Aave explica que las tasas de oferta varían con la utilización, en lugar de ser fijas. Consulte la documentación de oferta de Aave .
Lido ofrece otro ejemplo útil. Su APR de staking se basa en las recompensas de la capa de consenso y la capa de ejecución de Ethereum, y Lido indica actualmente que su APR de usuario es el APR del protocolo después de la comisión del protocolo. La documentación también señala que el APR es solo una estimación actual, no una previsión. Consulte la documentación de staking de Lido . Acción: tras confirmar la fuente de rendimiento, elabore una lista aparte de los riesgos de pérdida de capital. Nunca utilice el «rendimiento real» como sustituto del análisis de riesgos.
Idea errónea 2: “Las emisiones de tokens son rendimientos falsos y, por lo tanto, siempre son malas”.
Eso es demasiado simplista. Los incentivos en tokens pueden tener una utilidad real: impulsar la liquidez, compensar a los participantes por el riesgo de seguridad, atraer prestatarios o proveedores, o dirigir la liquidez hacia los mercados que el protocolo desea desarrollar.
El sistema Umbrella de Aave demuestra esta distinción. Los participantes pueden obtener su retorno habitual de Aave y bonificaciones de seguridad adicionales por aceptar riesgos de penalización. Aave indica que la emisión de recompensas puede ajustarse según los niveles de liquidez objetivo, mientras que la gobernanza controla los parámetros y los tokens de recompensa. En otras palabras, una recompensa emitida puede ser una compensación por un servicio real, incluso si el pago proviene de incentivos en tokens. Consulte la documentación de Incentivos de Seguridad de Aave .
Curve ofrece un ejemplo aún más claro de incentivos inflacionarios. Su documentación DAO describe la inflación de CRV distribuida a los usuarios según mediciones de referencia. Esto no invalida el sistema; simplemente significa que parte del retorno del proveedor de liquidez debe evaluarse como emisión de tokens en lugar de flujo de efectivo del protocolo. Consulte la documentación técnica DAO de Curve . Acción: pregunte qué comportamiento económico se está comprando con las emisiones, cuánto tiempo puede mantenerse el presupuesto y cuál sería su retorno si el token de incentivo cayera drásticamente de precio.
Los cuatro tipos de APY que hay detrás de la mayoría de las DeFi
Fuente de rendimiento
¿Quién paga realmente?
Pregunta típica sobre sostenibilidad
interés del prestatario
Prestatarios que utilizan capital
¿La demanda de crédito es orgánica y qué sucede cuando disminuye la utilización de los recursos?
Comisiones de negociación o de protocolo
Comerciantes y otros usuarios del protocolo
¿Las comisiones son recurrentes y se distribuyen efectivamente según su puesto?
Recompensas nativas por staking
Emisión de blockchain más recompensas relacionadas con las transacciones.
¿Cuál es el retorno neto después de deducir los costos del validador, las penalizaciones y el protocolo?
Incentivos en tokens
Tesorería de tokens, reserva o nueva emisión
¿De qué tamaño es el presupuesto restante para incentivos y su dilución?
Una sola granja puede combinar varios tipos de activos. Por ejemplo, una posición de préstamo puede generar intereses para el prestatario más un incentivo en tokens de gobernanza. Un fondo de liquidez puede generar comisiones de intercambio más emisiones. Acción: dividir el APY mostrado en componentes en lugar de evaluar el valor combinado.
Cómo calcular un rendimiento más significativo
Un punto de partida útil es:
Rendimiento económico ≈ ingresos por comisiones/intereses/participación − comisiones del protocolo − pérdidas operativas previstas
Luego, evalúe los incentivos por separado:
Rendimiento total anunciado ≈ rendimiento económico + incentivos de tokens + bonificaciones temporales
Esta no es una fórmula contable universal; los diferentes protocolos exponen datos y riesgos distintos. La clave está en dejar de considerar una TAE como una rentabilidad homogénea.
Supongamos que un fondo de inversión ofrece un rendimiento anual compuesto (APY) del 18%. Si 5 puntos porcentuales provienen de comisiones de negociación y 13 puntos de un token de recompensa, la sostenibilidad es muy diferente a la de un fondo que obtiene el 18% exclusivamente de la demanda recurrente de los prestatarios o de las operaciones. Si el token de recompensa pierde el 70% de su valor, el retorno de incentivos real puede ser muy inferior a la estimación del panel de control. Acción: registre el rendimiento del activo que realmente le interesa, no solo la cantidad de tokens de recompensa distribuidos.
Idea errónea 3: “Las comisiones de protocolo equivalen a la rentabilidad para el titular”.
No necesariamente. Un protocolo puede generar comisiones sin destinarlas todas a proveedores de liquidez o participantes en el staking de tokens. Las comisiones pueden utilizarse para pagar a guardianes, proveedores de oráculos, desarrolladores, mecanismos de seguros, la tesorería de una DAO, proveedores de liquidez o para la recompra de tokens.
GMX ilustra la importancia de esta distinción. Su documentación actual indica que el staking de GMX genera una participación en las comisiones del protocolo y que el 27 % de ciertas comisiones por operaciones apalancadas, liquidaciones, préstamos y swaps se utilizan para recomprar GMX. La misma documentación señala que la distribución de GMX recomprados está suspendida y que las recompensas se acumulan en la Tesorería hasta que se cumpla la condición de distribución establecida. Consulte la documentación actual de recompensas de GMX y la documentación del token GMX .
Acción: siga el rastro del dinero desde el pago del usuario hasta su billetera. No considere los ingresos brutos del protocolo como su ganancia a menos que el mecanismo de distribución los asigne específicamente a su posición.
Idea errónea 4: “Una TAE más alta significa una mejor oportunidad”.
El APY es una tasa, no una puntuación de calidad. Por sí solo, no dice nada sobre el riesgo de los contratos inteligentes, la profundidad de liquidez, la dilución de tokens, los bloqueos, el apalancamiento, las reducciones de capital ni la probabilidad de que la tasa se mantenga.
En el caso de los préstamos, las tasas elevadas pueden simplemente indicar escasez de liquidez o una demanda de endeudamiento inusualmente alta. Aave vincula explícitamente las tasas de los proveedores con la utilización. En el caso del staking, los rendimientos pueden variar según las condiciones de la red. Lido señala que las recompensas de la capa de ejecución incluyen comisiones de prioridad y MEV, las cuales pueden variar según la actividad de la red. Acción: compare el rendimiento con el mecanismo que provoca el aumento de la tasa. Un pico en la tasa puede indicar una oportunidad, estrés o ambas cosas.
Una prueba de seis preguntas para obtener rendimientos sostenibles en DeFi
¿De dónde proviene cada punto porcentual? De intereses separados, comisiones de negociación, recompensas por staking, emisiones y bonificaciones puntuales.
¿Quién paga? Identifique al prestatario, comerciante, red, tesorería o comprador del nuevo token que financia económicamente el retorno.
¿Existiría el rendimiento sin incentivos? Calcule el rendimiento base después de eliminar las emisiones de tokens de recompensa.
¿La actividad subyacente es repetible? Busque una demanda sostenida de préstamos, operaciones comerciales, staking o servicios, en lugar de una campaña corta.
¿Qué pérdidas pueden anular el rendimiento? Entre ellas se incluyen las pérdidas impermanentes, las deudas incobrables, la liquidación, la reducción drástica de precios, la desvinculación de la stablecoin, la depreciación del token y el fallo del contrato inteligente.
¿Puedes salir cuando cambie la tesis? Verifica la liquidez, las colas de retiro, los tiempos de espera, los bloqueos, la dependencia de puentes y las reglas de reembolso.
Si no puede responder las tres primeras preguntas a partir de la documentación oficial o los datos en la cadena de bloques, el APY aún no es lo suficientemente comprensible como para considerarlo sostenible. Acción: posponga la asignación de capital hasta que el flujo de recompensas pueda explicarse en un lenguaje sencillo.
Ejemplos reales de rendimiento: ¿qué es realmente verificable?
Préstamos Aave
Verificado: el interés del proveedor depende de la utilización del crédito y de los parámetros del protocolo. Depende del contexto: un mercado también puede ofrecer incentivos adicionales, que deben separarse del interés base. Desconocido a partir únicamente del TAE: si la demanda futura de crédito mantendrá la tasa cerca del nivel actual. Acción: compare el TAE de la oferta base con cualquier TAE de recompensa adicional y supervise la utilización.
Estacionamiento de Lido
Verificado: las recompensas provienen de la actividad de los validadores de Ethereum, incluyendo las recompensas por consenso y los componentes de la capa de ejecución, como las tarifas de prioridad y MEV, con una tarifa de protocolo aplicada. Actualmente, Lido documenta una tarifa de protocolo del 10 % sobre las recompensas por staking, la cual puede ser modificada por la gobernanza de la DAO. Depende del contexto: la tasa de rendimiento anual efectiva (APR) varía según las condiciones de los validadores y de la red. Acción: utilice la APR actual como una estimación, no como una tasa a futuro garantizada.
Recompensas GMX respaldadas por comisiones
Verificado: GMX documenta la generación de comisiones por actividad comercial y la asignación de recompra de tokens. Depende del contexto: los ingresos por comisiones fluctúan según la actividad comercial, y la mecánica de distribución actual puede cambiar debido a la gobernanza. Acción: verificar el estado actual de la distribución de recompensas en lugar de asumir que la tokenómica histórica sigue vigente.
Incentivos para medidores de curva
Verificado: Históricamente, la inflación del CRV se ha dirigido a través de indicadores a los proveedores de liquidez. Contexto: Los proveedores de liquidez también pueden obtener comisiones por negociación, por lo que el rendimiento total puede contener componentes tanto de comisiones como inflacionarios. Acción: Separe la TAE de las comisiones del pool de la TAE del CRV u otras TAE de incentivos antes de comparar pools.
Señales de alerta de que un APY puede depender de subsidios
La documentación hace hincapié en las recompensas, pero no explica quién paga por la actividad subyacente.
La mayor parte del APY mostrado se paga en el token propio del protocolo.
La tasa cae drásticamente cuando disminuyen el precio del token o las emisiones de incentivos.
La liquidez existe principalmente porque los usuarios están generando emisiones en lugar de utilizar el producto.
Las comisiones del protocolo son pequeñas en relación con las recompensas en tokens distribuidas.
Los planes de recompensa dependen de recargas de tesorería repetidas o de prórrogas en materia de gobernanza.
No existe una distinción clara entre comisiones brutas, ingresos por protocolo e ingresos distribuibles para los titulares.
Ninguno de estos puntos supone una descalificación automática. Son indicios que invitan a un análisis más profundo. Acción: calcule la TAE sin subsidios y decida si mantendría la posición a ese tipo de interés.
Lo que no se puede saber a partir de un panel de rendimiento
Un panel de control no puede predecir si el volumen de operaciones futuro se mantendrá alto, si la gobernanza modificará las comisiones, si un token de recompensa conservará su precio, si un contrato inteligente sufrirá una vulnerabilidad o si la liquidez se mantendrá elevada durante periodos de tensión en el mercado. Ni siquiera los contratos auditados eliminan estas incertidumbres.
Acción: combine la documentación del protocolo con la actividad actual en la cadena de bloques, los cronogramas de suministro de tokens, las propuestas de gobernanza, el riesgo contractual y la liquidez de salida. Considere el APY futuro como incierto a menos que el protocolo fije explícitamente una tasa y comprenda cómo se financia esa promesa fija.
En resumen: la rentabilidad sostenible comienza con un pagador rastreable.
La forma más útil de comparar el rendimiento real con el rendimiento inflacionario no es preguntarse qué etiqueta suena mejor, sino qué actividad económica genera ese rendimiento y si dicha actividad puede mantenerse sin ofrecer continuamente más incentivos.
Los intereses de los prestatarios, las comisiones por transacción y las recompensas de los validadores pueden ser más estables, ya que provienen de la actividad de los usuarios o de la red, pero aun así fluctúan y conllevan riesgos. Las emisiones de tokens pueden ser útiles cuando se destinan a financiar la liquidez, la seguridad o el crecimiento, pero deben analizarse como un subsidio con un presupuesto y un coste de dilución. Muchas estrategias DeFi combinan ambos aspectos.
El hábito más efectivo es simple: descomponer el APY, identificar al pagador, eliminar los incentivos temporales, estimar el rendimiento base restante y luego comparar ese retorno con los riesgos necesarios para obtenerlo. Los rendimientos sostenibles de DeFi no se definen por el número más alto en la pantalla, sino por si el flujo de caja subyacente y la economía ajustada al riesgo siguen teniendo sentido una vez que desaparecen las recompensas promocionales.