Accueil
» Connaissances
»
Fiscalité des cryptomonnaies pour les débutants : comment suivre et déclarer vos transactions
Fiscalité des cryptomonnaies pour les débutants : comment suivre et déclarer vos transactions
Si vous débutez en matière de fiscalité des cryptomonnaies, voici l'essentiel à retenir : le fisc américain (IRS) considère les actifs numériques comme des biens pour le calcul de l'impôt fédéral sur le revenu. De nombreuses activités courantes liées aux cryptomonnaies peuvent donc générer des revenus imposables, ainsi que des plus-values et des moins-values. Cela inclut la vente de cryptomonnaies contre des dollars, l'échange d'un actif numérique contre un autre, les dépenses en cryptomonnaies et la réception d'actifs numériques via des activités telles que le staking ou le minage. En revanche, le simple fait de détenir des cryptomonnaies, de les acheter avec des dollars américains ou de les transférer entre vos portefeuilles est généralement différent.
Ce guide porte sur les règles relatives à l'impôt fédéral américain sur le revenu et reflète les directives de l'IRS en vigueur en septembre 2026. Les impôts d'État peuvent engendrer des exigences supplémentaires, et des situations particulières, telles que les entreprises, les fiducies, les donations importantes, les produits dérivés, les titres tokenisés, les dispositifs DeFi, les comptes étrangers ou les déclarations de base contestées, peuvent nécessiter l'avis d'un professionnel. L'IRS tient à jour un aperçu actualisé sur la page « Actifs numériques » .
Commençons par la plus grande idée fausse : une transaction de cryptomonnaie peut être imposable même si aucun dollar n’est déposé sur votre compte bancaire.
Vérifié : l’échange d’un actif numérique contre un autre peut constituer une cession imposable. Si vous échangez des Bitcoins contre de l’Ether, la transaction n’est pas ignorée du seul fait que vous n’ayez jamais converti les Bitcoins en espèces. L’administration fiscale américaine (IRS) considère les actifs numériques comme des biens ; par conséquent, le gain ou la perte sur les Bitcoins cédés dépend généralement de leur valeur au moment de l’échange par rapport à votre base fiscale ajustée.
Action : Signalez chaque vente, échange, transaction, achat effectué en cryptomonnaie et toute autre opération de cession figurant dans votre historique de transactions. Ne basez pas votre déclaration fiscale uniquement sur vos dépôts bancaires.
Étape 1 : Rassemblez les enregistrements de chaque plateforme d’échange, portefeuille et protocole que vous avez utilisé.
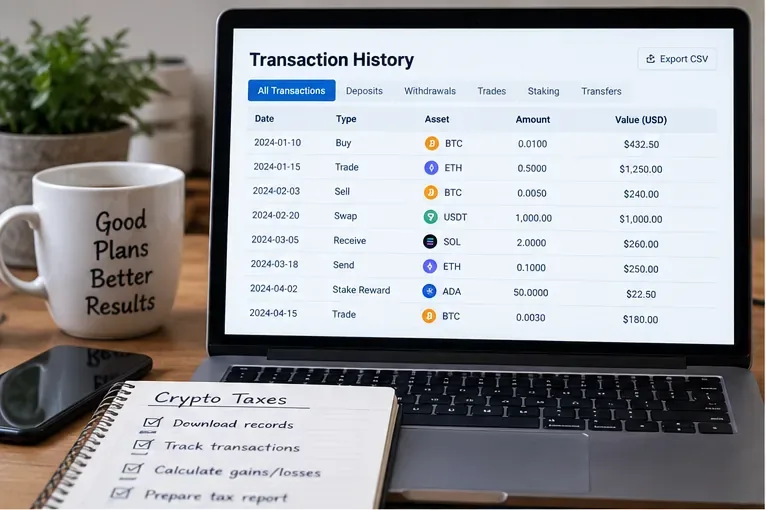
Le calcul de vos impôts dépend de l'exactitude de votre historique de transactions. Téléchargez les relevés des plateformes d'échange centralisées, consultez l'historique de vos portefeuilles et rassemblez les données de toutes les plateformes où vous avez acheté, vendu, échangé, gagné, envoyé ou reçu des actifs numériques. Conservez les fichiers CSV ou les relevés originaux au lieu de vous fier uniquement à un tableau de bord de fin d'année susceptible d'évoluer.
Commencez par rassembler l'historique de vos transactions pour chaque plateforme d'échange, portefeuille et service utilisé. Conservez les fichiers d'exportation originaux afin de pouvoir retracer ultérieurement vos calculs jusqu'aux enregistrements sources.
L'IRS indique que les contribuables doivent conserver les justificatifs nécessaires pour étayer leurs déclarations de revenus fédérales. Ces justificatifs peuvent inclure les reçus, les actes de vente, les échanges, les transferts, les valeurs marchandes et autres documents. Consultez la FAQ de l'IRS relative aux transactions d'actifs numériques .
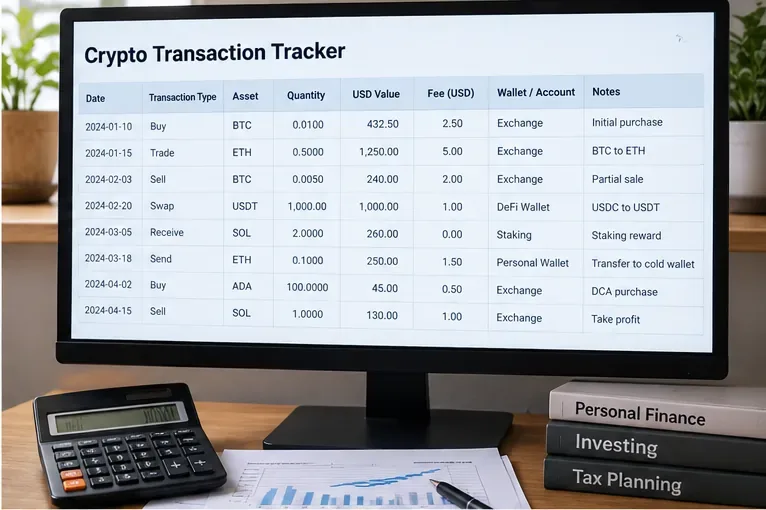
Quelles informations devez-vous suivre ?
Champ
Pourquoi c'est important
Date et heure
Permet d'identifier les dates d'acquisition et de cession ainsi que la période de détention.
Actif et quantité
Indique précisément ce qui a été acquis, reçu, transféré ou cédé.
Type de transaction
Sépare les achats, les ventes, les échanges, les récompenses, les transferts, les cadeaux et autres activités.
juste valeur marchande en dollars américains
Nécessaire pour mesurer les revenus, les produits et la base dans de nombreuses situations.
Frais
Certains frais de transaction peuvent affecter le prix de base ou le montant réalisé ; leur traitement dépend de la transaction.
Portefeuille ou compte
C’est important car les règles actuelles d’identification des actifs numériques s’appliquent au niveau du portefeuille ou du compte.
Identifiant ou hachage de la transaction
Fournit un lien traçable vers une transaction sur la chaîne, le cas échéant.
Document source
Indique la provenance des chiffres si vous devez les rapprocher ultérieurement.
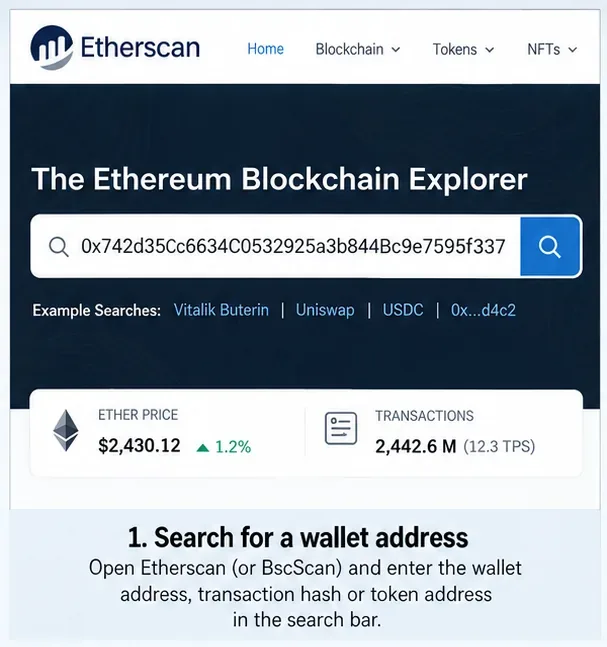
Tout dépend des circonstances : un explorateur de blockchain peut afficher des quantités et des adresses, mais ne pas vous indiquer avec certitude le régime fiscal de la transaction ni votre base en dollars américains. Les exportations de la plateforme d’échange peuvent également omettre des opérations effectuées ailleurs.
Action : créer une liste principale qui combine toutes les sources tout en préservant la source originale pour chaque ligne.
Étape 2 : Classer les transactions avant de calculer la taxe
Ne calculez pas vos gains tant que vous ne comprenez pas la signification de chaque transaction. Un transfert entre vos portefeuilles n'est pas une vente. Une récompense de staking n'est pas équivalente à l'achat de cryptomonnaies en espèces.
Il convient de classer chaque ligne avant de calculer l'impôt. Les achats, les cessions, les nouveaux revenus et les transferts entre particuliers peuvent avoir des conséquences fiscales différentes.
Types de transactions courants
Activité
traitement fédéral général
Action du débutant
Acheter des cryptomonnaies avec des dollars américains
En règle générale, il ne s'agit pas d'une cession imposable en soi.
Inscrivez la date, les unités, le montant de l'achat et les coûts d'acquisition admissibles pour le calcul de la base.
Détenir des cryptomonnaies
La détention de titres en elle-même ne génère généralement pas de revenu ou de gain imposable.
Conservez les registres d'acquisition même si vous n'avez réalisé aucune vente.
Vendre des cryptomonnaies contre des dollars
En règle générale, cela génère un gain ou une perte en capital lorsqu'il est détenu en tant qu'actif de capital.
Le produit de la vente est ajusté à la base des unités cédées.
Échangez une crypto-monnaie contre une autre
Il s'agit généralement d'une cession imposable de l'actif auquel vous renoncez.
Enregistrez la juste valeur marchande au moment de l'échange.
Dépensez des cryptomonnaies pour des biens ou des services
Généralement, une disposition qui peut engendrer un gain ou une perte.
Notez vos dépenses et leur juste valeur marchande.
Recevez des récompenses de staking ou de minage
Peut générer des revenus ordinaires ; les faits et le moment sont importants.
Inscrivez le montant reçu et la juste valeur marchande lorsqu'elle est incluse dans le revenu.
Transfert entre portefeuilles vous appartenant
Généralement non imposable en soi.
Indiquez clairement qu'il s'agit d'un auto-transfert des deux côtés afin que le logiciel ne le confonde pas avec une vente.
Il est confirmé par l'IRS que le transfert d'actifs numériques d'un portefeuille, compte ou adresse vous appartenant à un autre n'est généralement pas imposable. Cependant, si des actifs numériques sont utilisés ou retenus pour payer les frais de transaction, leur cession peut générer un gain ou une perte selon la réglementation actuelle de l'IRS.
Action : rapprocher les virements sortants avec les virements entrants correspondants avant de considérer les retraits inexpliqués comme des ventes.
Étape 3 : Séparer les opérations en capital des revenus ordinaires
Pour de nombreux investisseurs particuliers, les cryptomonnaies détenues à des fins d'investissement constituent un actif de capital. Leur vente ou leur échange entraîne généralement une plus-value ou une moins-value. En revanche, les actifs numériques perçus en rémunération, en récompense de minage, en récompense de staking ou sous forme d'autres revenus peuvent générer un revenu ordinaire dès leur perception ou lorsque la réglementation fiscale applicable prévoit leur imposition.
L'IRS demande aux particuliers de déclarer leurs ventes et autres opérations sur actifs numériques à l'aide du formulaire 8949 lorsque cela est requis, et de récapituler leurs gains en capital et leurs pertes en capital déductibles sur l'annexe D. Les revenus ordinaires non commerciaux provenant d'actifs numériques peuvent être déclarés sur le formulaire 1040 ou l'annexe 1, selon le cas ; les activités de travail indépendant peuvent nécessiter l'annexe C. Consultez la page de l'IRS sur la façon de déclarer les opérations sur actifs numériques .
Action : ajoutez une colonne « catégorie fiscale » à votre outil de suivi : cession de capital, revenu ordinaire, transfert à soi-même, achat, don ou examen nécessaire.
Étape 4 : Calculer la base, le produit de la vente et le gain ou la perte.
Pour une vente d'immobilisations classique, l'idée simplifiée est la suivante :
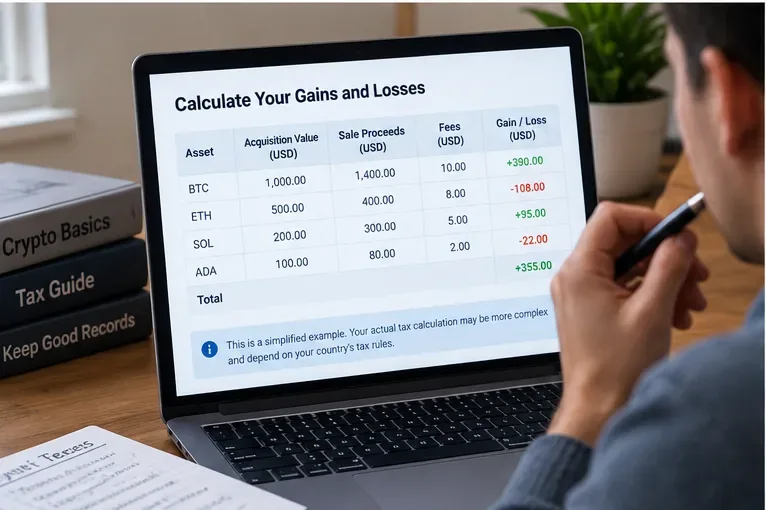
Gain ou perte = montant réalisé − base ajustée.
Supposons que vous ayez acheté 0,05 BTC pour 2 000 $ et que vous les ayez ensuite revendus pour 3 000 $. En négligeant d'autres ajustements, le gain serait de 1 000 $. Si vous les aviez vendus à 1 600 $, la perte serait de 400 $. En réalité, les calculs peuvent varier en fonction des frais de transaction et de l'identification des lots.
Pour les opérations sur capitaux, imputez chaque cession à la base comptable correspondante et comparez-la au montant réalisé. Les frais et l'identification des lots peuvent modifier le résultat.
Ne présumez pas que votre bourse connaît l'intégralité de votre situation.
Vérifié : Le formulaire 1099-DA fait désormais partie du système fédéral de déclaration des transactions de courtage d’actifs numériques. Les courtiers ont généralement commencé à déclarer le produit brut des transactions concernées effectuées à compter du 1er janvier 2025. La déclaration du prix de revient est mise en place progressivement pour certaines transactions, à commencer par les actifs acquis après 2025. L’IRS a indiqué que la plupart des formulaires 1099-DA relatifs aux transactions de 2025 n’incluraient pas le prix de revient, ce qui signifie que les contribuables doivent souvent le calculer eux-mêmes. Des informations actualisées sont disponibles sur la page « Comprendre votre formulaire 1099-DA » .
Cela dépend des circonstances : la déclaration par un courtier dépend de l’actif, de la date d’acquisition, du statut de déclaration du courtier et de la quantité d’informations dont il dispose. Les actifs transférés d’un portefeuille en auto-conservation vers une plateforme d’échange peuvent être particulièrement difficiles à rapprocher si le courtier n’a jamais reçu les données d’acquisition initiales.
Action : comparez tout formulaire 1099-DA avec vos propres dossiers au lieu de le considérer comme un substitut complet de ceux-ci.
Étape 5 : Utilisez l’identification de lot correcte dans chaque portefeuille ou compte
Il s'agit d'un domaine où les explications en ligne plus anciennes peuvent induire en erreur. Les règles actuelles de l'IRS exigent généralement que l'identification du prix de revient soit appliquée au sein du portefeuille ou du compte spécifique où sont détenues les parts, plutôt que de choisir librement le prix de revient parmi des actifs identiques détenus ailleurs.
Si vous fournissez une identification précise et adéquate, vous pourrez peut-être identifier les unités concernées par la cession. En l'absence d'identification précise valide, la règle par défaut s'applique généralement aux premières unités du même actif acquises dans ce portefeuille ou compte. L'IRS explique ces règles postérieures à 2024 dans sa FAQ sur les actifs numériques .
Action : n’autorisez pas les logiciels fiscaux à regrouper automatiquement tous vos Bitcoins entre tous vos portefeuilles, sauf si leur méthode est conforme à la réglementation fiscale américaine en vigueur et à vos enregistrements. Vérifiez les paramètres de sélection des lots et conservez toute preuve d’identification spécifique.
Étape 6 : Déterminer si les gains sont à court terme ou à long terme
Pour les actifs en capital, la durée de détention influe sur le lieu de déclaration des transactions et peut avoir une incidence sur le taux d'imposition. Les instructions du formulaire 8949 de 2025 précisent qu'une durée de détention d'un an ou moins est généralement considérée comme une détention à court terme ; les détentions plus longues sont généralement considérées comme des détentions à long terme.
Les transactions sur actifs numériques disposent désormais de cases spécifiques sur le formulaire 8949. Pour le formulaire 2025, les transactions à court terme utilisent les cases G, H ou I, et les transactions à long terme, les cases J, K ou L, selon que le prix de revient a été déclaré et qu'un formulaire 1099-DA a été reçu. Suivez toujours les instructions correspondant à l'année d'imposition concernée, car les formulaires peuvent être modifiés. Consultez les instructions officielles du formulaire 8949 .
Action : calculer la période de détention pour chaque cession et séparer les transactions à court terme et à long terme.
Étape 7 : Rapprocher le formulaire 1099-DA et les autres documents fiscaux
On croit souvent à tort que « pas de formulaire fiscal signifie pas d'impôt ». C'est faux. L'IRS précise que les revenus, gains et pertes liés aux actifs numériques doivent être déclarés, même si vous ne recevez pas de formulaire 1099-DA, W-2, 1099 ou autre déclaration de revenus.
Une autre erreur, inverse à la première, consiste à supposer que tous les chiffres figurant sur un relevé de courtage sont automatiquement complets. Un courtier peut connaître le produit brut d'une vente, mais ignorer le prix de revient des cryptomonnaies transférées depuis une autre plateforme. Les courtiers étrangers peuvent ne pas émettre de formulaire 1099-DA américain, même si la transaction doit être déclarée sur une déclaration de revenus fédérale américaine.
Action : rapprochez les relevés fiscaux de votre courtier avec votre registre des transactions. Avant de déposer votre déclaration, vérifiez les bases manquantes, les transactions en double, les transferts non appariés et les produits qui diffèrent de vos enregistrements.
Étape 8 : Déclarez les transactions sur les formulaires fédéraux appropriés
Après avoir rapproché les données, reportez les résultats dans les formulaires requis pour votre situation et répondez avec précision à la question fédérale sur les actifs numériques.
Pour les particuliers, le processus de signalement ressemble généralement à ceci :
Ventes et échanges de capitaux : Formulaire 8949 lorsque requis, puis Annexe D.
Revenus ordinaires non liés à une activité commerciale provenant d'actifs numériques : Formulaire 1040 ou Annexe 1, selon le cas.
Revenus en cryptomonnaies d'un travailleur indépendant ou d'une entreprise : potentiellement soumis à l'annexe C.
Rémunération des employés versée en actifs numériques : généralement déclarée comme salaire selon le cadre normal de déclaration des salaires.
Certains dons d'actifs numériques : le formulaire 709 peut s'appliquer en fonction des faits et des seuils applicables.
Les formes exactes dépendent des circonstances exactes, et pas seulement du fait que des cryptomonnaies étaient impliquées.
Action : faites correspondre chaque catégorie fiscale de votre outil de suivi aux instructions du formulaire IRS actuel pour l’année d’imposition que vous déclarez.
Faut-il répondre « Oui » à la question sur les actifs numériques ?
Les déclarations de revenus fédérales comportent une question relative aux actifs numériques. L'administration fiscale américaine (IRS) indique qu'il faut généralement répondre « Non » si, au cours de l'année, vous avez uniquement détenu des actifs numériques, uniquement les avez achetés avec des dollars américains ou d'autres devises, ou uniquement transféré des actifs entre vos portefeuilles ou comptes, sous réserve des règles de l'IRS concernant les frais payés en actifs numériques. Il faut généralement répondre « Oui » si vous avez reçu des actifs numériques en récompense ou en paiement, si vous les avez vendus, échangés ou si vous avez cédé un intérêt financier dans ces actifs.
Action : veuillez consulter la formulation actuelle de votre déclaration de revenus au lieu de réutiliser votre réponse de l’année dernière.
Qu’en est-il des logiciels fiscaux pour cryptomonnaies ?
Les logiciels de déclaration fiscale de cryptomonnaies peuvent vous faire gagner du temps lorsque vous gérez des centaines, voire des milliers de transactions, mais ils ne tiennent pas compte des informations manquantes dans vos importations. Un retrait peut apparaître comme une cession alors qu'il s'agissait en réalité d'un virement entre vous. Un dépôt peut être considéré comme un revenu alors qu'il s'agissait simplement d'un transfert depuis un autre portefeuille. L'absence d'historique d'achats peut faire apparaître votre prix de revient comme nul ou inconnu.
Ce qui n'est pas automatiquement déterminable : un logiciel ne peut pas toujours identifier l'intention, la propriété des portefeuilles externes, la nature d'un reçu (cadeau ou compensation) ni l'appartenance d'une transaction importée à une activité commerciale. Ce sont des questions factuelles qu'il vous faudra peut-être résoudre.
Action : utiliser le logiciel comme outil de rapprochement, et non comme substitut à l’examen des classifications et des documents sources.
Une liste de contrôle pratique de fin d'année
Téléchargez l'historique des transactions avant que les plateformes d'échange ne suppriment ou ne limitent les anciennes exportations.
Veuillez lister tous les portefeuilles et comptes utilisés au cours de l'année.
Faites correspondre les virements entre les comptes émetteur et récepteur.
Identifier les ventes, les échanges, les dépenses et les cessions de frais.
Identifier les opérations de staking, de minage, de compensation, de récompenses et autres sources de revenus.
Calculer les justes valeurs marchandes en dollars américains lorsque cela est nécessaire.
Vérifiez l'identification de la base et du lot dans le portefeuille ou le compte approprié.
Séparer les opérations de capitaux à court terme et à long terme.
Rapprochez les formulaires 1099-DA et autres documents fiscaux avec votre propre comptabilité.
Veuillez consulter les instructions actuelles du formulaire 8949 et de l'annexe D.
Répondez à la question relative aux actifs numériques dans votre déclaration de revenus.
Conservez les pièces justificatives avec vos documents fiscaux.
Quand un débutant devrait-il se faire aider par un professionnel ?
Envisagez de faire appel à un CPA, un agent agréé ou un avocat fiscaliste ayant une expérience des actifs numériques si vos dossiers sont incomplets, si vous avez utilisé de nombreux protocoles DeFi, si vous avez une activité de staking ou de minage importante, si vous avez déplacé des actifs entre de nombreux portefeuilles sans préserver la base, si vous avez reçu des jetons d'une entreprise ou d'un employeur, si vous avez fait des dons importants, si vous avez des questions concernant la déclaration à l'étranger ou si un document fiscal est en contradiction importante avec vos dossiers.
La complexité des taxes sur les cryptomonnaies ne tient souvent pas à une seule formule ; elle réside dans la nécessité que la classification, la propriété, la base et l'historique des transactions concordent.
En résumé
Les débutants n'ont pas besoin de mémoriser toutes les règles fiscales relatives aux cryptomonnaies. Ils ont simplement besoin d'une méthode fiable : rassembler toutes les transactions, les classifier, distinguer les cessions imposables des transferts non imposables, suivre le prix de revient et la juste valeur marchande, calculer les gains et les pertes, rapprocher les documents des courtiers et déclarer chaque catégorie sur la déclaration appropriée.
L'habitude la plus utile est de tenir une comptabilité régulière tout au long de l'année plutôt que de devoir tout reconstituer au moment de la déclaration d'impôts. Un registre complet vous apporte ce que les formulaires fiscaux, les plateformes d'échange et les explorateurs de blockchain ne peuvent fournir à eux seuls : un historique cohérent de vos avoirs, de leur localisation, de leur utilisation et du calcul de chaque élément de votre déclaration.