Accueil
» Nouvelles
»
Monnaies numériques de banque centrale (MNBC) contre cryptomonnaies décentralisées : un guide pour débutants sur deux types de monnaie numérique très différents.
Monnaies numériques de banque centrale (MNBC) contre cryptomonnaies décentralisées : un guide pour débutants sur deux types de monnaie numérique très différents.
Sur un écran de téléphone, les monnaies numériques peuvent se ressembler de façon trompeuse. Une monnaie numérique de banque centrale peut apparaître dans une application de portefeuille, tout comme le Bitcoin, l'ether, un stablecoin ou un jeton utilisé dans une application décentralisée. Pourtant, sous cette interface, elles peuvent représenter des systèmes très différents.
Une monnaie numérique de banque centrale (MNBC) est une monnaie numérique émise par une banque centrale : un passif de cette dernière, conçu pour être utilisé sous forme électronique. Une cryptomonnaie décentralisée est un actif numérique dont la propriété et le transfert sont gérés par un réseau distribué, plutôt que d'être émis et administrés comme un passif direct d'une banque centrale. Cette distinction est importante car elle influe sur les règles établies, les garanties offertes par l'actif, la validation des transactions, les risques encourus et les mesures prises en cas de problème.
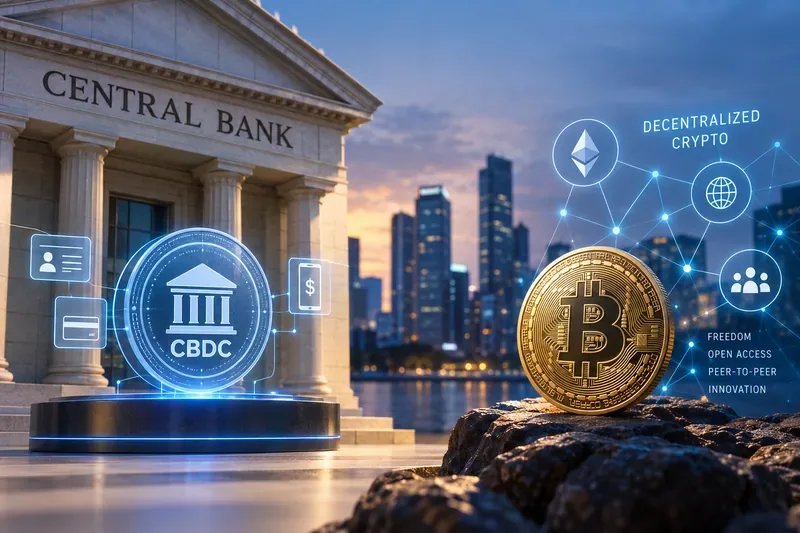
Une monnaie numérique de banque centrale et une cryptomonnaie décentralisée peuvent toutes deux être numériques, mais elles reposent sur des émetteurs, des modèles de gouvernance et des formes de confiance très différents.
Pour commencer : une CBDC ne signifie pas « cryptomonnaie gouvernementale ».
L'une des erreurs les plus fréquentes chez les débutants est de considérer tous les projets liés à la blockchain ou à la monnaie numérique comme étant identiques. Or, c'est inexact. Le Fonds monétaire international définit une monnaie numérique de banque centrale (MNBC) comme une version numérique d'une monnaie fiduciaire émise par une banque centrale. La Banque des règlements internationaux (BRI) décrit également les MNBC comme des engagements directs de la banque centrale. Une MNBC de détail est conçue pour un usage public, tandis qu'une MNBC de gros est généralement destinée aux transactions entre institutions financières.
Il s'agit d'un point de départ important, car une monnaie numérique de banque centrale (MNBC) n'est pas tenue de reproduire l'architecture du Bitcoin. Une banque centrale peut opter pour différents modèles techniques, intermédiaires, mécanismes de protection de la vie privée, limites de transaction, fonctionnalités hors ligne ou structures de registre. La BRI souligne que la conception concrète des MNBC varie selon les juridictions et les objectifs politiques. Voir le résumé de la BRI sur les monnaies numériques de banque centrale et le Lexique de la finance numérique du FMI .
Que faire : lorsque vous lisez des informations sur une monnaie numérique de banque centrale (MNBC), identifiez la banque centrale émettrice et le projet en question. N’en déduisez pas de caractéristiques telles que l’anonymat, l’utilisation de la blockchain, le versement d’intérêts ou l’accès hors ligne, sauf si cela est explicitement mentionné dans les spécifications officielles.
Que signifie « crypto décentralisée » ?
Bitcoin a été introduit comme un système de paiement électronique pair à pair permettant aux participants de transférer de la valeur sans que chaque transaction ne transite par une institution financière. Son historique de transactions est conservé par un réseau distribué et des règles de consensus, et non par un émetteur unique. Sa conception originale est décrite dans le livre blanc de Bitcoin .
Ethereum utilise une architecture et un mécanisme de consensus différents, mais il est également conçu comme un réseau blockchain ouvert et décentralisé. Il prend en charge les contrats intelligents , qui sont des programmes exécutés sur la blockchain et permettant de gérer des applications décentralisées. La documentation officielle d'Ethereum décrit le réseau comme une blockchain publique maintenue par des nœuds et des validateurs indépendants. Consultez le guide d'introduction à Ethereum .
La décentralisation n'est pas une notion binaire. Une blockchain peut être décentralisée au niveau du protocole, tandis que les plateformes d'échange, les fournisseurs de portefeuilles, les ponts, les émetteurs de stablecoins ou les applications restent centralisés. En pratique, il est essentiel d'examiner à la fois le réseau et le service utilisé.
Que faire : dissociez l’actif sous-jacent de la société ou de l’application que vous utilisez pour y accéder. Détenir des bitcoins via une plateforme d’échange centralisée n’équivaut pas à les contrôler directement avec vos clés privées.
Les monnaies numériques de banque centrale (MNBC) et les cryptomonnaies décentralisées résolvent des problèmes différents.
Question
CBDC
Crypto décentralisée
Qui l'émet ?
Une banque centrale.
Il n'existe généralement pas d'autorité centrale d'émission au sens des monnaies numériques de banque centrale (MNBC) ; l'émission suit le protocole réseau ou les règles des contrats intelligents.
Quelle est la revendication principale ?
Une créance directe sur la banque centrale du pays où la monnaie numérique de banque centrale (MNBC) est en vigueur.
Un actif crypto régi par les règles du réseau ; il ne constitue pas un passif de banque centrale.
Qui valide les transferts ?
Cela dépend de la conception de la CBDC et de l'infrastructure autorisée.
Participants au réseau distribué selon les règles de consensus du protocole.
Prix par rapport à la monnaie nationale
Conçue comme la monnaie nationale sous forme numérique, une unité numérique équivalant à une unité de cette monnaie.
Généralement, le prix du marché est indiqué et le produit peut être volatil, sauf si l'actif est spécifiquement conçu pour suivre un autre actif.
Récupération de compte
Cela dépend du portefeuille officiel et du modèle d'intermédiaire.
L'autogestion peut rendre l'utilisateur responsable de ses clés privées et de ses phrases de récupération.
Inversion de la transaction
Cela dépend des règles juridiques et techniques.
Sur les réseaux tels que Bitcoin, les transferts confirmés ne peuvent généralement pas être annulés unilatéralement par un administrateur central.
Modèle de confidentialité
Cela dépend de la juridiction et de la conception.
Cela dépend de la blockchain ; les blockchains publiques sont généralement transparentes ou pseudonymes, et non automatiquement anonymes.
Avant d'utiliser l'un ou l'autre, déterminez ce dont vous avez réellement besoin.
Si votre objectif est d'effectuer des paiements quotidiens en monnaie nationale
Une monnaie numérique de banque centrale (MNBC) de détail, lorsqu'elle est disponible, s'apparente davantage à une monnaie publique numérique qu'à un actif crypto spéculatif. Son rôle principal est généralement le paiement et le règlement dans l'unité de compte nationale. Cela simplifie la compréhension des prix : un produit affiché à 20 unités de monnaie nationale coûte toujours 20 unités, et non un prix qui fluctue en fonction du cours de la monnaie sur le marché.
Toutefois, la disponibilité est fortement tributaire de chaque juridiction. La recherche sur les monnaies numériques de banque centrale (MNBC) est répandue, mais leur conception, leur état d'avancement et leur accès public varient considérablement d'un pays à l'autre. Dans l'enquête de la BRI publiée en août 2025, 91 % des 93 banques centrales ayant répondu étudiaient la possibilité de lancer une MNBC de détail, une MNBC de gros, ou les deux, les travaux sur la MNBC de gros étant généralement plus avancés. L'étude ne signifie pas nécessairement un lancement public. Voir les résultats de l'enquête de la BRI sur les MNBC de 2024, publiés en 2025 .
Que faire : consultez le site web officiel de votre banque centrale avant de supposer qu’une monnaie numérique de banque centrale (MNBC) est disponible pour le public.
Si votre objectif est l'accès libre aux applications blockchain
Les cryptomonnaies décentralisées peuvent offrir des fonctionnalités qu'une monnaie numérique nationale n'est pas nécessairement censée fournir. Ethereum, par exemple, prend en charge les contrats intelligents et les applications décentralisées dans des domaines tels que l'échange d'actifs, les protocoles de prêt, la propriété numérique et d'autres services programmables. L'accès se fait généralement via un portefeuille qui signe les transactions.
Cette flexibilité s'accompagne de responsabilités accrues. Les interactions entre contrats intelligents peuvent être difficiles à interpréter, les applications peuvent contenir des bogues et des approbations malveillantes peuvent exposer des actifs. La documentation d'Ethereum met spécifiquement en garde contre la « signature à l'aveugle », où un utilisateur autorise une transaction sans en comprendre clairement les conséquences.
Que faire : commencez par de petits montants, vérifiez les détails de l’application et de la transaction, et n’approuvez pas une demande de portefeuille que vous ne comprenez pas.
Si votre objectif est l'auto-garde
L'autogestion des clés cryptographiques signifie contrôler les clés qui autorisent les transferts depuis votre portefeuille. Cela vous libère de la dépendance à un dépositaire pour accéder à vos actifs, mais supprime également de nombreux mécanismes de récupération courants. Le guide officiel du portefeuille Ethereum avertit que les utilisateurs sont responsables de la protection de leurs clés et de leurs phrases de récupération. De même, le guide officiel de Bitcoin indique que les transactions peuvent être irréversibles et que la perte d'accès à son portefeuille peut être définitive.
Préparez-vous à la plus grande différence : qui supporte le risque ?
Avec une monnaie numérique de banque centrale (MNBC), la responsabilité monétaire incombe à la banque centrale. La BRI souligne que la monnaie de banque centrale ne présente pas le même risque de crédit émetteur que les dépôts auprès des banques commerciales, car la MNBC constitue un engagement direct de la banque centrale. Toutefois, cela ne signifie pas que toute mise en œuvre de MNBC soit exempte de risques. Les pannes opérationnelles, la cybersécurité, la sécurité des appareils, la fraude, la protection de la vie privée et le rôle des intermédiaires demeurent des facteurs importants.
Avec les cryptomonnaies décentralisées, les risques peuvent inclure la volatilité des prix, la perte de clés, les vulnérabilités du protocole, les bugs des contrats intelligents, les escroqueries, les défaillances des ponts, l'insolvabilité des plateformes d'échange et l'incertitude réglementaire. Les documents officiels du Bitcoin avertissent explicitement que son prix peut fluctuer de manière imprévisible et que les utilisateurs doivent sécuriser soigneusement leurs portefeuilles.
La conception des monnaies numériques de banque centrale (MNBC) peut également soulever des questions plus générales relatives au système financier. Une note du FMI sur les technologies financières, publiée en novembre 2025, identifie plusieurs canaux par lesquels les MNBC de détail pourraient affecter la stabilité financière, notamment le financement bancaire, les prêts, le risque de panique bancaire, les flux d'information et la résilience des systèmes de paiement. Les effets dépendent des niveaux d'adoption, des structures financières nationales et des mécanismes de protection mis en place, et non d'un résultat universel. Voir l' analyse du FMI sur les MNBC et la stabilité financière .
Que faire ? Comparer les risques par niveau : risque lié à l’émetteur, risque de marché, risque de conservation, risque technologique et risque lié au prestataire de services. Le « numérique » ne constitue pas une catégorie de risque en soi.
Confidentialité : éviter deux idées fausses opposées
La première idée fausse est qu'une monnaie numérique de banque centrale (MNBC) doit nécessairement doter une banque centrale d'un système de surveillance complet et directement géré. Cette conclusion ne se fonde pas uniquement sur le terme « MNBC ». La protection de la vie privée dépend de l'architecture, des lois, du rôle des intermédiaires, de l'accès aux données, des exigences d'identité, des seuils de transaction et de la conception hors ligne. La BRI a examiné les paiements en MNBC hors ligne, notamment en raison de leurs avantages potentiels en matière de résilience, d'inclusion et de protection de la vie privée, tout en soulignant les compromis importants en matière de sécurité et d'opérations. Voir le manuel du projet Polaris de la BRI sur les paiements en MNBC hors ligne .
L'idée fausse inverse est que les cryptomonnaies décentralisées sont automatiquement anonymes. Le registre public de Bitcoin enregistre les transactions de manière permanente, et Ethereum est également une blockchain publique. Les adresses sont pseudonymes, c'est-à-dire qu'il s'agit d'identifiants et non de véritables noms, mais une activité peut parfois être reliée à des individus par le biais de plateformes d'échange, d'adresses réutilisées, de divulgations publiques ou d'analyses de la blockchain.
Que faire : consultez la documentation relative à la confidentialité de la monnaie numérique de banque centrale (MNBC), du portefeuille, de la plateforme d’échange ou de la blockchain que vous comptez utiliser. Ne vous fiez pas à des slogans génériques tels que « l’argent public est entièrement traçable » ou « les cryptomonnaies sont anonymes ».
Ne confondez pas les CBDC avec les stablecoins.
Un stablecoin est un jeton crypto conçu pour maintenir sa valeur par rapport à un autre actif, souvent une monnaie nationale. Cela ne signifie pas pour autant qu'il s'agit d'une monnaie numérique de banque centrale (MNBC). Un stablecoin indexé sur le dollar et émis par une entreprise privée constitue un passif ou un instrument financier créé par cet émetteur, et non de la monnaie numérique de la Réserve fédérale. De même, un stablecoin algorithmique ou décentralisé possède son propre mécanisme et ses propres risques.
Cette distinction est importante car deux actifs qui visent tous deux « 1 $ » peuvent avoir des droits légaux, des structures de réserve, des droits de rachat et des modes de défaillance très différents.
Que faire : avant d’utiliser un stablecoin, renseignez-vous sur son émetteur, les éléments qui soutiennent sa valeur, la possibilité d’un rachat direct et les informations et audits disponibles. Ne présumez pas d’une garantie de banque centrale à partir du symbole monétaire.
Une méthode simple pour évaluer une monnaie numérique, adaptée aux débutants.
Indiquez précisément le nom de l'actif. S'agit-il d'une monnaie numérique de banque centrale (MNBC), de Bitcoin, d'Ether, d'un stablecoin ou d'un autre jeton ?
Identifiez l'émetteur ou le protocole. Trouvez la banque centrale, la documentation du protocole ou l'émetteur de jetons responsable du système.
Déterminez ce qui lui confère sa valeur. Une monnaie numérique de banque centrale (MNBC) représente la monnaie de la banque centrale ; les crypto-actifs décentralisés peuvent tirer leur valeur de la rareté, de l’utilisation du réseau, de la demande du marché ou d’autres facteurs économiques liés au protocole.
Comprenez le mécanisme de conservation des clés. Sachez si une banque, une plateforme d'échange, un fournisseur de portefeuille électronique ou vous-même contrôlez les clés d'autorisation.
Consultez les règles relatives aux transactions. Renseignez-vous sur les possibilités d'annulation, de blocage, de retard ou de récupération des virements.
Examinez les exigences en matière de confidentialité et d'identité. Les blockchains publiques et les systèmes de monnaie numérique de banque centrale réglementés peuvent tous deux exposer des informations, mais de manières différentes.
Commencez petit. Testez le processus d'envoi, de réception, de sauvegarde et de récupération avec une somme que vous pouvez vous permettre de perdre.
Erreurs à éviter
Partant du principe que toutes les monnaies numériques utilisent la blockchain, la technologie des monnaies numériques de banque centrale (MNBC) relève d'un choix de conception, et non d'une définition universelle.
Qualifier de décentralisé tout actif crypto est une erreur. Certains projets ont une gouvernance concentrée, des émetteurs centralisés ou une infrastructure centralisée essentielle.
Une monnaie numérique de banque centrale (MNBC) est considérée comme un jeton d'investissement. Son objectif principal est généralement de représenter la monnaie nationale sous forme numérique, et non de s'apprécier par rapport à cette même monnaie.
Partant du principe que l'auto-dépositaire est automatiquement plus sûr, on élimine le risque lié au dépositaire mais on ajoute un risque lié à la gestion des clés.
Partant du principe que les cryptomonnaies sont anonymes, les blockchains publiques peuvent offrir une visibilité étendue des transactions.
Supposons qu'une monnaie numérique de banque centrale (MNBC) existe déjà dans votre pays, puisqu'un projet pilote a été annoncé. La recherche, les projets pilotes, les essais limités, les systèmes de distribution en gros et les lancements au détail auprès du grand public constituent différentes étapes.
Alors, lequel est le « meilleur » ?
Il n'existe pas de solution universellement gagnante, car les monnaies numériques de banque centrale (MNBC) et les cryptomonnaies décentralisées ne sont pas simplement deux versions d'un même produit. Une MNBC peut s'avérer utile lorsque l'objectif est l'accès numérique à la monnaie de banque centrale dans le cadre d'un système de paiements national réglementé. Les cryptomonnaies décentralisées peuvent être utiles lorsque l'objectif est la participation ouverte à une blockchain publique, l'autoconservation, les actifs programmables ou les applications qui ne dépendent pas d'un opérateur unique.
Le compromis repose fondamentalement sur la confiance et la responsabilité. Les monnaies numériques de banque centrale (MNBC) placent l'émission monétaire et la gouvernance de base dans le cadre des banques centrales. Les réseaux décentralisés répartissent la validation et l'exploitation du protocole entre les participants, tout en demandant aux utilisateurs d'accepter des risques de marché, techniques et parfois liés à l'auto-conservation, risques qui n'existent pas de la même manière avec la monnaie de banque centrale.
Pour un débutant, l'étape suivante la plus utile n'est pas de prendre parti. Il s'agit plutôt d'apprendre à se poser cinq questions essentielles dès qu'on est confronté à la monnaie numérique : Qui l'émet ? Qui peut en modifier les règles ? Qui contrôle mes fonds ? Quels sont les risques de perte ? Que se passe-t-il en cas d'erreur ? Ces questions révèlent bien plus que la simple étiquette « monnaie numérique ».