Accueil
» Nouvelles
»
Récolte des pertes fiscales en cryptomonnaies en fin d'année : un guide pratique pour 2026
Récolte des pertes fiscales en cryptomonnaies en fin d'année : un guide pratique pour 2026
Pour les investisseurs américains en cryptomonnaies, une bonne stratégie de fin d'année pour optimiser ses pertes fiscales ne consiste pas simplement à « vendre tout ce qui a perdu de la valeur ». L'objectif est de réaliser des pertes en capital ciblées qui améliorent votre situation fiscale sans dégrader le rendement de votre investissement, sans créer de problème de déclaration ni de risque de non-conformité évitable. Vous devez, au terme de cette opération, savoir précisément quels lots vous avez cédés, le montant de la perte réalisée, les gains que ces pertes peuvent compenser, les documents justificatifs et si votre portefeuille post-opération est toujours conforme à votre plan d'investissement.
Ce guide reflète la réglementation fiscale fédérale et les directives de l'IRS en vigueur en septembre 2026. Les actifs numériques sont généralement considérés comme des biens aux fins de l'impôt fédéral sur le revenu ; leur vente ou leur échange peut donc générer des plus-values ou des moins-values lorsqu'ils sont détenus à titre d'investissement. Les réglementations étatiques, la structure juridique, le statut de négociant ou de courtier, les titres tokenisés, les produits dérivés, les comptes de retraite et les transactions DeFi atypiques peuvent modifier cette analyse. Le processus décrit ci-dessous constitue un cadre de planification et non un conseil fiscal personnalisé. La présentation de l'IRS est disponible sur la page « Actifs numériques » .
Ce que devrait permettre un processus réussi de récupération des pertes fiscales
Avant de réaliser une transaction, définissez ce qu'est un « bon » résultat. Un bilan de fin d'année réussi devrait produire quatre résultats concrets :
Une liste consolidée des gains et pertes réalisés et non réalisés sur l'ensemble des portefeuilles et comptes que vous utilisez réellement.
Une justification documentée pour chaque perte sélectionnée, incluant le lot fiscal et sa base.
Une estimation de la façon dont la perte réalisée modifie votre situation fiscale fédérale en matière de gains en capital, tout en reconnaissant que le résultat fiscal final dépend de votre déclaration complète.
Un portefeuille post-négociation qui reste acceptable après déduction des frais, des spreads, des fluctuations du marché et de toute décision de réentrée.
Si vous ne pouvez pas produire ces résultats avec une confiance raisonnable, la meilleure solution pourrait être d'améliorer votre comptabilité ou de faire appel à un fiscaliste avant de négocier.
Étape 1 : Commencez avant le dernier jour de l'année
L'optimisation fiscale des pertes en capital repose sur la réalisation d'une cession imposable au cours de l'exercice fiscal. Attendre les dernières heures de décembre engendre des risques inutiles liés à l'exécution et à la tenue des registres. Les plateformes d'échange peuvent subir des opérations de maintenance, des retards de retrait, des glissements d'ordres ou des restrictions de compte ; une transaction initiée avant la fin de l'année est donc inutile si la cession concernée n'est pas considérée comme ayant eu lieu au cours de l'exercice fiscal prévu.
Commencez l'examen suffisamment tôt pour rapprocher les enregistrements, choisir les lots, exécuter les transactions et préserver la documentation avant la fin de l'année.
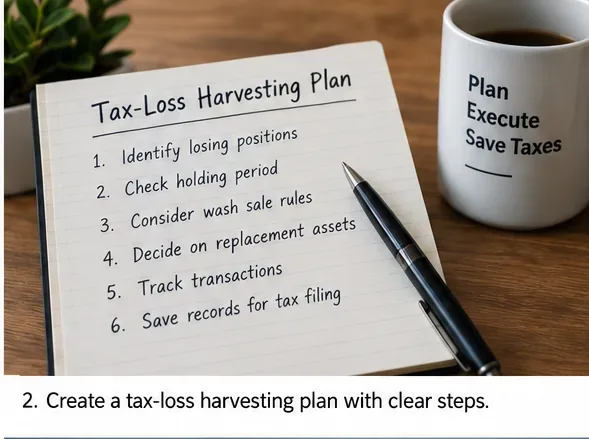
Établissez un calendrier simple : rapprochez vos comptes, calculez les gains et les pertes, examinez les documents fiscaux, déterminez les positions à conserver dans le portefeuille, exécutez les cessions choisies et conservez les justificatifs. Le critère de qualité n’est pas la rapidité, mais votre capacité à expliquer chaque transaction avant de la réaliser.
Étape 2 : Établir une vue d’ensemble de vos gains, de vos pertes et de votre prix de revient
Récupérez l'historique de vos transactions auprès des plateformes d'échange de titres numériques, des portefeuilles hébergés, des portefeuilles que vous gérez vous-même et de tout autre lieu où vous avez vendu, échangé ou dépensé des actifs numériques. Ne présumez pas qu'un formulaire de courtier suffira à tout enregistrer. L'IRS précise que les contribuables doivent déclarer leurs revenus, gains et pertes liés aux actifs numériques, qu'ils reçoivent ou non le formulaire 1099-DA. Consultez la section « Comprendre votre formulaire 1099-DA » .
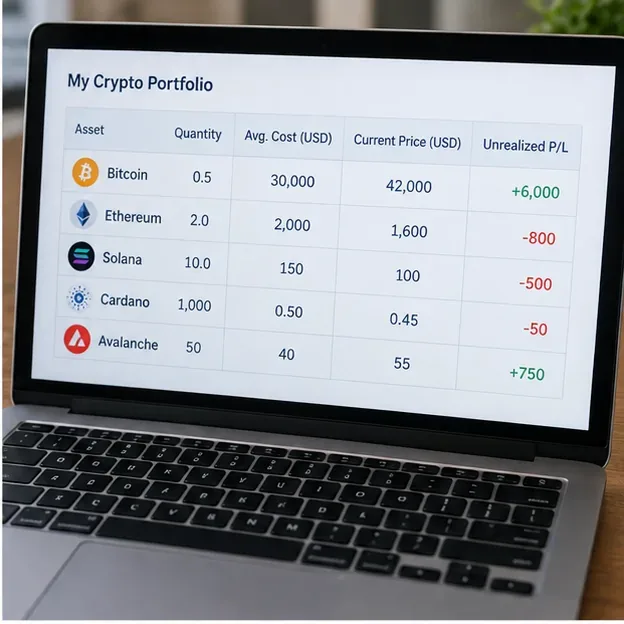
Analysez le portefeuille par lot fiscal et par prix de revient plutôt que de vous concentrer uniquement sur les cryptomonnaies dont le cours est inférieur à leurs récents sommets de marché.
Une perte latente existe lorsque la valeur actuelle d'une position est inférieure à sa base ajustée, mais elle ne devient généralement pas une perte en capital déductible du seul fait de la baisse du prix. Une vente ou autre cession imposable est généralement nécessaire pour réaliser la perte. L'IRS explique que la vente d'un actif numérique contre des dollars américains génère généralement un gain ou une perte, et que l'échange d'un actif numérique contre un autre peut également constituer une cession imposable. Consultez la FAQ de l'IRS relative aux transactions sur actifs numériques pour obtenir les informations les plus récentes.
Ne confondez pas la valeur comptable avec la base fiscale
Si vous avez acheté le même actif à plusieurs reprises, chaque acquisition peut avoir un prix de base et une durée de détention différents. Une cryptomonnaie peut avoir baissé par rapport à son plus haut historique alors que certains de vos lots restent rentables. Il est donc important de baser vos gains sur des lots spécifiques, et non sur un graphique indiquant une baisse de 60 %.
Étape 3 : Évaluer l’impact fiscal avant de décider quoi vendre
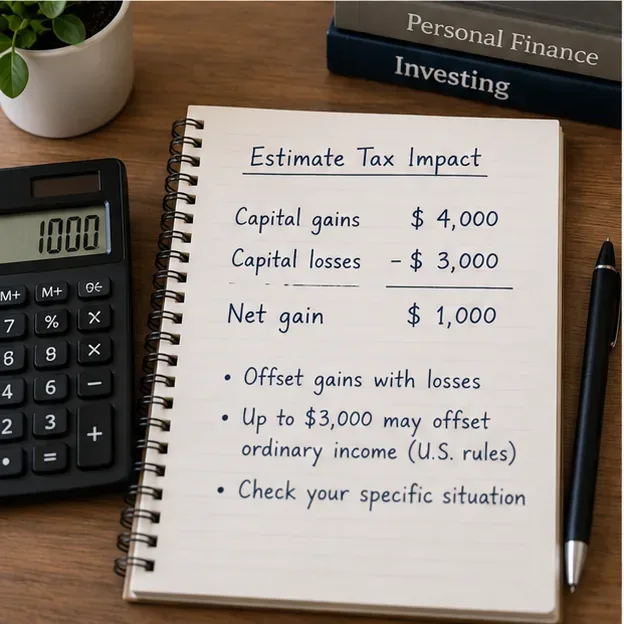
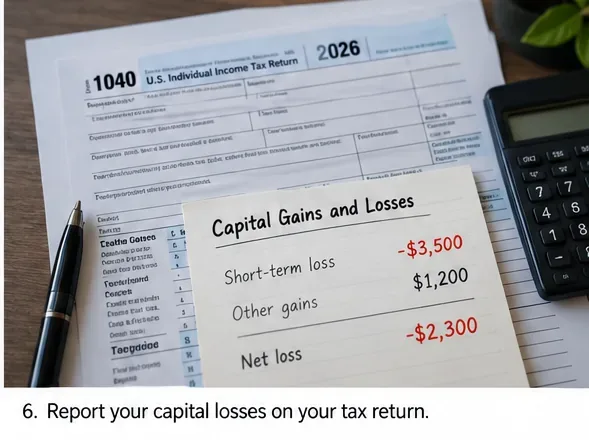
Les pertes en capital peuvent compenser les gains en capital. Si vos pertes en capital totales excèdent vos gains en capital, vous pouvez généralement déduire le moindre des deux montants suivants de vos autres revenus de l'année : la perte nette restante ou 3 000 $ (ou 1 500 $ si vous êtes marié et que vous produisez une déclaration séparée). Les pertes en capital nettes non utilisées peuvent généralement être reportées aux années suivantes. L'IRS résume ces règles dans le document n° 409, « Gains et pertes en capital » , et dans la publication 550 .
Évaluez l'effet de la perte proposée sur votre gain en capital total avant de négocier ; le résultat fiscal final dépend du rendement total.
Supposons que vous ayez réalisé 12 000 $ de gains en capital et que vous déteniez une position présentant une perte en capital latente de 7 000 $. Si vous vendez cette position et que la perte est intégralement constatée, celle-ci peut réduire le gain en capital net avant l’application des autres règles de compensation de l’annexe D et des éléments de déclaration. Cette solution est plus avantageuse que de reporter une perte de 7 000 $ alors que vous n’avez aucun gain actuel, un faible revenu imposable et aucune raison de penser que le report sera utile prochainement.
Le principal critère de qualité est le rapport entre le bénéfice net après impôt et le coût économique . Il convient d'estimer les frais de transaction, l'écart entre le prix d'achat et le prix de vente, le slippage, le risque de se retrouver hors de l'actif et la possibilité qu'une position de remplacement se comporte différemment. Une déduction fiscale ne compense pas automatiquement une perte d'investissement due à une mauvaise opération.
Étape 4 : Sélectionnez correctement le lot fiscal avant de passer la commande
Cette étape est devenue particulièrement importante avec les nouvelles règles d'imposition des actifs numériques applicables après 2025. Pour les transactions postérieures au 31 décembre 2025, si vos actifs numériques sont détenus auprès d'un courtier dépositaire et que vous souhaitez utiliser une identification spécifique, l'IRS indique que vous devez généralement spécifier les unités à votre courtier au plus tard à la date et à l'heure de la vente, de la cession ou du transfert, en utilisant les identifiants acceptés par ce dernier, et conserver des justificatifs adéquats. Si vous ne fournissez pas d'identification spécifique valide, la règle d'identification par défaut considère généralement que les premières unités acquises du même actif dans ce portefeuille ou compte ont été cédées en premier. Des règles similaires s'appliquent aux portefeuilles non hébergés. Consultez les questions 82 à 88 de la FAQ de l'IRS relative aux transactions sur actifs numériques .
Cela signifie qu'une stratégie de « lot au coût le plus élevé » n'est utile que si votre identification répond aux règles et que votre courtier peut la valider. Avant de vendre, notez le portefeuille ou le compte, la date d'acquisition, le prix d'acquisition, la quantité, le lot visé, le produit attendu, la durée de détention et la méthode utilisée pour identifier les unités.
Si vos données fiscales de base présentent des incohérences entre différents logiciels, arrêtez-vous et harmonisez-les. Une récolte a priori avantageuse, mais basée sur une mauvaise base, peut engendrer des problèmes fiscaux plus importants que l'inaction.
Étape 5 : Ne réalisez que les pertes qui restent justifiées en termes d’investissement.
Une fois les modalités fiscales et l'impact prévu clairement établis, déterminez si vous souhaitez réellement céder l'actif. Les considérations fiscales ne devraient pas vous contraindre à renoncer à une position que vous auriez autrement conservée si l'avantage fiscal escompté est faible par rapport aux conséquences de l'investissement.
N’exécutez la disposition choisie qu’après avoir bien compris le lot, la perte attendue, les frais et les conséquences de l’investissement.
La vente au comptant, soumise à l'impôt, en est l'exemple le plus évident, mais l'échange d'une cryptomonnaie contre une autre peut également constituer une opération imposable. Il convient de rappeler que les frais de transaction payés en actifs numériques peuvent eux-mêmes constituer une opération imposable ; la FAQ 97 de l'IRS précise que l'utilisation d'actifs numériques pour payer des services de transaction peut générer un gain ou une perte sur les unités utilisées pour le paiement des frais.
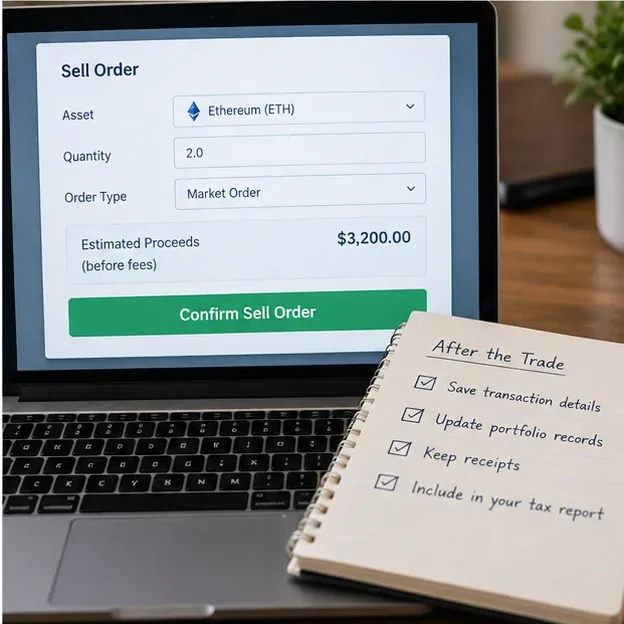
Après l'exécution, enregistrez la confirmation de transaction et le produit réel. Ne laissez pas votre feuille de calcul basée sur une estimation avant transaction si le prix d'exécution final ou les frais ont modifié le résultat.
Étape 6 : Décidez de ce qui adviendra de votre visibilité sur le marché après la vente.
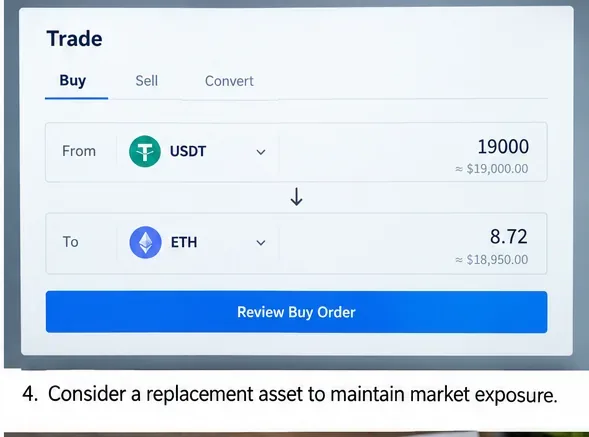
Une perte réalisée modifie votre portefeuille. Vous pouvez conserver vos liquidités ou une position stable, acheter un autre actif ou éventuellement réinvestir ultérieurement. Le choix le plus judicieux dépend de votre stratégie d'investissement, de votre tolérance au risque et de la fiscalité applicable à l'actif vendu.
Un actif de remplacement peut préserver une certaine exposition au marché, mais il introduit ses propres risques liés au prix, à la corrélation, à la fiscalité et à l'exécution.
Attention aux hypothèses de vente à perte
Ne vous fiez pas à l'affirmation simpliste selon laquelle les règles relatives aux opérations de rachat d'actions ne s'appliquent jamais aux cryptomonnaies. Les instructions actuelles de l'IRS précisent que ces règles s'appliquent généralement aux actifs numériques qui sont également considérés comme des actions ou des valeurs mobilières aux fins de l'impôt fédéral, y compris les titres tokenisés. Les instructions du formulaire 1099-DA de 2026 fournissent des règles de déclaration spécifiques pour les opérations de rachat d'actions concernant les titres tokenisés traités comme des actions ou des valeurs mobilières en vertu de l'article 1091 du Code des impôts internes (Internal Revenue Code) . Consultez les instructions du formulaire 1099-DA de 2026 et celles de l'annexe D.
Pour de nombreuses cryptomonnaies classiques qui ne sont ni des actions ni des valeurs mobilières au sens de l'article 1091, le régime légal de vente fictive peut ne pas s'appliquer de la même manière. Toutefois, la classification peut dépendre des circonstances, et une législation ou des directives futures pourraient modifier le résultat. Si votre stratégie repose sur la vente et le rachat immédiat du même actif, vérifiez d'abord sa classification fiscale et la législation en vigueur plutôt que de vous fier à une règle générique relative aux cryptomonnaies.
Étape 7 : Conserver les enregistrements permettant de reproduire le résultat
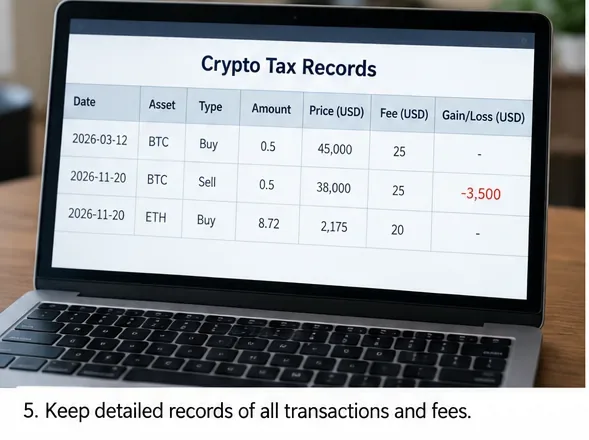
Votre documentation doit vous permettre, ainsi qu'à la personne chargée de la préparation de l'opération plusieurs mois plus tard, de la reconstituer sans avoir à deviner. Conservez les identifiants de transaction, les horodatages, les quantités, les identifiants de portefeuille ou de compte, les enregistrements d'acquisition, le prix de base, les frais, le produit de la transaction, les instructions d'identification spécifiques, les confirmations du courtier et les relevés de bourse justificatifs.
Conservez suffisamment de preuves au niveau de la transaction pour reproduire le prix de base, le produit, la période de détention, les frais et le lot qui a effectivement été cédé.
L’administration fiscale américaine (IRS) exige des contribuables qu’ils conservent des documents suffisants pour justifier les positions prises dans leur déclaration de revenus fédérale, notamment les documents relatifs aux encaissements, ventes, échanges, cessions, transferts et à la juste valeur marchande des actifs numériques. Cette norme de conservation des documents est abordée dans la FAQ 95 relative aux transactions sur actifs numériques .
Un bon indicateur de qualité est la concordance entre votre logiciel fiscal, les relevés de votre courtier et l'historique de vos transactions (quantité, produit et prix de revient). En cas de divergence, examinez-en la cause avant de produire votre déclaration.
Étape 8 : Rapprocher le formulaire 1099-DA et préparer le formulaire 8949 et l’annexe D
Les obligations de déclaration des courtiers sont plus importantes en 2026 qu'en 2025. Depuis 2025, les courtiers sont tenus de déclarer le produit brut de certaines transactions sur le formulaire 1099-DA. Pour les ventes postérieures à 2025, ils doivent généralement déclarer le prix de revient des actifs numériques qui sont considérés comme des titres couverts. Conformément aux instructions de 2026, un actif numérique devient généralement un titre couvert lorsqu'il a été acquis après 2025 sur un compte pour lequel le courtier assurait la conservation et qu'il est resté sur ce compte jusqu'à sa cession, sous réserve d'exceptions spécifiques. Les actifs numériques acquis avant 2026 ou transférés au courtier ne sont généralement pas considérés comme des titres couverts à cet égard. Consultez les instructions du formulaire 1099-DA pour 2026 .
Rapprochez les rapports des courtiers avec vos propres registres, puis déclarez les transactions de capital applicables sur le formulaire 8949 et résumez-les sur l'annexe D.
Ne présumez pas que le formulaire 1099-DA est automatiquement complet ou correct pour chaque lot. Les actifs transférés et les avoirs plus anciens peuvent ne pas comporter de base déclarée par le courtier, et les places de marché étrangères ou celles qui n'imposent pas de déclaration peuvent ne pas fournir ce formulaire. Il incombe toujours aux contribuables de déclarer les montants exacts.
La plupart des cessions d'actifs immobilisés sont déclarées sur le formulaire 8949 et récapitulées dans l'annexe D. Les instructions actuelles de l'IRS font la distinction entre les cases relatives aux actifs numériques et les périodes de détention. Lors de la préparation de votre déclaration, veuillez consulter les formulaires de l'année en cours plutôt que de reproduire un modèle d'une année précédente.
Comment savoir si la stratégie a fonctionné ?
Une fois les transactions terminées, évaluez le résultat en fonction de signes mesurables plutôt que de la seule ampleur de la perte subie.
Vérifier
Bon résultat
Raison de reconsidérer
effet fiscal
La perte réalisée compense les gains ou crée un report utilisable cohérent avec votre rendement global.
Cette perte ne crée que peu de valeur à court terme et l'opération engendre des coûts économiques substantiels.
Précision du lot
Les unités cédées, la base, la période de détention et les registres d'identification concordent.
Les dossiers du courtier, du portefeuille et du logiciel fiscal identifient des lots différents.
Adaptation du portefeuille
Vous restez à l'aise avec la répartition et le risque qui en résultent.
Les opérations fiscales vous obligent à vous séparer d'un actif ou à opter pour un substitut dont vous n'avez pas réellement besoin.
Coût d'exécution
Les frais, la marge et le dérapage sont faibles par rapport à l'avantage fiscal attendu.
Les coûts de transaction ou les fluctuations du marché absorbent une grande partie des bénéfices escomptés.
Documentation
Vous pouvez reproduire le calcul à partir des enregistrements sources.
La perte dépend de données de base manquantes, de dates estimées ou de transferts inexpliqués.
Quand faut-il changer de cap ou arrêter la récolte ?
La compensation des pertes fiscales n'est pas systématiquement plus avantageuse lorsque la perte est importante. Il convient de revoir sa stratégie si les données sont peu fiables, si l'actif peut faire l'objet d'une opération de vente à perte que vous n'avez pas analysée, si l'avantage fiscal escompté est inférieur aux coûts de transaction et d'investissement, si l'opération risque de compromettre sérieusement votre portefeuille, ou si la position implique des produits dérivés, des prêts, du staking, des pools de liquidités, des comptes d'entités ou d'autres structures dont le traitement fiscal est plus complexe qu'une simple cession d'actifs.
Utilisez une procédure de décision écrite et arrêtez-vous lorsque les hypothèses fiscales, les données de base ou les conséquences sur l'investissement ne sont pas suffisamment claires.
Vous devriez également envisager un examen professionnel si vous avez des gains importants, des reports substantiels, de nombreux portefeuilles en auto-défense, une base migrée à partir d'enregistrements antérieurs à 2025, des titres tokenisés, un volume de transactions élevé ou un écart important entre les formulaires 1099-DA et vos propres calculs.
Liste de contrôle de fin d'année pour la récupération des pertes fiscales liées aux cryptomonnaies
Rapprochez chaque échange et chaque portefeuille contenant des dispositions imposables.
Distinguer les résultats réalisés des baisses de prix non réalisées.
Examiner les périodes de détention à court et à long terme.
Confirmez la base et la méthode d'identification de chaque lot que vous pourriez vendre.
Évaluez l'impact de cette perte sur votre gain en capital total.
Comparez l'avantage fiscal attendu aux frais, à la marge, au dérapage et au risque d'investissement.
Vérifiez si des règles relatives aux opérations de vente à perte ou d'autres règles spéciales peuvent s'appliquer à l'actif.
Agissez suffisamment tôt pour éviter les problèmes opérationnels de fin d'année.
Conservez les confirmations de transaction, les identifiants, les frais, les recettes et les documents d'identification.
Rapprochez le formulaire 1099-DA avec vos registres indépendants avant de le déposer.
En résumé
La meilleure stratégie de fin d'année pour optimiser ses pertes fiscales en cryptomonnaies est sélective, documentée et économiquement judicieuse. Une perte réalisée peut s'avérer précieuse lorsqu'elle compense des gains imposables ou permet un report utile, mais les économies d'impôt ne doivent pas être considérées isolément. Le résultat n'est avantageux que si le calcul de l'impôt est justifié, l'identification du lot valide, les enregistrements complets et si le portefeuille reste cohérent après l'opération.
Pour 2026, il convient d'accorder une attention particulière à l'identification de la base au niveau du portefeuille et du compte, ainsi qu'à l'extension du régime de déclaration de la base via le formulaire 1099-DA. Ces changements rendent la sélection précise des lots et le rapprochement des enregistrements plus importants que la simple détection d'un chiffre rouge sur un écran de portefeuille.