Accueil
» Nouvelles
»
Risque d'insolvabilité des plateformes d'échange de cryptomonnaies : Guide pratique d'audit des preuves de réserves
Risque d'insolvabilité des plateformes d'échange de cryptomonnaies : Guide pratique d'audit des preuves de réserves
La preuve de réserves (PoR) permet de répondre à une question importante : un dépositaire de cryptomonnaies semble-t-il contrôler suffisamment d’actifs spécifiés pour couvrir les soldes de clients spécifiés à un instant donné ? Toutefois, elle ne peut, à elle seule, répondre à la question plus générale : la plateforme d’échange est-elle solvable, liquide, légalement habilitée à restituer vos actifs et protégée contre toute obligation non divulguée ?
Cette distinction est fondamentale pour un audit de la preuve de solvabilité (PoR) efficace. L'avis aux investisseurs du Public Company Accounting Oversight Board (PCAOB) met en garde contre le fait que les rapports PoR ne constituent pas des audits des états financiers et peuvent ne pas aborder les passifs, les droits légaux des clients, les actifs empruntés ou l'adéquation future des réserves. Un examen approfondi considère donc la PoR comme un élément de preuve parmi d'autres, et non comme une attestation de solvabilité.
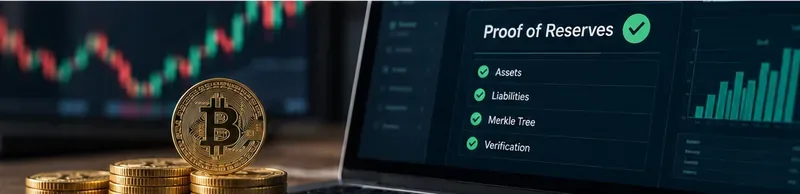
Tableau de bord conceptuel de vérification des réserves. Un aperçu des réserves peut fournir des informations utiles sur la garde des actifs, mais l'analyse de l'insolvabilité nécessite également des données sur les passifs, la ségrégation juridique, la liquidité et des informations financières plus complètes.
Que doit précisément prouver une bonne preuve de réserves ?
À tout le moins, un système PoR utile devrait vous permettre d'évaluer les deux côtés d'une relation simple :
Réserves vérifiées dans le périmètre ≥ passifs clients vérifiés dans le périmètre.
La notion de « périmètre » est cruciale. Si une plateforme d'échange déclare disposer de réserves en BTC et ETH, mais exclut les monnaies fiduciaires, les garanties en produits dérivés, certains jetons ou certaines filiales, le ratio obtenu ne reflète pas l'ensemble de son activité. De même, la simple présentation d'une liste d'adresses de portefeuilles ne permet pas d'évaluer précisément les dettes de l'entreprise envers ses clients, à moins que son passif ne soit mesuré avec la même rigueur.
Un arbre de Merkle est couramment utilisé pour garantir les soldes des clients sans publier l'identité et le solde de chacun. Chaque compte devient une feuille d'un arbre cryptographique ; les utilisateurs peuvent vérifier que leur feuille contribue à la racine publiée. Certains systèmes ajoutent des preuves à divulgation nulle de connaissance. Binance, par exemple, indique que son système de preuve de responsabilité (PoR) actuel utilise des arbres de Merkle et des zk-SNARK pour prouver que les soldes des utilisateurs contribuent aux soldes nets agrégés des comptes. Son guide de vérification du 5 août 2026 précise que des instantanés sont pris le premier jour de chaque mois et que les résultats sont publiés le septième.
Kraken utilise une méthode différente : sa page de preuve de réserve (PoR) décrit comment un expert-comptable tiers indépendant effectue une capture d'écran anonymisée des soldes, construit un arbre de Merkle, vérifie les signatures attestant du contrôle des adresses on-chain et compare les réserves aux soldes des clients. La capture d'écran affichée au 30 juin 2026 indique des ratios de réserve supérieurs à 100 % pour les actifs concernés. Ces exemples montrent pourquoi il est essentiel de consulter la méthodologie de chaque plateforme d'échange plutôt que de supposer que « PoR » désigne une procédure standardisée.
Tableau récapitulatif des vérifications : ce que chaque contrôle peut et ne peut pas vous indiquer
Vérifier
Preuves utiles
Ce que cela ne prouve pas
Votre preuve Merkle
Votre solde a été inclus dans l'ensemble des engagements.
Toutes les autres responsabilités ont été correctement incluses.
Soldes des portefeuilles publiés
Des biens sont disponibles aux adresses indiquées.
La bourse en est propriétaire libre de toute charge ou obligation d'emprunt
preuve de propriété du portefeuille
Les échanges contrôlent les clés ou peuvent signer pour les adresses
Les actifs sont légalement séparés pour les clients
Taux de réserve ≥ 100 %
Les actifs concernés couvrent les soldes concernés à l'instantané
Solvabilité globale de l'entreprise ou liquidités futures
Rapport de preuve de référence par un tiers
Des interventions externes ont été réalisées.
Un audit complet des états financiers, sauf indication contraire.
États financiers vérifiés
Actifs, passifs, contrôles et informations plus larges
Aucun risque opérationnel, de marché, cybernétique ou de conservation
Étape 1 : Commencez par la page PoR officielle de la plateforme d'échange.
Ne partez jamais d'une capture d'écran de réseau social, d'une feuille de calcul d'influenceur ou d'une liste de portefeuille copiée. Ouvrez le site officiel de la plateforme d'échange et trouvez sa page de réserve ou de transparence. Notez la date de la capture, la date de publication, les actifs concernés, la ou les entités juridiques concernées, le mécanisme de vérification, les adresses de réserve, la méthodologie de responsabilité et tout rapport de tiers.
Commencez par consulter les documents de transparence officiels de la bourse et notez précisément l'état d'avancement, la méthodologie et le périmètre de l'étude. L'interface peut varier d'une bourse à l'autre et évoluer au fil du temps.
Signal d'alarme : une page qui annonce des « réserves à 100 % » sans définir clairement le numérateur, le dénominateur, la date de l'instantané et les produits inclus.
Étape 2 : Vérifiez que votre propre solde figure bien dans l’ensemble des passifs.
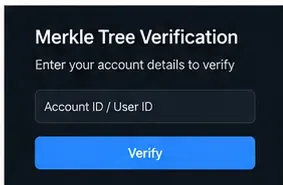
C’est l’élément qu’un client peut souvent vérifier le plus directement. Obtenez l’identifiant d’enregistrement (Record ID), l’identifiant Merkle Leaf ID ou une preuve équivalente fournie par la plateforme d’échange pour l’instantané choisi. Vérifiez que le solde affiché correspond bien à celui de votre compte au moment de l’instantané, puis utilisez l’outil de vérification officiel ou un outil open source documenté pour valider le chemin entre votre feuille et la racine Merkle publiée.
Il s'agit d'une vérification conceptuelle d'inclusion de Merkle. La vérification proprement dite doit utiliser l'outil documenté de la plateforme d'échange ou une méthode reproductible indépendamment, ainsi que la preuve associée à l'instantané de votre compte.
Le guide mis à jour de Binance pour août 2026 indique que la version 1.2.1 du vérificateur est requise à compter du 1er août 2026 et explique comment récupérer son identifiant Merkle Leaf et son ID d'enregistrement. Kraken permet également à ses clients de vérifier un identifiant Merkle Leaf et son chemin d'accès à la racine pour les enregistrements pris en charge.
Si votre justificatif est valide, vous disposez de la preuve que votre solde a été inclus. Vous n'avez cependant pas établi de manière indépendante que tous les autres clients ont été inclus, qu'il n'existe aucune dette envers des tiers, ni que les règles de comptabilisation des passifs sont économiquement complètes.
Étape 3 : Vérifier les actifs de réserve sur la chaîne
Téléchargez ou copiez les adresses de réserve publiées officiellement. Pour chaque blockchain majeure, vérifiez l'adresse à l'aide d'un explorateur de blocs fiable ou, si vous en exploitez un, de votre propre nœud. Comparez les soldes aux valeurs proches du bloc ou de l'heure de l'instantané indiqué plutôt que de comparer aveuglément le solde actuel avec un rapport plus ancien.
Posez-vous ensuite trois questions distinctes : l’actif existe-t-il ? La plateforme d’échange en a-t-elle le contrôle ? Est-il disponible pour satisfaire les demandes des clients ? La première peut souvent être vérifiée sur la blockchain. La seconde peut être démontrée par des messages signés ou d’autres procédures de propriété. La troisième est plus complexe : un solde sur la blockchain ne permet généralement pas de savoir si l’actif est nanti, emprunté, grevé d’un privilège, dû à une autre contrepartie ou juridiquement hors du portefeuille clients.
Le PCAOB précise qu'une procédure de preuve de réserves (PoR) peut ne pas révéler si des actifs ont été empruntés temporairement pour donner l'illusion de réserves suffisantes. C'est pourquoi un afflux important et inexpliqué peu avant un relevé de fonds – et son annulation peu après – justifie une enquête, même si ce mouvement à lui seul ne constitue pas une preuve de malversation.
Étape 4 : Recalculer la couverture actif par actif
Ne vous fiez pas uniquement au badge vert « garanti intégralement ». Si le rapport fournit les totaux des réserves et des soldes clients, recalculez :
Ratio de réserve = actifs de réserve éligibles ÷ passifs clients correspondants × 100 %.
Un ratio de 101 % est peu significatif si la méthodologie exclut les obligations matérielles. Il convient également d'examiner la qualité des actifs. Une réserve constituée du même actif que celui dû aux clients est plus facile à interpréter qu'une réserve reposant fortement sur un jeton émis en bourse, un collatéral peu liquide ou des actifs nécessitant des décotes importantes.
Vérifiez si les emprunts clients ou les dettes sur marge sont déduits des soldes et comment les garanties sont évaluées. Binance a ajouté des informations sur les garanties à son système de preuve de réserve (PoR) en 2024 et indique appliquer des décotes aux actifs mis en garantie pour refléter la liquidité. En janvier 2026, la plateforme a également modifié le périmètre des soldes nets des comptes, expliquant que la présentation précédente incluait des actifs détenus par la plateforme, ce qui gonflait les ratios de réserve affichés. Ce type de changement de méthodologie justifie pleinement de ne pas comparer les ratios historiques sans en consulter les définitions.
Étape 5 : Vérifier la méthodologie relative aux passifs, et pas seulement les calculs de Merkle.
Un arbre de Merkle cryptographiquement valide peut garantir fidèlement un ensemble de données incomplet. Les questions cruciales sont des questions de comptabilité :
Quels comptes clients, produits et filiales sont concernés ?
Les soldes au comptant, sur marge, à terme, de prêts/revenus et institutionnels sont-ils traités de manière cohérente ?
Les soldes négatifs sont-ils autorisés et peuvent-ils réduire le passif global ?
Comment sont gérés les gains et les pertes latents sur produits dérivés ?
Les créances en monnaie fiduciaire sont-elles incluses ?
Les prêts, les obligations des fournisseurs, les cautions, les impôts, les réclamations légales et les passifs des sociétés affiliées sont-ils extérieurs au PoR ?
La direction peut-elle modifier la population ou les procédures sans contestation indépendante ?
Kraken, par exemple, décrit explicitement le traitement des soldes des contrats à terme et précise que l'examen porte sur des actifs spécifiques. Cette information est utile car elle permet à l'utilisateur d'identifier les limites de la vérification. Une exclusion ne signifie pas automatiquement qu'elle constitue un risque ; il s'agit d'éviter d'extrapoler une vérification limitée à une conclusion générale sur la solvabilité de l'entreprise.
Étape 6 : Lire le rapport de tiers comme un auditeur
Examinez le type de mission et la formulation exacte de la conclusion du professionnel. Les termes « procédures convenues », « attestation », « examen limité » et « audit » ne sont pas interchangeables. Dans le cadre de procédures convenues, la direction peut définir les procédures et le professionnel rédige un rapport sur ses constatations ; cela diffère fondamentalement d’une opinion d’audit indépendante des états financiers.
L' avis aux investisseurs du PCAOB concernant les rapports de déclaration de responsabilité (PoR) souligne que ces déclarations ne constituent pas des audits et met en garde contre toute confiance excessive qui leur serait accordée. Il convient de vérifier l'identité du professionnel, son agrément professionnel, son indépendance, la norme de déclaration, la période couverte, les exceptions constatées et de s'assurer que le rapport est destiné au public ou à un public restreint.
Étape 7 : Aller au-delà de la preuve de risque et tester le risque d’insolvabilité réel
La solvabilité ne se limite pas à la simple possession de cryptomonnaies à un instant donné. Une plateforme d'échange peut avoir des portefeuilles clients entièrement approvisionnés et néanmoins subir des pertes ou des tensions de liquidité au sein de son groupe. Il convient d'examiner les états financiers audités lorsqu'ils sont disponibles, les documents réglementaires, l'endettement, les transactions avec les parties liées, les opérations pour compte propre, les prêts, les pratiques en matière de garanties, les provisions juridiques et la ségrégation des actifs des clients.
Un point de repère utile pour illustrer cette différence est celui d'une société cotée en bourse dont les rapports financiers sont audités. Le formulaire 10-K de Coinbase pour 2025, déposé le 12 février 2026 , comprend l'avis d'audit d'un cabinet d'expertise comptable indépendant et des états financiers détaillés, ainsi que des informations sur les risques. Ce document indique que Coinbase comptabilise séparément les actifs cryptographiques de l'entreprise et ceux de ses clients, décrit les modalités de conservation et précise que des audits annuels et des revues trimestrielles portent sur les contrôles internes et les processus de rapprochement. Ces éléments constituent une preuve bien plus complète qu'un simple instantané des réserves, même s'ils n'éliminent pas pour autant les risques liés à la conservation, à la cybersécurité, au marché ou aux aspects juridiques.
La séparation juridique est essentielle car, en cas d'insolvabilité, la question centrale n'est pas simplement « où sont les cryptomonnaies ? » mais « à qui appartiennent-elles en cas de faillite ? ». Le cadre international du Conseil de stabilité financière insiste sur la nécessité d'une séparation effective des actifs des clients et des actifs propres du prestataire de services. En 2026, les services de la SEC ont également noté que les crypto-actifs non financiers ne sont généralement pas protégés par la SIPA et que les clients peuvent subir des pertes en cas d'insolvabilité, tandis que certains accords prévus à l'article 8 peuvent contribuer à maintenir les actifs des clients hors du patrimoine du courtier.
Étape 8 : Rechercher les problèmes de liquidité et de concentration
La méthode PoR compare généralement les actifs nominaux aux passifs. Une panique bancaire, en revanche, est un événement de liquidité. Il convient de se demander à quelle vitesse les réserves pourraient satisfaire les retraits sans impact majeur sur les prix ni goulets d'étranglement opérationnels.
Les réserves concentrées doivent être pénalisées dans votre évaluation des risques lorsqu'elles contiennent des jetons illiquides, des actifs affiliés ou des actifs dont la valeur marchande pourrait s'effondrer en même temps que la confiance dans la plateforme d'échange diminue. Vérifiez également si la plateforme combine les services de conservation, de prêt, de tenue de marché, d'émission de jetons et de négociation pour compte propre. L' analyse du Conseil de stabilité financière sur les intermédiaires crypto multifonctionnels met en garde contre le risque que la combinaison de ces fonctions n'amplifie l'effet de levier, les déséquilibres de liquidité, les conflits d'intérêts et les risques interdépendants.
Liste de contrôle d'audit PoR de 10 minutes
Question
Signal de passage
Signal d'avertissement
La capture d'écran est-elle récente ?
Rapports réguliers et datés
Photos anciennes ou irrégulières
Pouvez-vous vérifier votre compte ?
Épreuve Merkle/zk reproductible
Aucune preuve d'inclusion au niveau utilisateur
Les adresses sont-elles publiques ?
Preuve de propriété et adresses téléchargeables
Seules les réclamations agrégées
Les responsabilités sont-elles définies ?
Définition claire du périmètre et de la méthodologie du produit/de l'entité
Actifs présentés sans passifs comparables
Les réserves sont-elles de haute qualité ?
Actifs liquides correspondant aux créances des clients
Garanties fortement affiliées/illiquides
Existe-t-il un contrôle externe ?
Un praticien indépendant désigné et un rapport clair
Langage marketing « audité » non défini
Les actifs des clients sont-ils séparés ?
Divulgation claire de la séparation contractuelle/légale
Confusion ou imprécision quant à la propriété des clients
Des données financières plus complètes sont-elles disponibles ?
Le PoR est présenté comme la seule preuve de solvabilité.
Qu’est-ce qui devrait vous inciter à réduire votre exposition au marché des changes ?
Aucun signal isolé ne prouve une insolvabilité imminente, mais des manquements répétés en matière de transparence doivent modifier votre évaluation des risques. Par exemple : restrictions de retrait inexpliquées, changements de méthodologie répétés sans rapprochement, adresses de réserve manquantes, incapacité à vérifier l’inclusion de votre passif, forte dépendance à un jeton affilié, ségrégation d’actifs imprécise, prêts opaques à des parties liées, ou encore la présentation par la direction d’une preuve de responsabilité limitée comme un audit complet.
La gestion des risques ne nécessite pas de prédire la faillite d'une bourse. Si vous n'avez pas besoin d'actifs en bourse pour vos opérations de négociation, il convient d'évaluer la nécessité de l'exposition à une contrepartie. L'auto-conservation élimine le risque d'insolvabilité de la bourse, mais introduit ses propres risques liés aux clés privées, aux opérations et à la transmission. La diversification des dépositaires peut réduire la concentration sur une seule contrepartie, mais ne transforme pas un dépositaire fragile en dépositaire sûr.
Ce que PoR peut légitimement vous dire
Un système de preuve de réserves bien conçu est précieux. Il peut compliquer la tâche d'un dépositaire qui revendique des réserves inexistantes, permettre aux clients de vérifier si leurs soldes ont été pris en compte et créer des points de contrôle publics réguliers. La vérification cryptographique représente une amélioration significative par rapport à une promesse non étayée.
Mais la conclusion appropriée après un audit PoR réussi est modeste : les éléments probants confirment la couverture des réserves déclarée pour les actifs et passifs définis à la date indiquée. Il ne s’agit pas d’affirmer que « cette bourse est à l’abri de la faillite ». L’analyse d’insolvabilité exige l’examen du reste du bilan, des droits légaux sur les biens des clients, de la liquidité, de l’effet de levier, des filiales, des contrôles opérationnels et de la qualité de l’assurance indépendante.
Informations vérifiées le 15 septembre 2026. Ce guide est à but informatif et ne constitue pas un avis financier ou juridique. Les règles relatives à la garde d'enfants et à l'insolvabilité varient selon les juridictions.