Home
» Conoscenza
»
La guida definitiva per costruire un portafoglio di criptovalute a lungo termine
La guida definitiva per costruire un portafoglio di criptovalute a lungo termine
Un portafoglio di criptovalute a lungo termine non è un elenco di monete scelte una volta e dimenticate. È un sistema di gestione del rischio: bisogna decidere quanta perdita si è disposti ad assorbire, assegnare a ogni criptovaluta un ruolo chiaro, acquistare secondo regole precise, proteggere l'accesso, tenere traccia delle transazioni e rivedere il piano periodicamente. Il modello descritto di seguito ha scopo puramente informativo e non costituisce consulenza personalizzata in materia di investimenti o fiscale. Le criptovalute possono perdere valore in modo significativo e nessun metodo di allocazione o custodia garantisce un profitto o previene le perdite.
Questa guida è destinata a un pubblico statunitense e riflette le linee guida ufficiali verificate il 16 settembre 2026. Norme, disponibilità dei prodotti, imposte e protezioni delle piattaforme possono subire variazioni. Per informazioni aggiornate sul trattamento fiscale, consultare le linee guida dell'IRS sugli asset digitali . Per informazioni sui rischi per gli investitori e sul contesto della custodia, consultare il bollettino della SEC sulla custodia di criptovalute .
Quali obiettivi dovrebbe raggiungere un portafoglio di criptovalute a lungo termine?
L'obiettivo non è prevedere il prossimo token vincente. È creare un portafoglio che rimanga comprensibile anche quando i prezzi crollano, i titoli dei giornali diventano emotivi o una piattaforma di trading cambia le sue regole. Un piano efficace risponde a cinque domande prima del primo acquisto:
Qual è l'orizzonte temporale dell'investimento?
Quale percentuale del bilancio familiare complessivo potrebbe essere esposta alle criptovalute?
Qual è la funzione di ciascuna risorsa?
Dove sono custodite le risorse e come verrà ripristinato l'accesso?
Quale evento ti spingerebbe ad acquistare di meno, a vendere o a smettere di utilizzare un servizio?
Iniziate con denaro destinato a investimenti a lungo termine. Una riserva per le emergenze, le bollette a breve termine, i debiti con interessi elevati e le assicurazioni essenziali non dovrebbero dipendere da una posizione volatile in criptovalute. La SEC afferma che gli investimenti in criptovalute possono essere estremamente rischiosi e che gli investitori dovrebbero considerare solo denaro che possono permettersi di perdere completamente. Si tratta di un utile vincolo a livello di portafoglio, non di una previsione su una singola criptovaluta.
Azione: Scrivete una frase che indichi l'orizzonte temporale e il limite massimo di perdita per la parte relativa alle criptovalute. Se non è possibile scrivere una di queste frasi, rimandate l'acquisto e chiarite prima il bilancio familiare.
Quanta criptovaluta dovrebbe essere inclusa nel portafoglio complessivo?
Non esiste una percentuale ufficiale che vada bene per tutti. Un importo adeguato dipende dalla stabilità del reddito, dai risparmi per le emergenze, dai debiti, da altri investimenti, dalle persone a carico, dall'orizzonte temporale e dalla tolleranza a un prelievo consistente. Una persona con un piano pensionistico diversificato e una riserva di emergenza ben finanziata si trova di fronte a una decisione diversa rispetto a una persona che potrebbe aver bisogno di quei soldi l'anno prossimo.
Utilizzate un limite massimo a livello di portafoglio, anziché lasciare che ogni nuovo acquisto di token determini la decisione al posto vostro. Definite il valore massimo dell'esposizione totale alle criptovalute come una quota degli asset investibili, quindi verificate cosa succede se tale quota subisce un forte calo. Il limite dovrebbe includere le partecipazioni dirette e, ove pertinente, l'esposizione tramite fondi, benefit aziendali, accordi di finanziamento o altri prodotti. Non ricorrete all'indebitamento per raggiungere il limite: la leva finanziaria può trasformare un calo del mercato in una vendita forzata o in un problema di debito.
Azione: Registrare il limite massimo in dollari e in percentuale, specificando se si applica a tutti i portafogli e conti. Fissare una data per la revisione, anziché modificarlo dopo un rialzo o una fase di panico.
Un foglio di calcolo, strutturato come un prospetto di allocazione, separa il budget destinato alle criptovalute dal resto del portafoglio familiare prima di selezionare qualsiasi asset.
Come dovrebbero essere organizzate le partecipazioni?
Organizza gli asset in base alla loro funzione, non in base al numero di simboli azionari. Una struttura semplice ti aiuta a decidere cosa analizzare e cosa fare quando un investimento non è più adatto.
Ruolo di portafoglio
Scopo
Domande a cui rispondere
Nucleo
Esposizione a lungo termine ad asset che conosci meglio
Qual è la tesi, cosa potrebbe invalidarla e perché merita la massima attenzione?
Satellitare
Idee più piccole e con maggiore incertezza
Quali prove supportano il caso d'uso e qual è il limite di perdita che impedisce a un'idea di prevalere?
riserva operativa
Contanti per commissioni, bonifici o acquisti programmati
Questo importo è sufficiente a coprire le attività previste senza forzare la vendita?
Maniche speculative o di rendimento
Esposizione facoltativa con rischi aggiuntivi relativi a piattaforma, smart contract, liquidità o controparte.
Il maggiore rendimento giustifica i maggiori rischi di fallimento, ed è possibile perdere la posizione senza compromettere il piano?
"Core" non significa garantito, sostenuto dal governo o adatto a ogni investitore. Significa semplicemente che l'asset ha un ruolo ben definito all'interno del tuo piano. La SEC sottolinea che le criptovalute variano notevolmente e possono presentare diversi vantaggi e rischi. Evita di considerare un nome noto, un'elevata capitalizzazione di mercato o una lunga storia di scambi come prova della sicurezza di un asset.
Azione: Prima di acquistare, assegna a ogni potenziale posizione un ruolo, una tesi di un paragrafo e una dimensione massima della posizione. Se non riesci a spiegare il ruolo senza ripetere una previsione di prezzo, classifica l'idea come non ancora studiata.
Cosa bisogna verificare prima di acquistare?
Utilizzate una lista di controllo ripetibile. È più utile che cercare di trovare una classifica perfetta delle monete.
Scopo e utilizzo effettivo: Quale problema risolve la rete o la risorsa? Chi la utilizza oggi e quali prove concrete, al di là del linguaggio promozionale, sono disponibili?
Sicurezza e funzionamento: come avviene il raggiungimento degli accordi nella rete e quali guasti potrebbero interrompere l'accesso o la conclusione delle transazioni?
Offerta e incentivi: come vengono emesse, sbloccate, distribuite o concentrate le nuove unità? Consultare la documentazione e le informazioni primarie anziché presumere che un'offerta fissa sia l'unico dato rilevante.
Liquidità e struttura del mercato: è possibile acquistare o vendere con uno spread ragionevole per la quantità che si intende detenere? Una liquidità scarsa può essere più importante del prezzo di listino.
Governance e concentrazione: chi può modificare i parametri importanti e quanto dipende il progetto da un piccolo gruppo?
Accesso e custodia: quali servizi affidabili supportano depositi, prelievi e recupero? Un bene tecnicamente interessante è inutile se non è possibile accedervi in sicurezza.
Implicazioni legali e fiscali: Qual è la giurisdizione applicabile e una transazione potrebbe comportare obblighi di segnalazione?
Azione: Salva la documentazione principale del progetto, le informazioni sulla fornitura di token e le pagine della piattaforma relative a commissioni e prelievi, annotando la data in cui le hai consultate. Se un'affermazione non può essere verificata, contrassegnala come sconosciuta anziché colmare la lacuna con ottimismo.
Qual è un modo disciplinato di fare acquisti?
Scegliete un processo che riduca la probabilità di prendere l'intera decisione durante una forte oscillazione del mercato. Alcuni investitori a lungo termine utilizzano versamenti programmati, a volte chiamati "media del costo in dollari", per distribuire gli acquisti nel tempo. Questo può ridurre la pressione temporale, ma non elimina la volatilità, non garantisce un prezzo medio inferiore né protegge da una scelta errata degli asset. Sia gli acquisti una tantum che quelli programmati comportano il rischio di mercato.
Prima di finanziare un conto, confronta lo spread di trading del servizio, le commissioni esplicite, le regole di prelievo, le reti supportate, i requisiti di identità e il processo di assistenza clienti. Assicurati di aver compreso se stai acquistando l'asset stesso o un prodotto che offre un'esposizione economica ad esso. Non dare per scontato che la facilità d'uso di un'app implichi la protezione dell'asset. La FINRA avverte che le piattaforme e i wallet di criptovalute possono essere hackerati o non funzionare correttamente, e i consumatori possono perdere denaro.
Mantieni il processo noioso: usa un piano di versamento scritto, evita di chiedere prestiti, non inseguire le oscillazioni di prezzo e fai una pausa quando un fornitore ti chiede di aggirare i normali controlli di sicurezza. Un trasferimento di prova con un piccolo importo può verificare un indirizzo e una rete prima di un trasferimento più consistente, ma non è una prova che una piattaforma rimarrà solvibile o disponibile.
Azione: Crea una lista di controllo pre-acquisto con l'importo, il tipo di dispositivo, la rete, le commissioni totali, la destinazione e il motivo dell'acquisto. Non premere conferma finché tutti i campi non sono compilati.
Quale opzione di custodia è più adatta al caso specifico?
La custodia è una decisione distinta dalla selezione degli asset. La SEC spiega che un portafoglio di criptovalute generalmente memorizza le chiavi private necessarie per accedere agli asset; non conserva gli asset nello stesso modo in cui un portafoglio fisico conserva il denaro contante. Perdere o esporre una chiave privata può significare perdere l'accesso.
Opzione
Vantaggio pratico
Principale compromesso
Scambio o altra custodia da parte di terzi
Acquisto, vendita e recupero dell'account semplificati.
Rischi relativi alla piattaforma, al recesso, all'insolvenza, alla sicurezza informatica e alle policy; fai affidamento sui controlli del fornitore.
Portafoglio caldo
Accesso rapido alle transazioni
La connettività a Internet aumenta l'esposizione a phishing, malware e furto di chiavi.
Portafoglio freddo o hardware
Le chiavi private possono rimanere offline per un utilizzo meno frequente.
Maggiore responsabilità per la configurazione, i backup, la gestione dello smarrimento del dispositivo e la verifica delle transazioni.
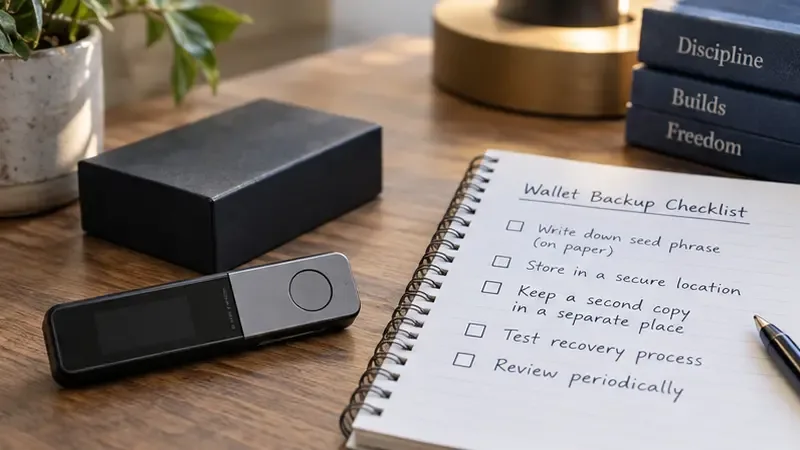
Un portafoglio hardware è posizionato accanto a una lista di controllo generica per il backup, a illustrare le diverse decisioni di custodia necessarie per una detenzione a lungo termine.
Per la custodia personale, crea backup offline, tieni le informazioni di recupero lontane da telecamere e note cloud e non condividere mai la frase di recupero con il personale di supporto o un sito web. Per la custodia presso terzi, abilita una solida protezione dell'account, utilizza una password univoca, rivedi i controlli di prelievo e comprendi cosa succede se l'accesso viene limitato. Valuta la possibilità di separare un portafoglio per piccole transazioni da quelli che vengono spostati meno frequentemente.
Azione: Annotare chi può trasferire i dati, quale backup è necessario e cosa succede se il telefono, il dispositivo o la piattaforma diventano non disponibili. Se il percorso di ripristino non è chiaro, non trasferire ancora i dati a lungo termine.
Con quale frequenza è opportuno rivedere e ribilanciare il bilancio?
Rivedi il piano su un calendario, non ogni volta che un grafico si muove. Un controllo trimestrale o semestrale può riguardare il limite massimo del portafoglio, la tesi di ogni singolo titolo, l'accesso alla custodia, le comunicazioni del fornitore, le commissioni e la documentazione. Il ribilanciamento significa tornare al ruolo o al limite che hai selezionato; non dovrebbe diventare una nuova scusa per operare a ogni notizia.
È consigliabile effettuare una revisione più tempestiva in seguito a un grave incidente di sicurezza, a una modifica delle condizioni di prelievo della piattaforma, a un cambiamento sostanziale del progetto, a un evento importante della vita o a una modifica della normativa fiscale. Il ribilanciamento può generare commissioni, spread e cessioni tassabili. In un conto statunitense soggetto a tassazione, la vendita o lo scambio di un asset può avere conseguenze anche se il ricavato viene reinvestito.
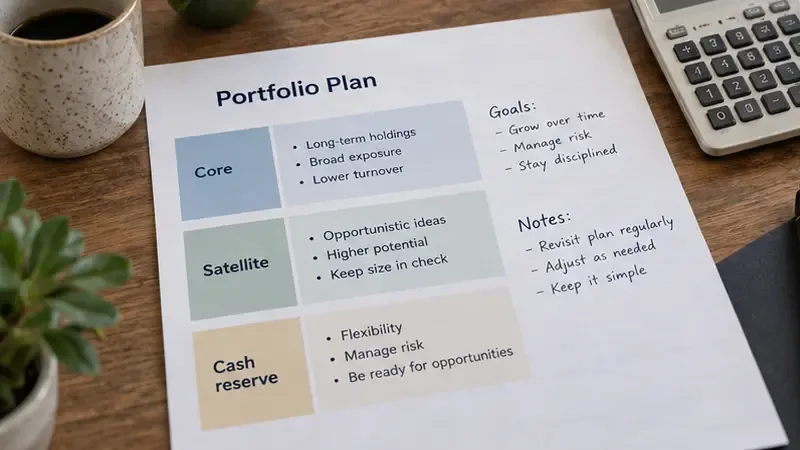
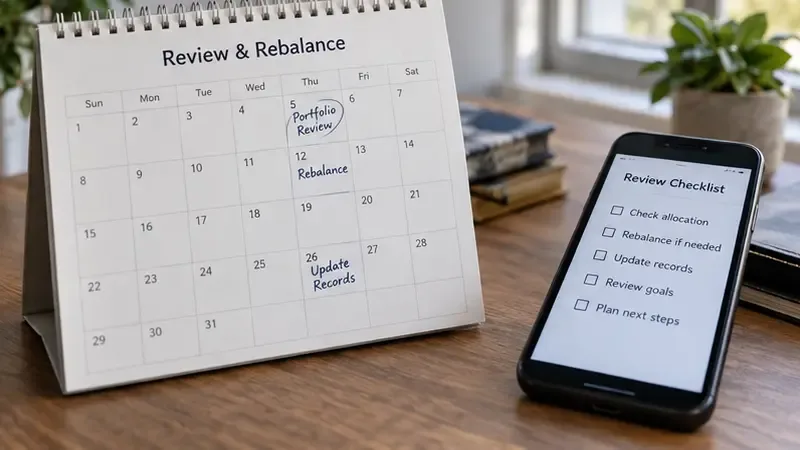
Un piano di portafoglio scritto raggruppa le partecipazioni in base al ruolo e elenca le questioni da riconsiderare prima di modificare l'allocazione.Un promemoria per la revisione del calendario abbina un controllo programmato del portfolio a un breve elenco di attività relative alla custodia, alla tesi e alla tenuta dei registri.
Azione: Segna subito sul calendario la data della prossima revisione. Durante la revisione, annota le modifiche apportate ai dati di fatto, non solo le variazioni di prezzo.
Quali documenti deve conservare un titolare di licenza statunitense?
L'IRS (Internal Revenue Service) considera le risorse digitali come beni patrimoniali ai fini delle imposte federali statunitensi. Le sue linee guida raccomandano ai contribuenti di conservare la documentazione relativa ad acquisti, incassi, vendite, scambi e altre cessioni, inclusi data e ora, unità, valore di mercato in dollari statunitensi e informazioni sul costo di acquisto necessarie per calcolare plusvalenze o minusvalenze. Il periodo di detenzione è importante: un bene patrimoniale detenuto per un anno o meno è generalmente considerato a breve termine, mentre uno detenuto per più di un anno è generalmente considerato a lungo termine.
Conservate un registro completo delle transazioni con l'indicazione dell'asset, della rete, del portafoglio o dell'account, dell'ID della transazione (se disponibile), della quantità, delle commissioni, del valore in USD, della data e dell'ora, dello scopo e del relativo lotto fiscale. I trasferimenti tra portafogli potrebbero non essere considerati vendite, ma il registro dovrebbe comunque indicare cosa è stato trasferito e dove. Premi, pagamenti, staking, prestiti, regali, scambi e asset impacchettati o trasferiti possono richiedere un'analisi più specifica. Anche la rendicontazione dei broker è in fase di implementazione graduale, quindi non fate affidamento su un futuro modulo fiscale per ricostruire i vecchi registri.
Queste informazioni sono specifiche per gli Stati Uniti e non costituiscono consulenza fiscale. Le normative statali e quelle di altri Paesi possono differire. In caso di operazioni complesse o importi significativi, è consigliabile rivolgersi a un professionista fiscale qualificato.
Azione: Esportare regolarmente i registri degli account e dei portafogli, conservarne una seconda copia sicura e riconciliare il registro prima della fine dell'anno, anziché dopo la scadenza per la presentazione dei documenti.
Quando è opportuno vendere o ridurre le proprie partecipazioni?
Valuta le condizioni prima che subentrino le emozioni. Una riduzione può essere opportuna quando la posizione supera il limite del portafoglio, la tesi iniziale non è più supportata, il rischio di custodia o della piattaforma diventa inaccettabile, il denaro è necessario per un obiettivo di vita pianificato o la tua pianificazione fiscale e finanziaria cambia. Una vendita non è automaticamente un fallimento e mantenere una posizione non è automaticamente sinonimo di disciplina.
Non utilizzare un obiettivo di prezzo come unica regola di uscita. Un obiettivo può favorire l'ancoraggio, mentre il panico può trasformare un calo temporaneo in una decisione irreversibile. Documenta le prove, i costi, gli effetti fiscali e il piano di sostituzione. Se non riesci a spiegare perché la posizione è ancora mantenuta se non con il fatto che "deve riprendersi", rivedi la tesi.
Azione: Aggiungi tre trigger scritti di vendita o riduzione allo stesso documento delle tue regole di acquisto. Richiedi un breve periodo di riflessione per le decisioni influenzate dai social media o da messaggi urgenti.
Lista di controllo per un portafoglio di criptovalute a lungo termine
I risparmi di emergenza e gli obblighi a breve termine sono separati dal rischio legato alle criptovalute.
Per l'intero portafoglio è definito un limite massimo di esposizione alle criptovalute.
Ogni posizione ha un ruolo, una tesi, un curriculum di ricerca e un limite di posizioni.
Gli acquisti seguono una pianificazione, non sono dettati da mode, pressioni o urgenza.
Sono noti i costi, gli spread, le regole di prelievo, i dettagli della rete e i rischi del fornitore.
Le procedure di custodia, recupero e backup sono redatte e testate con cura.
I registri fiscali riportano date, unità, valori in USD, base imponibile, commissioni e trasferimenti.
Una revisione del calendario comprende fatti, sicurezza, allocazione e cambiamenti di vita.
Le regole contro le truffe sono esplicite: niente rendimenti garantiti, frasi di recupero segrete o trasferimenti affrettati.
L'idea di base è semplice ma impegnativa: definire il processo prima di costruire la posizione. Gli enti ufficiali di tutela degli investitori sottolineano costantemente la volatilità, il rischio di custodia, il rischio di frode e la possibilità di perdita totale. Considerate questi avvertimenti come requisiti di progettazione. Un portafoglio a lungo termine è più solido quando è possibile spiegarne i limiti, recuperarne l'accesso, documentarne lo storico e rispettarne le regole senza dover dipendere dalla collaborazione del mercato.