Home
» Conoscenza
»
Tasse sulle criptovalute per principianti: come monitorare e dichiarare le proprie transazioni
Tasse sulle criptovalute per principianti: come monitorare e dichiarare le proprie transazioni
Se non hai familiarità con la tassazione delle criptovalute, la cosa più importante da sapere è questa: l'IRS (Internal Revenue Service) considera gli asset digitali come proprietà ai fini dell'imposta federale sul reddito statunitense, e molte attività comuni legate alle criptovalute possono generare redditi imponibili o plusvalenze e minusvalenze. Ciò include la vendita di criptovalute in cambio di dollari, lo scambio di un asset digitale con un altro, la spesa di criptovalute e la ricezione di asset digitali da attività come lo staking o il mining. Il semplice possesso di criptovalute, l'acquisto di criptovalute con dollari statunitensi o il loro trasferimento tra portafogli di proprietà sono generalmente diversi.
Questa guida si concentra sulle norme relative all'imposta federale sul reddito degli Stati Uniti e riflette le linee guida dell'IRS disponibili a settembre 2026. Le imposte statali possono prevedere requisiti aggiuntivi e situazioni particolari come imprese, trust, donazioni di importo elevato, derivati, titoli tokenizzati, accordi DeFi, conti esteri o registrazioni di base contestate potrebbero richiedere una consulenza professionale. L'IRS mantiene la sua panoramica aggiornata alla pagina Digital assets .
Partiamo dal più grande equivoco: una transazione in criptovalute può essere tassabile anche se nessun dollaro viene accreditato sul tuo conto bancario.
Verificato: lo scambio di un asset digitale con un altro può essere considerato una cessione ai fini fiscali. Se scambi Bitcoin con Ether, la transazione non viene ignorata solo perché non hai convertito i Bitcoin in denaro contante. L'IRS (Internal Revenue Service) considera gli asset digitali come proprietà, quindi la plusvalenza o minusvalenza sui Bitcoin ceduti dipende generalmente dal loro valore al momento dello scambio rispetto al tuo costo di acquisto rettificato.
Azione: segnala ogni vendita, scambio, compravendita, acquisto effettuato con criptovalute e qualsiasi altra operazione di cessione nella cronologia delle transazioni. Non basare la tua dichiarazione dei redditi esclusivamente sui depositi bancari.
Passaggio 1: raccogli i registri di ogni exchange, portafoglio e protocollo che hai utilizzato
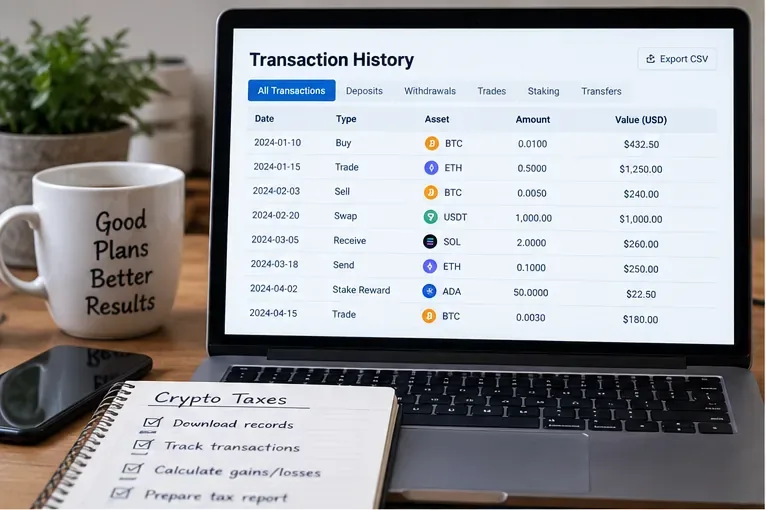
Il calcolo delle imposte è completo solo quanto la cronologia delle transazioni. Scarica i registri dagli exchange centralizzati, controlla la cronologia dei portafogli e raccogli i registri da qualsiasi piattaforma in cui hai acquistato, venduto, scambiato, guadagnato, inviato o ricevuto asset digitali. Conserva i file CSV o gli estratti conto originali invece di affidarti solo a un riepilogo di fine anno che potrebbe cambiare in seguito.
Inizia raccogliendo le cronologie delle transazioni da ogni exchange, portafoglio e servizio che hai utilizzato. Conserva i file originali esportati in modo da poter risalire ai dati di origine per i calcoli successivi.
L'IRS afferma che i contribuenti devono conservare una documentazione sufficiente a supportare le dichiarazioni dei redditi federali. Tale documentazione può includere ricevute, atti di vendita, scambi, trasferimenti, valori di mercato e altra documentazione pertinente. Consultare le FAQ dell'IRS sulle transazioni di asset digitali .
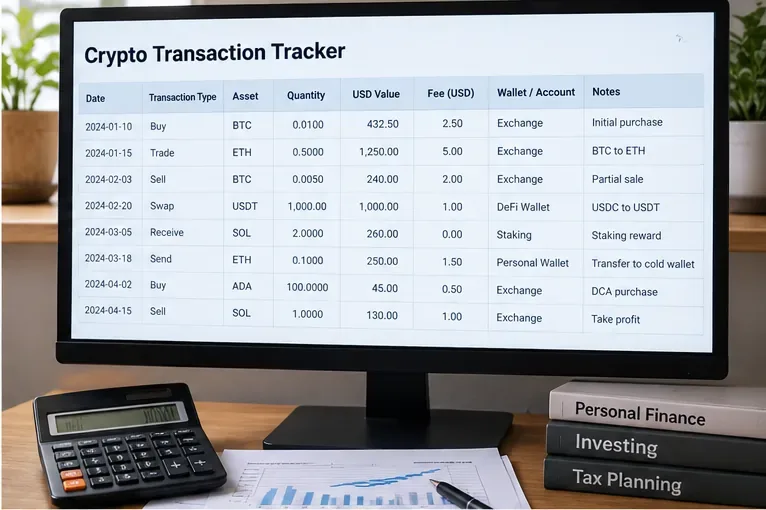
Quali informazioni dovresti monitorare?
Campo
Perché è importante
Data e ora
Aiuta a identificare le date di acquisizione e dismissione e il periodo di detenzione.
Attività e quantità
Identifica con precisione ciò che è stato acquisito, ricevuto, trasferito o ceduto.
Tipo di transazione
Consente di distinguere tra acquisti, vendite, scambi, premi, trasferimenti, regali e altre attività.
valore di mercato equo in dollari statunitensi
Necessario per misurare reddito, proventi e base imponibile in molte situazioni.
Commissioni
Alcuni costi di transazione possono influire sul costo base o sull'importo realizzato; il trattamento dipende dalla transazione.
Portafoglio o conto
È importante perché le attuali norme di identificazione della base degli asset digitali operano a livello di portafoglio o di conto.
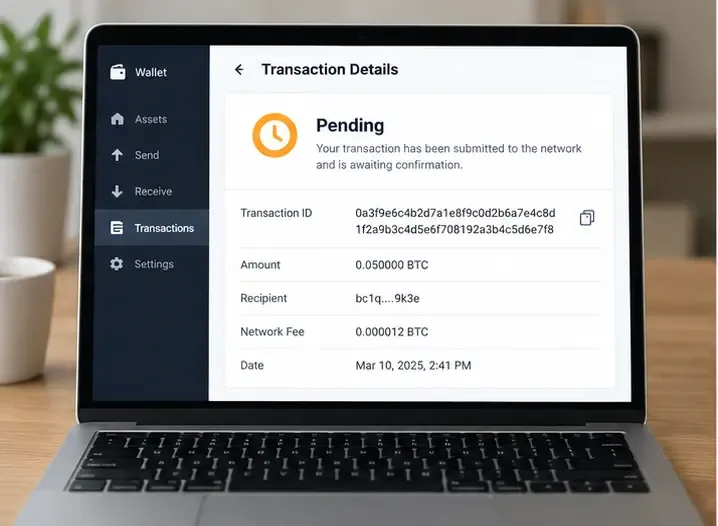
ID della transazione o hash
Fornisce un collegamento tracciabile a una transazione on-chain, ove disponibile.
Documento di origine
Mostra la provenienza dei numeri, utile per una successiva riconciliazione.
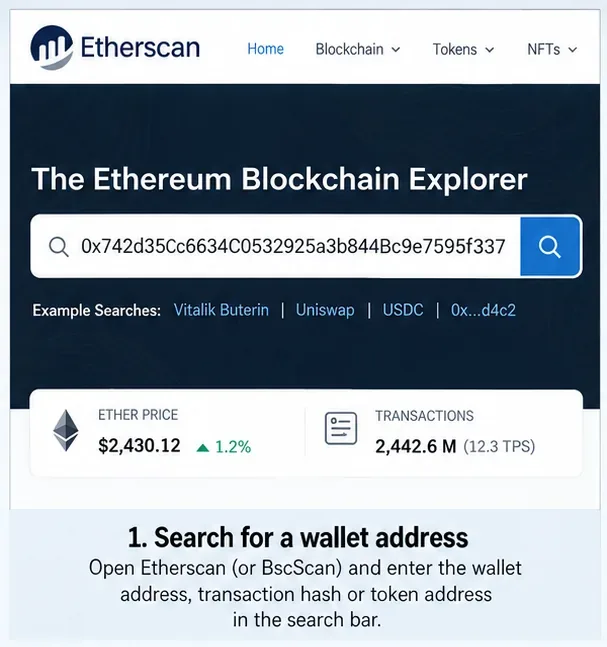
Dipende dalle circostanze: un esploratore blockchain potrebbe mostrare quantità e indirizzi, ma non indicare in modo affidabile la natura fiscale della transazione o il costo base in dollari statunitensi. Le esportazioni dagli exchange potrebbero inoltre omettere attività avvenute altrove.
Azione: creare un elenco principale che combini tutte le fonti, preservando al contempo la fonte originale per ogni riga.
Fase 2: Classificare le transazioni prima di calcolare le imposte
Non calcolare i guadagni finché non sai cosa rappresenta ogni transazione. Un trasferimento tra i tuoi portafogli non è la stessa cosa di una vendita. Una ricompensa per lo staking non è la stessa cosa di acquistare criptovalute con denaro contante.
Classifica ciascuna riga prima di calcolare le imposte. Acquisti, cessioni, eventi che generano reddito e trasferimenti a se stessi possono avere diverse conseguenze fiscali.
Tipi di transazione comuni
Attività
Trattamento federale generale
Azione del principiante
Acquista criptovalute con dollari statunitensi
In genere, di per sé non si tratta di una cessione soggetta a tassazione.
Registrare la data, le unità, l'importo dell'acquisto e i costi di acquisizione ammissibili per il calcolo della base imponibile.
Detenere criptovalute
Il possesso di beni di per sé generalmente non genera reddito o plusvalenza imponibili.
Conservate i registri degli acquisti anche se non avete effettuato alcuna vendita.
Vendi criptovalute in cambio di dollari
Generalmente, la detenzione come bene patrimoniale genera una plusvalenza o una minusvalenza.
Il match procede in base alle unità cedute.
scambiare una criptovaluta con un'altra
In genere si tratta di una cessione imponibile del bene a cui si rinuncia.
Registrare il valore di mercato equo al momento dello scambio.
Spendi criptovalute per beni o servizi
In generale, una disposizione che può generare guadagni o perdite.
Annota quanto hai speso e il suo valore di mercato.
Ricevi ricompense per lo staking o il mining.
Può generare un reddito ordinario; i fatti e la tempistica sono fondamentali.
Registrare l'importo ricevuto e il valore di mercato equo quando questi sono da includere nel reddito.
Trasferisci tra portafogli di tua proprietà
In genere non è tassabile di per sé.
Etichettate entrambi i lati come "autotrasferimento" in modo che il software non lo scambi per una vendita.
Verificato: l'IRS afferma che il trasferimento di asset digitali da un portafoglio, conto o indirizzo di proprietà a un altro di proprietà dello stesso soggetto è generalmente un evento non tassabile. Tuttavia, se gli asset digitali vengono utilizzati o trattenuti per pagare le commissioni di transazione, la cessione di tali unità di commissione può a sua volta generare plusvalenze o minusvalenze secondo le attuali linee guida dell'IRS.
Azione: riconciliare i trasferimenti in uscita con i corrispondenti trasferimenti in entrata prima di trattare i prelievi non giustificati come vendite.
Fase 3: Separare le operazioni in conto capitale dai redditi ordinari
Per molti investitori individuali, le criptovalute detenute a scopo di investimento rappresentano un bene patrimoniale. Quando vengono vendute o scambiate, in genere si calcola una plusvalenza o una minusvalenza. Le criptovalute ricevute come compenso, ricompense per il mining, ricompense per lo staking o altri redditi possono invece generare reddito ordinario al momento della ricezione o quando la normativa fiscale applicabile prevede che tale reddito diventi imponibile.
L'IRS richiede ai contribuenti di dichiarare le vendite e le altre transazioni in conto capitale utilizzando il Modulo 8949, ove necessario, e di riepilogare le plusvalenze e le minusvalenze deducibili nel Modulo D. I redditi ordinari non derivanti da attività commerciali, come quelli derivanti da asset digitali, possono essere dichiarati sul Modulo 1040 o sul Modulo 1, a seconda dei casi; per le attività di lavoro autonomo può essere richiesto il Modulo C. Consultare la pagina dell'IRS su come dichiarare le transazioni in asset digitali .
Azione: aggiungi una colonna "categoria fiscale" al tuo strumento di monitoraggio: cessione di capitale, reddito ordinario, trasferimento a sé stessi, acquisto, donazione o revisione necessaria.
Fase 4: Calcolare il costo di acquisto, il ricavato e il guadagno o la perdita
Per una vendita di beni strumentali di base, l'idea semplificata è:
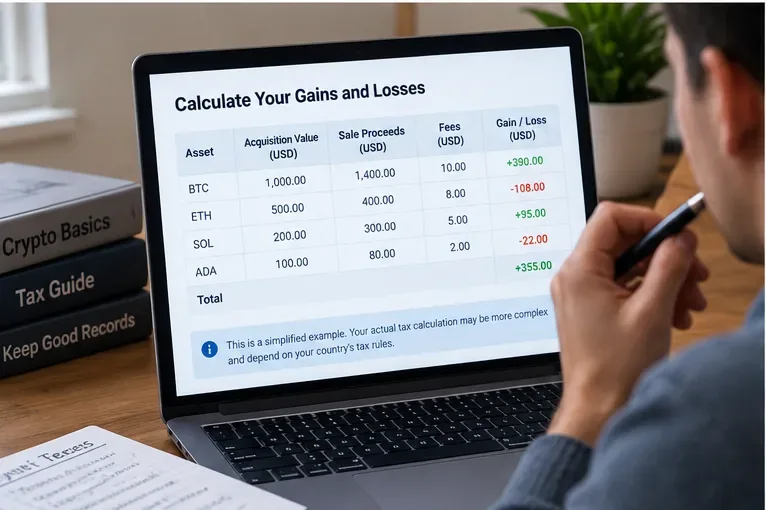
Guadagno o perdita = importo realizzato − base rettificata.
Supponiamo di aver acquistato 0,05 BTC per 2.000 dollari e di averli poi rivenduti per 3.000 dollari. Tralasciando per un attimo altri fattori, il guadagno sarebbe di 1.000 dollari. Se invece li avessi venduti a 1.600 dollari, la perdita sarebbe di 400 dollari. I calcoli reali possono differire perché i costi di transazione e l'identificazione del lotto sono elementi da considerare.
Per le operazioni in conto capitale, associare ogni cessione alla base imponibile corretta e confrontarla con l'importo realizzato. Commissioni e identificazione del lotto possono modificare il risultato.
Non dare per scontato che il tuo exchange conosca la tua base completa
Verificato: il modulo 1099-DA è ora parte del sistema di segnalazione federale per le transazioni dei broker di asset digitali. I broker hanno generalmente iniziato a segnalare i proventi lordi per le transazioni soggette a segnalazione effettuate a partire dal 1° gennaio 2025. La segnalazione del costo di acquisto è stata introdotta gradualmente per alcune transazioni a partire dagli asset acquisiti dopo il 2025. L'IRS ha osservato che la maggior parte dei moduli 1099-DA per le transazioni del 2025 non includeva il costo di acquisto, il che significa che i contribuenti spesso dovevano calcolarlo autonomamente. Ulteriori informazioni sono disponibili nella sezione " Comprendere il modulo 1099-DA" .
Dipende dalle circostanze: la necessità o meno che un broker segnali i dati di base dipende dall'asset, dalla data di acquisizione, dallo stato di segnalazione del broker e dalla disponibilità di informazioni sufficienti da parte del broker stesso. Gli asset trasferiti in una borsa valori da un portafoglio di autocustodia possono essere particolarmente difficili da riconciliare se il broker non ha mai ricevuto i dati di acquisizione originali.
Azione: confronta qualsiasi modulo 1099-DA con i tuoi documenti anziché considerarlo un sostituto completo di questi ultimi.
Passaggio 5: Utilizzare l'identificazione del lotto corretta all'interno di ciascun portafoglio o conto
Questo è un ambito in cui le vecchie spiegazioni online possono essere fuorvianti. Le attuali norme dell'IRS generalmente richiedono che l'identificazione della base imponibile venga applicata all'interno dello specifico portafoglio o conto che detiene le unità, piuttosto che selezionare liberamente la base imponibile da attività identiche detenute altrove.
Se effettuate un'identificazione specifica e adeguata, potreste essere in grado di identificare le singole unità che state cedendo. In caso contrario, il metodo predefinito generalmente si basa sulle unità dello stesso asset acquisite per prime in quel portafoglio o conto. L'IRS illustra queste norme post-2024 nelle sue FAQ sugli asset digitali .
Azione: non permettere al software fiscale di raggruppare automaticamente tutti i lotti di Bitcoin su tutti i portafogli, a meno che il suo metodo non corrisponda alle attuali normative dell'IRS e alla tua documentazione. Rivedi le impostazioni di selezione dei lotti e conserva qualsiasi prova di identificazione specifica.
Passaggio 6: Determinare se i guadagni sono a breve o a lungo termine
Per quanto riguarda i beni patrimoniali, il periodo di detenzione influisce sul luogo in cui vengono registrate le transazioni e può incidere sull'aliquota fiscale. Le istruzioni del modulo 8949 del 2025 stabiliscono che un periodo di detenzione pari o inferiore a un anno è generalmente considerato a breve termine; periodi di detenzione più lunghi sono generalmente considerati a lungo termine.
Le transazioni relative ad asset digitali ora hanno caselle dedicate nel Modulo 8949. Per il modulo del 2025, le transazioni a breve termine in asset digitali utilizzano le caselle G, H o I, mentre le transazioni a lungo termine utilizzano le caselle J, K o L, a seconda che sia stata dichiarata la base imponibile e che sia stato ricevuto un Modulo 1099-DA. Utilizzare sempre le istruzioni relative all'anno fiscale in corso di presentazione, poiché i moduli possono subire modifiche. Consultare le istruzioni ufficiali del Modulo 8949 .
Azione: calcolare il periodo di detenzione per ogni cessione e tenere separate le transazioni a breve termine da quelle a lungo termine.
Passaggio 7: Riconciliare il modulo 1099-DA e gli altri documenti fiscali
Un malinteso comune è che "nessun modulo fiscale significa nessuna tassazione". Questo è errato. L'IRS (Internal Revenue Service) afferma esplicitamente che i redditi, i guadagni e le perdite derivanti da asset digitali devono essere dichiarati anche se non si riceve il modulo 1099-DA, W-2, 1099 o un altro documento informativo.
Un altro errore è l'opposto: presumere che ogni cifra su un estratto conto di un broker sia automaticamente completa. Un broker potrebbe conoscere il ricavato lordo di una vendita, ma non il costo di acquisto delle criptovalute trasferite da un'altra piattaforma. I broker esteri potrebbero non emettere il modulo 1099-DA statunitense anche quando la transazione dovrebbe essere inclusa nella dichiarazione dei redditi federale statunitense.
Azione: confronta le dichiarazioni fiscali del broker con il tuo registro delle transazioni. Verifica la presenza di basi imponibili mancanti, transazioni duplicate, trasferimenti non corrispondenti e proventi che differiscono dai tuoi registri prima di presentare la dichiarazione.
Passaggio 8: Segnalare le transazioni sugli appositi moduli federali
Dopo aver verificato i dati, riporta i risultati sui moduli richiesti per la tua situazione e rispondi in modo accurato alla domanda federale relativa ai beni digitali.
Per i singoli individui, il percorso di segnalazione si presenta generalmente in questo modo:
Vendite e scambi di capitale: Modulo 8949 quando richiesto, quindi Allegato D.
Reddito ordinario non derivante da attività commerciali derivante da beni digitali: Modulo 1040 o Allegato 1, a seconda dei casi.
Redditi da criptovalute derivanti da lavoro autonomo o attività commerciale: potenzialmente soggetti al Modulo C.
Retribuzione dei dipendenti corrisposta in asset digitali: generalmente contabilizzata come salario attraverso il normale sistema di rendicontazione salariale.
Per alcune donazioni di beni digitali: a seconda delle circostanze e delle soglie applicabili, potrebbe essere necessario compilare il Modulo 709.
Le forme esatte dipendono da ciò che è accaduto, non semplicemente dal fatto che siano state coinvolte le criptovalute.
Azione: associa ciascuna categoria di imposta nel tuo strumento di monitoraggio alle istruzioni del modulo IRS in vigore per l'anno fiscale che stai presentando.
Devi per forza rispondere "Sì" alla domanda sugli asset digitali?
La dichiarazione dei redditi federale include una domanda relativa agli asset digitali. L'IRS afferma che in genere si risponde "No" se, durante l'anno, si sono posseduti solo asset digitali, li si sono acquistati solo con dollari statunitensi o altra valuta reale, oppure se si sono trasferiti asset solo tra portafogli o conti di proprietà, nel rispetto delle norme IRS sulle commissioni pagate con asset digitali. In genere si risponde "Sì" quando si sono ricevuti asset digitali come premi o pagamenti, li si sono venduti, scambiati o si è comunque ceduto un interesse finanziario in essi.
Azione: rivedi la formulazione attuale della tua dichiarazione dei redditi per l'anno in corso, invece di riutilizzare la risposta dell'anno scorso.
Che dire dei software per la tassazione delle criptovalute?
I software per la tassazione delle criptovalute possono far risparmiare tempo quando si hanno centinaia o migliaia di transazioni, ma non sono a conoscenza di informazioni mancanti nei dati importati. Un prelievo può apparire come una cessione quando in realtà si tratta di un trasferimento a se stessi. Un deposito può apparire come un reddito quando è semplicemente un trasferimento da un altro portafoglio. La mancanza di acquisti storici può far apparire il costo di acquisto pari a zero o sconosciuto.
Ciò che non è possibile sapere automaticamente: il software non può sempre determinare l'intento, la proprietà dei portafogli esterni, se una ricevuta fosse un regalo o un compenso, o se una transazione importata appartenga a un'attività commerciale. Si tratta di questioni di fatto che potresti dover risolvere.
Azione: utilizzare il software come strumento di riconciliazione, non come sostituto della revisione delle classificazioni e dei documenti originali.
Una pratica lista di controllo di fine anno
Scarica lo storico delle transazioni prima che le piattaforme di scambio rimuovano o limitino le esportazioni obsolete.
Elenca tutti i portafogli e gli account utilizzati durante l'anno.
Abbina i trasferimenti tra i conti di invio e di ricezione.
Identificare vendite, scambi, spese e cessioni di commissioni.
Identificare le attività di staking, mining, compensazione, premi e altri eventi che generano reddito.
Calcolare i valori di mercato equi in dollari statunitensi ove necessario.
Confermare l'identificazione della base e del lotto all'interno del portafoglio o dell'account corretto.
Separare le operazioni di capitale a breve termine da quelle a lungo termine.
Verifica la corrispondenza tra i moduli 1099-DA e gli altri documenti fiscali e il tuo registro contabile.
Si prega di consultare le istruzioni aggiornate del Modulo 8949 e dell'Allegato D.
Rispondi alla domanda relativa agli asset digitali nella dichiarazione dei redditi.
Conservate la documentazione giustificativa insieme ai vostri documenti fiscali.
Quando un principiante dovrebbe chiedere aiuto a un professionista?
È consigliabile rivolgersi a un commercialista, un agente fiscale abilitato o un avvocato tributarista con esperienza in asset digitali se la documentazione è incompleta, se si utilizzano numerosi protocolli DeFi, se si svolgono attività di staking o mining significative, se si trasferiscono asset tra diversi wallet senza preservarne la base imponibile, se si ricevono token da un'azienda o datore di lavoro, se si effettuano donazioni ingenti, se si hanno domande relative alla rendicontazione fiscale estera o se un documento fiscale presenta un conflitto sostanziale con la documentazione.
La complessa tassazione delle criptovalute non è spesso difficile a causa di una singola formula; la difficoltà deriva dal fatto che classificazione, proprietà, costo di acquisto e storico delle transazioni devono essere tutti coerenti.
In definitiva
I principianti non hanno bisogno di memorizzare ogni singola regola fiscale relativa alle criptovalute. Hanno però bisogno di un processo affidabile: raccogliere tutte le transazioni, classificarle, separare le cessioni tassabili dai trasferimenti non tassabili, tenere traccia del costo di acquisto e del valore di mercato, calcolare guadagni e perdite, confrontare i moduli del broker e dichiarare ogni categoria nella dichiarazione dei redditi appropriata.
L'abitudine più utile è quella di tenere una contabilità accurata durante tutto l'anno, piuttosto che ricostruire tutto al momento della dichiarazione dei redditi. Un registro completo offre qualcosa che i moduli dell'IRS, le piattaforme di scambio e gli esploratori blockchain non possono fornire da soli: una cronologia coerente di ciò che si possedeva, dove era custodito, cosa ne è stato e come è stato ricavato ogni cifra dalla dichiarazione dei redditi.