Home
» Notizia
»
Ottimizzazione fiscale delle criptovalute a fine anno: una guida pratica per il 2026
Ottimizzazione fiscale delle criptovalute a fine anno: una guida pratica per il 2026
Per gli investitori statunitensi in criptovalute, un buon risultato di chiusura d'anno per la compensazione delle perdite fiscali non si riduce semplicemente a "vendere tutto ciò che è in ribasso". L'obiettivo è realizzare minusvalenze mirate che migliorino la posizione fiscale senza compromettere il risultato dell'investimento, creare problemi di rendicontazione o incorrere in rischi di conformità evitabili. È fondamentale concludere il processo sapendo esattamente quali lotti sono stati ceduti, a quanto ammonta la perdita realizzata, quali plusvalenze possono essere compensate da tali perdite, quali documenti supportano il calcolo e se il portafoglio post-vendita è ancora in linea con il piano di investimento.
Questa guida riflette le norme fiscali federali e le linee guida dell'IRS disponibili a settembre 2026. Gli asset digitali sono generalmente trattati come proprietà ai fini dell'imposta federale sul reddito, pertanto la loro vendita o scambio può generare plusvalenze o minusvalenze quando gli asset sono detenuti come investimenti. Normative statali, strutture societarie, status di dealer o trader, titoli tokenizzati, derivati, conti pensionistici e transazioni DeFi insolite possono modificare l'analisi. Utilizzare il processo descritto di seguito come schema di pianificazione, non come consulenza fiscale personalizzata. La panoramica dell'IRS è disponibile alla pagina Asset digitali .
Cosa dovrebbe raggiungere un processo di ottimizzazione fiscale efficace
Prima di effettuare un'operazione, definisci cosa si intende per "buono". Una revisione di fine anno efficace dovrebbe produrre quattro risultati concreti:
Un elenco riepilogativo di guadagni e perdite realizzati e non realizzati su tutti i portafogli e conti che utilizzi effettivamente.
Una motivazione documentata per la contabilizzazione di ciascuna perdita selezionata, inclusi il lotto fiscale e la sua base imponibile.
Una stima di come la perdita realizzata influisca sulla tua posizione fiscale federale in materia di plusvalenze, tenendo presente che il risultato fiscale finale dipende dalla dichiarazione dei redditi completa.
Un portafoglio post-negoziazione che rimane accettabile dopo commissioni, spread, andamento del mercato e qualsiasi decisione di rientro.
Se non siete in grado di produrre tali risultati con ragionevole sicurezza, la soluzione migliore potrebbe essere quella di migliorare la vostra contabilità o di consultare un professionista fiscale prima di iniziare a operare.
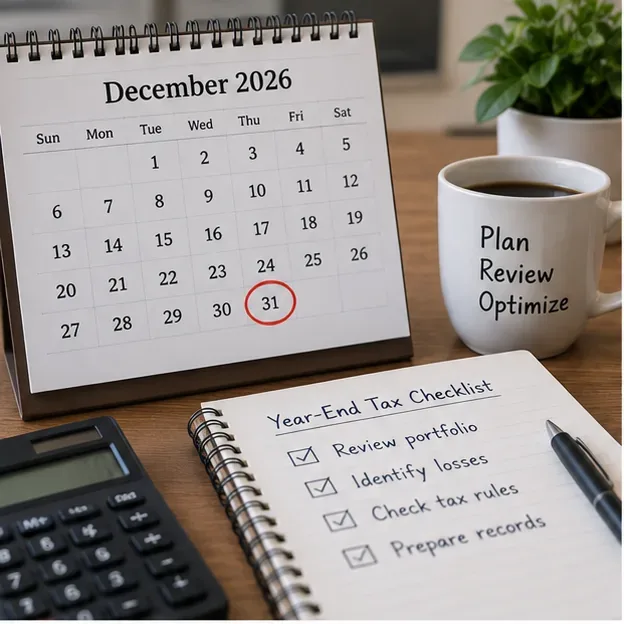
Passo 1: Inizia prima dell'ultimo giorno dell'anno
La compensazione delle minusvalenze fiscali dipende dal completamento di una cessione imponibile durante l'anno fiscale. Attendere fino alle ultime ore di dicembre crea rischi inutili in termini di esecuzione e tenuta dei registri. Le piattaforme di scambio possono subire interventi di manutenzione, ritardi nei prelievi, slittamenti degli ordini o restrizioni sugli account, e una transazione avviata prima della fine dell'anno non è utile se la relativa cessione non viene considerata avvenuta nell'anno fiscale previsto.
Avviate la revisione con sufficiente anticipo per poter riconciliare i registri, selezionare i lotti, eseguire le transazioni e conservare la documentazione prima della fine dell'anno.
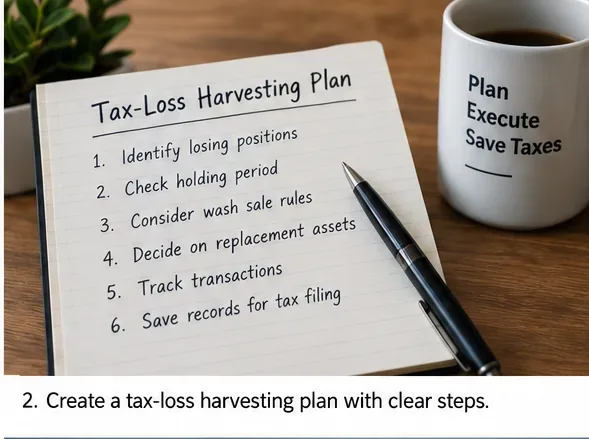
Crea una semplice cronologia: riconcilia i conti, calcola guadagni e perdite, rivedi i lotti fiscali, decidi quali posizioni appartengono ancora al portafoglio, esegui le eventuali cessioni scelte e conserva la documentazione. Il segnale di qualità in questo caso non è la velocità. È la capacità di spiegare ogni operazione prima di effettuarla.
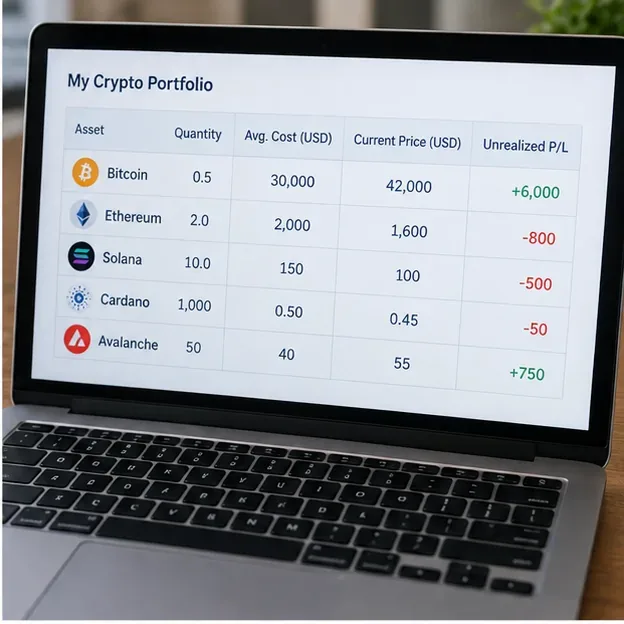
Passaggio 2: Creare una visione completa di guadagni, perdite e costo base
Recupera la cronologia delle transazioni da exchange con custodia, wallet ospitati, wallet autogestiti e qualsiasi altro luogo in cui hai venduto, scambiato o speso asset digitali. Non dare per scontato che un modulo del broker includa tutto. L'IRS (Internal Revenue Service) afferma che i contribuenti devono dichiarare i redditi, i guadagni e le perdite derivanti da asset digitali, indipendentemente dal fatto che ricevano o meno il modulo 1099-DA. Consulta la sezione " Comprendere il modulo 1099-DA" .
Esaminate il portafoglio per lotto fiscale e costo di acquisto, anziché concentrarvi solo sulle monete che si trovano al di sotto dei loro recenti massimi di mercato.
Si parla di perdita non realizzata quando il valore corrente di una posizione è inferiore al suo costo base rettificato, ma generalmente non si trasforma in una perdita in conto capitale deducibile solo perché il prezzo è diminuito. Di norma, è necessaria una vendita o un'altra cessione imponibile per realizzare la perdita. L'IRS spiega che la vendita di un asset digitale in dollari statunitensi generalmente genera una plusvalenza o una minusvalenza, e che anche lo scambio di un asset digitale con un altro può costituire una cessione imponibile. Consultare le FAQ dell'IRS sulle transazioni di asset digitali per informazioni aggiornate.
Non confondere il valore del conto con la base imponibile
Se hai acquistato lo stesso asset più volte, ogni acquisizione potrebbe avere un costo di acquisto e un periodo di detenzione diversi. Una criptovaluta potrebbe essere in calo rispetto al suo massimo storico, mentre alcuni dei tuoi lotti sono ancora redditizi. La vendita dovrebbe quindi basarsi su lotti specifici, non su un grafico che mostra che un asset è "in calo del 60%".
Fase 3: Valutare l'impatto fiscale prima di decidere cosa vendere
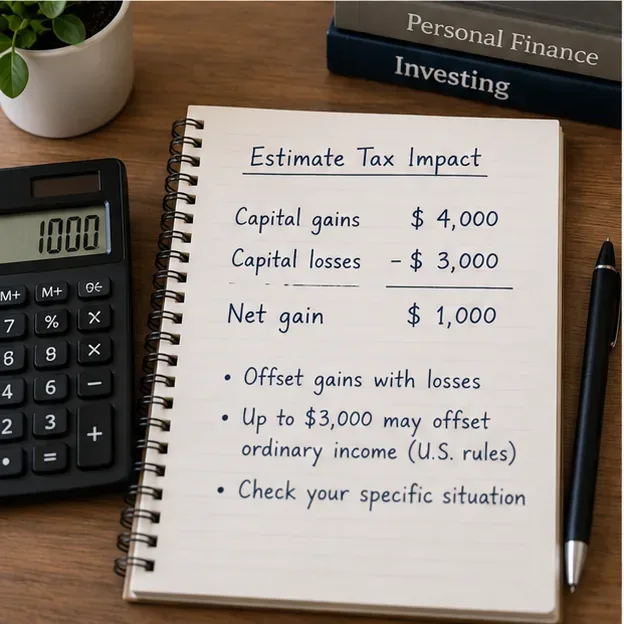
Le perdite in conto capitale possono compensare le plusvalenze. Se le perdite in conto capitale totali superano le plusvalenze, i contribuenti possono generalmente dedurre il minore tra la perdita netta residua e 3.000 dollari da altri redditi dell'anno, oppure 1.500 dollari se coniugati con dichiarazione dei redditi separata. Le perdite nette in conto capitale non utilizzate possono generalmente essere riportate agli anni successivi. L'IRS riassume queste regole nel Topic No. 409, Capital Gains and Losses e nella Publication 550 .
Prima di effettuare l'operazione, stima l'effetto della perdita prevista sul tuo guadagno totale in conto capitale; il risultato fiscale finale dipende dall'intero ricavo.
Supponiamo di avere 12.000 dollari di plusvalenze realizzate e una posizione con una minusvalenza non realizzata di 7.000 dollari. Se vendi tale posizione e la minusvalenza viene interamente contabilizzata, quest'ultima potrebbe ridurre la plusvalenza netta prima dell'applicazione delle altre regole di compensazione e delle voci di rimborso previste dal Modulo D. Questo è più vantaggioso che realizzare una minusvalenza di 7.000 dollari quando non si hanno plusvalenze correnti, un reddito imponibile esiguo e nessuna ragione per aspettarsi che il riporto a nuovo sia utile a breve.
Il criterio di valutazione fondamentale è il rapporto tra beneficio al netto delle imposte e costo economico . È necessario stimare le commissioni di negoziazione, lo spread denaro-lettera, lo slippage, il rischio di perdere l'asset e la possibilità che una posizione sostitutiva si comporti in modo diverso. Una detrazione fiscale non compensa automaticamente una perdita di investimento causata da un'operazione errata.
Passaggio 4: Selezionare correttamente il lotto fiscale prima di effettuare l'ordine
Questo passaggio è diventato particolarmente importante in base alle norme sulla base imponibile degli asset digitali post-2025. Per le transazioni successive al 31 dicembre 2025, se gli asset digitali sono detenuti presso un broker di custodia e si desidera utilizzare un'identificazione specifica, l'IRS afferma che in genere è necessario specificare le unità al broker entro la data e l'ora della vendita, cessione o trasferimento utilizzando gli identificativi accettati dal broker, ed è necessario conservare una documentazione adeguata. In caso di mancata identificazione specifica valida, la regola di identificazione predefinita generalmente considera come cedute per prime le unità dello stesso asset acquisite per prime in quel portafoglio o conto. Regole simili a livello di portafoglio si applicano ai portafogli non ospitati. Si vedano le FAQ da 82 a 88 dell'IRS nelle FAQ sulle transazioni di asset digitali .
Ciò significa che una strategia basata sul "lotto con il costo più elevato" non è utile a meno che la tua identificazione non soddisfi effettivamente le regole e il tuo broker non possa rispettarla. Prima di vendere, annota il portafoglio o il conto, la data di acquisizione, il prezzo di acquisizione, la quantità, il lotto previsto, il ricavato atteso, il periodo di detenzione e il metodo utilizzato per identificare le unità.
Se i dati relativi alla base imponibile risultano incoerenti tra i diversi software utilizzati, fermatevi e procedete alla loro riconciliazione. Un raccolto matematicamente valido, ma basato su un lotto errato, può creare un problema fiscale ben più grave rispetto al non fare nulla.
Passo 5: Eseguire solo le operazioni in perdita che hanno ancora senso dal punto di vista dell'investimento.
Una volta chiariti i lotti fiscali e l'impatto previsto, decidete se intendete effettivamente cedere l'asset. Le considerazioni fiscali non dovrebbero obbligarvi ad abbandonare una posizione che altrimenti manterreste, se il beneficio fiscale atteso è esiguo rispetto alle conseguenze dell'investimento.
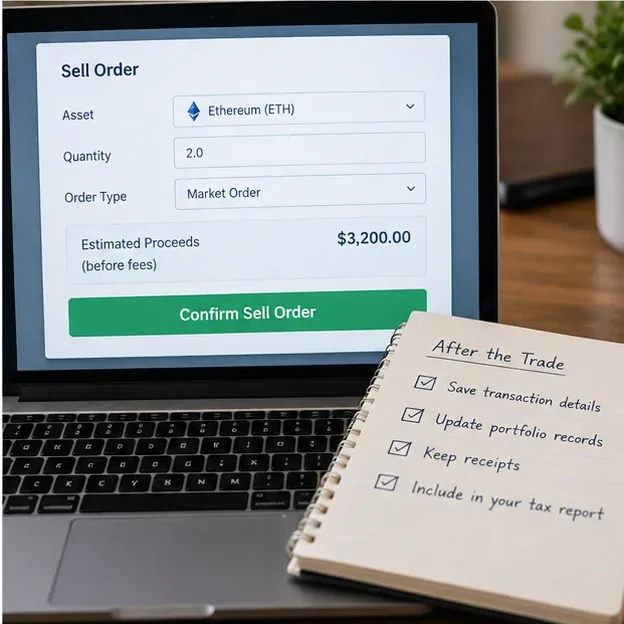
Eseguire l'operazione selezionata solo dopo aver compreso appieno il lotto, la perdita prevista, le commissioni e le conseguenze dell'investimento.
L'esempio più chiaro è la vendita tassabile in contanti, ma anche lo scambio di una criptovaluta con un'altra può costituire una cessione imponibile. È importante ricordare che le commissioni di transazione pagate in asset digitali possono a loro volta comportare una cessione; la FAQ 97 dell'IRS (Internal Revenue Service) afferma che l'utilizzo di asset digitali per pagare servizi di transazione può generare plusvalenze o minusvalenze sulle unità utilizzate per la commissione.
Dopo l'esecuzione, salva la conferma dell'operazione e gli incassi effettivi. Non lasciare il foglio di calcolo con una stima pre-operazione se il prezzo di esecuzione finale o le commissioni hanno modificato il risultato.
Passaggio 6: Decidi cosa succederà alla tua esposizione sul mercato dopo la vendita
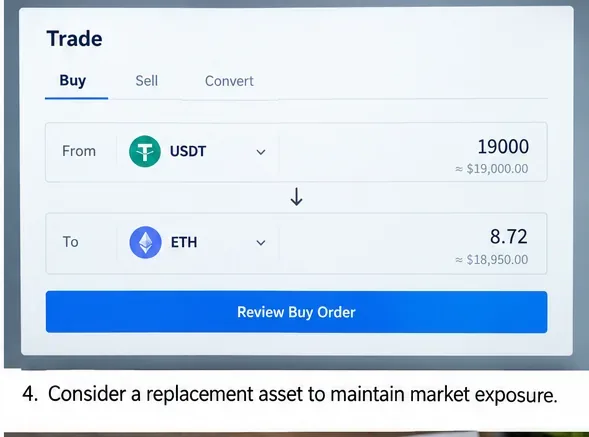
Una perdita realizzata modifica il portafoglio. Puoi rimanere in liquidità o in una posizione stabile, acquistare un asset diverso o potenzialmente ristabilita l'esposizione in un secondo momento. La scelta giusta dipende dalla tua strategia di investimento, dalla tua tolleranza al rischio e dalle normative fiscali applicabili all'asset venduto.
Un asset sostitutivo può preservare una certa esposizione al mercato, ma introduce i propri rischi di prezzo, correlazione, fiscali e di esecuzione.
Attenzione alle ipotesi di wash-sale
Non fidatevi dell'affermazione semplicistica secondo cui "le regole sul wash sale non si applicano mai alle criptovalute". Le attuali istruzioni dell'IRS stabiliscono che le regole sul wash sale si applicano generalmente agli asset digitali che sono anche azioni o titoli ai fini fiscali federali, inclusi i titoli tokenizzati. Le istruzioni del Modulo 1099-DA del 2026 forniscono specificamente le regole di segnalazione del wash sale per i titoli tokenizzati trattati come azioni o titoli ai sensi della sezione 1091 dell'Internal Revenue Code. Consultate le Istruzioni del 2026 per il Modulo 1099-DA e le istruzioni per l'Allegato D.
Per molte criptovalute convenzionali che non sono considerate azioni o titoli ai sensi della sezione 1091, il regime di wash sale previsto dalla legge potrebbe non applicarsi allo stesso modo. Tuttavia, la classificazione può dipendere dalle circostanze specifiche e future normative o linee guida potrebbero modificarne l'esito. Se la vostra strategia si basa sulla vendita e sul riacquisto immediato dello stesso asset, verificate prima la classificazione fiscale dell'asset e la normativa vigente, anziché affidarvi a una regola generica sulle criptovalute.
Passaggio 7: Conservare i documenti che possono riprodurre il risultato
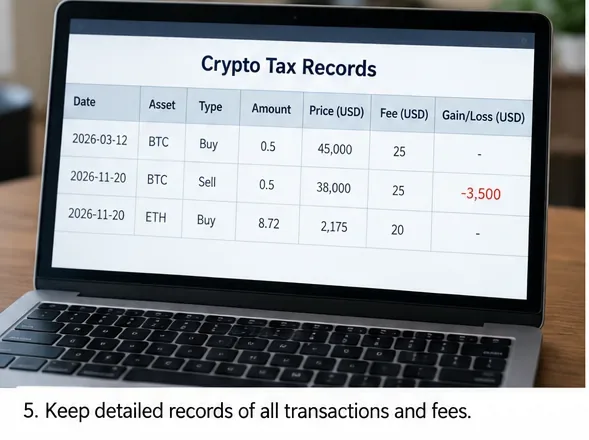
La documentazione deve consentire a te, o a chi la prepara, anche a distanza di mesi, di ricostruire la transazione senza dover fare supposizioni. Conserva gli ID delle transazioni, le date e gli orari, le quantità, gli identificativi del portafoglio o del conto, i registri di acquisizione, il costo di acquisto, le commissioni, i proventi, le istruzioni di identificazione specifica, le conferme del broker e gli estratti conto di supporto della borsa.
Conservare una documentazione sufficiente a livello di transazione per riprodurre il costo di acquisto, i proventi, il periodo di detenzione, le commissioni e il lotto effettivamente ceduto.
L'IRS richiede ai contribuenti di conservare una documentazione sufficiente a supportare le posizioni assunte nella dichiarazione dei redditi federale, inclusi i registri delle entrate, vendite, scambi, cessioni, trasferimenti e valori di mercato degli asset digitali. Lo standard di tenuta dei registri è illustrato nella FAQ 95 delle FAQ sulle transazioni di asset digitali .
Un segnale di qualità importante è la concordanza tra il software fiscale, i registri del broker e la cronologia indipendente delle transazioni per quanto riguarda quantità, ricavi e costo di acquisto. In caso contrario, è opportuno indagare sulla discrepanza prima di presentare la dichiarazione.
Passaggio 8: Riconciliare il modulo 1099-DA e preparare il modulo 8949 e l'allegato D.
La rendicontazione da parte dei broker assume maggiore importanza nel 2026 rispetto al 2025. Dal 2025, i broker sono tenuti a dichiarare i proventi lordi sul modulo 1099-DA per determinate transazioni e, per le vendite successive al 2025, devono generalmente dichiarare il costo di acquisto degli asset digitali che si qualificano come titoli coperti. Secondo le istruzioni del 2026, un asset digitale diventa generalmente un titolo coperto quando viene acquisito dopo il 2025 in un conto per il quale il broker ha fornito servizi di custodia e rimane in tale conto fino alla cessione, fatte salve alcune eccezioni specifiche. Gli asset digitali acquisiti prima del 2026 o trasferiti al broker sono generalmente considerati titoli non coperti ai fini di questa normativa. Si vedano le istruzioni del modulo 1099-DA del 2026 .
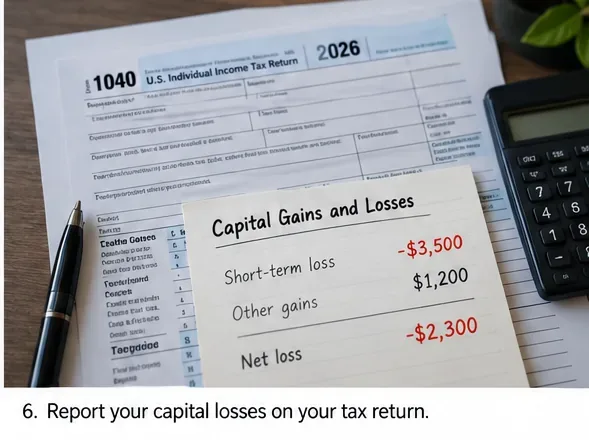
Confronta le informazioni fornite dal broker con i tuoi registri, quindi riporta le transazioni di capitale applicabili sul modulo 8949 e riepilogale nell'allegato D.
Non si deve presumere che il modulo 1099-DA sia automaticamente completo o corretto per ogni lotto. I beni trasferiti e le partecipazioni più datate potrebbero non avere un costo di acquisto dichiarato dal broker, e le sedi estere o non soggette all'obbligo di dichiarazione potrebbero non fornire affatto il modulo. I contribuenti sono responsabili della dichiarazione degli importi corretti.
La maggior parte delle cessioni di beni patrimoniali viene riportata sul Modulo 8949 e riepilogata nell'Allegato D. Le attuali istruzioni dell'IRS distinguono tra le caselle di segnalazione dei beni digitali e i periodi di detenzione. Consultare i moduli relativi all'anno di riferimento durante la compilazione della dichiarazione dei redditi, anziché copiare un formato degli anni precedenti.
Come capire se la strategia ha funzionato
Una volta che le operazioni si sono concluse, valutate il risultato in base a indicatori misurabili piuttosto che basandovi unicamente sull'entità della perdita realizzata.
Controllo
Buon risultato
Motivo per riconsiderare
effetto fiscale
La perdita realizzata compensa i guadagni o crea un riporto utilizzabile in linea con il rendimento complessivo.
La perdita genera scarso valore a breve termine e l'operazione introduce un costo economico considerevole.
Precisione del lotto
Le unità cedute, la base imponibile, il periodo di detenzione e i dati identificativi coincidono.
I registri del broker, del portafoglio e del software fiscale identificano lotti diversi.
Adattamento del portfolio
Rimani soddisfatto dell'allocazione e del rischio risultanti.
Le dinamiche fiscali ti costringono a cedere un bene o a optare per un sostituto che in realtà non desideri.
Costo di esecuzione
Commissioni, spread e perdite dovute a slittamenti sono irrisori rispetto al beneficio fiscale previsto.
I costi di transazione o le fluttuazioni di mercato assorbono gran parte del beneficio atteso.
Documentazione
È possibile riprodurre il calcolo a partire dai dati di origine.
La perdita dipende da dati di base mancanti, date stimate o trasferimenti non giustificati.
Quando è opportuno cambiare strategia o interrompere la raccolta?
La strategia di compensazione delle minusvalenze non è automaticamente più vantaggiosa quando la perdita è maggiore. È opportuno cambiare strategia quando i dati contabili non sono affidabili, l'asset potrebbe essere soggetto a un trattamento di "wash sale" non analizzato, il beneficio fiscale atteso è inferiore ai costi di negoziazione e investimento, la transazione danneggerebbe in modo significativo il portafoglio desiderato, oppure la posizione coinvolge derivati, prestiti, staking, pool di liquidità, conti di entità o altre strutture il cui trattamento fiscale è più complesso di una semplice vendita di beni patrimoniali.
Utilizzate un processo decisionale scritto e interrompetelo qualora le ipotesi fiscali, i dati di base o le conseguenze dell'investimento non siano sufficientemente chiari.
Dovresti inoltre valutare una revisione professionale se hai plusvalenze ingenti, un elevato riporto a nuovo, molti portafogli self-custody, una base imponibile migrata da registrazioni precedenti al 2025, titoli tokenizzati, un elevato volume di transazioni o una discrepanza significativa tra i moduli 1099-DA e i tuoi calcoli.
Lista di controllo per la compensazione delle perdite fiscali sulle criptovalute a fine anno
Effettuare la riconciliazione di ogni exchange e portafoglio che contiene transazioni tassabili.
Distinguere i risultati effettivi dalle riduzioni di prezzo non realizzate.
Esaminare i periodi di detenzione a breve e a lungo termine.
Conferma la base e il metodo di identificazione per ogni lotto che intendi vendere.
Valuta in che modo la perdita influisce sulla tua posizione complessiva in termini di plusvalenze.
Confronta il beneficio fiscale previsto con commissioni, spread, slippage e rischio di investimento.
Verificare se al bene si applicano le norme sulla vendita fittizia (wash sale) o altre norme speciali.
Eseguire le operazioni con sufficiente anticipo per evitare problemi operativi a fine anno.
Salva le conferme delle transazioni, gli ID, le commissioni, gli incassi e i dati identificativi.
Prima di presentare il modulo 1099-DA, verificate la corrispondenza tra il modulo stesso e la vostra documentazione indipendente.
In conclusione
La strategia più efficace per la compensazione delle perdite fiscali nel mercato delle criptovalute a fine anno è selettiva, documentata ed economicamente sensata. Una perdita realizzata può essere vantaggiosa quando compensa i guadagni tassabili o crea un utile riporto a nuovo, ma il risparmio fiscale non dovrebbe essere valutato isolatamente. Il risultato è positivo solo se il calcolo delle imposte è giustificabile, l'identificazione del lotto è valida, la documentazione è completa e il portafoglio mantiene la sua coerenza anche dopo l'operazione.
Per il 2026, presta particolare attenzione all'identificazione della base di costo a livello di portafoglio e di conto e all'ampliamento del regime di rendicontazione della base di costo tramite il modulo 1099-DA. Tali modifiche rendono la selezione accurata dei lotti e la riconciliazione dei registri più importanti del semplice trovare un numero rosso nella schermata del portafoglio.