第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
準備金証明(PoR)は、重要な問いに答えることができます。それは、暗号資産カストディアンが、特定の時点において、指定された顧客残高をカバーするのに十分な指定資産を管理しているように見えるかどうかです。しかし、それだけでは、より大きな問い、つまり、取引所が支払い能力があり、流動性が高く、法的に資産を返還でき、未開示の義務から安全であるかどうかという問いに答えることはできません。
この区別こそが、有益なPoR監査の基礎となる。公開企業会計監視委員会(PCAOB)の投資家向け勧告では、PoR報告書は財務諸表監査ではなく、負債、顧客の法的権利、借入資産、将来の準備金の妥当性については対象としない場合があると警告している。したがって、厳密なレビューでは、PoRは支払能力証明書ではなく、証拠の一つとして扱われる。
少なくとも、有用なPoRシステムでは、単純な関係の両側面を評価できる必要がある。
検証済みの対象範囲引当金 ≥ 検証済みの対象範囲顧客負債。
「対象範囲」が重要です。取引所がBTCとETHの準備金を証明しても、法定通貨、デリバティブ担保、特定のトークン、または特定の子会社を除外した場合、結果として得られる比率は事業全体を正確に表しているとは言えません。同様に、ウォレットアドレスのリストを示すだけでは、負債が同等の厳密さで測定されていない限り、企業が顧客に負っている負債についてほとんど何も証明できません。
マークルツリーは、顧客のIDと残高を公開することなく、顧客の残高を確定するためによく使用されます。各アカウントは暗号ツリーの葉となり、ユーザーは自分の葉が公開されたルートに貢献していることを検証できます。一部のシステムでは、ゼロ知識証明が追加されています。たとえば、Binanceは、現在のPoRではマークルツリーとzk-SNARKを使用して、ユーザーの残高セットが総口座残高に貢献していることを証明していると述べています。2026年8月5日の検証ガイドによると、スナップショットは毎月1日に取得され、結果は7日までに公開されます。
Krakenは異なる実装を採用しています。同社のPoR(準備準備率)ページには、独立した第三者会計士が匿名化された残高スナップショットを取得し、マークルツリーを構築し、オンチェーンアドレスの管理を証明する署名を検証し、準備金と顧客残高を比較するという手順が記載されています。表示されている2026年6月30日のスナップショットでは、対象となる資産の準備金比率が100%を超えていることが報告されています。これらの例は、「PoR」が単一の標準化された手順を意味すると決めつけるのではなく、各取引所の方法論を必ず確認する必要がある理由を示しています。
| チェック | 有用な証拠 | それが証明しないこと |
|---|---|---|
| あなたのマークル証明 | お客様の残高は、確定債務セットに含まれています。 | その他の負債はすべて正しく計上されていました |
| 公開されたウォレット残高 | 記載されている住所に資産が存在します | 取引所は、担保権や借入義務のない状態でそれらを所有している。 |
| ウォレットの所有権証明 | 交換キーを管理したり、アドレスに署名したりできます | 顧客資産は法的に分離されている |
| 準備金比率100%以上 | 対象資産はスナップショット時点での対象残高をカバーします | 企業全体の支払能力または将来の流動性 |
| 第三者機関によるPoRレポート | 外部の手続きが実施されました | 明示的に記載されていない限り、財務諸表の完全監査を実施する。 |
| 監査済み財務諸表 | より広範な資産、負債、統制、および開示 | 運用リスク、市場リスク、サイバーリスク、保管リスクはゼロ |
ソーシャルメディアのスクリーンショット、インフルエンサーのスプレッドシート、コピーしたウォレットリストから始めるのは絶対に避けてください。取引所の公式ドメインを開き、準備金ページまたは透明性ページを探してください。スナップショットの日付、公開日、対象資産、対象となる法人、検証メカニズム、準備金アドレス、責任方法、および第三者機関のレポートを記録してください。
具体的な例として、Binanceの公式PoRページでは、その仕組み、マークルルート情報、およびリザーブアドレスのダウンロード方法が公開されています。Krakenの公式PoRページでは、スナップショット比率、対象資産、および検証プロセスが公開されています。
危険信号:分子、分母、スナップショットの時期、および対象製品を明確に定義せずに「100%準備金」を宣伝しているページ。
これは、個々の顧客が最も直接的に検証できる部分です。取引所から提供されたレコードID、マークルリーフID、または選択したスナップショットに対応する同等の証明を取得します。表示されている残高がスナップショット作成時のアカウント残高と一致することを確認し、公式の検証ツールまたはドキュメント化されたオープンソースツールを使用して、リーフから公開されたマークルルートまでのパスを検証します。
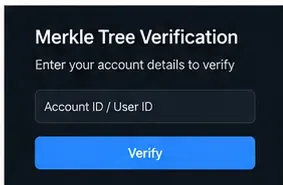
Binanceが2026年8月に更新したガイドでは、2026年8月1日以降のサイクルで検証ツールバージョン1.2.1が使用されることが明記されており、ユーザーがMerkle Leaf IDとレコードIDを取得する方法が説明されています。Krakenも同様に、クライアントがMerkle Leaf IDとそのルートへのパスを検証し、サポートされているレビューに利用できるようになっています。
提出された証拠が正しければ、あなたの残高が計上されていたという証拠となります。しかし、他のすべての顧客が計上されていたこと、顧客以外の負債が存在しないこと、または負債会計規則が経済的に完全であることを、あなたは独自に立証したわけではありません。
公式に公開されている準備金アドレスをダウンロードまたはコピーしてください。主要なブロックチェーンごとに、信頼できるブロックエクスプローラー、またはご自身で運用している場合はご自身のノードを使用してアドレスを確認してください。今日の残高を古いレポートと盲目的に比較するのではなく、記載されているスナップショットブロックまたは時刻に近い残高を照合してください。
次に、次の3つの質問を別々に尋ねてください。資産は実在するか?取引所は管理権を証明できるか?顧客の請求を満たすために利用可能か?最初の質問は多くの場合、オンチェーンで確認できます。2番目の質問は、署名付きメッセージやその他の所有権手続きによって証明できます。3番目の質問はより困難です。ブロックチェーンの残高だけでは、資産が担保に供されているか、借り入れられているか、担保権の対象となっているか、他の取引相手に支払われるべきものか、あるいは法的に顧客プール外にあるかを判断することは一般的にできません。
PCAOBは、PoR手続きでは、準備金が十分であるように見せるために資産が一時的に借り入れられたかどうかは明らかにならない可能性があると具体的に警告している。そのため、スナップショットの直前に説明のつかない多額の資金流入があり、その後すぐに資金が流出した場合は、調査に値する。ただし、資金の移動だけでは不正行為の証拠にはならない。
緑色の「全額保証」バッジだけに頼らないでください。レポートに準備金と顧客残高の合計が記載されている場合は、以下を再計算してください。
準備金比率 = 適格準備金資産 ÷ 対応する顧客負債 × 100%
101%という比率は、重要な債務を除外した方法論ではほとんど意味をなさない。また、資産の質も確認する必要がある。顧客に負っている資産と同じ資産で構成される準備金は、取引所発行のトークン、取引量の少ない担保、あるいは大幅な評価減を必要とする資産に大きく依存する準備金よりも解釈しやすい。
顧客の借入や証拠金債務が残高から相殺されているか、また担保がどのように評価されているかを確認してください。Binanceは2024年にPoRシステムに担保情報を追加し、流動性を反映するために担保資産にヘアカットを適用していると述べています。2026年1月には、以前の表示ではプラットフォーム所有資産が含まれ、表示される準備金比率が水増しされていたとして、純口座残高の範囲を変更しました。このような方法論の変更こそ、定義を読まずに過去の比率を比較すべきではない理由です。
暗号学的に有効なマークルツリーは、不完全なデータセットに対しても忠実にコミットできる。重要な問題は、会計上の問題である。
例えば、Krakenは先物残高の取り扱い方法を明確に説明し、審査対象が特定の対象資産であることを明記しています。これは、ユーザーが証明の範囲を特定できるため、有益な情報開示と言えます。除外事項に対する適切な対応は、必ずしも「危険」というわけではなく、限定的な証明を企業全体の支払能力に関する結論にまで拡大解釈することを避けることです。
業務の種類と実務担当者の結論の正確な表現を確認してください。「合意された手続」「証明」「レビュー」「監査」は同義ではありません。合意された手続では、経営陣が手続を規定し、実務担当者が調査結果を報告します。これは、独立した財務諸表監査意見とは根本的に異なります。
PCAOB (米国公開企業会計監視委員会)のPoR(パフォーマンス・オブ・レビュー)報告書に関する投資家向け勧告では、PoR業務は監査ではないことを強調し、過度に依存しないよう警告しています。実務担当者の身元、専門資格、独立性、報告基準、対象期間、発見された例外事項、そして報告書が一般向けか限定利用者向けかを確認してください。
ソルベンシーとは、ある時点で十分な暗号資産を保有しているだけでは十分ではありません。取引所は顧客ウォレットを完全に裏付けていても、グループ企業内の他の部門で損失や流動性逼迫に直面する可能性があります。監査済みの財務諸表(入手可能な場合)、規制当局への提出書類、負債、関連当事者取引、自己勘定取引、融資、担保管理、法的偶発事象、顧客資産の分離管理などを精査する必要があります。
その違いを理解する上で有用な基準となるのは、監査済みの報告書を提出している上場企業です。Coinbaseが2026年2月12日に提出した2025年版フォーム10-Kには、独立した登録会計事務所の監査意見、詳細な財務諸表、およびリスク開示が含まれています。同書類によると、Coinbaseは企業資産と顧客資産を別々に台帳管理しており、保管契約について説明し、年次監査と四半期ごとのレビューで内部統制と照合プロセスを網羅していると述べています。これは準備金のスナップショットよりもはるかに広範な証拠となりますが、保管リスク、サイバーリスク、市場リスク、または法的リスクを完全に排除するものではありません。
法的分離が重要なのは、破産における中心的な問題が単に「コインはどこにあるのか?」ではなく「破産時に誰の財産となるのか?」であるからです。金融安定理事会のグローバルフレームワークは、顧客資産とサービスプロバイダー自身の資産を効果的に分離することの重要性を強調しています。SECのスタッフは2026年に、非証券暗号資産は一般的にSIPAによって保護されておらず、顧客は破産時に損失を被る可能性がある一方で、特定の第8条の取り決めによって顧客資産をブローカー・ディーラーの財産から除外できる可能性があると指摘しました。
PoR(準備預金準備率)は一般的に名目資産と負債を比較する指標です。しかし、取り付け騒ぎは流動性に関する事象です。準備預金が価格への深刻な影響や業務上のボトルネックを生じさせることなく、どれだけ迅速に引き出しに対応できるかを問うべきです。
流動性の低いトークン、関連資産、あるいは取引所への信頼低下と同時に市場価値が暴落する可能性のある資産を保有する集中準備金については、リスク評価において慎重に検討する必要があります。また、取引所が保管、貸付、マーケットメイク、トークン発行、自己勘定取引といった機能を統合しているかどうかも確認してください。金融安定理事会(FSB)による多機能暗号資産仲介業者の分析では、これらの機能の組み合わせがレバレッジ、流動性のミスマッチ、利害の衝突、相互に関連するリスクを増幅させる可能性があると警告しています。
| 質問 | 通過信号 | 警告信号 |
|---|---|---|
| そのスナップショットは最近のものですか? | 定期的な日付入りレポート | 古い写真や不規則な写真 |
| アカウントの認証をお願いします。 | 再現可能なマークル/zk証明 | ユーザーレベルの包含証明なし |
| 住所は公開されていますか? | ダウンロード可能な住所と所有権証明書 | 集計請求のみ |
| 負債は定義されていますか? | 明確な製品/エンティティの範囲と方法論 | 比較可能な負債を除いた資産を表示 |
| 埋蔵量は高品質ですか? | 顧客の請求と一致する流動資産 | 多額の関連資産/流動性の低い担保 |
| 外部からの監視はありますか? | 独立した開業医として指名され、明確な報告書が作成されました。 | 定義されていない「監査済み」マーケティング用語 |
| 顧客資産は分別管理されていますか? | 明確な契約上/法律上の分離に関する開示 | 混同または不明瞭な顧客所有権 |
| より広範な金融データは入手可能ですか? | 監査済み財務諸表/規制開示 | PoRは唯一の支払能力証明として提示された。 |
単一の兆候だけで破産が差し迫っていることを証明することはできませんが、複数の透明性の欠如が見られる場合は、リスクに対する姿勢を見直す必要があります。例としては、説明のない引き出し制限、調整のない方法論の繰り返し変更、準備金アドレスの欠落、負債計上の確認不能、関連トークンへの過度の依存、不明確な資産分離、不透明な関連会社間融資、または限定的なPoRを完全な監査と称する経営陣などが挙げられます。
リスク管理において、取引所の破綻を予測する必要はありません。活発な取引のために取引所に資産を保有する必要がない場合は、取引相手へのエクスポージャーが必要かどうかを検討してください。自己保管は取引所の破綻リスクを排除しますが、秘密鍵、運用、相続といった独自のリスクをもたらします。保管機関を分散させることで、単一の取引相手への集中リスクを軽減できますが、脆弱な保管機関を安全な機関に変えることはできません。
適切に設計された準備金証明システムは価値があります。これにより、保管機関が存在しない準備金を請求することを困難にし、顧客が自分の残高が含まれているかどうかを確認できるようにし、定期的な公開チェックポイントを作成できます。暗号による検証は、根拠のない約束に比べて大きな改善となります。
しかし、PoR監査が成功した後の正しい結論は控えめなものです。つまり、証拠は、指定された時点における定義された資産と負債に対する、明示された準備金のカバー率を裏付けているということです。「この取引所は絶対に破綻しない」というわけではありません。破綻分析には、貸借対照表の残りの部分、顧客資産に対する法的権利、流動性、レバレッジ、関連会社、業務管理、および独立した保証の質が必要です。
情報は2026年9月15日に確認済みです。このガイドは教育目的であり、財務または法律に関する助言を提供するものではありません。財産管理および破産に関する規則は、管轄区域によって異なります。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








