第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
米国の暗号資産投資家にとって、年末の損益通算で良い結果を得るには、単に「値下がりしているものをすべて売却する」だけでは不十分です。目標は、投資成果を悪化させたり、報告上の問題や回避可能なコンプライアンスリスクを生み出すことなく、税務上の立場を改善するような、厳選されたキャピタルロスを実現することです。どの銘柄を売却したか、どれだけの損失を実現したか、その損失によって相殺される可能性のある利益は何か、計算を裏付ける記録は何か、そして取引後のポートフォリオが依然として投資計画に合致しているかどうかを正確に把握した上で、このプロセスを完了する必要があります。
このガイドは、2026年9月時点で入手可能な連邦税規則およびIRSガイダンスを反映しています。デジタル資産は一般的に連邦所得税の目的で財産として扱われるため、投資として保有している場合、売却または交換するとキャピタルゲインまたはキャピタルロスが発生する可能性があります。州の規則、事業体構造、ディーラーまたはトレーダーのステータス、トークン化された証券、デリバティブ、退職金口座、および特殊なDeFi取引は、分析を変更する可能性があります。以下のプロセスは、個別の税務アドバイスではなく、計画の枠組みとして使用してください。IRSの概要は、デジタル資産で入手できます。
取引を行う前に、「良い」とはどういう状態かを明確に定義しましょう。成功した年末レビューでは、以下の4つの具体的な成果が得られるはずです。
もし、それらの結果を合理的な確信を持って提示できない場合は、取引を行う前に記録を改善するか、税務専門家に相談するのが適切な対応策かもしれません。
税金対策のための損益通算は、課税対象となる資産の処分を課税年度内に完了させることに依存します。12月の最終日まで待つと、不必要な執行リスクや記録管理リスクが生じます。取引所では、メンテナンス、引き出しの遅延、注文のずれ、口座制限などが発生する可能性があり、関連する資産処分が意図した課税年度内に行われたとみなされない場合、年末前に開始された取引は役に立ちません。
シンプルなタイムラインを作成しましょう。口座の照合、損益の計算、税務上のロットの確認、ポートフォリオに残しておくべきポジションの決定、選択した処分の実行、そして証拠の保存です。ここで重要なのはスピードではなく、取引を行う前にそれぞれの取引を説明できるかどうかです。
保管型取引所、ホスト型ウォレット、自己保管型ウォレット、その他デジタル資産の売買、交換、支出を行ったあらゆる場所から取引履歴を取得してください。ブローカーのフォームにすべてが記録されていると思い込まないでください。IRS(内国歳入庁)は、納税者はフォーム1099-DAを受け取ったかどうかに関わらず、デジタル資産の収入、利益、損失を申告しなければならないと規定しています。詳しくは「フォーム1099-DAの理解」をご覧ください。
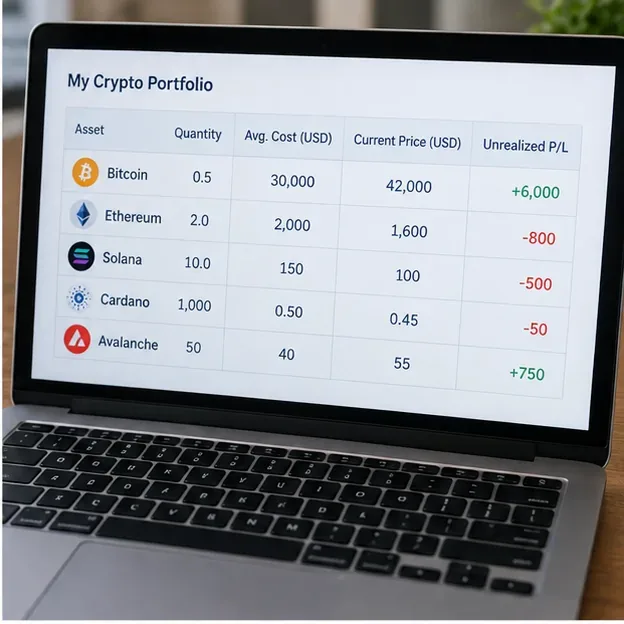
未実現損失とは、保有資産の現在価値が調整済み取得原価を下回っている状態を指しますが、価格が下落したという理由だけで、必ずしも控除可能なキャピタルロスになるわけではありません。損失を実現するには、通常、売却などの課税対象となる処分が必要です。IRS(内国歳入庁)は、デジタル資産を米ドルで売却すると一般的に利益または損失が発生し、あるデジタル資産を別のデジタル資産と交換することも課税対象となる処分となり得ると説明しています。最新のガイダンスについては、 IRSのデジタル資産取引に関するFAQをご覧ください。
同じ資産を複数回購入した場合、それぞれの取得価格や保有期間は異なる可能性があります。コインの価格が史上最高値から下落していても、保有しているロットの中にはまだ利益が出ているものもあるでしょう。したがって、資産の売却は「60%下落」というチャート表示ではなく、個々のロットに基づいて行うべきです。
資本損失は資本利得と相殺できます。総資本損失が資本利得を上回る場合、個人は通常、残りの純損失額または3,000ドルのいずれか少ない方をその年のその他の所得から控除できます(夫婦別申告の場合は1,500ドル)。未使用の純資本損失は通常、翌年以降に繰り越すことができます。IRSはこれらの規則をトピック番号409「資本利得と損失」および刊行物550でまとめています。
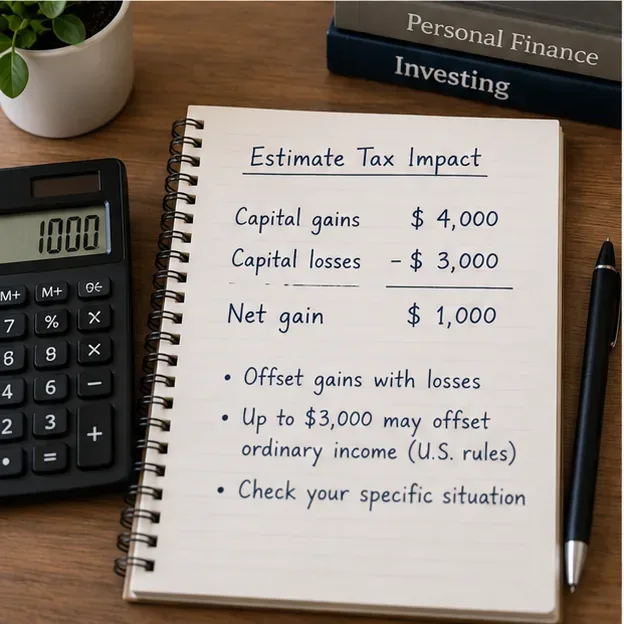
仮に、実現済みのキャピタルゲインが12,000ドル、未実現のキャピタルロスが7,000ドルあるポジションがあるとします。そのポジションを売却し、損失が全額計上された場合、他のスケジュールDの相殺ルールや返品項目が適用される前に、損失によって純キャピタルゲインが減少する可能性があります。これは、現在の利益がなく、課税所得も少なく、繰越控除がすぐに役立つ見込みもない状況で、7,000ドルの損失を確定させるよりも有益です。
重要な品質チェックは、税引き後の利益と経済的コストの比較です。取引手数料、売買スプレッド、スリッページ、資産を保有できないリスク、代替ポジションが異なる挙動を示す可能性などを見積もる必要があります。税控除は、不適切な取引によって生じた投資損失に必ずしも見合うものではありません。
この手順は、2025年以降のデジタル資産の取得原価規則の下で特に重要になりました。2025年12月31日以降の取引で、デジタル資産が保管ブローカーに保管されており、特定識別を使用したい場合は、一般的に、ブローカーが受け入れる識別子を使用して、売却、処分、または譲渡の日時までにブローカーにユニットを指定し、適切な記録を保持する必要があります。有効な特定識別を行わなかった場合、デフォルトの識別規則では、一般的に、そのウォレットまたはアカウント内の同じ資産の最初に取得したユニットが最初に処分されたものとみなされます。同様のウォレットレベルの規則は、ホストされていないウォレットにも適用されます。デジタル資産取引に関するよくある質問のIRS FAQ 82~88を参照してください。
つまり、「最高価格ロット」戦略は、識別情報が実際に規則を満たし、ブローカーがそれを承認できる場合を除き、有効ではありません。売却前に、ウォレットまたはアカウント、取得日、取得価格、数量、予定ロット、予想収益、保有期間、およびユニットを識別するために使用した方法を記録してください。
複数のソフトウェアツール間で基礎記録に矛盾がある場合は、作業を中断してそれらを照合してください。誤った基準に基づいて数学的に魅力的な収穫量を得ようとすると、何もしないよりも大きな税務上の問題を引き起こす可能性があります。
税務上の区分と予想される影響が明確になったら、実際に資産を処分するかどうかを決定してください。投資への影響に比べて予想される税務上のメリットが小さい場合、税務上の考慮事項によって、本来であれば維持するはずだったポジションを放棄せざるを得ない状況に陥るべきではありません。
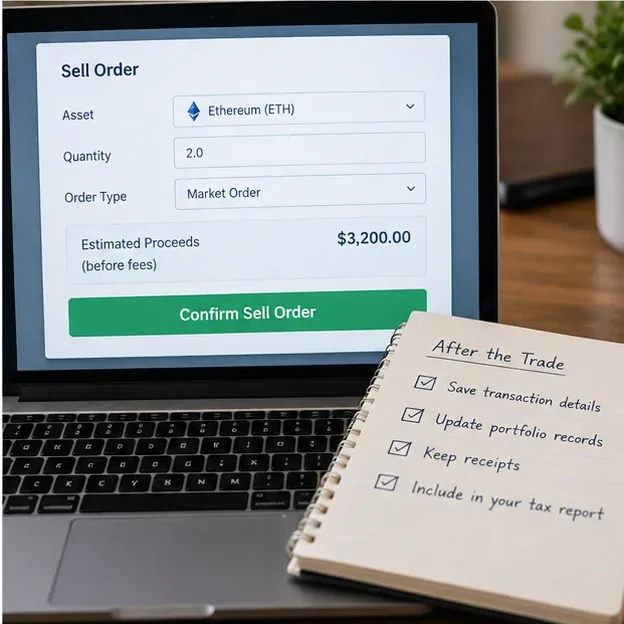
現金への売却は最も分かりやすい例ですが、ある仮想通貨を別の仮想通貨に交換することも課税対象となる処分となる場合があります。デジタル資産で支払われる取引手数料自体が処分に該当する可能性があることを覚えておいてください。IRS FAQ 97では、取引サービスの支払いにデジタル資産を使用すると、手数料に使用された単位に対して利益または損失が発生する可能性があると規定されています。
取引実行後、取引確認書と実際の取引金額を保存してください。最終的な約定価格や手数料によって結果が変わった場合は、取引前の見積もり値を使用したワークシートをそのままにしないでください。
損失確定はポートフォリオの変更を伴います。現金または安定したポジションを維持することも、別の資産を購入することも、あるいは後日再び投資を行うことも可能です。最適な選択は、投資理念、リスク許容度、そして売却した資産に適用される税制によって異なります。
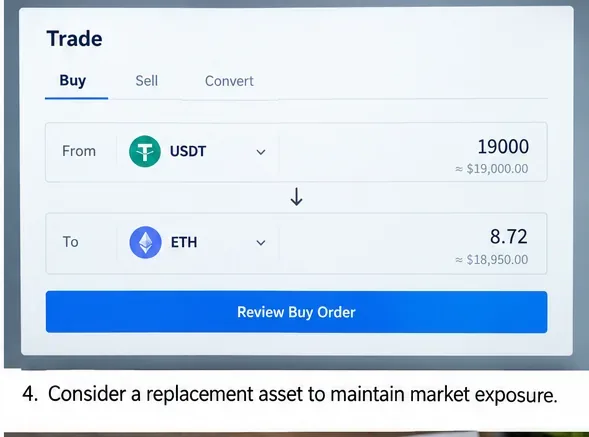
「ウォッシュセール規則は暗号資産には適用されない」という単純な主張に頼ってはいけません。IRSの現行の指示書では、ウォッシュセール規則は一般的に、トークン化された証券を含む、連邦税法上の株式または証券でもあるデジタル資産に適用されると規定されています。2026年版フォーム1099-DAの指示書では、内国歳入法第1091条に基づき株式または証券として扱われるトークン化された証券に対するウォッシュセール報告規則が具体的に規定されています。 2026年版フォーム1099-DAの指示書およびスケジュールDの指示書を参照してください。
セクション1091の目的において株式または証券に該当しない多くの従来型仮想通貨については、法定のウォッシュセール制度が同じように適用されない可能性があります。しかし、分類は個々の状況によって異なり、将来の法改正やガイダンスによって結果が変わる可能性もあります。もしあなたの戦略が、同じ資産を売却してすぐに買い戻すことに依存している場合は、一般的な仮想通貨ルールに頼るのではなく、まずその資産の税務上の分類と現行法を確認してください。
取引記録は、あなた自身、あるいは数か月後に作成者が推測に頼ることなく取引を再現できるように作成する必要があります。取引ID、タイムスタンプ、数量、ウォレットまたは口座の識別情報、取得記録、取得原価、手数料、収益、特定識別指示、ブローカー確認書、および関連する取引所明細書を保存してください。
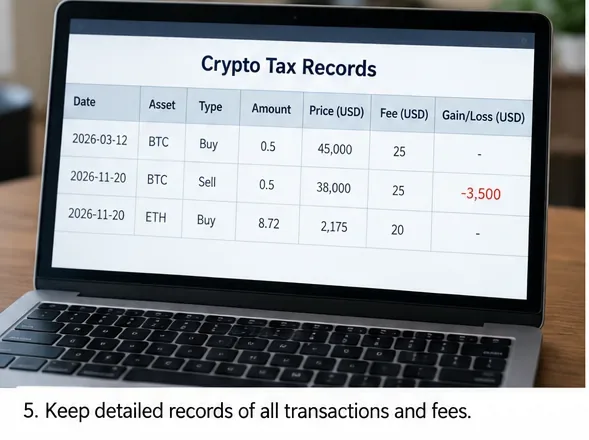
IRS(内国歳入庁)は、納税者に対し、連邦税申告書に記載された主張を裏付けるのに十分な記録を保持することを義務付けています。これには、デジタル資産の受領、売却、交換、処分、譲渡、および公正市場価格に関する記録が含まれます。記録保持基準については、デジタル資産取引に関するFAQのFAQ 95で説明されています。
税務ソフトウェア、証券会社の記録、および独立した取引履歴において、数量、収益、および取得原価が一致していることは、品質の確かな指標となります。一致しない場合は、申告前に不一致の原因を調査してください。
ブローカーによる報告は、2025年よりも2026年の方が重要になります。ブローカーは2025年以降、特定の取引についてフォーム1099-DAで総収入を報告することが義務付けられており、2025年以降の売却については、一般的に、対象証券に該当するデジタル資産の取得原価を報告する必要があります。2026年の指示書によると、デジタル資産は、ブローカーが保管サービスを提供した口座で2025年以降に取得され、処分されるまでその口座に保管されていた場合に、一般的に対象証券となります(詳細な例外規定あり)。2026年より前に取得された、またはブローカーに譲渡されたデジタル資産は、一般的にこの目的においては非対象証券となります。2026年のフォーム1099-DAの指示書を参照してください。
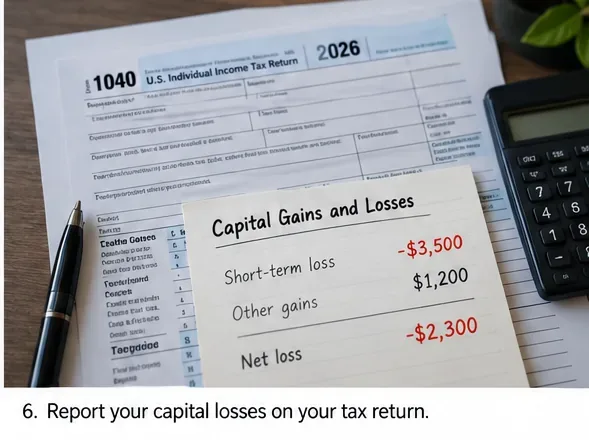
フォーム1099-DAがすべてのロットについて自動的に記入済みまたは正しいとは限りません。譲渡された資産や古い保有資産にはブローカーが報告した取得原価が欠落している場合があり、海外の取引所や報告義務のない取引所ではそもそもフォームが提供されない場合もあります。納税者は正しい金額を報告する責任を負います。
ほとんどの資本資産の処分はフォーム8949で報告され、スケジュールDに要約されます。現在のIRSの指示では、デジタル資産の報告欄と保有期間が区別されています。前年のフォーマットをコピーするのではなく、実際の申告書を作成する際に、申告年度のフォームを確認してください。
取引が確定したら、得られた損失額の大きさだけではなく、測定可能な指標に基づいて結果を評価してください。
| チェック | 良い結果 | 再考すべき理由 |
|---|---|---|
| 税効果 | 実現損失は利益を相殺するか、または全体的な収益と整合する利用可能な繰越金を生み出します。 | この損失は短期的にはほとんど価値を生み出さず、取引自体が相当な経済的コストをもたらす。 |
| ロット精度 | 処分された単位数、取得原価、保有期間、および識別記録は一致している。 | ブローカー、ウォレット、税務ソフトウェアの記録は、それぞれ異なるロットを識別する。 |
| ポートフォリオ適合性 | あなたは、結果として得られた資源配分とリスクについて、依然として満足している。 | 税金対策のための取引は、あなたが実際に望んでいない資産を手放したり、代替資産に切り替えたりすることを強いる。 |
| 実行コスト | 手数料、スプレッド、スリッページは、期待される税制上のメリットに比べて小さい。 | 取引コストや市場変動によって、期待される利益の大部分が消費されてしまう。 |
| 文書 | 計算結果は元の記録から再現できます。 | 損失は、基礎データの欠落、推定日付、または説明のつかない送金によって左右されます。 |
損失が大きいほど、税金対策のための損失確定が必ずしも有利になるとは限りません。記録が信頼できない場合、分析していないウォッシュセール取引の対象となる可能性がある場合、期待される税務上のメリットが取引コストや投資コストを下回る場合、取引によって希望するポートフォリオが著しく損なわれる場合、またはポジションにデリバティブ、貸付、ステーキング、流動性プール、法人口座、その他単純な資本資産売却よりも税務処理が複雑な構造が関わっている場合は、方針を変更してください。
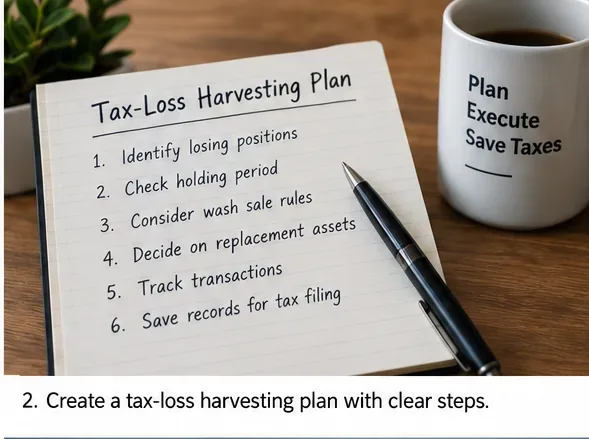
大きな利益、多額の繰越金、多数の自己管理ウォレット、2025年以前の記録からの移行された取得原価、トークン化された証券、取引量の多さ、またはフォーム1099-DAとご自身の計算との間に重大な不一致がある場合は、専門家によるレビューを検討すべきです。
年末の仮想通貨損益確定戦略として最も効果的なのは、選択的で、記録が残されており、経済的に合理的な戦略です。実現損益は、課税対象となる利益を相殺したり、有用な繰越利益を生み出したりする場合には価値がありますが、税金の節約効果だけを単独で評価すべきではありません。結果が良好と言えるのは、税額計算が妥当であり、ロット識別が有効であり、記録が完全であり、取引後もポートフォリオが理にかなっている場合のみです。
2026年については、ウォレットレベルおよび口座レベルでの取得原価の特定と、拡大するフォーム1099-DAの取得原価報告制度に特に注意を払う必要があります。これらの変更により、ポートフォリオ画面で赤い数字を探すだけではなく、正確なロット選択と記録の照合がより重要になります。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








