토큰 분배 분석: 내부자 지갑 식별 방법
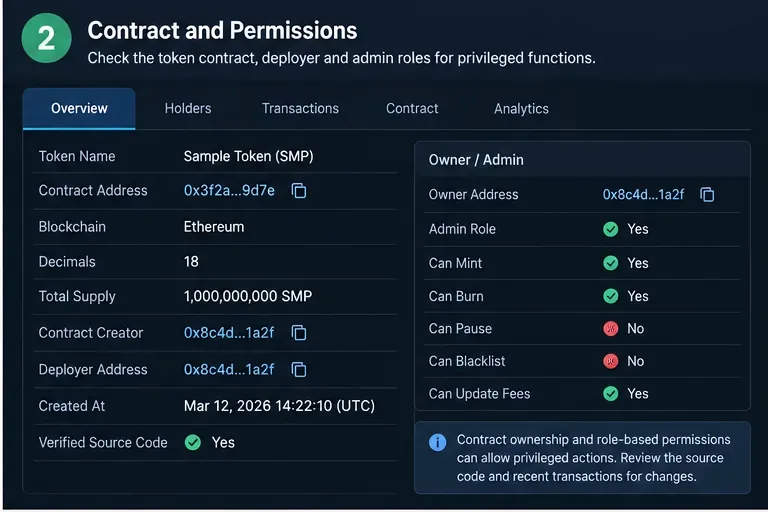
보유자 집중도, 배포자 관계, 자금 조달 패턴, 라벨 및 온체인 행동을 활용하여 내부자 연루 가능성이 있는 암호화폐 지갑을 식별하는 실용적인 프레임워크.
A long-term crypto holding portfolio is not a list of coins chosen once and forgotten. It is a risk-management system: decide how much loss you can absorb, assign each holding a clear role, buy according to rules, protect access, keep records, and review the plan on a schedule. The framework below is educational, not individualized investment or tax advice. Crypto assets can lose substantial value, and no allocation or custody method guarantees a profit or prevents loss.
This guide is written for a U.S. reader and reflects official guidance checked on September 16, 2026. Rules, product availability, taxes, and platform protections can change. For current tax treatment, read the IRS digital assets guidance. For investor-risk and custody context, review the SEC's crypto asset custody bulletin.
The objective is not to predict the next winning token. It is to make a portfolio that remains understandable when prices fall, headlines become emotional, or a trading platform changes its rules. A workable plan answers five questions before the first purchase:
Start with money that is genuinely long term. An emergency reserve, near-term bills, high-interest debt, and essential insurance should not depend on a volatile digital-asset position. The SEC says crypto asset investments can be exceptionally risky and that investors should consider only money they can afford to lose entirely. That is a useful portfolio-level constraint, not a prediction about any particular coin.
Action: Write one sentence stating the time horizon and one maximum-loss boundary for the crypto portion. If either sentence is impossible to write, postpone the purchase and clarify the household budget first.
There is no official percentage that is right for everyone. A suitable amount depends on income stability, emergency savings, debt, other investments, dependents, time horizon, and tolerance for a large drawdown. A person with a diversified retirement plan and a funded emergency reserve faces a different decision from a person who may need the money next year.
Use a portfolio-level cap rather than letting each new token purchase make the decision for you. Define the maximum value of all crypto exposure as a share of investable assets, then check what happens if that sleeve falls sharply. The cap should include direct holdings and, where relevant, exposure through funds, employer benefits, lending arrangements, or other products. Do not borrow to reach the cap: leverage can turn a market decline into a forced sale or a debt problem.
The CFTC describes buying digital currency solely because you expect to resell it at a higher price as speculation. That does not make every long-term thesis invalid, but it does mean a holding-period label cannot remove market risk. “Long term” is a time horizon, not a safety feature.
Action: Record the cap in dollars and as a percentage, including whether it covers every wallet and account. Set a date to review it instead of changing it after a rally or panic.
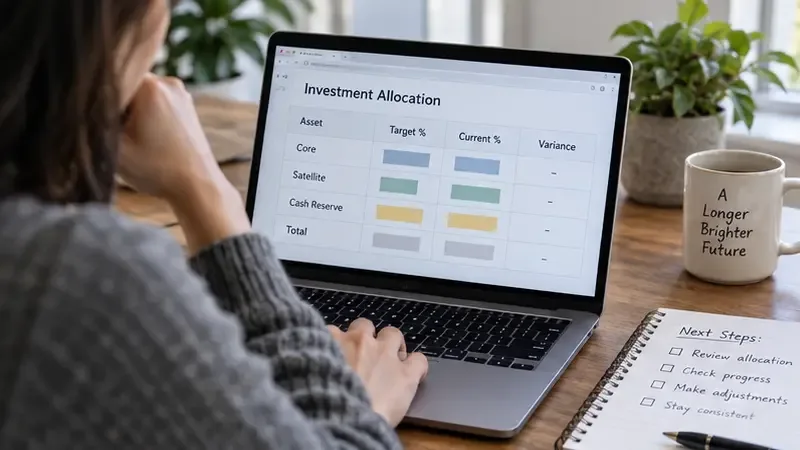
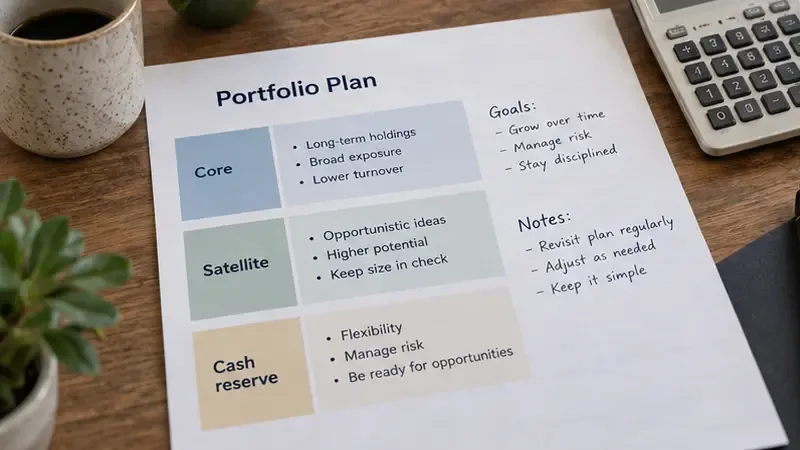
Organize assets by role, not by the number of ticker symbols. A simple structure helps you decide what to research and what to do when a holding no longer fits.
| Portfolio role | Purpose | Questions to answer |
|---|---|---|
| Core | Longer-horizon exposure to assets you understand best | What is the thesis, what could invalidate it, and why does it deserve the largest attention? |
| Satellite | Smaller, higher-uncertainty ideas | What evidence supports the use case, and what loss limit prevents one idea from dominating? |
| Operational reserve | Cash for fees, transfers, or planned purchases | Can this amount cover expected activity without forcing a sale? |
| Speculative or yield sleeve | Optional exposure with extra platform, smart-contract, liquidity, or counterparty risk | Is the added return worth the added failure modes, and can the position be lost without damaging the plan? |
“Core” does not mean guaranteed, government-backed, or appropriate for every investor. It only means the asset has a defined role within your own plan. The SEC notes that crypto assets vary significantly and can present different benefits and risks. Avoid treating a familiar name, large market value, or long trading history as proof that an asset is safe.
Action: Give every intended holding a role, a one-paragraph thesis, and a maximum position size before buying. If you cannot explain the role without repeating a price forecast, classify the idea as unresearched.
Use a repeatable checklist. It is more useful than trying to find a perfect ranking of coins.
소셜 미디어 정보, 갑작스러운 가격 급등, 수익 보장, 또는 즉각적인 행동을 촉구하는 메시지 등을 이유로 가상화폐를 매수할 경우 특히 주의해야 합니다. 미국 상품선물거래 위원회(CFTC)는 소셜 미디어 정보나 갑작스러운 가격 급등에 근거하여 가상화폐를 매수하지 말 것을 경고합니다 . 또한, 메시지 앱에서 보장된 수익이나 과도한 수익을 약속하는 것은 사기일 가능성이 높다고 경고합니다 .
조치: 프로젝트의 주요 문서, 토큰 공급량 정보, 플랫폼의 수수료 및 출금 페이지를 확인한 날짜와 함께 저장하세요. 주장을 확인할 수 없는 경우, 낙관적인 추측으로 공백을 메우기보다는 '알 수 없음'으로 표시하세요.
급격한 시장 변동 중에 모든 결정을 내려야 하는 위험을 줄이는 투자 방식을 선택하세요. 일부 장기 투자자들은 정기적인 투자(일명 달러 코스트 애버리징)를 통해 투자금을 분산합니다. 이는 투자 시점에 대한 압박을 줄여줄 수 있지만, 시장 변동성을 완전히 없애거나 평균 매입 단가를 낮추거나 잘못된 자산 선택을 막아주는 것은 아닙니다. 일시적인 투자든 정기적인 투자든 모두 시장 위험을 내포하고 있습니다.
계좌에 자금을 입금하기 전에 서비스의 거래 스프레드, 명시적 수수료, 출금 규정, 지원 네트워크, 신원 확인 요건 및 고객 지원 프로세스를 비교하십시오. 자산 자체를 구매하는 것인지 아니면 해당 자산에 대한 경제적 노출을 제공하는 상품을 구매하는 것인지 정확히 이해해야 합니다. 앱의 사용 편의성이 자산의 안전을 보장한다고 생각하지 마십시오. FINRA는 암호화폐 플랫폼과 지갑이 해킹되거나 오류가 발생할 수 있으며, 이로 인해 소비자가 손실을 입을 수 있다고 경고합니다.
송금 과정을 단순하게 유지하세요: 서면으로 된 송금 일정표를 사용하고, 돈을 빌리지 말고, 가격 변동을 쫓지 말고, 제공업체가 일반적인 보안 절차를 우회하라고 요구하면 즉시 중단하세요. 소액으로 시험 송금을 하면 큰 금액을 송금하기 전에 주소와 네트워크를 확인할 수 있지만, 플랫폼의 재정적 안정성이나 서비스 제공 가능성을 보장하는 것은 아닙니다.
조치: 구매 전 체크리스트를 작성하여 금액, 자산, 네트워크, 총 비용, 목적지 및 구매 이유를 기재하십시오. 모든 항목이 확인될 때까지 확인 버튼을 누르지 마십시오.
자산 관리는 자산 선택과는 별개의 결정입니다. 미국 증권거래위원회(SEC)는 암호화폐 지갑이 일반적으로 자산에 접근하는 데 필요한 개인 키를 저장하는 곳이며, 실물 지갑이 현금을 보관하는 방식처럼 자산 자체를 보관하는 곳은 아니라고 설명합니다. 개인 키를 분실하거나 노출될 경우 자산 접근 권한을 잃을 수 있습니다.
| 옵션 | 실질적인 이점 | 주요 절충점 |
|---|---|---|
| 거래소 또는 기타 제3자 보관 | 편리한 구매, 판매 및 계정 복구 | 플랫폼, 탈퇴, 지급불능, 사이버 및 정책 위험; 귀하는 제공업체의 통제 시스템에 의존합니다. |
| 핫월렛 | 빠른 거래 접근 | 인터넷 연결이 증가하면 피싱, 악성 소프트웨어 및 키 도난에 노출될 위험이 커집니다. |
| 콜드 월렛 또는 하드웨어 월렛 | 개인 키는 사용 빈도가 낮을 경우 오프라인 상태로 보관할 수 있습니다. | 설정, 백업, 기기 분실 및 거래 검증에 대한 책임이 더 커졌습니다. |
SEC 의 수탁 관련 공지에서는 핫월렛의 편리함과 콜드월렛의 낮은 사이버 보안 위험을 비교 분석합니다 . FINRA 또한 공격자가 개인 키를 획득했을 때 도난이 자주 발생한다고 지적합니다. 콜드 스토리지나 하드웨어 장치 모두 완벽한 안전을 보장하는 것은 아닙니다. 가짜 장치, 악의적인 설정, 백업 분실, 잘못된 주소로 서명된 거래 등으로 인해 여전히 손실이 발생할 수 있습니다.
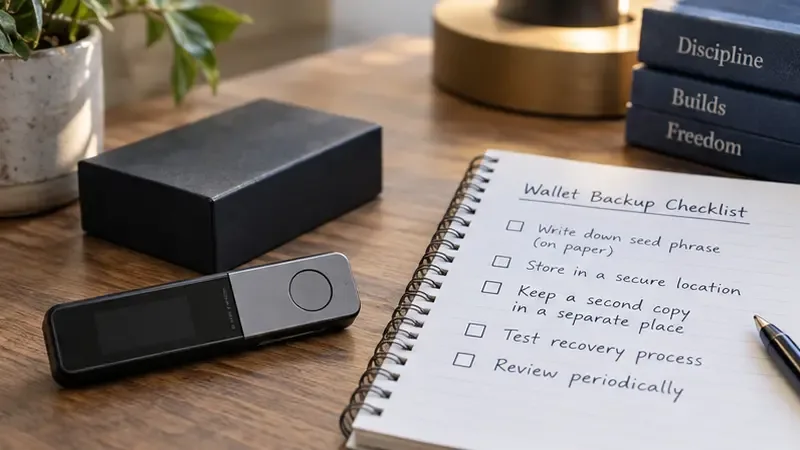
본인 관리 시에는 오프라인으로 백업을 생성하고, 복구 정보를 카메라나 클라우드 저장소에 저장하지 않으며, 복구 문구를 지원 담당자나 웹사이트와 절대 공유하지 마십시오. 제3자 관리 시에는 강력한 계정 보호 기능을 활성화하고, 고유한 비밀번호를 사용하며, 출금 제어 기능을 검토하고, 접근이 제한될 경우 발생하는 상황을 이해하십시오. 소액 거래용 지갑과 이동 빈도가 낮은 자산을 분리하여 관리하는 것도 고려해 볼 만합니다.
조치: 자산을 이동할 수 있는 사람, 필요한 백업, 그리고 휴대폰, 기기 또는 플랫폼을 사용할 수 없게 될 경우 어떻게 해야 하는지 기록해 두십시오. 복구 경로가 불분명한 경우 장기 보유 자산을 아직 이전하지 마십시오.
차트 변동이 있을 때마다 검토하지 말고, 달력을 보면서 계획을 점검하세요. 분기별 또는 반기별로 포트폴리오 한도, 각 종목의 투자 논리, 수탁 기관 접근 권한, 제공 기관 통지, 수수료 및 기록 등을 점검할 수 있습니다. 리밸런싱은 처음에 설정한 목표치 또는 한도로 돌아가는 것을 의미하며, 모든 뉴스 헤드라인에 따라 거래하는 새로운 구실이 되어서는 안 됩니다.
주요 보안 사고, 플랫폼 출금 조건 변경, 프로젝트의 중대한 변경 사항, 인생의 중요한 사건 또는 세법 변경 후에는 포트폴리오 재조정을 즉시 실시하는 것이 좋습니다. 재조정으로 인해 수수료, 스프레드 및 과세 대상 자산 처분이 발생할 수 있습니다. 미국 과세 계좌의 경우, 자산을 매도하거나 교환할 때 수익금을 재투자하더라도 과세 대상이 될 수 있습니다.
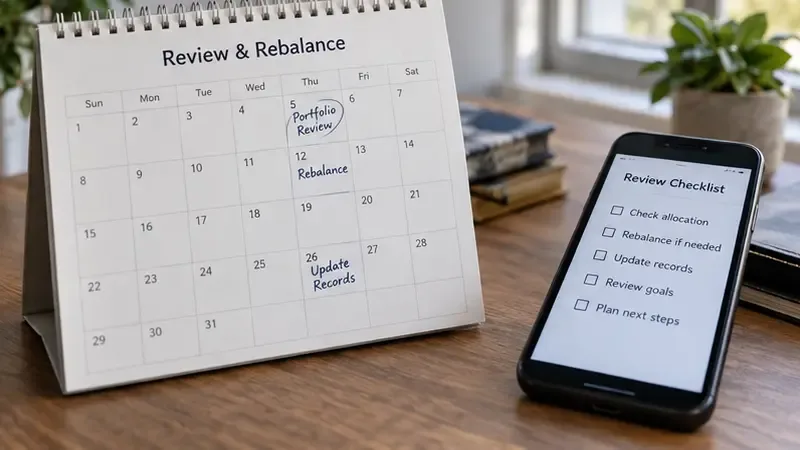
조치: 다음 검토 날짜를 지금 바로 달력에 표시하세요. 검토 시에는 가격 변동뿐 아니라 실제 사실 관계의 변화도 기록해 두세요.
미국 국세청(IRS)은 디지털 자산을 미국 연방 세법상 재산으로 취급합니다. IRS 지침에 따르면 납세자는 구매, 수령, 판매, 교환 및 기타 처분 내역을 기록해야 하며, 여기에는 날짜와 시간, 수량, 미국 달러 기준 공정 시장 가치, 그리고 손익 계산에 필요한 취득원가 정보가 포함되어야 합니다. 보유 기간은 중요한 요소입니다. 1년 이하로 보유한 자본 자산은 일반적으로 단기 보유 자산으로, 1년 이상 보유한 자산은 일반적으로 장기 보유 자산으로 간주됩니다.
자산, 네트워크, 지갑 또는 계정, 가능한 경우 거래 ID, 수량, 수수료, USD 가치, 날짜 및 시간, 목적, 관련 세금 번호 등을 포함하는 내구성이 있는 거래 기록을 보관하십시오. 지갑 간 이체는 판매가 아닐 수 있지만, 어떤 자산이 어디로 이동했는지 기록해야 합니다. 보상, 결제, 스테이킹, 대출, 선물, 스왑, 래핑 또는 브릿지 자산 거래는 보다 전문적인 분석이 필요할 수 있습니다. 브로커 보고 시스템도 단계적으로 도입되고 있으므로 향후 세금 신고서에 의존하여 과거 기록을 재구성하지 마십시오.
이 정보는 미국에 특화된 내용이며, 세무 자문이 아닙니다. 주별 규정 및 다른 국가의 규정은 다를 수 있습니다. 거래가 복잡하거나 금액이 중요한 경우에는 자격을 갖춘 세무 전문가의 도움을 받으시기 바랍니다.
조치: 계정 및 지갑 기록을 정기적으로 내보내고, 안전한 사본을 하나 더 저장하고, 신고 마감일 이후가 아닌 연말 이전에 로그를 대조하십시오.
감정에 휩싸이기 전에 조건을 먼저 정하세요. 포트폴리오 한도를 초과하거나, 최초 투자 논리가 더 이상 타당하지 않거나, 수탁 또는 플랫폼 위험이 감당할 수 없을 정도로 커지거나, 계획된 인생 목표를 위해 자금이 필요하거나, 세금 및 재정 계획이 변경될 경우 자산 축소가 적절할 수 있습니다. 매도가 곧 실패를 의미하는 것은 아니며, 보유가 곧 투자 원칙을 의미하는 것도 아닙니다.
목표 가격을 유일한 청산 기준으로 삼지 마십시오. 목표 가격은 횡보세를 부추길 수 있으며, 공황 상태는 일시적인 하락을 돌이킬 수 없는 결정으로 몰아갈 수 있습니다. 근거, 비용, 세금 효과, 그리고 대체 계획을 문서화하십시오. "반등해야 한다"는 이유 외에 해당 포지션을 계속 보유하는 이유를 설명할 수 없다면, 투자 논리를 재검토하십시오.
조치: 매수 규칙과 동일한 문서에 매도 또는 가격 인하를 유발하는 요인 세 가지를 서면으로 추가하십시오. 소셜 미디어 또는 긴급 메시지에 따른 결정에는 짧은 숙려 기간을 두도록 요구하십시오.
핵심 아이디어는 간단하지만 까다롭습니다. 포지션을 구축하기 전에 프로세스를 먼저 구축해야 합니다. 공식 투자자 보호 기관들은 변동성, 수탁 위험, 사기 위험, 그리고 총 손실 가능성을 일관되게 강조합니다. 이러한 경고를 설계 요건으로 받아들여야 합니다. 장기 포트폴리오는 시장의 협조에 의존하지 않고도 한계를 설명하고, 접근 권한을 복구하고, 이력을 기록하고, 규칙을 준수할 수 있을 때 가장 강력한 힘을 발휘합니다.
주요 참고 자료: SEC 암호화폐 자산 증권 투자자 경고 , SEC 암호화폐 자산 투자자 자료 , FINRA 암호화폐 보관 관련 자료 , FINRA 비트코인 기본 사항 및 위험 , CFTC 가상화폐 위험 관련 자료 , IRS 디지털 자산 세금 지침 .
보유자 집중도, 배포자 관계, 자금 조달 패턴, 라벨 및 온체인 행동을 활용하여 내부자 연루 가능성이 있는 암호화폐 지갑을 식별하는 실용적인 프레임워크.
위험 예산, 토큰 실사, 지갑 보안, 신중한 거래 실행, 청산 규칙 및 세금 기록을 활용하여 밈 코인을 거래하는 방법을 알아보세요.
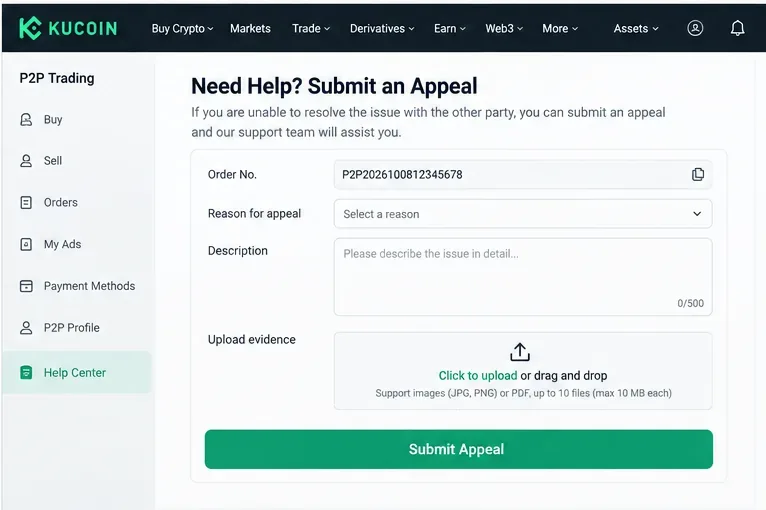
KuCoin P2P를 사용하여 암호화폐를 사고팔고, 결제를 확인하고, 최적의 상품을 선택하고, 흔한 사기를 피하고, 분쟁을 안전하게 처리하는 방법을 알아보세요.
Learn what crypto airdrops are, how eligibility rules work, which myths to avoid, and how to pursue major opportunities without risking your wallet.
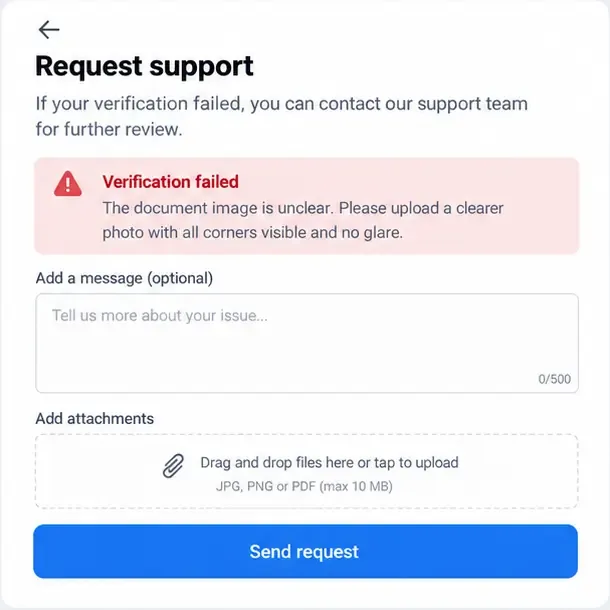
바이낸스, 바이빗, OKX에서 KYC 인증 실패를 해결하는 방법을 알아보세요. 서류, 셀카, 데이터 불일치, 계정 문제 등을 바로잡는 방법을 알려드립니다.
암호화폐 거래에서 현물 거래와 마진 거래의 차이점을 알아보세요. 소유권, 레버리지, 청산 위험, 비용, 주문 유형, 초보자 위험 점검 사항 등을 다룹니다.
암호화폐 사기에서 토큰 판매를 차단하는 허니팟 수법, 투자금을 위험에 빠뜨리기 전에 판매 시뮬레이션, 세금, 유동성 및 계약 제어를 확인하는 방법을 알아보세요.
주가 조작 사기(펌프 앤 덤프)의 작동 방식, 주의해야 할 경고 신호, 그리고 조작된 주식 및 암호화폐 자산으로부터 투자금을 보호하기 위한 실질적인 조치를 알아보세요.
잠긴 암호화폐 거래소 계정을 안전하게 복구하는 방법, 본인 확인 서류 준비, 보안 검사 완료, 사기 방지, 그리고 승인 지연에 대처하는 방법을 알아보세요.
Learn how Binance Dual Investment works, including Buy Low, Sell High, settlement, APR, liquidity limits, market risk, and Auto-Compound.