Home
» Kennis
»
Cryptobelasting voor beginners: hoe u uw transacties kunt bijhouden en rapporteren
Cryptobelasting voor beginners: hoe u uw transacties kunt bijhouden en rapporteren
Als je nog niet bekend bent met cryptobelastingen, is het belangrijkste om te weten dat de IRS digitale activa beschouwt als eigendom voor de Amerikaanse federale inkomstenbelasting. Veel gangbare crypto-activiteiten kunnen leiden tot belastbaar inkomen of vermogenswinsten en -verliezen. Dit omvat het verkopen van crypto voor dollars, het ruilen van de ene digitale activa voor de andere, het uitgeven van crypto en het ontvangen van digitale activa via activiteiten zoals staking of mining. Het simpelweg bezitten van crypto, het kopen ervan met Amerikaanse dollars of het overmaken ervan tussen wallets die je bezit, is over het algemeen iets anders.
Deze handleiding richt zich op de Amerikaanse federale inkomstenbelastingregels en weerspiegelt de richtlijnen van de IRS zoals die beschikbaar waren in september 2026. Voor staatsbelastingen kunnen aparte vereisten gelden, en in specifieke situaties zoals bedrijven, trusts, grote schenkingen, derivaten, getokeniseerde effecten, DeFi-constructies, buitenlandse rekeningen of betwiste basisgegevens kan professioneel advies nodig zijn. De IRS houdt haar actuele overzicht bij op Digital assets .
Laten we beginnen met de grootste misvatting: een cryptotransactie kan belastbaar zijn, zelfs als er geen geld op je bankrekening wordt bijgeschreven.
Bevestigd: het ruilen van de ene digitale activa voor de andere kan fiscaal worden beschouwd als een vervreemding. Als u Bitcoin ruilt voor Ether, wordt de transactie niet genegeerd, ook al heeft u de Bitcoin nooit in contanten omgezet. De Amerikaanse belastingdienst (IRS) beschouwt digitale activa als eigendom, dus de winst of het verlies op de Bitcoin die u heeft afgestaan, hangt over het algemeen af van de waarde ervan op het moment van de ruil in vergelijking met uw aangepaste kostprijs.
Actie: markeer elke verkoop, ruil, transactie, aankoop of andere overdracht van cryptovaluta in uw transactiegeschiedenis. Stel uw belastingdossier niet alleen samen op basis van bankstortingen.
Stap 1: Verzamel gegevens van elke exchange, wallet en protocol die u hebt gebruikt.
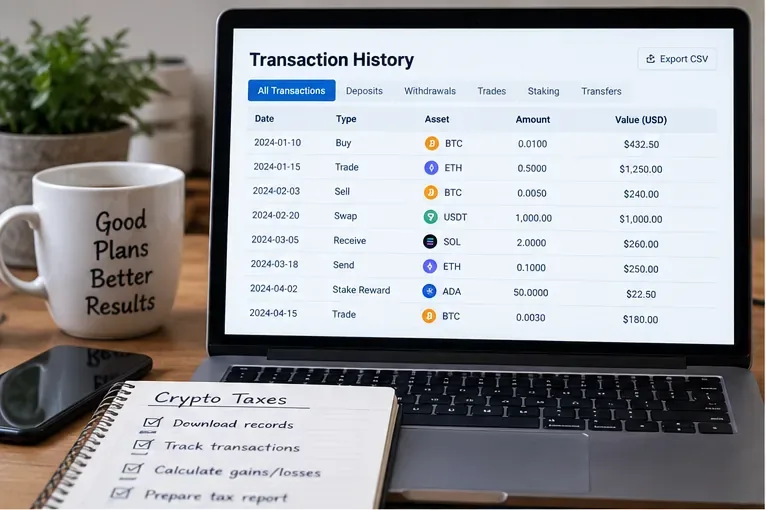
Uw belastingberekening is slechts zo volledig als uw transactiegeschiedenis. Download gegevens van gecentraliseerde beurzen, bekijk de transactiegeschiedenis van uw wallets en verzamel gegevens van elk platform waar u digitale activa hebt gekocht, verkocht, geruild, verdiend, verzonden of ontvangen. Bewaar originele CSV-exports of overzichten in plaats van alleen te vertrouwen op een dashboard aan het einde van het jaar dat later mogelijk verandert.
Begin met het verzamelen van transactiegeschiedenissen van elke exchange, wallet en service die u hebt gebruikt. Bewaar de originele exportbestanden, zodat u latere berekeningen kunt herleiden naar de brongegevens.
De IRS stelt dat belastingplichtigen voldoende documentatie moeten bewaren om de standpunten die zij innemen op hun federale inkomstenbelastingaangifte te onderbouwen. Relevante documenten kunnen onder andere bestaan uit ontvangstbewijzen, verkoopbewijzen, ruiltransacties, overdrachten, marktwaarden en andere bewijsstukken. Zie de veelgestelde vragen van de IRS over digitale transacties .
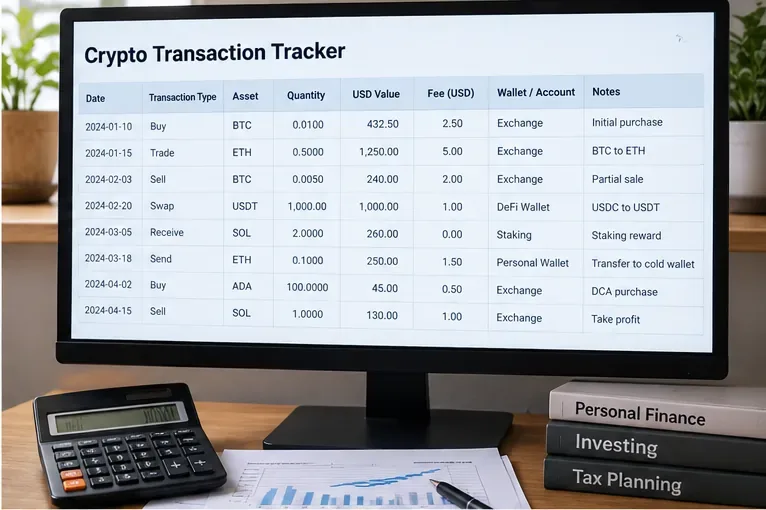
Welke informatie moet je bijhouden?
Veld
Waarom het belangrijk is
Datum en tijd
Helpt bij het vaststellen van de aankoop- en verkoopdata en de bezitsperiode.
Activa en hoeveelheid
Geeft precies aan wat er is verworven, ontvangen, overgedragen of afgestoten.
Transactietype
Dit omvat aankopen, verkopen, ruiltransacties, beloningen, overdrachten, geschenken en andere activiteiten.
reële marktwaarde in Amerikaanse dollars
Noodzakelijk om inkomsten, opbrengsten en basis in veel situaties te meten.
Kosten
Sommige transactiekosten kunnen de kostprijs of het gerealiseerde bedrag beïnvloeden; de behandeling hangt af van de transactie.
Portemonnee of account
Belangrijk omdat de huidige identificatieregels voor digitale activa op portemonnee- of accountniveau werken.
Transactie-ID of hash
Biedt een traceerbare link naar een on-chain transactie, indien beschikbaar.
Brondocument
Geeft aan waar de cijfers vandaan komen, mocht je ze later willen controleren.
Wat afhangt van de omstandigheden: een blockchain-explorer kan hoeveelheden en adressen weergeven, maar niet betrouwbaar aangeven wat het fiscale karakter van de transactie is of wat de basiswaarde in Amerikaanse dollars is. Exporttransacties van beurzen kunnen ook activiteiten weglaten die elders hebben plaatsgevonden.
Actie: maak één hoofdlijst aan die alle bronnen combineert, waarbij de oorspronkelijke bron voor elke rij behouden blijft.
Stap 2: Classificeer de transacties voordat u de belasting berekent.
Bereken de winst pas nadat u weet wat elke transactie precies inhoudt. Een overdracht tussen uw eigen wallets is niet hetzelfde als een verkoop. Een stakingbeloning is niet hetzelfde als het kopen van cryptomunten met contant geld.
Classificeer elke rij voordat u de belasting berekent. Aankopen, verkopen, inkomsten en zelfoverdrachten kunnen verschillende fiscale gevolgen hebben.
Veelvoorkomende transactietypen
Activiteit
Algemene federale behandeling
Beginnersactie
Koop crypto met Amerikaanse dollars
Over het algemeen is dit op zichzelf geen belastbare vervreemding.
Noteer de datum, het aantal eenheden, het aankoopbedrag en de in aanmerking komende aanschaffingskosten voor de basis.
Cryptovaluta bezitten
Het enkel bezitten van aandelen leidt doorgaans niet tot belastbaar inkomen of winst.
Bewaar de aankoopgegevens, zelfs als u niets hebt verkocht.
Verkoop crypto voor dollars
Over het algemeen leidt het tot een vermogenswinst of -verlies wanneer het als kapitaalgoed wordt aangehouden.
De opbrengst van de matching-transactie wordt afgestemd op de waarde van de verkochte eenheden.
Ruil de ene cryptovaluta in voor de andere.
Over het algemeen is er sprake van een belastbare vervreemding van het bezit dat u afstaat.
Noteer de reële marktwaarde op het moment van de transactie.
Gebruik cryptovaluta voor goederen of diensten.
Over het algemeen een beschikking die winst of verlies kan opleveren.
Noteer wat u hebt uitgegeven en de reële marktwaarde ervan.
Ontvang staking- of miningbeloningen.
Kan een vast inkomen genereren; de feiten en de timing zijn van belang.
Registreer het ontvangen bedrag en de reële marktwaarde indien dit in het inkomen moet worden opgenomen.
Geld overmaken tussen wallets die je bezit
Over het algemeen is dit op zichzelf niet belastbaar.
Label beide zijden als een zelfoverdracht, zodat de software het niet aanziet voor een verkoop.
Bevestigd: de IRS stelt dat het overdragen van digitale activa van de ene wallet, rekening of adres die u bezit naar een andere die u bezit, over het algemeen niet belastbaar is. Als digitale activa echter worden gebruikt of ingehouden om de transactiekosten te betalen, kan de verkoop van die transactie-eenheden zelf winst of verlies opleveren volgens de huidige richtlijnen van de IRS.
Actie: vergelijk uitgaande overboekingen met overeenkomende inkomende overboekingen voordat onverklaarde opnames als verkopen worden behandeld.
Stap 3: Scheid kapitaaltransacties van gewone inkomsten
Voor veel individuele beleggers is cryptovaluta die ze als investering aanhouden een kapitaalgoed. Bij verkoop of ruil berekent u doorgaans een winst of verlies. Digitale activa die worden ontvangen als compensatie, miningbeloning, stakingbeloning of ander inkomen, kunnen daarentegen als gewoon inkomen worden beschouwd op het moment van ontvangst of wanneer de toepasselijke belastingregels bepalen dat het inkomen belastbaar is.
De IRS schrijft voor dat particulieren verkopen en andere kapitaaltransacties moeten rapporteren met behulp van formulier 8949 wanneer dit vereist is, en kapitaalwinsten en aftrekbare kapitaalverliezen moeten samenvatten op bijlage D. Inkomsten uit gewone digitale activa die niet voor zakelijke doeleinden zijn gegenereerd, kunnen worden gerapporteerd op formulier 1040 of bijlage 1, afhankelijk van de situatie; voor activiteiten als zelfstandige kan bijlage C vereist zijn. Zie de IRS-pagina over het rapporteren van transacties met digitale activa .
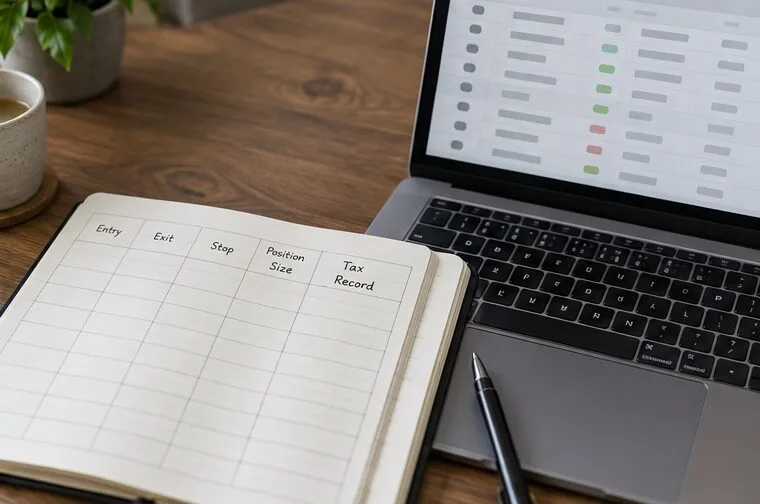
Actie: voeg een kolom 'belastingcategorie' toe aan uw tracker: kapitaalvervreemding, gewoon inkomen, zelfoverdracht, aankoop, schenking of herziening nodig.
Stap 4: Bereken de kostprijs, de opbrengst en de winst of het verlies.
Voor een eenvoudige verkoop van kapitaalgoederen is het principe als volgt:
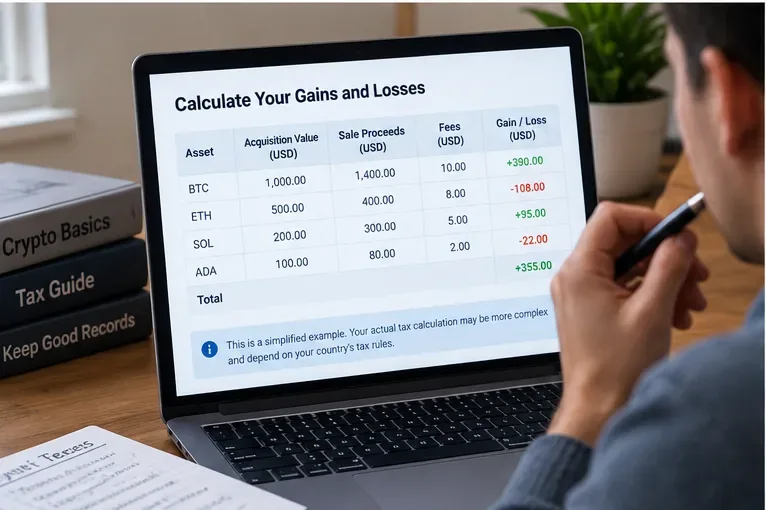
Winst of verlies = gerealiseerd bedrag − aangepaste kostprijs.
Stel dat u 0,05 BTC kocht voor $2.000 en deze later verkocht voor $3.000. Als we andere correcties even buiten beschouwing laten, zou de winst $1.000 zijn. Als u verkocht voor $1.600, zou het verlies $400 zijn. De werkelijke berekening kan afwijken, omdat transactiekosten en lotidentificatie een rol spelen.
Bij kapitaaltransacties dient u elke verkoop te koppelen aan de juiste kostprijs en deze te vergelijken met het gerealiseerde bedrag. Kosten en lotnummering kunnen het resultaat beïnvloeden.
Ga er niet van uit dat uw beurs uw volledige basis kent.
Bevestigd: Formulier 1099-DA maakt nu deel uit van het federale rapportagesysteem voor transacties van brokers in digitale activa. Brokers zijn over het algemeen begonnen met het rapporteren van de bruto-opbrengsten voor transacties die onder de rapportageplicht vallen en die plaatsvinden op of na 1 januari 2025. De rapportage van de basiswaarde wordt gefaseerd ingevoerd voor bepaalde transacties, te beginnen met activa die na 2025 zijn verworven. De IRS merkte op dat de meeste formulieren 1099-DA voor transacties in 2025 geen basiswaarde zouden bevatten, wat betekent dat belastingplichtigen deze vaak zelf moeten berekenen. Actuele informatie is beschikbaar op de pagina ' Understanding your Form 1099-DA' .
Wat afhangt van de omstandigheden: of een broker de basis rapporteert, hangt af van het activum, de acquisitiedatum, de rapportagestatus van de broker en of de broker over voldoende informatie beschikt. Activa die vanuit een zelfbeheerde wallet naar een beurs worden overgeboekt, kunnen bijzonder lastig te controleren zijn als de broker de oorspronkelijke acquisitiegegevens nooit heeft ontvangen.
Actie: vergelijk elk 1099-DA-formulier met uw eigen administratie in plaats van het als een volledige vervanging daarvan te beschouwen.
Stap 5: Gebruik de juiste lotnummeridentificatie in elke wallet of rekening.
Dit is een gebied waar oudere online uitleg misleidend kan zijn. De huidige regels van de IRS vereisen over het algemeen dat de basisbepaling wordt toegepast binnen de specifieke wallet of rekening waarin de eenheden worden aangehouden, in plaats van vrijelijk een basis te kiezen uit identieke activa die elders worden aangehouden.
Als u een adequate, specifieke identificatie verstrekt, kunt u mogelijk de specifieke eenheden identificeren die worden afgestoten. Als u geen geldige, specifieke identificatie verstrekt, wordt over het algemeen uitgegaan van de eenheden van hetzelfde activum die het eerst in die wallet of rekening zijn verworven. De IRS legt deze regels voor na 2024 uit in de veelgestelde vragen over digitale activa .
Actie: laat belastingsoftware niet automatisch alle Bitcoin-lots uit alle wallets samenvoegen, tenzij de gebruikte methode overeenkomt met de huidige IRS-regels en uw eigen administratie. Controleer de instellingen voor lotselectie en bewaar bewijs van eventuele specifieke identificatie.
Stap 6: Bepaal of de winst op korte of lange termijn is.
Bij kapitaalgoederen is de houdperiode van invloed op waar transacties worden gerapporteerd en kan dit het belastingtarief beïnvloeden. De instructies voor formulier 8949 van 2025 vermelden dat een houdperiode van één jaar of minder over het algemeen als kortlopend wordt beschouwd; langere houdperioden worden over het algemeen als langlopend beschouwd.
Transacties met digitale activa hebben nu aparte vakjes op formulier 8949. Voor het formulier van 2025 worden voor kortlopende transacties met digitale activa de vakjes G, H of I gebruikt en voor langlopende transacties met digitale activa de vakjes J, K of L, afhankelijk van of de kostprijs is gerapporteerd en of een formulier 1099-DA is ontvangen. Raadpleeg altijd de instructies voor het belastingjaar waarin u aangifte doet, omdat formulieren kunnen wijzigen. Zie de officiële instructies voor formulier 8949 .
Actie: bereken de houdperiode voor elke verkoop en houd transacties op korte en lange termijn gescheiden.
Stap 7: Vergelijk formulier 1099-DA en andere belastingdocumenten.
Een veelvoorkomend misverstand is dat "geen belastingformulier betekent geen belasting". Dat is onjuist. De IRS stelt expliciet dat inkomsten, winsten en verliezen uit digitale activa moeten worden aangegeven, zelfs als u geen formulier 1099-DA, W-2, 1099 of een ander informatieformulier ontvangt.
Een andere veelgemaakte fout is het tegenovergestelde: ervan uitgaan dat elk cijfer op een brokeroverzicht automatisch correct is. Een broker kent mogelijk de bruto-opbrengst van een verkoop, maar niet de kostprijs van de cryptovaluta die van een ander platform zijn overgemaakt. Buitenlandse brokers verstrekken mogelijk geen Amerikaans Formulier 1099-DA, zelfs niet wanneer de transactie nog steeds onder een Amerikaanse federale belastingaangifte valt.
Actie: vergelijk de belastingaangiften van de broker met uw transactieoverzicht. Onderzoek ontbrekende boekwaarden, dubbele transacties, niet-overeenkomende overboekingen en opbrengsten die afwijken van uw administratie voordat u aangifte doet.
Stap 8: Rapporteer de transacties op de daarvoor bestemde federale formulieren.
Nadat u de gegevens hebt vergeleken, zet u de resultaten over naar de formulieren die voor uw situatie vereist zijn en beantwoordt u de vraag over federale digitale activa nauwkeurig.
Voor individuen ziet het meldingsproces er doorgaans als volgt uit:
Kapitaalverkopen en -ruil: Formulier 8949 indien vereist, daarna Bijlage D.
Niet-zakelijke inkomsten uit gewone digitale activa: Formulier 1040 of Bijlage 1, al naar gelang van toepassing.
Inkomsten uit cryptovaluta van zelfstandige ondernemers of bedrijven: mogelijk te rapporteren via bijlage C.
Werknemersvergoedingen die in digitale activa worden uitbetaald: worden over het algemeen als loon gerapporteerd via het normale loonrapportagesysteem.
Bepaalde schenkingen van digitale activa: Formulier 709 kan van toepassing zijn, afhankelijk van de feiten en de geldende drempelwaarden.
De precieze vormen hangen af van wat er is gebeurd, niet alleen van het feit dat er crypto bij betrokken was.
Actie: koppel elke belastingcategorie in uw overzicht aan de actuele instructies van het IRS-formulier voor het belastingjaar waarin u aangifte doet.
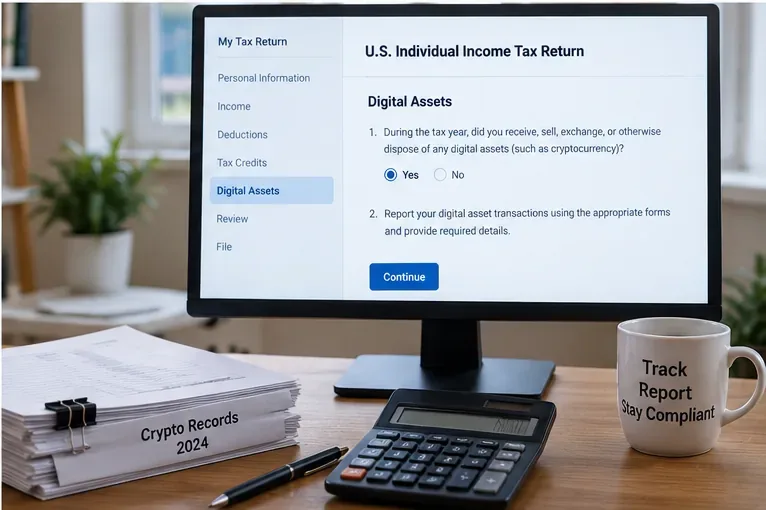
Moet je "Ja" antwoorden op de vraag over digitale activa?
Op de federale inkomstenbelastingaangifte staat een vraag over digitale activa. De IRS geeft aan dat u over het algemeen "Nee" antwoordt als u gedurende het jaar alleen digitale activa in bezit had, deze alleen met Amerikaanse dollars of andere reële valuta hebt gekocht, of deze alleen tussen wallets of accounts hebt overgemaakt, met inachtneming van de IRS-regels voor kosten die met digitale activa zijn betaald. U antwoordt over het algemeen "Ja" als u digitale activa als beloning of betaling hebt ontvangen, deze hebt verkocht, geruild of op een andere manier een financieel belang daarin hebt afgestoten.
Actie: controleer de huidige formulering op uw belastingaangifte voor het betreffende belastingjaar in plaats van het antwoord van vorig jaar opnieuw te gebruiken.
En hoe zit het met software voor cryptobelasting?
Software voor cryptobelasting kan tijd besparen bij honderden of duizenden transacties, maar de software houdt geen rekening met ontbrekende gegevens in uw import. Een opname kan eruitzien als een verkoop, terwijl het in werkelijkheid een interne overboeking was. Een storting kan eruitzien als inkomsten, terwijl het simpelweg een overboeking van een andere wallet was. Ontbrekende historische aankopen kunnen ervoor zorgen dat de kostprijs nul of onbekend lijkt.
Wat niet automatisch te achterhalen is: software kan niet altijd de intentie bepalen, het eigendom van externe wallets, of een ontvangstbewijs een gift of vergoeding was, of dat een geïmporteerde transactie bij een zakelijke activiteit hoort. Dat zijn feitelijke vragen die u mogelijk moet beantwoorden.
Actie: gebruik software als hulpmiddel voor afstemming, niet als vervanging voor het controleren van classificaties en brondocumenten.
Een praktische checklist voor het einde van het jaar
Download transactiegeschiedenissen voordat beurzen oude exporten verwijderen of beperken.
Maak een lijst van alle wallets en accounts die gedurende het jaar zijn gebruikt.
Koppel zelfoverboekingen tussen de verzendende en ontvangende rekeningen aan elkaar.
Identificeer verkopen, ruiltransacties, uitgaven en afwikkelingen van kosten.
Identificeer staking, mining, compensatie, beloningen en andere inkomstenstromen.
Bereken waar nodig de reële marktwaarde in Amerikaanse dollars.
Controleer de basis- en lotidentificatie in de juiste wallet of rekening.
Maak onderscheid tussen kapitaaltransacties op korte en lange termijn.
Vergelijk de formulieren 1099-DA en andere belastingdocumenten met uw eigen grootboek.
Bekijk de actuele instructies voor formulier 8949 en bijlage D.
Beantwoord de vraag over digitale activa op de aangifte.
Bewaar de bewijsstukken bij uw belastingdossier.
Wanneer moet een beginner professionele hulp inschakelen?
Overweeg een registeraccountant, belastingadviseur of fiscaal jurist met ervaring in digitale activa als uw administratie onvolledig is, u veel DeFi-protocollen hebt gebruikt, u aanzienlijke staking- of miningactiviteiten hebt uitgevoerd, u activa tussen meerdere wallets hebt verplaatst zonder de basiswaarde te behouden, u tokens van een bedrijf of werkgever hebt ontvangen, u grote schenkingen hebt gedaan, u vragen hebt over buitenlandse belastingaangiften of een belastingdocument materieel in strijd is met uw administratie.
Complexe cryptobelastingen zijn vaak niet zozeer lastig vanwege één enkele formule, maar omdat de classificatie, het eigendom, de grondslag en de transactiegeschiedenis allemaal met elkaar moeten overeenkomen.
Kortom:
Beginners hoeven niet elke belastingregel voor cryptovaluta uit hun hoofd te leren. Ze hebben wel een betrouwbaar proces nodig: alle transacties verzamelen, classificeren wat er is gebeurd, belastbare vervreemdingen scheiden van niet-belastbare overdrachten, de kostprijs en de reële marktwaarde bijhouden, winsten en verliezen berekenen, brokerformulieren controleren en elke categorie op de juiste aangifte vermelden.
De meest nuttige gewoonte is om het hele jaar door een administratie bij te houden in plaats van alles pas rond de belastingaangifte te reconstrueren. Een volledig overzicht biedt iets wat de formulieren van de Belastingdienst, beurzen en blockchain-platformen niet kunnen bieden: één samenhangend overzicht van wat u bezat, waar het werd bewaard, wat ermee is gebeurd en hoe elk bedrag op uw aangifte tot stand is gekomen.