Home
» Nieuws
»
Bitcoin Stock-to-Flow-model: hoe nauwkeurig is het in de huidige markt?
Bitcoin Stock-to-Flow-model: hoe nauwkeurig is het in de huidige markt?
Het Bitcoin Stock-to-Flow-model werd populair omdat het beleggers iets bood wat ze zelden vinden op de cryptomarkten: een eenvoudige formule gekoppeld aan een aanbodschema dat jaren van tevoren bekend is. Het idee is intuïtief. Bitcoin heeft een beperkte voorraad, de nieuwe uitgifte neemt ongeveer elke vier jaar af, en een schaarser actief zou, alle andere factoren gelijk, een hogere waarde moeten hebben.
Het lastige zit hem in de formulering "alles gelijkblijvend". In 2026 wordt Bitcoin verhandeld op een markt die niet alleen wordt gevormd door geprogrammeerde schaarste, maar ook door beursgenoteerde producten, rentetarieven, liquiditeit, regelgeving, bedrijfsbalansen, derivaten en veranderende beleggersvraag. Dat maakt Stock-to-Flow nuttig als schaarstemodel, maar veel moeilijker te verdedigen als op zichzelf staande prijsvoorspelling.
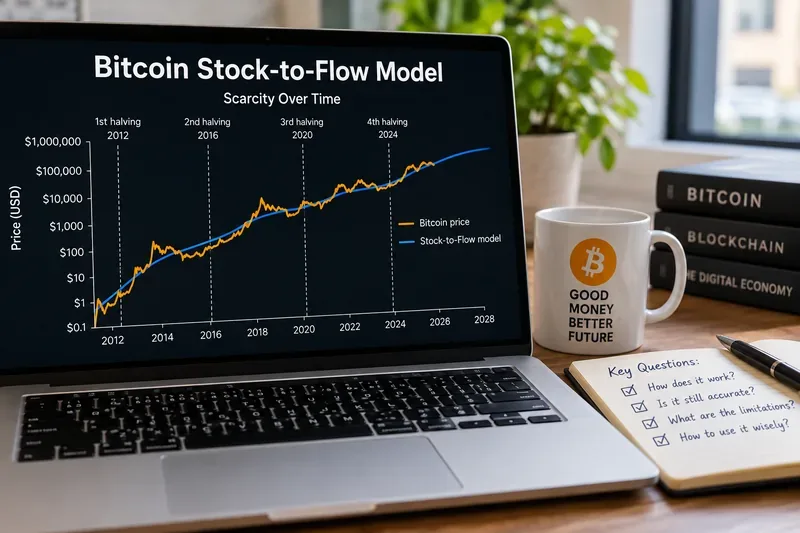
Een illustratieve Stock-to-Flow-grafiek illustreert het kernidee van het model: de uitgifte van Bitcoin daalt tijdens halveringsgebeurtenissen, terwijl de marktprijzen door veel variabelen worden beïnvloed, los van de schaarste aan aanbod.
Wat meet het Bitcoin Stock-to-Flow-model nu eigenlijk?
De voorraad-stroomratio, meestal afgekort als S2F, is simpelweg de hoeveelheid van een bestaand actief gedeeld door de hoeveelheid die in één jaar nieuw wordt geproduceerd:
Voorraad-stroomverhouding = bestaande voorraad / jaarlijkse nieuwe aanvoer
Een hoge ratio betekent dat de jaarlijkse productie klein is in verhouding tot de bestaande voorraad. Goud wordt vaak vanuit dit perspectief bekeken, omdat de productie uit nieuwe mijnen bescheiden is in vergelijking met de bovengrondse reserves. Bitcoin maakt het concept bijzonder gemakkelijk te modelleren, omdat de uitgifte is vastgelegd in het protocol in plaats van bepaald te worden door mijnbouwbedrijven die reageren op grondstofprijzen.
Het oorspronkelijke artikel uit 2019 van PlanB, "Modeling Bitcoin Value with Scarcity" , beschreef een logaritmisch verband tussen de marktwaarde van Bitcoin en de S2F-ratio. Het artikel rapporteerde een hoge historische R-kwadraatwaarde en betoogde dat schaarste een dominante drijfveer was voor de waarde. Het voorspelde ook een Bitcoin-prijs van ongeveer $55.000 na de halvering in 2020.
Dat oorspronkelijke model moet niet worden verward met PlanB's latere Stock-to-Flow Cross Asset-model, ofwel S2FX . S2FX gebruikte "faseovergangen" en vergelijkingen tussen verschillende activa om een veel hogere Bitcoin-prijs van ongeveer $ 288.000 te schatten voor een latere marktfase. Het door elkaar halen van die twee versies maakt discussies over de vraag of "S2FX werkte" onnodig verwarrend.
Wat is er veranderd na de halvering in 2024?
De vierde halvering van Bitcoin vond plaats bij blok 840.000 op 20 april 2024. De bloksubsidie daalde van 6,25 BTC naar 3,125 BTC. De officiële Bitcoin-halveringsreferentie vermeldt de huidige subsidie van 3,125 BTC en laat zien dat de beloning bij de volgende halvering naar verwachting weer zal dalen naar 1,5625 BTC.
Als er ongeveer elke tien minuten een nieuw blok wordt uitgegeven, betekent een subsidie van 3,125 BTC ongeveer 164.250 nieuw uitgegeven BTC per jaar, nog voordat rekening wordt gehouden met variaties in de daadwerkelijke timing van de blokken. Met een circulerende hoeveelheid van ongeveer 20 miljoen BTC is de ruwe S2F-ratio daarom ongeveer 120. De berekening is eenvoudig: Bitcoin is objectief gezien veel schaarser in termen van uitgifte dan vóór de halvering in 2024.
Wat niet automatisch volgt, is een specifieke marktprijs. De halvering verandert de stroomkant van de vergelijking. Het vertelt ons niet hoe agressief institutionele beleggers zullen kopen, of beleggers met hefboomwerking hun risico's zullen afbouwen, hoe de reële rendementen zullen veranderen, of beleggers Bitcoin zullen verkiezen boven aandelen, obligaties, goud of contant geld.
Is de Stock-to-Flow-methode nauwkeurig genoeg gebleken om te gebruiken voor koersdoelen?
Het antwoord hangt af van welke maatstaf je hanteert.
Vraag
Wat het bewijs suggereert
Beschrijft S2F de schaarste van Bitcoin?
Ja. Het weerspiegelt correct de dalende uitgifte als gevolg van de halvering.
Heeft het oorspronkelijke model een deel van de langetermijnstijging van Bitcoin correct weergegeven?
Ja. De initiële pasvorm was sterk en het referentieniveau van ongeveer $55.000 na 2020 werd uiteindelijk overtroffen.
Bleven latere prijsvoorspellingen op basis van S2F nog steeds zeer nauwkeurig?
Nee. Latere voorspellingen, met name de veel hogere waarderingscijfers van S2FX, werden niet bevestigd door de gerealiseerde prijzen.
Kan S2F de in- en uitstappen betrouwbaar registreren?
Het bewijsmateriaal is zwak. Wetenschappelijk onderzoek heeft belangrijke statistische beperkingen aan het licht gebracht en geen duidelijk voordeel ten opzichte van eenvoudigere methoden aangetoond.
Een nuttig onderscheid is dat tussen verklarende relevantie en voorspellingsnauwkeurigheid . S2F kan helpen verklaren waarom de monetaire uitgifte van Bitcoin in de loop der tijd minder inflatoir wordt. Dat betekent echter niet dat de aangepaste regressie een belegger kan vertellen waar Bitcoin het volgende kwartaal of zelfs de volgende cyclus zou moeten handelen.
Wat zegt wetenschappelijk onderzoek over het model?
Het onderzoeksresultaat is genuanceerder dan de stellingen "S2F is bewezen" of "S2F is waardeloos". Een artikel uit 2022 van Thibaut Morillon en Ryan Chacon in Studies in Economics and Finance , getiteld "Dissecting the stock to flow model for Bitcoin" , testte de constructie en robuustheid van het model. De auteurs ontdekten dat een dynamische versie de voorspellingsnauwkeurigheid in de loop van de tijd kon verbeteren, maar ze vonden ook dat een op S2F gebaseerde handelsstrategie veel minder winstgevend was dan een eenvoudige koop-en-houdstrategie gedurende hun onderzoeksperiode.
Een latere studie uit 2024 in het Journal of Risk and Financial Management , getiteld "Bitcoin Return Prediction: Is It Possible via Stock-to-Flow, Metcalfe's Law, Technical Analysis, or Market Sentiment?" , wierp een meer fundamentele vraag op. Uit die studie bleek dat schattingen op basis van de Stock-to-Flow-methode sterk gecorreleerd waren met de tijd sinds het genesisblok van Bitcoin, en dat de statistische significantie van het model verdween wanneer er in die studie vaste tijdseffecten werden toegevoegd.
Dat is belangrijk omdat zowel de aanbodcurve van Bitcoin als de leeftijd van de munt in één richting bewegen. Wanneer twee trendvariabelen tegen elkaar worden geregresseerd, kan een goede historische fit sterker lijken dan de onderliggende causale relatie in werkelijkheid is.
Waarom is 2026 een lastiger jaar voor een model dat uitsluitend op aanbod is gebaseerd?
De Bitcoin-markt is volwassen geworden. Een van de duidelijkste voorbeelden hiervan is de omvang van gereguleerde beleggingsproducten. In zijn SEC-aanvraag van 30 juni 2026 meldde de iShares Bitcoin Trust ETF dat het 734.261 BTC in bezit had met een reële waarde van ongeveer $ 43,4 miljard . Deze ene aanvraag illustreert waarom vraag- en aanbodfactoren van belang zijn: institutionele beleggers kunnen grote hoeveelheden Bitcoin opnemen of afstoten zonder dat dit de uitgiftesnelheid van het protocol beïnvloedt.
De huidige marktgegevens laten ook zien hoe ver Bitcoin is afgeweken van de omgeving waarin het oorspronkelijke model was gebaseerd. De Bitcoin-marktpagina van Coinbase toonde medio september 2026 ongeveer 20 miljoen BTC in omloop en een marktkapitalisatie van circa 1,5 biljoen dollar. De aanbodcurve blijft voorspelbaar; de waarde die aan dat aanbod wordt toegekend, verandert voortdurend.
Voor een investeerder betekent dit dat een betere vraag niet is: "Welke prijs voorspelt S2F?", maar: "Hoeveel verklarend gewicht moet schaarste krijgen ten opzichte van vraag, liquiditeit en macro-economische omstandigheden?"
Moet je de Stock-to-Flow-methode in 2026 nog steeds gebruiken?
Ja, als je het voor de juiste taak gebruikt.
Gebruik S2F als je vraag over structurele schaarste gaat.
S2F is handig om te vergelijken hoe de uitgifte van nieuwe Bitcoins verandert tijdens halveringsperioden. Het helpt bij het beantwoorden van vragen zoals: Hoe snel neemt het aanbod toe? Hoeveel nieuwe Bitcoin komt er op de markt ten opzichte van de reeds uitstaande hoeveelheid? Hoe drastisch heeft de halvering van 2024 het nieuwe aanbod verminderd?
Gebruik S2F niet als enige middel om een nauwkeurig koersdoel te bepalen.
Een model zonder vraagvariabele kan niet verklaren waarom twee perioden met vrijwel identieke uitgiftevoorwaarden tot zeer verschillende prijzen kunnen leiden. Voor prijsbepalingen moeten beleggers ook de spotvraag, de creatie- en inwisselingsactiviteit van ETF's, de liquiditeitsomstandigheden, de hefboomwerking, de gerealiseerde volatiliteit, het monetaire beleid en waarderingsmaatregelen afgeleid van on-chain- of marktgegevens in overweging nemen.
Beschouw de modellijn niet als een handelssignaal.
Een koers "onder het model" bewijst niet dat Bitcoin ondergewaardeerd is, en een koers "boven het model" bewijst niet dat Bitcoin overgewaardeerd is. Een regressielijn die is gebaseerd op historische gegevens is geen garantie voor een evenwichtsprijs.
Waarmee moet je S2F vergelijken voordat je een beslissing neemt?
Een praktisch raamwerk is om de investeringscase in vier lagen te verdelen:
Aanbod: halveringsschema, huidige bloksubsidie, circulerend aanbod en uitgifte op lange termijn.
Vraag: ETF-bezit en -stromen, vraag naar bedrijfsobligaties, beursactiviteit en brede beleggersparticipatie.
Marktstructuur: liquiditeit, derivatenposities, hefboomwerking, volatiliteit en concentratie van beleggingen.
Macro-economische factoren en beleid: rentetarieven, reële rendementen, dollarcondities, regelgeving en risicobereidheid.
S2F bestrijkt voornamelijk de eerste laag. Dat is geen probleem als het als een gespecialiseerd instrument wordt beschouwd. Het wordt pas een probleem wanneer één aanbodindicator wordt opgenomen in een volledig waarderingsmodel.
Is het Bitcoin Stock-to-Flow-model nog steeds relevant?
Het is relevant als beschrijving van de gecreëerde schaarste van Bitcoin en als historisch model dat heeft bijgedragen aan de popularisering van het economische belang van halveringen. Het is echter veel minder overtuigend als op zichzelf staand voorspellingsmodel voor de huidige markt.
De belangrijkste reden om S2F in een analytische toolkit te behouden, is niet dat het een precieze toekomstige prijs kan voorspellen. Het is dat het uitgifteschema van Bitcoin uitzonderlijk transparant is, en S2F vat die eigenschap samen in één getal. De belangrijkste reden om er niet volledig op te vertrouwen is eveneens eenvoudig: de prijs wordt bepaald door vraag en aanbod, en S2F modelleert slechts één kant van die vergelijking.
Beschouw de Stock-to-Flow-ratio (S2F) bij het nemen van marktbeslissingen als een schaarste-indicator, niet als een eindprijs. Als een beleggingsthesis nog steeds aantrekkelijk is na het toevoegen van vraag, liquiditeit, macro-economische omstandigheden, waardering en risicomanagement, dan kan S2F nuttige context bieden. Als de these alleen werkt omdat een modelcurve aangeeft dat de prijs "hoger zou moeten" liggen, is de analyse te zwak.
Dit artikel is bedoeld voor educatieve doeleinden en vormt geen beleggingsadvies. De koersen van cryptovaluta zijn volatiel en de historische prestaties van het model bieden geen garantie voor toekomstige prestaties.