Home
» Nieuws
»
Flashleningen in DeFi: hoe handelaren leningen zonder onderpand gebruiken voor arbitrage.
Flashleningen in DeFi: hoe handelaren leningen zonder onderpand gebruiken voor arbitrage.
Flashleningen zijn een van de meest ongebruikelijke bouwstenen van DeFi: een handelaar kan een grote hoeveelheid on-chain liquiditeit lenen zonder eerst onderpand te hoeven stellen, die liquiditeit binnen een transactie gebruiken en de lening terugbetalen voordat de transactie is voltooid. Als de terugbetaling niet kan worden voltooid, wordt de hele transactie teruggedraaid. Dit atomische ontwerp maakt een lening zonder onderpand mogelijk, zonder dat de lener de tijd krijgt om er met het geld vandoor te gaan.
Voor arbitragehandelaren is het praktische doel niet "zoveel mogelijk lenen". Het doel is om een prijsverschil te vinden dat groot genoeg is om alle kosten en uitvoeringsrisico's in dezelfde atomaire transactie te dekken. Een flash-loan-transactie is pas van hoge kwaliteit als het uiteindelijke on-chain resultaat de hoofdsom en de vereiste premie terugbetaalt, swapkosten en gas dekt, de verwachte slippage tolereert en nog steeds een positief netto rendement oplevert. Als aan die voorwaarden niet wordt voldaan, vergroot het gebruik van meer geleend kapitaal de uitvoeringsproblemen meestal in plaats van een voordeel te creëren.
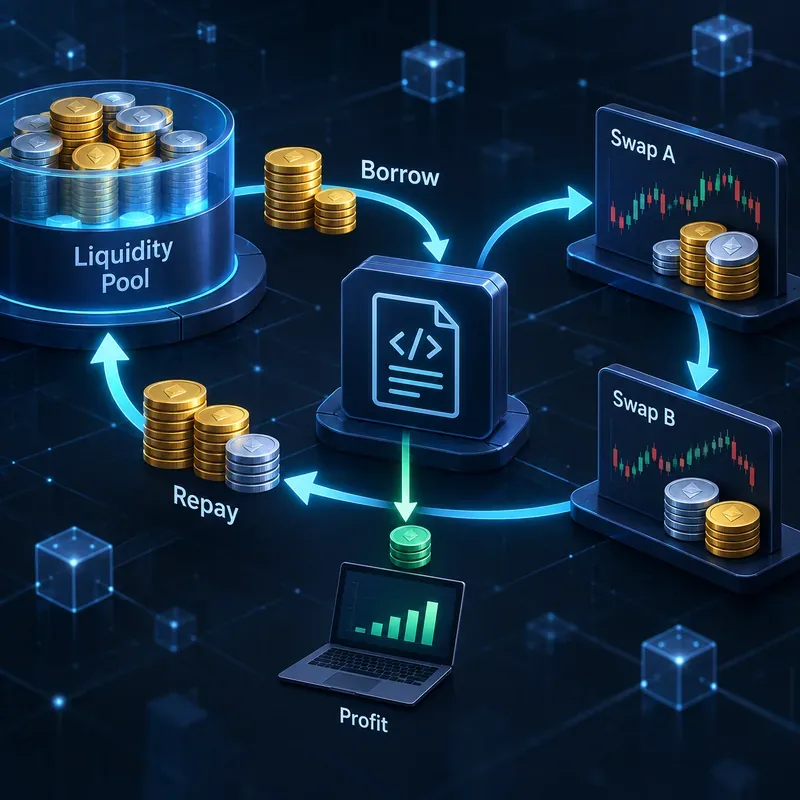
Een flash-loan arbitrage-transactie slaagt alleen als de lening, de swaps, de terugbetaling en de resterende winst allemaal atomair kunnen worden afgehandeld.
Wat een flitskrediet precies inhoudt
Traditionele leningen zijn meestal gebaseerd op onderpand, kredietchecks of juridische handhaving, omdat de terugbetaling later plaatsvindt. Een flash loan verandert dit. Het smart contract leent activa uit en vereist dat de schuld wordt afgelost voordat de transactie is voltooid. Als het vereiste bedrag niet wordt terugbetaald, wordt de hele transactie door de blockchain teruggedraaid.
Die eigenschap van dezelfde transactie is nauw verwant aan de "flash swaps" die worden beschreven in de Uniswap V2 whitepaper , waarbij een gebruiker een asset kan ontvangen, deze elders kan gebruiken en er vervolgens voor kan betalen of deze kan teruggeven voordat de transactie is voltooid. Aave biedt ook speciale flash-leningfunctionaliteit via zijn protocolcontracten. De exacte kosten en beschikbare assets zijn afhankelijk van de implementatie en governance-configuratie, dus handelaren moeten de actuele marktgegevens controleren in plaats van aannames vast te leggen in de code.
Als actueel referentiepunt stelt het Aave V4-activeringsvoorstel voor Ethereum uit 2026 dat de beoogde flash-loan-configuratie overeenkomt met de toenmalige V3 Ethereum-configuratie met een totale premie van 5 basispunten, oftewel 0,05%. Het beschrijft ook vrijstellingen van kosten voor goedgekeurde flash-leners. Omdat governance-parameters kunnen veranderen en implementaties kunnen verschillen, kan dit cijfer het beste worden beschouwd als een gedateerde configuratiereferentie in plaats van een universele DeFi-vergoeding. Zie het Aave V4 Ethereum-activeringsvoorstel voor de vermelde parameters.
Hoe werkt flash-loan arbitrage?
Het eenvoudigste patroon is arbitrage tussen verschillende markten. Stel dat Token X op de ene gedecentraliseerde beurs goedkoper kan worden gekocht dan op een andere. Een handelaar kan dan een stablecoin lenen, Token X kopen op de goedkopere beurs, Token X verkopen op de duurdere beurs, de flashlening plus eventuele premie terugbetalen en het resterende bedrag behouden.
Een vereenvoudigde transactie zou er als volgt uit kunnen zien:
Leen 1.000.000 eenheden van een stablecoin via een flash-loan aanbieder.
Gebruik de geleende stablecoin om Token X te kopen op DEX A.
Verkoop Token X onmiddellijk op DEX B, waar de uitoefenprijs hoger is.
Betaal de hoofdsom van 1.000.000 plus de door de aanbieder vereiste premie terug.
Houd het resterende bedrag alleen aan als de transactie na aftrek van alle kosten winstgevend blijft.
Het belangrijkste woord is uitvoerbaar . Een geciteerd prijsverschil is niet hetzelfde als realiseerbare winst. De prijzen van geautomatiseerde market makers bewegen mee met de liquiditeit die de transactie verbruikt. Een route die aantrekkelijk lijkt voor $10.000 kan onrendabel worden bij $1 miljoen, omdat de prijsimpact sneller toeneemt dan het nominale verschil.
Hoe een winstgevend resultaat eruit zou moeten zien.
Een goed systeem voor arbitrage met flashleningen moet de nettowinst evalueren, niet de brutomarge. De minimaal bruikbare berekening is:
In de praktijk moet een handelaar ook een veiligheidsmarge inbouwen voor prijsbewegingen tussen de simulatie en de daadwerkelijke implementatie. Als een route alleen winstgevend is bij de exacte koers die een moment eerder werd waargenomen, is de strategie kwetsbaar.
Rekening
Gezondheidsteken
Waarschuwingsbord
Nettowinst
Positief na aftrek van alle berekende kosten en brandstof.
Winst bestaat pas vóór transactiekosten.
Prijsimpact
De handelsomvang blijft binnen een getest liquiditeitsbereik.
De omvang van de lening zorgt ervoor dat de spread instort.
Simulatie
De volledige atomaire route slaagt erin de recente ketentoestand te overwinnen.
Alleen individuele swaps werden getest.
Sliptolerantie
Limieten beschermen de handel tegen aanzienlijk slechtere uitvoeringen.
Onbeperkte of te ruime minimum-outputinstellingen
Concurrentie
De winst blijft over na aftrek van realistische aannames.
Edge verdwijnt als een andere zoeker als eerste actie onderneemt.
Voorbeeld: waarom de verspreiding van een kop misleidend kan zijn.
Stel dat een handelaar een ogenschijnlijk prijsverschil van 0,30% ziet en een flashlening van $ 1.000.000 overweegt. De theoretische bruto spread bedraagt $ 3.000. Dat klinkt aantrekkelijk, totdat de kosten erbij komen. Als de flashleningpremie 0,05% zou zijn, zou dat alleen al $ 500 zijn. Twee swaps kunnen elk transactiekosten met zich meebrengen. De eerste transactie kan de koopprijs opdrijven, terwijl de tweede de verkoopprijs kan verlagen. Brandstofkosten en eventuele bouwkosten of bijkomende kosten verhogen de totale kosten.
Als de prijsimpact en swapkosten $2.200 bedragen en de transactiekosten plus andere uitvoeringskosten nog eens $400, dan wordt de ogenschijnlijke kans van $3.000 een verlies van $100 na aftrek van de flash-loanpremie van $500. De exacte cijfers variëren per keten, pool, tariefcategorie, route en transactiepad, maar de les blijft: de bruto spread is slechts een selectiecriterium.
Waarom handelaren gebruikmaken van flitskredieten in plaats van hun eigen kapitaal.
Flashleningen kunnen kapitaalintensieve arbitrage toegankelijk maken voor een smart contract dat niet vooraf het volledige nominale bedrag vasthoudt. Dit kan de kapitaalefficiëntie verbeteren voor strategieën die slechts tijdelijke liquiditeit nodig hebben voor de duur van een transactie.
Ze kunnen ook nuttig zijn buiten arbitrage tussen twee platforms. Ontwikkelaars kunnen atomaire liquiditeit gebruiken voor onderpandsswaps, herfinanciering van schulden, liquidaties of positiebeheer in meerdere stappen. Aave beschrijft in eigen documentatie het gebruik van flash-liquiditeit in positiebeheerprocessen, inclusief whitelisted integraties waarbij de kosten kunnen worden verlaagd of kwijtgescholden. Een ontwikkelingsupdate van Aave Labs uit mei 2026 vermeldt dat CoW-adapters op de whitelist zijn geplaatst als flash-leners in alle Aave V3-markten, waardoor deze adapterroutes flash-liquiditeit zonder kosten kunnen gebruiken voor bepaalde Aave-swaps. Zie de ontwikkelingsupdate van Aave Labs uit mei 2026 .
Dat betekent niet dat flash loans een strategie automatisch winstgevend maken. Ze maken het weliswaar overbodig om het geleende bedrag vooraf te financieren, maar ze nemen geen transactiekosten, gaskosten, concurrentie, bugs in smart contracts of ongunstige prijsschommelingen weg.
De vier factoren die het vaakst bepalen of arbitrage werkt
1. Liquiditeitsdiepte
De weergegeven prijs kan aantrekkelijk zijn, terwijl de beschikbare kredietruimte te klein is. Voordat een flashlening wordt afgesloten, moet de transactie worden gesimuleerd met het beoogde nominale bedrag. Een winstgevende transactie van $50.000 kan niet zomaar lineair worden opgeschaald naar $5 miljoen.
2. Slippage en zwembadkosten
Elke swap wijzigt de poolreserves en kan een vergoeding voor de liquiditeitsverschaffer met zich meebrengen. De route moet gebruikmaken van minimale output of gelijkwaardige bescherming, zodat een slechter dan verwachte uitvoering een terugdraaiing veroorzaakt in plaats van een winnende transactie stilletjes in een verliezende te veranderen.
3. Gas en transactie-inclusie
Een atomaire uitvoering garandeert geen gunstige volgorde. Andere zoekers kunnen dezelfde kans zien, concurrerende transacties indienen of de situatie veranderen voordat de transactie plaatsvindt. Een route moet worden geëvalueerd op basis van realistische aannames over gas en insluitingen, niet alleen op basis van een ideale lokale simulatie.
4. Contractuele correctheid
De veiligheid van een transactie hangt af van de code die het lenen, wisselen, goedkeuren, terugkoppelen en terugbetalen regelt. Fouten in de goedkeuring van tokens, de verwerking van decimalen, de validatie van terugkoppelen of de routeringslogica kunnen leiden tot terugboekingen of het blootleggen van tegoeden die door het contract worden beheerd. Volwassen implementaties vertrouwen doorgaans op uitgebreide tests, transactiesimulaties en nauwkeurig afgebakende machtigingen.
Flashleningen zijn niet hetzelfde als flashloan-aanvallen.
De term 'flash-loan-aanval' kan misleidend zijn. Een flash-loan is een vorm van liquiditeitsverschaffing. Het kan tijdelijk grote hoeveelheden kapitaal verschaffen waardoor een aanval economisch haalbaar wordt, maar de onderliggende kwetsbaarheid ligt meestal elders: bijvoorbeeld in een onveilig oracle-ontwerp, gebrekkige boekhouding, manipuleerbare prijslogica of een bug in een smart contract.
Dit onderscheid is belangrijk bij het beoordelen van protocolrisico's. Het uitschakelen van flashleningen lost niet automatisch het probleem op van een protocol dat vertrouwt op een manipuleerbare spotprijs. Omgekeerd kan een goed ontworpen protocol veilig naast flashliquiditeit bestaan als de invarianten, het orakelmodel en de boekhouding veilig blijven onder vijandige transactiereeksen.
Wanneer moet je de aanpak veranderen?
Een gedisciplineerde handelaar moet een handelsstrategie opgeven of herzien wanneer de economische haalbaarheid afhangt van onrealistische aannames. Veelvoorkomende redenen hiervoor zijn onder andere aanhoudend negatieve winst na simulatie, overmatige gevoeligheid voor kleine prijsbewegingen, onvoldoende liquiditeit bij de gewenste handelsomvang of een uitvoering die regelmatig verliest van snellere zoekers.
Er zijn verschillende alternatieven. De handelaar kan de nominale omvang verkleinen om de prijsimpact te beperken, transacties via grotere pools laten lopen, een andere handelsketen met lagere transactiekosten gebruiken of wachten op een grotere spread. Soms is de juiste beslissing simpelweg om niet te handelen. Een flash loan is het meest nuttig wanneer het een tijdelijk kapitaaltekort oplost; het is geen vervanging voor een daadwerkelijk prijsvoordeel.
Praktische kwaliteitscontrolelijst vóór de kapitaalinvestering
Controleer de aanbieder van de flashlening, de beschikbare activa, de maximaal bruikbare liquiditeit en de huidige premie op de beoogde investering.
Simuleer de volledige transactie tegen de recente status van de blockchain, inclusief de lening, elke swap, terugbetaling en winstoverdracht.
Meet de prijsimpact op het beoogde theoretische bedrag in plaats van te vertrouwen op de hoogste koersen.
Neem flitskredietkosten, beheerkosten, brandstofkosten en realistische transactiekosten mee in de winstgevendheidsdrempel.
Stel expliciete minimumuitvoerwaarden of andere grenzen in, zodat ongewenste uitvoeringen veilig kunnen worden teruggedraaid.
Test foutafhandeling, afhandeling van decimale tokens, goedkeuringen, callbacks en terugbetalingslogica.
Gebruik een vereiste winstbuffer in plaats van transacties te accepteren die in de simulatie slechts marginaal winstgevend zijn.
Controleer de aannames opnieuw wanneer protocolkosten, poolliquiditeit, routering of marktconcurrentie veranderen.
Kortom
Flashleningen maken het mogelijk om aanzienlijke DeFi-liquiditeit te lenen zonder voorafgaande onderpand, omdat de terugbetaling binnen één atomaire transactie plaatsvindt. Voor arbitrage kan dit een belangrijke kapitaalbeperking wegnemen, maar het genereert op zichzelf geen winst. Het echte voordeel zit hem in een uitvoerbaar prijsverschil dat positief blijft na aftrek van flashleningpremies, transactiekosten, slippage, gas en concurrentie.
De meest nuttige manier om een flash-loanstrategie te beoordelen, is daarom aan de hand van het uiteindelijke transactieresultaat: wordt met de volledige transactie alles terugbetaald wat verschuldigd is, blijft het binnen de vastgestelde uitvoeringslimieten en levert het onder realistische omstandigheden een aanzienlijke nettowinst op? Zo niet, dan is de juiste reactie om de omvang aan te passen, de route te wijzigen of de transactie over te slaan, in plaats van aan te nemen dat meer geleende liquiditeit het resultaat zal verbeteren.