Home
» Nieuws
»
Getokeniseerd vastgoed: hoe te investeren in vastgoed via de blockchain
Getokeniseerd vastgoed: hoe te investeren in vastgoed via de blockchain
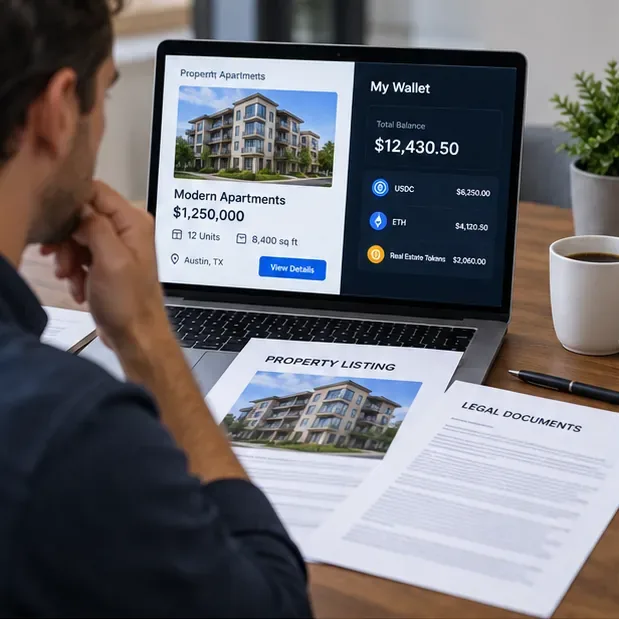
Getokeniseerd vastgoed kan het makkelijker maken om vastgoedbeleggingen te verdelen, over te dragen en af te wikkelen, maar de kwaliteit van een investering hangt nog steeds af van dezelfde fundamentele factoren die ook buiten de blockchain van belang zijn: wat je juridisch bezit, de economische waarde van het vastgoed, de competentie van de beheerder, de kosten en je mogelijkheid om uit te stappen. De blockchain is de laag voor registratie en overdracht; het geeft je niet automatisch een eigendomsbewijs, garandeert geen huurinkomsten en creëert geen liquide markt.
Vanaf september 2026 definieert de Amerikaanse Securities and Exchange Commission (SEC) een getokeniseerd effect expliciet als een effect dat wordt vertegenwoordigd door een crypto-activa, waarbij de eigendomsgegevens geheel of gedeeltelijk worden bijgehouden op cryptonetwerken. De SEC benadrukt tevens dat tokenstructuren variëren en dat de rechten van tokenhouders aanzienlijk kunnen verschillen. Dit is het juiste uitgangspunt voor de evaluatie van getokeniseerd vastgoed: eerst de juridische claim vaststellen, vervolgens het eigendom evalueren en daarna de on-chain mechanismen beoordelen. Zie de verklaring van de SEC van 28 januari 2026 over getokeniseerde effecten en de bijbehorende toelichting op digitale effecten .
Wat een goed tokenized vastgoedbeleggingsproces zou moeten bereiken
Tegen de tijd dat u kapitaal investeert, moet u vijf vragen kunnen beantwoorden zonder afhankelijk te zijn van marketingpraatjes: Welk juridisch belang vertegenwoordigt het token? Welk eigendom of welke entiteit genereert de cashflow? Wat kan de uitkeringen verminderen of opschorten? Hoe kunt u verkopen of inwisselen? Wat gebeurt er als het platform, de uitgever, de vastgoedbeheerder, de bewaarder of de blockchain-infrastructuur uitvalt?
Kwaliteitspoort
Hoe een bevredigend antwoord eruitziet
Reden om te stoppen of de aanpak te wijzigen
Juridische rechten
In de aanbiedingsdocumenten worden duidelijk de uitgever, de rechten van de tokenhouder, de overdrachtsbeperkingen en de entiteit die eigenaar is van het onroerend goed vermeld.
Er wordt gezegd dat het token "het eigendom is", maar er kunnen geen documenten worden gevonden die het token koppelen aan de entiteit die het eigendom bezit.
Vastgoedeconomie
U kunt de aankoopprijs, schulden, huurverwachtingen, uitgaven, reserves, beheerkosten en een realistische berekening van de netto kasstroom bekijken.
De presentatie richt zich op bruto rendement of waardestijging, maar er zijn onvoldoende gegevens om de rendementsveronderstellingen te onderbouwen.
Naleving
Het aanbod beschrijft de toepasselijke effectenroute, de regels voor de toelating van beleggers en eventuele vereiste controles op tussenpersonen of overdrachten.
De verkoper beschouwt tokenisatie als een manier om effectenrechtelijke verplichtingen te omzeilen, zonder duidelijke juridische basis.
Uitgang
Verkoop, inlossing, blokkering, in aanmerking komende kopers, kosten en beschikbaarheid op de markt worden beschreven.
Er wordt "24/7 liquiditeit" beloofd zonder bewijs van daadwerkelijke kopers, aflossingsvoorwaarden of een functionerende, conforme markt.
Operationele taken en bewaring
Je weet wie de controle heeft over sleutels, slimme contracten, bankrekeningen, huurinning, vastgoedbeheer en incassoprocedures.
Een enkelvoudig defect kan zowel het token als de onderliggende geldstroom blokkeren, zonder dat er een gedocumenteerd herstelplan bestaat.
Een vierstappenplan voor het investeren in vastgoed dat nog niet is overgedragen.
Fase 1: Bepaal precies wat het token vertegenwoordigt.
Begin met de juridische structuur, niet met het tokensymbool. Een getokeniseerde vastgoedaanbieding kan een effect vertegenwoordigen dat is uitgegeven door een entiteit die eigenaar is van een onroerend goed, een contractueel economisch belang, een fondsbelang of een andere structuur. Het token zelf is geen bewijs dat u een direct belang in de eigendomsrechten van de grond bezit. De richtlijnen van de SEC uit 2026 zijn nuttig omdat ze de technologie scheiden van de juridische rechten: getokeniseerde effecten blijven effecten en verschillende tokenisatiemodellen kunnen houders verschillende rechten geven.
Lees het prospectus, de beheersovereenkomst of een gelijkwaardig document, de inschrijvingsovereenkomst, de overdrachtsvoorwaarden en alle informatie die de eigenaar van het onroerend goed beschrijft. Controleer de wettelijke naam van de emittent en de eigendomsgeschiedenis van uw token tot het onroerend goed. Als u die eigendomsgeschiedenis niet in begrijpelijke taal kunt traceren, compenseer de onzekerheid dan niet door een kleinere speculatieve aankoop te doen. Verander van aanpak en zoek naar een aanbieding met een structuur die u wél kunt verifiëren.
Begin met de juridische en economische link tussen het token en het eigendom, en niet alleen met de tokenprijs.
Voor aanbiedingen in de VS is het ook belangrijk om de wettelijke procedure voor effectenhandel te volgen. Sommige private aanbiedingen of crowdfunding-aanbiedingen zijn afhankelijk van vrijstellingen in plaats van een volledige openbare registratie. De Regulation Crowdfunding vereist bijvoorbeeld dat transacties plaatsvinden via een bij de SEC geregistreerde tussenpersoon, zoals een broker-dealer of een financieringsplatform. Effecten die via een crowdfundingtransactie worden gekocht, zijn over het algemeen onderworpen aan een verkoopbeperking van één jaar, met uitzonderingen mogelijk. Het actuele overzicht van de SEC is te vinden op de pagina Regulation Crowdfunding .
Als er een broker, financieringsplatform of beleggingsprofessional bij betrokken is, controleer dan de registratie in plaats van af te gaan op een badge op de website van de verkoper. Investor.gov raadt aan om de registratie en achtergrondinformatie te controleren voordat u effecten koopt; de 'Ask and Check'-functie van Investor.gov linkt naar officiële databases, waaronder FINRA's BrokerCheck waar relevant.
Fase 2: De woning onderschrijven alsof de blockchain niet bestaat.
Zodra de eigendomsstructuur duidelijk is, negeer dan even de token en analyseer het vastgoed. Het object heeft nog steeds te maken met leegstand, reparaties, verzekeringskosten, belastingen, huurdersrisico, financieringsrisico, lokale vraag en aanbod, en de uitvoering van het vastgoedbeheer. Tokenisatie kan de administratie en afwikkeling verbeteren, maar het kan de zwakke economie van vastgoed niet versterken.
Stel een eenvoudig overzicht van de netto-inkomsten op. Begin met de verwachte huurinkomsten en trek daar vervolgens de realistische leegstand, beheerkosten, reparaties en onderhoud, verzekeringen, onroerendezaakbelasting, verenigingskosten (indien van toepassing), schuldendienst (indien het pand gefinancierd is met hypotheek), platform- of administratiekosten en reserves vanaf. Vergelijk de resulterende beschikbare cashflow met de prijs die u betaalt voor uw economisch belang.
Vertrouw niet op één geprojecteerd jaarlijks percentage. Test minstens drie scenario's: het basisscenario, een lagere bezettingsgraad of lagere huur, en een onverwachte kostenstijging. Als een bescheiden stijging van de verzekeringspremies, reparaties of leegstand de geprojecteerde verdeling tenietdoet, is de investering kwetsbaar, zelfs als de tokentechnologie perfect werkt.
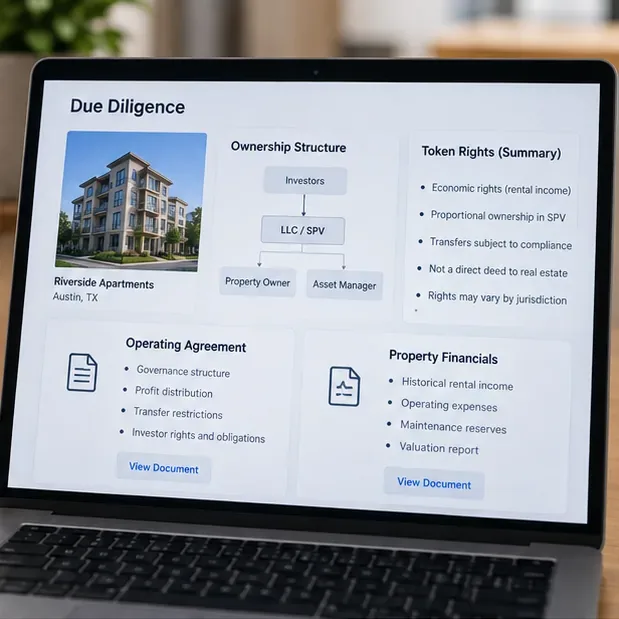
Een grondigere beoordeling verbindt tokenrechten, de eigenaar van het onroerend goed, governancevoorwaarden en de financiële gegevens van het onroerend goed in één due-diligenceproces.
Nuttig bewijsmateriaal omvat financiële overzichten op objectniveau, huurlijsten (indien van toepassing), taxatie- of waarderingsmethodologie, schuldvoorwaarden, verzekeringsgegevens, reservebeleid, historische bezettingsgraad, beheersovereenkomsten en verklaringen over belangenconflicten. De juiste mate van detail hangt af van het aanbod, maar de kerntoets blijft consistent: kunt u de belangrijke aannames reproduceren en vaststellen wie van elke vergoeding profiteert?
Fase 3: Evalueer het on-chain aankoop- en bewaarproces
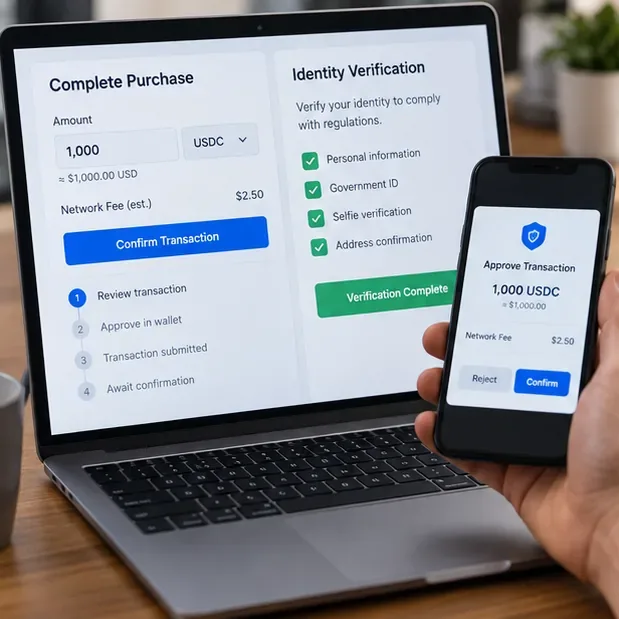
Pas nadat de juridische claim en de economische aspecten van het eigendom zijn beoordeeld, moet u de on-chain mechanismen evalueren. Bepaal of u zelfbeheer, een ingebouwde wallet of een gekwalificeerde of door het platform aangestelde bewaarder zult gebruiken. Zoek uit welke blockchain de token gebruikt, hoe overdrachten worden beperkt, of walletadressen op een whitelist moeten staan, wat er gebeurt als u uw inloggegevens verliest en of de uitgever tokens kan vervangen of opnieuw kan uitgeven wanneer eigendomsgegevens en nalevingsregels dit vereisen.
Identiteitsverificatie en overdrachtsbeperkingen zijn niet per se gebreken. Een token dat een gereguleerd effect vertegenwoordigt, kan beperkingen hebben die een vrij overdraagbare cryptocurrency niet heeft. Het belangrijkste is transparantie: u moet vóór de aankoop weten welke overdrachten zijn toegestaan en welke partij een token kan pauzeren, goedkeuren, terugdraaien of opnieuw uitgeven volgens de geldende documenten.
Als de betaling plaatsvindt met een stablecoin of een ander digitaal activum, bereken dan de totale transactiekosten, inclusief de wisselkoersspread, netwerkkosten, opnamekosten en eventuele platformkosten. Maak geen grote bedragen over naar een onbekend adres, alleen omdat een gebruikersinterface een adresnaam weergeeft. Controleer de bestemming en de transactiegegevens aan de hand van de gedocumenteerde procedure van het platform en overweeg een kleine testtransactie uit te voeren indien de procedure dit toelaat.
Beschouw de goedkeuring van de wallet, identiteitscontroles, netwerkkosten en transactiebevestiging als onderdeel van het investeringsproces, niet als een bijzaak.
Slimme contracten voegen een extra risicolaag toe. Een audit kan de onzekerheid over bekende codefouten verminderen, maar bewijst niet dat het economische actief bestaat, garandeert niet dat de uitgever zijn verplichtingen nakomt en elimineert geen risico's met betrekking tot beheersleutels en governance. Controleer wie contracten mag upgraden, transacties mag bevriezen, tokens mag aanmaken of vernietigen, whitelists mag wijzigen of onderliggende activa mag verplaatsen. Als deze bevoegdheden geconcentreerd zijn, is het belangrijk te begrijpen waarom en welke controlemechanismen hierop van toepassing zijn.
Fase 4: Plan de uitkeringen, belastingen en de exitstrategie voordat u koopt.
Getokeniseerd vastgoed wordt vaak gepromoot met de nadruk op fractionele toegang en eenvoudigere overdrachten, maar het resultaat voor een investeerder hangt sterk af van wat er na de aankoop gebeurt. Controleer hoe huuruitkeringen worden berekend, in welke valuta ze worden betaald, of uitkeringen op het platform worden verzameld of in een wallet worden gestort, welke kosten van toepassing zijn en hoe de reserves op vastgoedniveau worden gefinancierd.
Onderzoek vervolgens het exitmechanisme. Een secundaire marktfunctie is niet hetzelfde als gegarandeerde liquiditeit. Vraag hoeveel potentiële kopers kunnen deelnemen, of er een verplichte houdperiode is, of de emittent inlossing aanbiedt, hoe prijzen worden gevormd, of er handelsvensters zijn en wat er gebeurt als er geen biedingen zijn. Als u mogelijk op korte termijn contant geld nodig heeft, is getokeniseerd particulier vastgoed wellicht geen goede optie, zelfs als de overdracht technisch gezien snel verloopt.
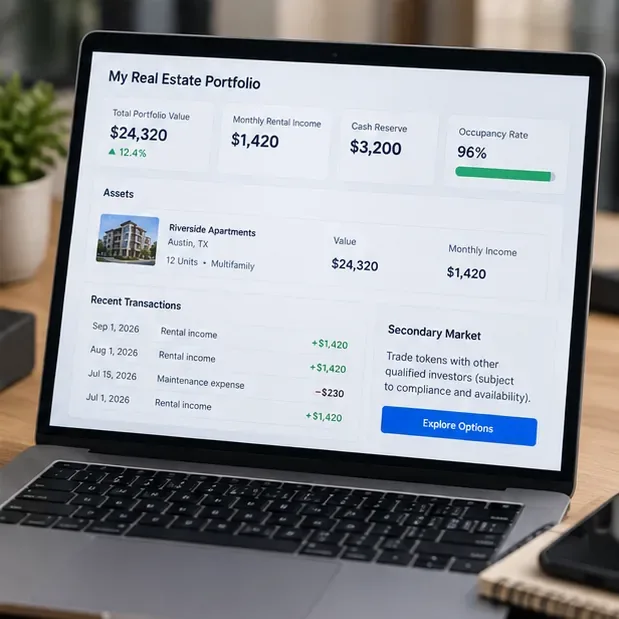
Monitor de cashflow en exitvoorwaarden van vastgoed los van de tokenprijs; portfoliodashboards zijn alleen nuttig als de onderliggende gegevens en overdrachtsregels verifieerbaar zijn.
Voor de Amerikaanse federale belastingdienst (IRS) worden digitale activa beschouwd als eigendom en is de opbrengst van transacties met digitale activa belastbaar. De precieze fiscale behandeling van een investering in getokeniseerd vastgoed kan afhangen van de juridische structuur, de aard van de uitkeringen en de manier waarop het token wordt aangehouden of verkocht. De huidige pagina over digitale activa en de veelgestelde vragen over transacties met digitale activa van de IRS leggen het federale kader uit. Belastingkwesties op staats-, lokaal, entiteitsniveau en grensoverschrijdend niveau kunnen de zaak complexer maken, dus het is raadzaam om een belastingadviseur te raadplegen voordat u aanzienlijke bedragen investeert.
Hoe kun je beoordelen of het proces werkt?
Een goed proces betekent niet dat elke investering goed presteert. Het betekent dat u de investering helder kunt uitleggen en dat u voldoende bewijs hebt om de belangrijkste risico's te begrijpen. Voordat u koopt, moet u een samenvatting van één pagina kunnen schrijven met daarin de emittent, de eigenaar van het onroerend goed, de zekerheid of het contractuele recht, de aankoopprijs, de schuld, de verwachte netto kasstroom, de belangrijkste kosten, de belangrijkste beheerder, overdrachtsbeperkingen, het bewaarmodel en de exitstrategie.
Na de aankoop is het belangrijk om indicatoren op vastgoedniveau in de gaten te houden in plaats van alleen de prijs van het aandeel. Nuttige signalen zijn onder andere de bezettingsgraad, huurinkomsten, operationele kosten, reservevermogen, schuldendekking (indien van toepassing), materiële reparaties, wijzigingen in verzekeringen, managementwisselingen, uitkeringen versus prognoses en wijzigingen in overdrachts- of inlossingsvoorwaarden.
Verander je aanpak wanneer de kwaliteit van het bewijsmateriaal afneemt. Voorbeelden hiervan zijn vertraagde financiële rapportage, onverklaarde waardeveranderingen, uitkeringen gefinancierd uit onduidelijke bronnen, herhaaldelijke onmogelijkheid om te verkopen ondanks beweringen over liquiditeit, contractupgrades met gebrekkige openbaarmaking, veranderingen in de schulden van het vastgoed of een groeiende kloof tussen de activiteit van on-chain tokens en de gerapporteerde prestaties van het onderliggende vastgoed.
Veelvoorkomende misvattingen die u moet vermijden
“Als het eigendom on-chain is, verloopt de titelverificatie automatisch.” Niet per se. Blockchain kan het eigendom van tokens registreren, maar de juridisch relevante eigendomsakte en de entiteit die het bezit, blijven onderworpen aan de toepasselijke wetgeving inzake onroerend goed en vennootschapsrecht. Wat u moet doen: de documenten verifiëren die het token verbinden met de entiteit die het onroerend goed bezit.
"Fractioneel eigendom betekent directe liquiditeit." Fractionering kan de omvang van elke positie verkleinen, maar liquiditeit vereist nog steeds bereidwillige en gekwalificeerde kopers, een wettelijk overdrachtspad en een functionerende marktinfrastructuur. Uw actie: onderzoek de daadwerkelijke verkoop- of inlossingsvoorwaarden voordat u investeert.
"Een smart contract-audit bewijst dat de investering veilig is." Een audit beoordeelt een gedefinieerde codebase op een bepaald moment. Het kan geen vastgoedwaardering, huurders, managementkwaliteit, juridische afdwingbaarheid of toekomstige bestuursbeslissingen valideren. Uw actie: scheid de due diligence van smart contracts van de juridische en vastgoedgerelateerde due diligence.
“De tokenprijs is de waarde van het object.” Een token kan boven of onder een redelijke schatting van de onderliggende economische waarde worden verhandeld, vooral in een krappe markt. Uw actie: behoud uw eigen waarderingskader op objectniveau en beschouw de prijs op de secundaire markt als één input, niet als de volledige basis voor uw waarderingsanalyse.
Wanneer getokeniseerd vastgoed mogelijk niet het juiste instrument is
Deze aanpak is minder geschikt wanneer u direct liquiditeit nodig hebt, geen risico wilt lopen met betrekking tot uw portefeuille of de bewaring van uw vermogen, geen documenten voor een onderhandse aanbieding kunt beoordelen of zich ongemakkelijk voelt bij vastgoed dat mogelijk een meerjarige houdperiode vereist. Een traditionele beursgenoteerde REIT of een ander gereguleerd vastgoedvehikel is wellicht operationeel eenvoudiger, hoewel het een ander risico- en eigendomsprofiel heeft.
Het is ook verstandig om af te zien van een specifieke tokenized aanbieding, zelfs als je de activaklasse aantrekkelijk vindt. De beste indicator voor de kwaliteit van een investering is niet hoe geavanceerd de blockchain is, maar of de juridische rechten, de economische aspecten van het eigendom, de werking en de exitmechanismen begrijpelijk blijven na een grondige analyse.
Kortom
Investeren in getokeniseerd vastgoed moet worden benaderd als een combinatie van vastgoedfinanciering, due diligence op het gebied van effecten en blockchain-activiteiten. De beste kansen liggen niet in de meest ambitieuze "on-chain"-termen. Het zijn juist de kansen waarbij je onafhankelijk kunt verifiëren wat je bezit, kunt begrijpen hoe het vastgoed geld genereert, alle belangrijke kosten en controlepunten kunt identificeren en de liquiditeits- en technologische beperkingen kunt accepteren voordat je kapitaal investeert.
Dit artikel is bedoeld voor educatieve doeleinden en is geen individueel beleggings-, juridisch of fiscaal advies. Regels en platformstructuren kunnen veranderen, en de behandeling van een specifiek token hangt af van de feiten, documenten en het betreffende rechtsgebied.