Home
» Nieuws
»
Het benutten van crypto-belastingverliezen aan het einde van het jaar: een praktische handleiding voor 2026
Het benutten van crypto-belastingverliezen aan het einde van het jaar: een praktische handleiding voor 2026
Voor Amerikaanse cryptobeleggers betekent een goede belastingontduiking aan het einde van het jaar niet simpelweg "alles verkopen wat in waarde is gedaald". Het doel is om geselecteerde kapitaalverliezen te realiseren die uw fiscale positie verbeteren zonder een slechter beleggingsresultaat, een rapportageprobleem of een vermijdbaar compliance-risico te creëren. U moet het proces afronden met een duidelijk beeld van welke posities u hebt verkocht, hoeveel verlies u hebt geleden, welke winsten door die verliezen mogelijk worden gecompenseerd, welke documenten de berekening ondersteunen en of uw portefeuille na de transactie nog steeds binnen uw beleggingsplan past.
Deze handleiding weerspiegelt de federale belastingregels en de richtlijnen van de IRS zoals die beschikbaar zijn vanaf september 2026. Digitale activa worden over het algemeen als eigendom beschouwd voor de federale inkomstenbelasting, waardoor de verkoop of ruil ervan kan leiden tot winst of verlies op de activa wanneer deze als belegging worden aangehouden. Regelgeving van de betreffende staat, de structuur van de entiteit, de status van handelaar of dealer, getokeniseerde effecten, derivaten, pensioenrekeningen en ongebruikelijke DeFi-transacties kunnen de analyse beïnvloeden. Gebruik onderstaande procedure als een planningskader, niet als individueel belastingadvies. Het overzicht van de IRS is beschikbaar op Digitale activa .
Wat een succesvol proces voor het benutten van belastingverliezen zou moeten opleveren
Voordat je een transactie doet, definieer dan wat "goed" inhoudt. Een succesvolle jaarevaluatie moet vier concrete resultaten opleveren:
Een overzicht van alle gerealiseerde en ongerealiseerde winsten en verliezen van de wallets en accounts die u daadwerkelijk gebruikt.
Een gedocumenteerde reden voor het boeken van elk geselecteerd verlies, inclusief het belastingperceel en de bijbehorende kostprijs.
Een schatting van de impact van het gerealiseerde verlies op uw federale vermogenswinstbelastingpositie, waarbij wordt erkend dat het uiteindelijke belastingresultaat afhangt van uw volledige aangifte.
Een portefeuille die na afloop van de transactie nog steeds acceptabel is, rekening houdend met kosten, spreads, marktfluctuaties en eventuele herinstapbeslissingen.
Als u die resultaten niet met redelijke zekerheid kunt aantonen, is het wellicht verstandig om uw administratie te verbeteren of een belastingadviseur in te schakelen voordat u gaat handelen.
Stap 1: Begin vóór de laatste dag van het jaar.
Het benutten van belastingverliezen is afhankelijk van het voltooien van een belastbare transactie binnen het belastingjaar. Wachten tot de laatste uren van december brengt onnodige risico's met zich mee op het gebied van uitvoering en administratie. Beurzen kunnen te maken krijgen met onderhoud, vertragingen bij uitbetalingen, ordervertragingen of accountbeperkingen, en een transactie die vóór het einde van het jaar is gestart, is niet nuttig als de betreffende transactie niet wordt beschouwd als plaatsvindend binnen het beoogde belastingjaar.
Begin vroeg genoeg met de evaluatie om gegevens te controleren, partijen te selecteren, transacties uit te voeren en documentatie te bewaren vóór het einde van het jaar.
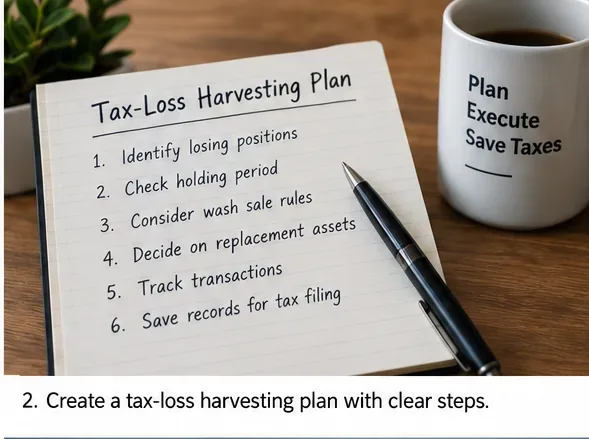
Stel een eenvoudige tijdlijn op: stem rekeningen af, bereken winsten en verliezen, controleer de belastingposities, bepaal welke posities nog in de portefeuille thuishoren, voer de gekozen transacties uit en bewaar het bewijsmateriaal. De kwaliteit is hier niet te danken aan snelheid, maar aan de vraag of u elke transactie kunt toelichten voordat u deze uitvoert.
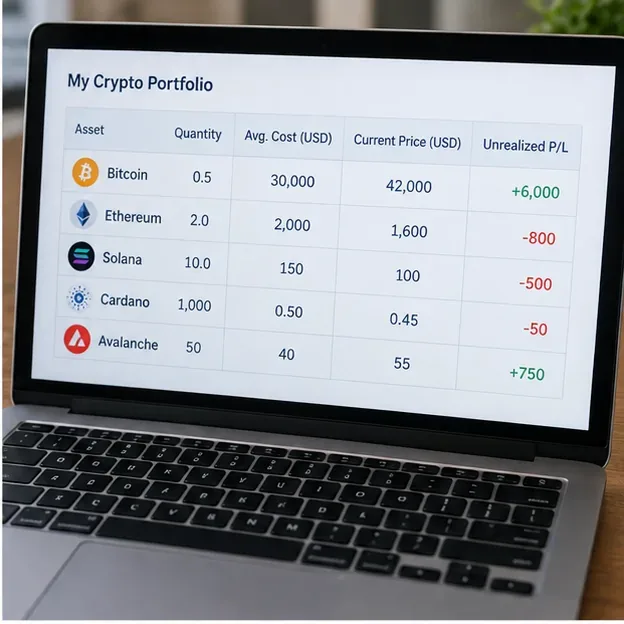
Stap 2: Stel een compleet overzicht samen van uw winsten, verliezen en kostprijs.
Verzamel transactiegeschiedenissen van bewaarbeurzen, gehoste wallets, zelfbewaarde wallets en alle andere platforms waar u digitale activa hebt verkocht, verhandeld of uitgegeven. Ga er niet van uit dat een brokerformulier alles vastlegt. De IRS stelt dat belastingplichtigen inkomsten, winsten en verliezen uit digitale activa moeten rapporteren, ongeacht of ze formulier 1099-DA ontvangen. Zie ' Uw formulier 1099-DA begrijpen' .
Bekijk de portefeuille op basis van de belastingopbrengst en de kostprijs, in plaats van alleen te kijken welke munten onder hun recente markthoogtepunten staan.
Een niet-gerealiseerd verlies bestaat wanneer de huidige waarde van een positie lager is dan de aangepaste kostprijs, maar het wordt over het algemeen niet automatisch een aftrekbaar kapitaalverlies omdat de prijs is gedaald. Een verkoop of andere belastbare transactie is normaal gesproken nodig om het verlies te realiseren. De IRS legt uit dat de verkoop van een digitaal activum voor Amerikaanse dollars doorgaans winst of verlies oplevert, en dat het ruilen van het ene digitale activum voor het andere ook een belastbare transactie kan zijn. Raadpleeg de veelgestelde vragen van de IRS over transacties met digitale activa voor actuele richtlijnen.
Verwar de rekeningwaarde niet met de fiscale basis.
Als u meerdere keren hetzelfde actief hebt gekocht, kan elke aankoop een andere kostprijs en houdperiode hebben. Een cryptomunt kan lager staan dan zijn hoogste punt ooit, terwijl sommige van uw posities nog steeds winstgevend zijn. Het oogsten van winst moet daarom gebaseerd zijn op specifieke posities, niet op een grafiek die laat zien dat een actief "60% lager staat".
Stap 3: Schat de fiscale gevolgen in voordat u besluit wat u wilt verkopen.
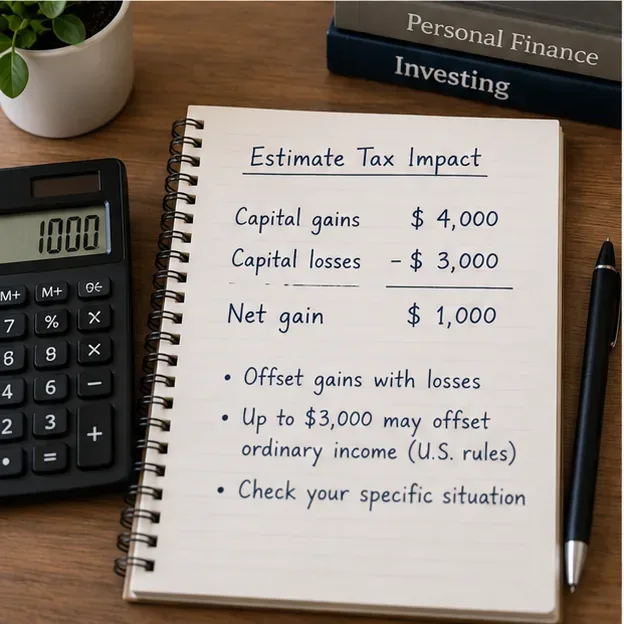
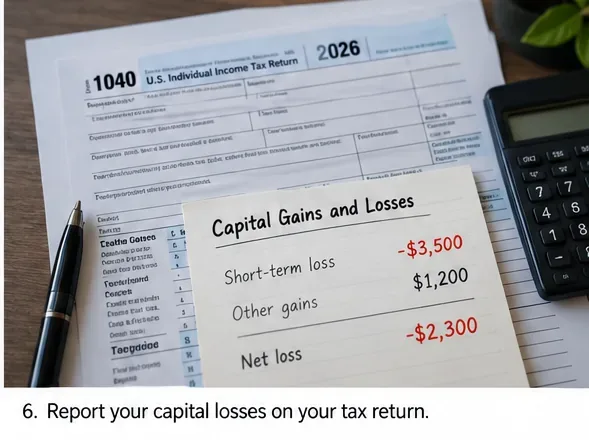
Kapitaalverliezen kunnen worden verrekend met kapitaalwinsten. Als uw totale kapitaalverliezen uw kapitaalwinsten overtreffen, kunnen particulieren over het algemeen het laagste bedrag van het resterende nettoverlies of $ 3.000 aftrekken van hun overige inkomsten voor dat jaar, of $ 1.500 als ze gehuwd zijn en apart aangifte doen. Niet-gebruikte netto kapitaalverliezen kunnen over het algemeen worden overgedragen naar latere jaren. De IRS vat deze regels samen in Topic No. 409, Capital Gains and Losses en Publication 550 .
Schat vóór de transactie het effect van het voorgestelde verlies op uw totale vermogenswinst in; het uiteindelijke belastingresultaat is afhankelijk van het totale rendement.
Stel dat u $12.000 aan gerealiseerde vermogenswinsten heeft en een positie met een niet-gerealiseerd vermogensverlies van $7.000. Als u die positie verkoopt en het verlies volledig wordt gerealiseerd, kan het verlies de netto vermogenswinst verlagen voordat andere verrekeningsregels en aangifteposten van Schema D worden toegepast. Dat is nuttiger dan een verlies van $7.000 te verrekenen wanneer u geen lopende winsten heeft, weinig belastbaar inkomen en geen reden om te verwachten dat het verlies binnenkort van pas zal komen.
De belangrijkste kwaliteitscontrole is de afweging tussen het voordeel na belasting en de economische kosten . Schat de transactiekosten, de bied-laatspread, de slippage, het risico om uit het actief te stappen en de mogelijkheid dat een vervangende positie zich anders gedraagt. Een belastingaftrek weegt niet automatisch op tegen een beleggingsverlies als gevolg van een slechte transactie.
Stap 4: Selecteer het juiste belastingperceel voordat u de bestelling plaatst.
Deze stap werd vooral belangrijk onder de basisregels voor digitale activa na 2025. Voor transacties na 31 december 2025 geldt dat als digitale activa worden aangehouden bij een bewaarbroker en u specifieke identificatie wilt gebruiken, u volgens de IRS de eenheden doorgaans uiterlijk op de datum en het tijdstip van de verkoop, overdracht of afstoting aan de broker moet specificeren met behulp van identificatiemiddelen die de broker accepteert, en dat u adequate documentatie moet bijhouden. Als u geen geldige specifieke identificatie verstrekt, wordt volgens de standaardidentificatieregel doorgaans aangenomen dat de eerst verworven eenheden van hetzelfde actief in die wallet of rekening als eerst afgestoten worden beschouwd. Vergelijkbare regels op walletniveau gelden voor wallets die niet door een host worden beheerd. Zie IRS FAQ's 82 tot en met 88 in de FAQ's over transacties met digitale activa .
Dit betekent dat een strategie gebaseerd op de "hoogste prijs" niet nuttig is, tenzij uw identificatie daadwerkelijk aan de regels voldoet en uw broker deze kan accepteren. Noteer vóór de verkoop de wallet of rekening, de aankoopdatum, de aankoopprijs, de hoeveelheid, de beoogde lotgrootte, de verwachte opbrengst, de houdperiode en de methode die is gebruikt om de eenheden te identificeren.
Als uw basisgegevens in verschillende softwareprogramma's tegenstrijdig zijn, stop dan en breng ze in overeenstemming. Een wiskundig aantrekkelijke oogst, gebaseerd op de verkeerde gegevens, kan tot grotere belastingproblemen leiden dan niets doen.
Stap 5: Voer alleen de verliezen uit die nog steeds zinvol zijn als investering.
Zodra de fiscale gevolgen en de verwachte impact duidelijk zijn, kunt u beslissen of u het actief daadwerkelijk wilt verkopen. Fiscale overwegingen mogen u er niet toe dwingen een positie op te geven die u anders zou aanhouden, als het verwachte fiscale voordeel gering is in verhouding tot de investeringsgevolgen.
Voer de gekozen transactie pas uit nadat u inzicht heeft in de omvang van het perceel, het verwachte verlies, de kosten en de gevolgen voor de investering.
Een belastbare verkoop in contanten is het duidelijkste voorbeeld, maar het omwisselen van de ene cryptovaluta voor de andere kan ook een belastbare vervreemding zijn. Houd er rekening mee dat transactiekosten die in digitale activa worden betaald, zelf ook een vervreemding kunnen inhouden; IRS FAQ 97 stelt dat het gebruik van digitale activa om transactiediensten te betalen winst of verlies kan opleveren op de eenheden die voor de kosten worden gebruikt.
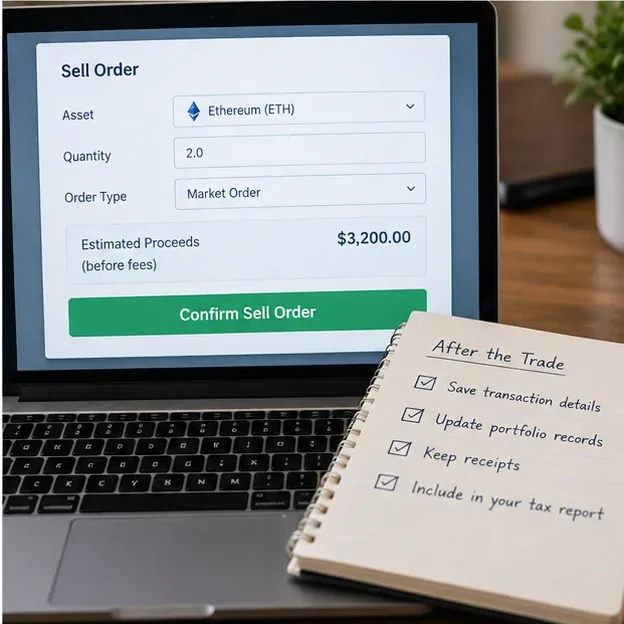
Sla na de uitvoering de transactiebevestiging en de daadwerkelijke opbrengst op. Laat uw werkblad niet achter met een schatting van de prijs vóór de transactie als de uiteindelijke uitvoeringsprijs of -kosten het resultaat hebben gewijzigd.
Stap 6: Bepaal wat er met uw marktpositie gebeurt na de verkoop.
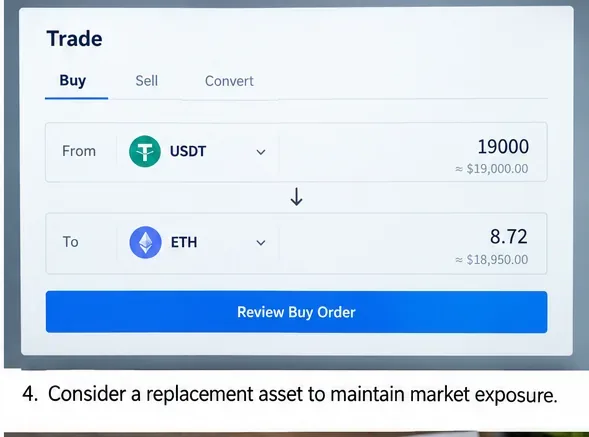
Een gerealiseerd verlies verandert de portefeuille. U kunt uw positie in contanten of een stabiele positie aanhouden, een ander actief kopen of mogelijk later opnieuw beleggen. De juiste keuze hangt af van uw beleggingsstrategie, risicobereidheid en de fiscale regels die van toepassing zijn op het verkochte actief.
Een vervangend actief kan een deel van de marktblootstelling behouden, maar brengt wel eigen risico's met zich mee op het gebied van prijs, correlatie, belastingen en uitvoering.
Wees voorzichtig met aannames over wash-sales.
Vertrouw niet op de simplistische bewering dat "wash-sale-regels nooit van toepassing zijn op crypto". De huidige instructies van de IRS stellen dat wash-sale-regels over het algemeen van toepassing zijn op digitale activa die voor federale belastingdoeleinden ook als aandelen of effecten worden beschouwd, waaronder getokeniseerde effecten. De instructies voor formulier 1099-DA van 2026 bevatten specifieke regels voor de rapportage van wash-sales voor getokeniseerde effecten die onder sectie 1091 van de Internal Revenue Code als aandelen of effecten worden behandeld. Zie de instructies voor formulier 1099-DA van 2026 en de instructies voor bijlage D.
Voor veel conventionele cryptovaluta die niet als aandelen of effecten worden beschouwd in de zin van artikel 1091, is de wettelijke regeling voor wash-sales mogelijk niet op dezelfde manier van toepassing. De classificatie kan echter afhankelijk zijn van de specifieke omstandigheden, en toekomstige wetgeving of richtlijnen kunnen de uitkomst veranderen. Als uw strategie afhangt van het verkopen en direct terugkopen van hetzelfde actief, controleer dan eerst de fiscale classificatie van het actief en de geldende wetgeving, in plaats van te vertrouwen op een algemene cryptoregel.
Stap 7: Bewaar gegevens die het resultaat kunnen reproduceren.
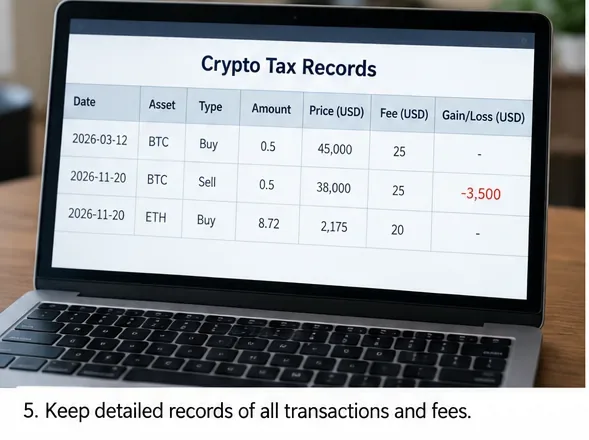
Uw documentatie moet u – of een adviseur maanden later – in staat stellen de transactie te reconstrueren zonder te hoeven gissen. Bewaar transactie-ID's, tijdstempels, hoeveelheden, wallet- of accountidentificaties, aankoopgegevens, kostprijs, kosten, opbrengsten, specifieke identificatie-instructies, brokerbevestigingen en ondersteunende beursafschriften.
Bewaar voldoende bewijsmateriaal op transactieniveau om de kostprijs, de opbrengst, de houdperiode, de kosten en het daadwerkelijk verkochte object te kunnen vaststellen.
De IRS vereist dat belastingplichtigen voldoende gegevens bewaren om standpunten in te nemen op een federale belastingaangifte, waaronder gegevens over ontvangsten, verkopen, ruilingen, vervreemdingen, overdrachten en reële marktwaarden van digitale activa. De norm voor het bijhouden van gegevens wordt besproken in FAQ 95 van de FAQ's over transacties met digitale activa .
Een sterk kwaliteitskenmerk is dat uw belastingsoftware, makelaarsgegevens en onafhankelijke transactiegeschiedenis overeenkomen wat betreft hoeveelheid, opbrengst en kostprijs. Als dit niet het geval is, onderzoek dan de discrepantie voordat u aangifte doet.
Stap 8: Controleer formulier 1099-DA en bereid formulier 8949 en bijlage D voor.
De rapportageplicht voor brokers is in 2026 belangrijker dan in 2025. Brokers zijn sinds 2025 verplicht om de bruto-opbrengst van bepaalde transacties te rapporteren op formulier 1099-DA. Voor verkopen na 2025 moeten ze over het algemeen de kostprijs rapporteren voor digitale activa die als gedekte effecten kwalificeren. Volgens de instructies voor 2026 wordt een digitaal actief over het algemeen als gedekt effect beschouwd wanneer het na 2025 is verworven in een rekening waarvoor de broker bewaarservices verleende en in die rekening is gebleven tot de verkoop, met uitzondering van bepaalde specifieke gevallen. Digitale activa die vóór 2026 zijn verworven of aan de broker zijn overgedragen, worden over het algemeen niet als gedekte effecten beschouwd. Zie de instructies voor formulier 1099-DA van 2026 .
Vergelijk de rapportage van de broker met uw eigen administratie en rapporteer vervolgens de van toepassing zijnde kapitaaltransacties op formulier 8949 en vat deze samen op bijlage D.
Ga er niet van uit dat formulier 1099-DA automatisch volledig of correct is ingevuld voor elke transactie. Overgedragen activa en oudere beleggingen kunnen een door de broker gerapporteerde kostprijs missen, en buitenlandse of niet-rapporterende locaties verstrekken het formulier mogelijk helemaal niet. Belastingplichtigen blijven zelf verantwoordelijk voor het rapporteren van de correcte bedragen.
De meeste vervreemdingen van kapitaalgoederen worden gerapporteerd op formulier 8949 en samengevat in bijlage D. De huidige instructies van de IRS maken onderscheid tussen rapportagevakken voor digitale activa en bezitsperioden. Raadpleeg de formulieren van het betreffende aangiftejaar bij het invullen van de aangifte zelf, in plaats van een format van een vorig jaar te kopiëren.
Hoe kun je zien of de strategie succesvol was?
Nadat de transacties zijn afgewikkeld, moet het resultaat worden beoordeeld aan de hand van meetbare indicatoren in plaats van alleen de omvang van het geleden verlies.
Rekening
Goed resultaat
Reden om te heroverwegen
Belastingeffect
Het gerealiseerde verlies compenseert winsten of creëert een bruikbaar verlies dat in lijn is met uw algehele rendement.
Het verlies levert weinig waarde op de korte termijn op en de transactie brengt aanzienlijke economische kosten met zich mee.
Nauwkeurigheid van de partij
De verkochte eenheden, de kostprijs, de bezitsperiode en de identificatiegegevens komen overeen.
Makelaars-, portemonnee- en belastingsoftwaregegevens identificeren verschillende kavels.
Portfolio-aanpassing
U blijft tevreden met de resulterende verdeling en het risico.
De belastingheffing dwingt je om een bezit af te staan of een alternatief te kiezen dat je eigenlijk niet wilt.
Uitvoeringskosten
De kosten, spread en slippage zijn gering in verhouding tot het verwachte belastingvoordeel.
Transactiekosten of marktschommelingen slokken een groot deel van de verwachte winst op.
Documentatie
Je kunt de berekening reproduceren aan de hand van brongegevens.
Het verlies is afhankelijk van ontbrekende grondslagen, geschatte data of onverklaarde overboekingen.
Wanneer moet je van koers veranderen of stoppen met oogsten?
Het benutten van belastingverliezen is niet automatisch beter als het verlies groter is. Verander van koers als de gegevens onbetrouwbaar zijn, het actief mogelijk onderworpen is aan een wash-sale-regeling die u niet hebt geanalyseerd, het verwachte belastingvoordeel kleiner is dan de handels- en investeringskosten, de transactie uw gewenste portefeuille aanzienlijk zou schaden, of de positie derivaten, leningen, staking, liquiditeitspools, entiteitsrekeningen of andere structuren omvat waarvan de fiscale behandeling complexer is dan een eenvoudige verkoop van een kapitaalgoed.
Gebruik een schriftelijk besluitvormingsproces en stop wanneer de fiscale aannames, de basisgegevens of de investeringsgevolgen onvoldoende duidelijk zijn.
U kunt ook een professionele beoordeling overwegen als u grote winsten, aanzienlijke verliescompensaties, veel zelfbeheerde wallets, gemigreerde basisgegevens van vóór 2025, getokeniseerde effecten, een hoog transactievolume of een aanzienlijke discrepantie tussen formulier 1099-DA en uw eigen berekeningen heeft.
Checklist voor het benutten van crypto-verliesbelasting aan het einde van het jaar
Stem alle transacties en wallets die belastbare transacties bevatten af.
Scheid de gerealiseerde resultaten van de niet-gerealiseerde prijsdalingen.
Bekijk de korte- en langetermijnbeleggingsperioden.
Bevestig de basis en de identificatiemethode voor elk kavel dat u mogelijk verkoopt.
Schat in hoe het verlies uw totale vermogenswinst beïnvloedt.
Vergelijk het verwachte belastingvoordeel met de kosten, spread, slippage en het beleggingsrisico.
Controleer of er regels voor wash sales of andere speciale regels van toepassing zijn op het betreffende activum.
Voer de maatregelen vroeg genoeg uit om operationele problemen aan het einde van het jaar te voorkomen.
Bewaar transactiebevestigingen, ID's, kosten, opbrengsten en identificatiegegevens.
Vergelijk formulier 1099-DA met uw eigen administratie voordat u het indient.
Kortom
De sterkste strategie om aan het einde van het jaar belastingverliezen op cryptovaluta te realiseren, is selectief, gedocumenteerd en economisch verantwoord. Een gerealiseerd verlies kan waardevol zijn wanneer het belastbare winsten compenseert of een nuttig verlies oplevert dat naar volgende jaren kan worden overgedragen, maar belastingbesparingen mogen niet op zichzelf worden beschouwd. Het resultaat is alleen goed als de belastingberekening onderbouwd is, de lotidentificatie correct is, de administratie compleet is en de portefeuille na de transactie nog steeds zinvol is.
Voor 2026 is het belangrijk om extra aandacht te besteden aan de basisbepaling op portemonnee- en rekeningniveau en aan het steeds uitgebreidere rapportagesysteem voor basisbepalingen via formulier 1099-DA. Deze veranderingen maken een nauwkeurige selectie van posities en een correcte afstemming van gegevens belangrijker dan simpelweg een rood cijfer op een portfolioscherm te vinden.