Je houdt een deel van je cryptoportfolio aan in een token met het label 'stable', omdat je reservekapitaal wilt hebben voor de volgende transactie. Dan daalt de waarde van de token van $1,00 naar $0,97. Binnen enkele minuten splitsen de sociale media zich op in twee kampen: de ene groep zegt dat de koers zich zal herstellen en de andere raadt aan om direct uit te stappen. De gevaarlijke aanname is dat elke stablecoin hetzelfde mechanisme heeft – en dus ook hetzelfde pad terug naar $1.
Algoritmische ontkoppelingen verdienen speciale aandacht, omdat de stabiliteit sterk afhankelijk kan zijn van marktstimulansen, arbitrage, endogene tokens, liquiditeit en vertrouwen, in plaats van een simpele contractuele claim op zeer liquide reserveactiva. De praktische verdediging bestaat erin te begrijpen wat de koppeling daadwerkelijk ondersteunt, concentratie te beperken, de inwisselingsmechanismen te verifiëren en van tevoren te bepalen welk bewijs ertoe zou leiden dat een positie wordt afgebouwd of beëindigd.
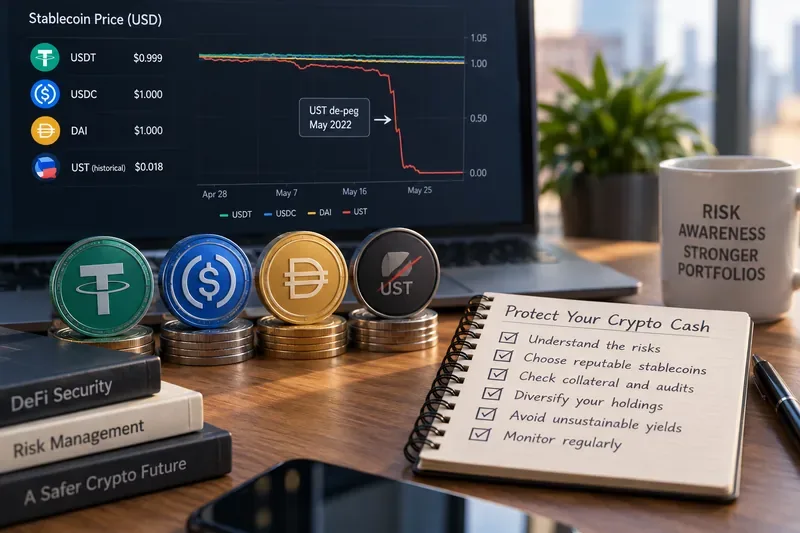
Omschrijving: Een stablecoin-label betekent niet dat elke token van $1 gelijkwaardig is; de bescherming van cryptovaluta begint met inzicht in het koppelingsmechanisme, het inwisselproces, de liquiditeit en het concentratierisico.
Waarom kan een algoritmische stablecoin zijn koppeling zo snel verliezen?
Een stablecoin heeft een mechanisme nodig dat geloofwaardige vraag creëert in de buurt van de streefprijs. In een traditionele, door reserves gedekte structuur kan dat een wettelijke vordering tot terugkoop omvatten tegen een emittent die in aanmerking komende reserveactiva bezit. In een algoritmische structuur kan prijsstabiliteit daarentegen grotendeels afhangen van regels die het aanbod vergroten of verkleinen en van arbitrageurs die naar verwachting zullen handelen wanneer de marktprijs afwijkt van de streefprijs.
De zwakte komt aan het licht wanneer de stabiliserende prikkel minder waardevol wordt, juist op het moment dat het vertrouwen afneemt. Als een stablecoin bijvoorbeeld kan worden ingewisseld voor een andere cryptotoken, kan een run op de stablecoin de uitgifte of verkoopdruk van de bijbehorende token verhogen. Een dalende waarde van die token kan vervolgens het vertrouwen in het mechanisme ondermijnen, waardoor een vicieuze cirkel ontstaat.
TerraUSD, of UST, is hét historische voorbeeld. De Amerikaanse Securities and Exchange Commission (SEC) beschreef UST als een algoritmische stablecoin die bedoeld was om zijn koppeling aan de dollar te behouden door middel van uitwisselbaarheid met LUNA. Het persbericht van de SEC over de rechtszaak tegen Terraform Labs beschrijft de argumenten van de SEC met betrekking tot het systeem. In mei 2022 bleek het mechanisme niet in staat de koppeling te herstellen tijdens de ineenstorting.
Wat bewees de Terra-instorting nu eigenlijk?
Het bewees niet dat elke stablecoin zal falen of dat elk geautomatiseerd mechanisme identiek is. Het toonde aan dat een koppeling kwetsbaar kan worden wanneer marktvertrouwen, liquiditeit en de waarde van een gekoppeld token onderdeel uitmaken van het stabilisatiemechanisme.
In de aanklacht van de SEC staat dat de Amerikaanse dollar (UST) in mei 2022 opnieuw losgekoppeld raakte van de dollar, dat het algoritme de koppeling niet kon handhaven en dat de waarde van UST en de andere crypto-activa van Terraform tot bijna nul daalden. De SEC maakte later bekend dat Terraform Labs en Do Kwon ermee instemden om meer dan 4,5 miljard dollar te betalen nadat een jury hen aansprakelijk had gesteld voor fraude; de instantie zei dat de ineenstorting meer dan 40 miljard dollar aan marktwaarde had weggevaagd. Zie de aankondiging van de SEC over de schikking in juni 2024 .
Er is nog een les te leren over verificatie. In december 2024 stelde de SEC dat Tai Mo Shan in mei 2021 Amerikaanse staatsobligaties (UST) had verhandeld op een manier die de markt misleidde door te suggereren dat het algoritme van Terraform de token stabiliseerde, terwijl grote, gestimuleerde aankopen juist bijdroegen aan het herstel. De aankondiging van de SEC is een nuttige herinnering dat een eerder herstel van de koppeling niet bewijst dat het geadverteerde mechanisme werkte zoals verondersteld.
Stap 1: Bepaal wat de tokenwaarde rond de $1 houdt.
Begin niet met de naam van het token, het rendement of de historische grafiek. Begin met het stabilisatiemechanisme. Vraag wat een houder kan verkrijgen bij het inwisselen van een token en wie wettelijk of economisch verplicht is om dit te verstrekken.
| Structuur | Primaire ondersteuning voor de pen | Risico om te onderzoeken |
|---|
| Fiat/reserve-gedekt | Inlossing door de emittent plus reserveactiva | Kwaliteit van de reserve, bewaring, wettelijke aanspraak, inwisselbaarheid, toegang tot bankdiensten |
| Crypto-gedekt | On-chain onderpand en liquidatiemechanismen | Volatiliteit van onderpand, falen van het orakel, liquidatiecapaciteit, slimme contracten |
| Algoritmisch/endogeen | Aanbodregels, arbitrageprikkels, companion tokens, marktvertrouwen | Reflexieve prijsdaling, ontoereikende arbitragevraag, liquiditeitscrisis |
| Hybrid | Een combinatie van reserves, crypto-onderpand, algoritmes of vangnetten. | Welke bescherming blijft bruikbaar tijdens stress en in welke volgorde? |
Deze categorieën kunnen elkaar overlappen. Een project kan zichzelf omschrijven als gedecentraliseerd of algoritmisch, terwijl het tegelijkertijd reserves aanhoudt. Een ander project kan on-chain onderpand gebruiken, maar nog steeds afhankelijk zijn van governance en externe prijsfeeds. Lees het daadwerkelijke mechanisme in plaats van elk token in één hokje te plaatsen.
Stap 2: Controleer de inwisselrechten, niet alleen de liquiditeit van de beurs.
Een token dat voor $1 op een beurs wordt verhandeld, is niet hetzelfde als een gegarandeerd recht op inwisseling voor $1. Informeer of u persoonlijk rechtstreeks bij de uitgever of het protocol kunt inwisselen, welke activa u ontvangt, de minimale bedragen, de kosten, de afwikkelingstijden, de identiteitsvereisten, de ondersteunde rechtsgebieden en of de inwisseling kan worden gepauzeerd.
Dit onderscheid is cruciaal voor het internationale regelgevingsdenken. De wereldwijde aanbevelingen van de Financial Stability Board (FSB) voor stablecoins uit 2023 pleiten voor uitgebreide openbaarmaking van governance, inwisselrechten, stabilisatiemechanismen, operationele aspecten, risicobeheer en financiële positie. Voor stablecoins die gekoppeld zijn aan één enkele fiatvaluta, adviseert de FSB een sterke juridische claim en tijdige inwisseling tegen de nominale waarde in fiatgeld.
Als u bij inlossing niet kunt vaststellen wie u wat verschuldigd is, beschouw die onzekerheid dan als een risico in plaats van ervan uit te gaan dat handelaren op de secundaire markt altijd voor $1 zullen kopen.
Stap 3: Kijk wat er gebeurt als iedereen eruit wil stappen.
Een stablecoin kan onder normale omstandigheden liquide lijken, maar tijdens een koersstijging moeilijk te verkopen zijn. Evalueer zowel de decentrale als de gecentraliseerde marktdiepte. Kijk naar hoeveel er daadwerkelijk verkocht kan worden rond de $1 zonder grote slippage, en niet alleen naar het totale dagelijkse volume van de token.
Onderzoek vervolgens het stresspad. Als de vaste prijs daalt naar $0,95, wat motiveert iemand dan economisch om te kopen? Als het antwoord is "ze kunnen inwisselen voor $1", controleer dan of inwisseling op grote schaal mogelijk blijft. Als het antwoord is "ze kunnen een andere token ter waarde van $1 aanmaken of ontvangen", vraag dan wat er gebeurt als die tweede token snel in waarde daalt naarmate het aantal inwisselingen toeneemt.
Een stabilisatielus is het sterkst wanneer de arbitragewinst geloofwaardig blijft tijdens stressvolle periodes. Als de waarde die arbitrageurs wordt geboden afneemt met de koppeling van de valuta zelf, kan het mechanisme reflexief worden.
Stap 4: Beschouw de opbrengst als een aparte risicovraag.
Een stablecoin met een rendement van 10% is niet zomaar "contant geld met een rendement van 10%". Bepaal wie het rendement betaalt en waarom. Het kan afkomstig zijn van rente van leners, transactiekosten, token-incentives, hefboomstrategieën, protocolsubsidies of een combinatie hiervan.
Een hoog rendement kan ook concentratie in de hand werken: beleggers verschuiven een groter deel van hun zogenaamd defensieve kaspositie naar de token, juist omdat het rendement aantrekkelijk is. Dat kan een mislukking van een stablecoin veranderen in een gebeurtenis die de hele portefeuille raakt.
Vergelijk de rendementen van stablecoins niet voordat u de onderliggende risico's hebt vergeleken. Als een structuur aanzienlijk meer rendement biedt, vraag dan welke extra economische risico's dat verschil financieren.
Stap 5: Diversificeer het faalmechanisme, niet alleen de ticker.
Het aanhouden van drie stablecoins is geen zinvolle diversificatie als ze alle drie afhankelijk zijn van dezelfde uitgever, bewaarder, onderpand, brug, beurs, leenprotocol of bankkanaal. Breng de afhankelijkheden in kaart.
Een voorbeeld hiervan is het verdelen van een geldallocatie over twee tokens die beide sterk zijn blootgesteld aan hetzelfde onderpand. Dit kan de blootstelling aan de uitgever verminderen, maar het kernrisico van het onderpand intact laten. Op dezelfde manier kan het aanhouden van dezelfde stablecoin op drie blockchains de blootstelling aan bridges en smart contracts vergroten zonder de onderliggende uitgever te diversifiëren.
Een robuustere aanpak scheidt risico's waar mogelijk: verschillende stabilisatiemodellen, bewaarregelingen, liquiditeitsplatformen en – indien passend voor uw behoeften – sommige activa volledig buiten de cryptomarkt. De juiste mix hangt af van de reden waarom u "cash" aanhoudt: direct handelsonderpand, gebruik in DeFi, grensoverschrijdende afwikkeling of kapitaalbehoud op de lange termijn.
Stap 6: Bepaal je reactie op de 'de-peg'-maatregel vóór een crisis.
Verzin geen plan terwijl de koers van een token daalt. Definieer signalen die aanleiding geven tot een evaluatie en signalen die aanzetten tot actie. De prijs mag niet de enige variabele zijn.
Een lichte, tijdelijke afwijking kan het gevolg zijn van liquiditeit op een specifieke locatie. Ernstigere waarschuwingssignalen zijn onder andere problemen met directe inwisseling, onzekerheid over reserves, abnormale uitgifte van companion-tokens, een snel dalende waarde van onderpand, uiteenlopende prijzen op meerdere onafhankelijke locaties, noodmaatregelen van de governance, uitgeputte liquiditeitspools of officiële bekendmakingen waaruit blijkt dat het stabilisatiemechanisme niet goed functioneert.
Je kunt gedifferentieerde reacties creëren in plaats van één binaire regel. Een kleine afwijking kan een verificatie triggeren. Een aanhoudende ontkoppeling van de token op verschillende markten, gecombineerd met een verstoorde inwisseling, kan een vermindering van de blootstelling teweegbrengen. Bewijs dat het kernstabilisatiemechanisme niet langer functioneert, kan rechtvaardigen dat de token als een risicovolle activa wordt beschouwd in plaats van als 'contant geld'.
Stap 7: Begrijp de kosten van het wachten op $1
Wanneer een token onder de nominale waarde wordt verhandeld, focussen beleggers zich vaak op het verlies door verkoop en negeren ze het risico van een veel groter verlies door te wachten. Een daling van $1,00 naar $0,97 is een verlies van 3%. Als de token later $0,50 bereikt, is een winst van 94% ten opzichte van $0,50 nodig om te herstellen naar $0,97. Als de koers bijna nul nadert, wordt de oorspronkelijke koppeling economisch irrelevant.
Dit betekent niet dat elke 1% de-peg verkocht moet worden. Door reserves gedekte stablecoins hebben tijdelijke koersschommelingen gekend en zich hersteld. Het gaat erom het mechanisme, de inwisseling en de liquiditeit opnieuw te beoordelen, in plaats van te stellen dat de koers "terug naar $1" moet.
Stap 8: Verminder de DeFi-lagen rondom uw cashreserve
Een stablecoin in je wallet heeft één risicoprofiel. Dezelfde token, gestort in een leenprotocol, verwerkt via een bridge, geplaatst in een liquiditeitspool en gebruikt als onderpand voor een hefboompositie, kent echter meerdere extra risicofactoren.
Als het doel van een allocatie kapitaalbehoud of snelle toegang tot handelsfondsen is, vraag je dan af of elke extra laag wel nodig is. Misbruik van smart contracts, oracle-storingen, bridge-incidenten, liquidaties, wachtrijen voor opnames en protocolbeheer kunnen een stablecoin-probleem tot een groter verlies maken.
Tijdens een ontkoppeling van de valuta kunnen hefboomposities bijzonder gevaarlijk zijn, omdat de waarde van het onderpand en de liquidatiedrempels sneller kunnen veranderen dan een houder handmatig kan reageren.
Wat moet je regelmatig in de gaten houden?
- Prijs op meerdere locaties: onderscheid een lokaal liquiditeitsprobleem van een algemene ontkoppeling.
- Directe inwisseling: controleer of de inwisselingen normaal verlopen en tegen de verwachte waarde plaatsvinden.
- Informatie over reserves of onderpand: raadpleeg de actuele officiële documenten in plaats van oude schermafbeeldingen.
- Marktdiepte: schat in voor welke prijs u uw eigen positie zou kunnen sluiten, niet op basis van de koers van een kleine transactie.
- Aanbodwijzigingen: een plotselinge expansie kan van belang zijn, vooral in combinatie met een stabilisatietoken.
- Wijzigingen in governance en noodgevallen: houd de officiële kanalen in de gaten voor wijzigingen in de parameters voor het aanmaken, inwisselen, onderpand of risico's.
- Afhankelijkheidsstatus: controleer belangrijke bewaarders, tussenpersonen of onderpandactiva waarop de stablecoin vertrouwt.
Hoe kunt u zelf controleren of uw cryptovaluta beschermd is?
Noteer elke stablecoin die u bezit en beantwoord de volgende vragen zonder marketingpraatjes te gebruiken:
- Wat zorgt er precies voor dat deze token dicht bij de streefprijs blijft?
- Kan ik direct inwisselen, en op welke juridische of protocolaire gronden heb ik dan recht?
- Welke activa of tokens vangen uiteindelijk de verliezen op?
- Zou de waarde van de stablecoin kunnen dalen doordat mensen de stablecoin inwisselen?
- Hoeveel zou ik vandaag kunnen verkopen met een marge van 0,5% of 1% ten opzichte van de streefprijs?
- Welk percentage van mijn liquide portefeuille is afhankelijk van dit ene mechanisme?
- Komt mijn rendement voort uit duurzame economische activiteiten of uit tijdelijke stimuleringsmaatregelen?
- Wat zou me ertoe bewegen om minder risico te nemen, en wat zou me ertoe brengen om helemaal te stoppen?
- Heb ik aan geld dat ik 'contant geld' noem, risico's toegevoegd zoals leningen, overbruggingsfinanciering, hefboomwerking of slimme contracten?
Als u de eerste vier vragen niet kunt beantwoorden, is onderzoek de eerste stap, niet optimalisatie. Als één token of één stabilisatiemechanisme uw liquide reserves domineert, is concentratiebeheersing de volgende verbetering. Als uw exitplan afhankelijk is van het openblijven van één enkele beurs of één enkele liquiditeitspool tijdens een crisis, verbeter dan eerst het exitpad voordat u op zoek gaat naar extra rendement.
Kortom
Het grootste risico van een algoritmische ontkoppeling van de koppeling is niet simpelweg dat een token voor $0,99 in plaats van $1 verhandeld kan worden. Het risico is dat het mechanisme dat bedoeld is om de koppeling te herstellen, verzwakt naarmate het vertrouwen en de liquiditeit afnemen. Dit creëert een vicieuze cirkel, precies op het moment dat houders stabiliteit het hardst nodig hebben.
Het beschermen van cryptovaluta vereist daarom meer dan alleen het bekijken van een prijsgrafiek. Begrijp het stabilisatiemechanisme, verifieer inwisselrechten, test liquiditeitsveronderstellingen, scheid rendement van veiligheid, diversificeer onderliggende faalmogelijkheden, beperk onnodige DeFi-lagen en stel een responsplan op voordat een ontkoppeling plaatsvindt.
Geen enkele stablecoin-structuur sluit risico's volledig uit. Het doel is om te weten wat er mis kan gaan, hoe snel dat uw bezittingen kan beïnvloeden en welk bewijs aantoont dat uw oorspronkelijke aanname van "contant geld" niet langer geldig is.
Waarschuwing: Dit artikel is educatief van aard en vormt geen individueel financieel advies. Stablecoins, smart contracts, beurzen, custodians, onderpand en blockchainnetwerken kunnen failliet gaan of illiquide worden, en historisch herstel van de koppeling biedt geen garantie voor toekomstige inlossing of prijsstabiliteit.









