MEV is nog steeds een actief onderdeel van de marktstructuur van Ethereum, geen historische eigenaardigheid. De officiële MEV-documentatie van Ethereum, voor het laatst bijgewerkt op 26 februari 2026, beschrijft zoekers, block builders, validators, arbitrage, liquidaties en sandwich trading nog steeds als kernonderdelen van het MEV-landschap. Voor iemand die een swap uitvoert op een gedecentraliseerde exchange, is de praktische les onveranderd gebleven: een transactie die zichtbaar wordt vóór de uitvoering kan een kans creëren voor geautomatiseerde actoren om te profiteren van de positie of de prijsbeweging die deze veroorzaakt.
Dat betekent niet dat elke teleurstellende swap "aangevallen" is, of dat alle MEV schadelijk is. Prijsinvloed, normale marktbewegingen, routing, transactiekosten en MEV kunnen allemaal de uitvoering beïnvloeden. Door te begrijpen wat wat is, voorkom je dat je bots de schuld geeft van normale DEX-mechanismen en herken je situaties waarin de volgorde van transacties echt in je nadeel kan werken.
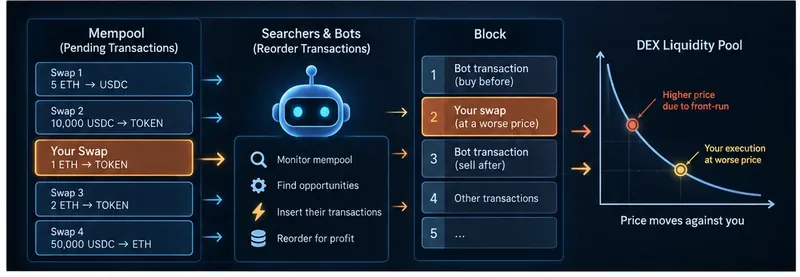
Een vereenvoudigde sandwich-trading workflow: een zichtbare, in behandeling zijnde swap kan worden omringd door bottransacties, zodat de transactie van de gebruiker wordt uitgevoerd nadat de prijs zich in de tegenovergestelde richting heeft bewogen. Het diagram is conceptueel; de daadwerkelijke transactieroutering en blokopbouw kunnen variëren.
Wat MEV werkelijk betekent
MEV staat voor maximal extractable value (maximale winbare waarde) . Ethereum definieert het als de waarde die uit de blokproductie kan worden gehaald, bovenop de standaard blokbeloning en gaskosten, door transacties in een blok op te nemen, uit te sluiten of de volgorde ervan te wijzigen. De term betekende oorspronkelijk "miner extractable value" (waarde die door miners kan worden gewonnen), maar nadat Ethereum overstapte op proof-of-stake, werden validators in plaats van miners verantwoordelijk voor het voorstellen van blokken, waardoor "maximaal" een nauwkeurigere term werd. Zie de MEV-documentatie op Ethereum.org .
In de praktijk wordt een groot deel van de ontdekking van kansen gedaan door onafhankelijke deelnemers, zogenaamde zoekers . Zij gebruiken algoritmes en bots die de blockchainstatus en transacties inspecteren op winstgevende mogelijkheden. Een zoeker kan transacties of bundels indienen die zijn ontworpen om arbitrage te realiseren, een liquidatie uit te voeren, een transactie terug te draaien of – in een gebruikersvijandig geval – een swap te omwikkelen.
Zoekers zijn niet hetzelfde als validators of block builders. Zoekers identificeren kansen. Block builders stellen blokken samen en optimaliseren de volgorde van transacties. Validators stellen blokken voor aan Ethereum. De moderne Ethereum-infrastructuur kan gebruikmaken van private orderflows en gespecialiseerde block-building-systemen, waardoor het oude denkbeeld van "een miner houdt de openbare mempool in de gaten en herschikt alles" onvolledig is.
Waarom uw DEX-swap een MEV-kans kan creëren
Stel dat u een marktconforme swap uitvoert waarbij u TOKEN koopt met ETH van een geautomatiseerde market maker. Uw transactie zelf verandert de reserves van de pool en daarmee de prijs. Als de transactie groot is ten opzichte van de beschikbare liquiditeit, kan die prijsbeweging aanzienlijk zijn.
Als informatie over de lopende transactie openbaar beschikbaar is, kan een zoeker simuleren wat er zal gebeuren als uw swap wordt uitgevoerd. De bot gokt niet in het wilde weg: de on-chain status en het gedrag van het smart contract maken veel uitkomsten computationeel voorspelbaar. Wanneer de verwachte winst de transactiekosten en andere risico's overstijgt, kan de bot concurreren om transacties rondom de uwe te positioneren.
Hier komt slippage-tolerantie om de hoek kijken. Een swap specificeert normaal gesproken een limiet voor hoeveel de uitvoering mag verslechteren voordat deze terugdraait. Een ruime tolerantie geeft de transactie meer kans van slagen na een prijsbeweging, maar kan ook meer economische ruimte bieden voor een ongunstige uitvoering. De huidige ondersteuningsdocumentatie van Uniswap waarschuwt er eveneens voor dat een te hoge slippage kan leiden tot het ontvangen van minder tokens dan verwacht, terwijl een te lage slippage kan leiden tot een mislukte transactie. Zie de slippage-documentatie van Uniswap .
Sandwich-aanvallen: de MEV-patroonwissel die gebruikers moeten herkennen.
Bij een sandwichaanval wordt een swap van het slachtoffer omringd door twee transacties van de aanvaller. In een vereenvoudigd voorbeeld: stel dat u een token koopt van een AMM-pool:
- Uw aankoop is ingediend en wordt zichtbaar zodra deze in behandeling is.
- Een zoekmachine detecteert dat uw transactie de tokenprijs waarschijnlijk zal doen stijgen.
- De koper koopt als eerste, waardoor de prijs van het zwembad in uw nadeel werkt.
- Uw swap wordt uitgevoerd tegen de nu ongunstigere prijs, mits het resultaat binnen uw toegestane limieten blijft.
- De zoeker verkoopt na uw transactie en probeert de prijsbeweging als winst te benutten.
Uniswap beschrijft deze zelfde front-run/user-swap/back-run-structuur in de officiële uitleg over sandwich-aanvallen . De documentatie van Ethereum identificeert sandwich-handel ook als een veelvoorkomende vorm van MEV-extractie.
Het belangrijkste punt is dat de winst van de bot gekoppeld is aan een slechtere uitvoering voor de ingeklemde handelaar. Dat maakt de ingeklemde strategie anders dan sommige andere vormen van marktmanipulatie, waarvan de effecten neutraal of zelfs nuttig kunnen zijn voor de markt.
Niet alle MEV's maken je ombouw slechter.
DEX-arbitrage is het duidelijkste tegenvoorbeeld. Als hetzelfde activum op twee verschillende pools of beurzen tegen verschillende prijzen wordt verhandeld, kan een zoeker kopen waar het goedkoper is en verkopen waar het duurder is. Dit levert MEV op, maar het zorgt er ook voor dat de prijzen weer dichter bij elkaar komen. De documentatie van Ethereum vermeldt dat arbitrage DEX-gebruikers helpt om nauwkeurigere tokenprijzen te verkrijgen.
Liquidatie MEV is een ander mechanisme op protocolniveau. Leensystemen kunnen actoren belonen die snel posities liquideren waarvan het onderpand onder de vereiste drempelwaarden daalt. Zoekers concurreren om die beloningen, waardoor leenprotocollen hun solvabiliteitsregels beter kunnen handhaven.
Back-running kan ook waarde halen uit de statuswijziging die door een andere transactie wordt gecreëerd, zonder dat die transactie daardoor per se slechter presteert. Het belangrijke onderscheid is daarom niet "MEV versus geen MEV", maar of een bepaalde extractiestrategie een negatieve externe factor voor de gebruiker met zich meebrengt.
De impact op de prijs is niet hetzelfde als MEV of slippage.
Dit onderscheid voorkomt veel verwarring. Prijsimpact is de prijsverandering die uw eigen transactie veroorzaakt ten opzichte van de beschikbare liquiditeit. Een grote order in een ondiepe pool kan een aanzienlijke prijsimpact hebben, zelfs als er geen andere partij op reageert. Prijsslippage is het verschil tussen het verwachte swapresultaat en het daadwerkelijk ontvangen resultaat. Uniswap maakt in de documentatie over prijsimpact en prijsslippage een expliciet onderscheid tussen beide .
MEV kan nog een extra laag toevoegen. Een sandwich-aanvaller kan de poolprijs opzettelijk manipuleren vóór uw swap, waardoor de uitvoering binnen de beperkingen van uw transactie verslechtert. Maar als u een grote hoeveelheid verhandelt tegen een lage liquiditeit en een ongunstige offerte ontvangt voordat u iets indient, is dat in de eerste plaats een liquiditeits- en prijsimpactprobleem, geen bewijs van een sandwich-aanval.
Hoe de moderne MEV-pipeline werkt
De markt voor blokproductie op Ethereum na een merge is specialistischer dan het simpele verhaal van de openbare mempool doet vermoeden. Zoekers kunnen mogelijkheden ontdekken en bundels indienen; gespecialiseerde bouwers kunnen blokken samenstellen; relays kunnen bemiddelen tussen bouwers en validators; en validators stellen uiteindelijk blokken voor. Ethereum beschrijft MEV-Boost als een implementatie die is ontworpen voor deze markt van voorstellers en bouwers.
De documentatie van Flashbots beschrijft afzonderlijk tools voor zoekers, validators, bouwers, relayers en Ethereum-gebruikers. Flashbots Protect is bijvoorbeeld ontworpen om in aanmerking komende transacties te beschermen tegen front-running in de publieke mempool en ondersteunt MEV-gerelateerde beveiligingen.
Deze ontwikkeling is belangrijk omdat "mijn transactie is niet openbaar uitgezonden" het aanvalsoppervlak aanzienlijk kan vergroten. Dit betekent niet dat elk systeem voor privétransacties dezelfde garanties biedt. De bescherming hangt af van de gebruikte wallet, RPC, blockchain, route, protocol en het exacte transactiepad.
Praktische manieren om de blootstelling aan MEV te verminderen tijdens het wisselen van apparaten.
Gebruik een wallet of interface met geverifieerde swapbescherming.
Het indienen van een privétransactie kan voorkomen dat een swap openbaar wordt gemaakt in de mempool, waar frontrunners deze kunnen zien. Uniswap geeft bijvoorbeeld aan dat de swapbescherming in Uniswap Wallet swaps op het Ethereum Mainnet naar een privétransactiepool stuurt en Flashbots Protect gebruikt om te beschermen tegen sandwichaanvallen en frontrunning. De reikwijdte van deze functie is belangrijk: ga er niet vanuit dat dezelfde bescherming geldt voor elk netwerk, elke wallet of DEX. Raadpleeg de actuele productdocumentatie voordat u erop vertrouwt. Zie de documentatie van Uniswap over swapbescherming .
Los niet elke mislukte swap op door de slippage drastisch te vergroten.
Als een transactie mislukt omdat de prijs buiten uw tolerantiegrens valt, kan het verhogen van de slippage de kans op succesvolle uitvoering vergroten. Maar een onnodig ruime limiet kan ook een veel slechter resultaat opleveren. Kies een tolerantie die past bij het activum, de liquiditeit, de volatiliteit en de handelsroute, in plaats van een groot percentage als universele oplossing te beschouwen.
Let op de liquiditeit en de omvang van de transacties.
Uniswap merkt op dat pools met een hoge liquiditeit over het algemeen een kleinere prijsimpact hebben, terwijl pools met een lage liquiditeit een grotere impact kunnen hebben. Een transactie die klein is in verhouding tot een pool met hoge liquiditeit biedt een andere economische kans dan een transactie die een kleine pool aanzienlijk beïnvloedt. Als de prijsimpact al onaangenaam is, kan het verstandiger zijn om de ordergrootte te verkleinen of de handelsroute te heroverwegen dan simpelweg de slippage te verhogen.
Vergelijk de offerte, het minimaal te ontvangen bedrag en de uiteindelijke uitvoering.
Controleer vóór het tekenen de verwachte output, het minimaal te ontvangen bedrag, de route, de prijsimpact, de transactiekosten en het netwerk. Vergelijk na bevestiging de daadwerkelijke hoeveelheid tokens met de verwachtingen van vóór de transactie. Een block explorer kan de volgorde van transacties weergeven, maar om een sandwich betrouwbaar te diagnosticeren, is het wellicht nodig om de omliggende transacties en wijzigingen in de poolstatus te onderzoeken in plaats van alleen te constateren dat de uiteindelijke prijs tegenviel.
Een concreet voorbeeld
Stel dat een handelaar 20 ETH wil ruilen voor een relatief illiquide token. De koers geeft al een aanzienlijke prijsimpact aan. De handelaar kiest een ruime slippage-tolerantie omdat hij wil dat de transactie slaagt.
Een handelaar ziet de aanstaande transactie en concludeert dat het kopen van de token vlak voor de transactie de AMM-prijs zou opdrijven, terwijl de opbrengst van de handelaar boven het minimum van de transactie zou blijven. De handelaar koopt als eerste. De handelaar voert vervolgens een swap van 20 ETH uit en ontvangt minder tokens dan zonder die voorafgaande transactie. De handelaar verkoopt na de handelaar en probeert het verschil te realiseren.
De cijfers variëren afhankelijk van het poolontwerp, de liquiditeit, de gaskosten, concurrerende zoekers, de routing en de blokopbouw. Er bestaat geen universeel percentage van een swap dat bots kunnen extraheren. Elk artikel of hulpmiddel dat beweert dat er voor elke transactie een vast MEV-verlies is, zou de mechanismen te veel vereenvoudigen.
Wat is er veranderd en wat niet?
Het duurzame aspect van MEV is de economische prikkel: wanneer de volgorde of opname van transacties kan veranderen wie waarde ontvangt, zullen geavanceerde spelers om die waarde strijden. Wat zich heeft ontwikkeld, is de infrastructuur rondom die concurrentie. Ethereum beschikt nu over een volwassen ecosysteem van voorstellers en ontwikkelaars, privétransactiekanalen en beveiligingsmechanismen voor gebruikers. Layer-2-netwerken hebben ook hun eigen volgorde en MEV-ontwerpen, dus conclusies die worden getrokken uit het Ethereum Mainnet kunnen niet automatisch worden overgenomen voor elk rollup-netwerk.
Volgens de officiële Ethereum-documentatie, bijgewerkt op 26 februari 2026, worden de langetermijneffecten van schaalvergroting en veranderende voorstelmechanismen op MEV nog steeds beschreven als gebieden met onzekerheid. Dat is een nuttige grens: het bestaan van MEV staat vast, maar de toekomstige distributie en exacte vormen van MEV in evoluerende uitvoeringsomgevingen mogen niet als vaststaand worden beschouwd.
Kortom, voor swapgebruikers
MEV is niet synoniem met diefstal, bots of slechte uitvoering. Het is een brede categorie van waarde die wordt gecreëerd door controle over de opname en volgorde van transacties. Arbitrage en liquidaties kunnen gedecentraliseerde markten efficiënter laten functioneren, terwijl sandwich-aanvallen de uitvoering van een transactie direct kunnen verslechteren.
Bij alledaagse swaps kunt u zich het beste richten op de aspecten die u kunt beheersen: gebruik betrouwbare interfaces met gedocumenteerde transactiebeveiliging waar mogelijk, begrijp de reikwijdte van die beveiliging, vermijd onnodig verlies door slippage, controleer de prijsimpact en liquiditeit voordat u tekent, en onderscheid een slechte offerte van een daadwerkelijke ordergebaseerde aanval. Oplichters zullen blijven concurreren om de te winnen waarde; uw doel is te voorkomen dat uw swap een gemakkelijke bron daarvan wordt.









