DeFi-leningen boden een elegante oplossing voor één probleem: een lener kon liquiditeit verkrijgen zonder dat een bank hoefde te beslissen of de lening werd goedgekeurd. Maar het dominante model creëerde een andere beperking. De meeste leningen vereisen cryptovaluta als onderpand met een waarde die hoger is dan de schuld. Dat werkt voor hefboomwerking en liquiditeitsbeheer, maar het is minder geschikt voor een bedrijf dat juist werkkapitaal nodig heeft omdat het niet al over overtollige liquide middelen beschikt.
On-chain kredietverlening is een poging om die beperking te overstijgen. In plaats van alleen te vertrouwen op automatisch liquideerbare crypto-onderpanden, kunnen kredietprotocollen slimme contracten combineren met de identiteit van de kredietnemer, kredietbeoordeling, juridische overeenkomsten, betalingsgeschiedenis, off-chain activa, kasstromen, eerstelijnsverlieskapitaal of andere vormen van kredietversterking. Het belangrijkste resultaat is niet "geen onderpand tegen elke prijs". Het gaat erom of het systeem nuttig krediet kan verstrekken en tegelijkertijd het risico op wanbetaling transparant genoeg kan beprijzen en absorberen, zodat kredietverstrekkers het kunnen beoordelen.
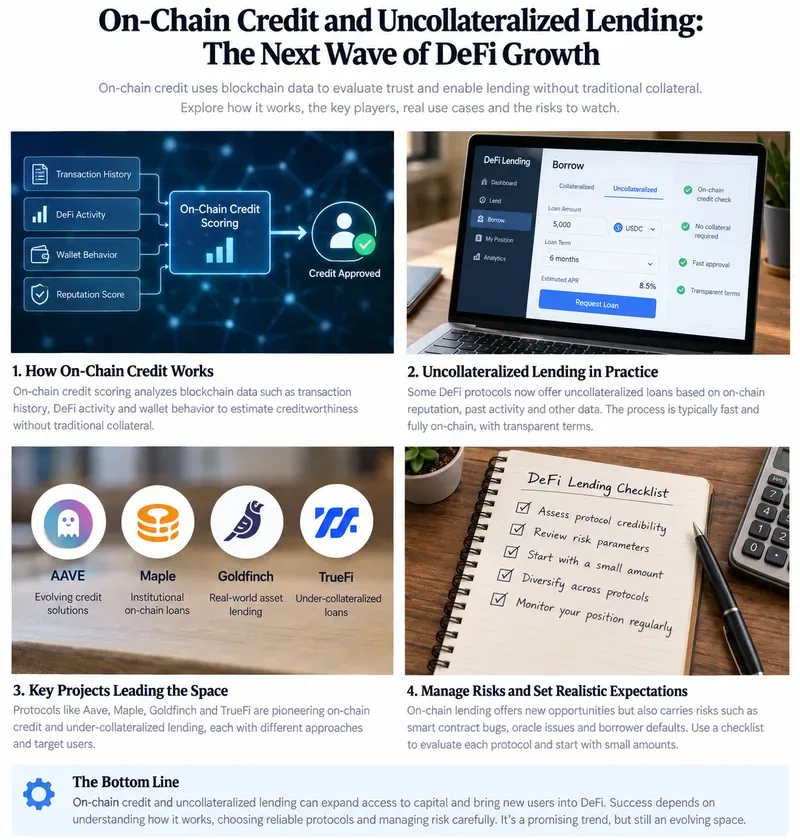
Omschrijving: On-chain kredietverlening kan blockchain-gegevens combineren met kredietbeoordeling en gestructureerde leningen, maar het blijft essentieel om de kredietwaardigheid, juridische bescherming, liquiditeit en het wanbetalingsrisico te evalueren.
Waarom heeft DeFi krediet nodig in plaats van meer leningen met overmatige onderpand?
Traditionele DeFi-leningen beschermen kredietverstrekkers voornamelijk door middel van onderpand en automatische liquidatie. Dat model blijft nuttig, maar het beperkt wie er kan lenen. Een analyse van de Bank for International Settlements (BIS) uit 2022 over DeFi-leningen stelde dat de wijdverbreide overdekking van onderpand een gevolg is van beperkte informatie over pseudonieme leners en de kredietverlening aan de reële economie beperkt. Een latere BIS-studie naar DeFi-hefboomwerking , gepubliceerd in maart 2024, onderzocht eveneens grote leenplatformen als systemen met onderpand, waarin limieten voor de loan-to-value-ratio en het liquidatierisico het gedrag van leners sterk beïnvloeden.
De kredietmogelijkheid is daarom eenvoudig: als een protocol betrouwbare informatie over een kredietnemer kan verkrijgen en een terugbetalingsvordering kan afdwingen, hoeft kapitaal niet langer uitsluitend afhankelijk te zijn van liquide cryptovaluta als onderpand. Dat zou institutionele leningen, fintech-kredietverstrekkers, vorderingen, particuliere kredieten, handelsfinanciering en andere productieve toepassingen kunnen ondersteunen die niet direct aansluiten bij een cryptovaluta-kluis.
Wat betekent "niet-gedekt" nu eigenlijk op de blockchain?
Het betekent zelden dat anonieme wallets grote leningen ontvangen uitsluitend op basis van een blockchain-score. In de praktijk kan kredietgerichte DeFi identificeerbare leners, beoordelingsteams, juridische contracten, beheerde pools, kapitaal voor achterstallige verliezen, garanties, onderpand buiten de blockchain of vorderingen op bedrijfsactiva en -inkomsten omvatten.
Dit onderscheid is belangrijk. In het huidige V1-overzicht van Goldfinch staat bijvoorbeeld dat de leningen volledig gedekt zijn door activa en inkomsten buiten de blockchain. De documentatie beschrijft lenerspools met voorwaarden zoals rentetarief, limiet, betalingsfrequentie en looptijd, terwijl backers leners beoordelen en achtergesteld kapitaal verstrekken. Zie het Goldfinch-protocoloverzicht en de documentatie voor leners .
Dat kan beter worden omschreven als kredietverlening met ondersteuning buiten het blockchain-platform dan als pure, ongedekte kredietverlening. Beleggers zouden dit onderscheid expliciet moeten maken, omdat het herstelproces na wanbetaling afhankelijk kan zijn van wettelijke rechten en handhaving in de praktijk, in plaats van een automatische liquidatie via een smart contract.
Wat moet een goed on-chain kredietsysteem bereiken?
Een goed functionerend systeem moet de kapitaalefficiëntie verbeteren zonder het kredietrisico ondoorzichtig te maken. Vier uitkomsten zijn hierbij van bijzonder belang:
- Leners krijgen economisch nuttige financiering. De omvang van de lening, de looptijd, de valuta, het aflossingsschema en de kosten moeten aansluiten bij de cashflowbehoeften van de lener.
- Geldverstrekkers moeten begrijpen wat het rendement oplevert. De rente moet traceerbaar zijn naar aantoonbare kredietverleningsactiviteiten, in plaats van naar onverklaarbare symbolische bonussen.
- De verdeling van verliezen wordt vastgelegd vóór een faillissement. Prioriteit, bescherming tegen eerste verliezen, reserves, zekerheidsrechten, garanties en incassoprocedures moeten worden gedocumenteerd.
- De prestaties kunnen worden gemonitord. Opnames, terugbetalingen, achterstanden, wanbetalingen, poolgebruik en materiële veranderingen in de financiële situatie van de kredietnemer moeten zichtbaar zijn of consistent worden gerapporteerd.
Als een protocol een hoog rendement belooft, maar het beantwoorden van deze vragen bemoeilijkt, leidt dat niet per se tot een betere kredietwaardigheid. Het kan simpelweg betekenen dat het risico moeilijker te meten is.
Waar is on-chain data nuttig voor?
Blockchain-records kunnen de transparantie verbeteren rondom gebeurtenissen die daadwerkelijk on-chain plaatsvinden. Beleggers kunnen mogelijk hun walletsaldi, overboekingen, stortingen en opnames in pools, drawdowns, terugbetalingen, getokeniseerde claims en de status van smart contracts verifiëren zonder te hoeven wachten op een maandelijks PDF-rapport.
Dat is waardevol, maar het heeft wel een beperking. Een walletgeschiedenis onthult niet automatisch de omzet, schulden, eigendomsstructuur, klantconcentratie, frauderisico of afdwingbaarheid van een leningsovereenkomst van een bedrijf. Het koppelen van een rechtspersoon aan adressen en financiële informatie buiten de blockchain roept vragen op over identiteit, datakwaliteit, privacy en governance.
Het kredietprobleem is daarom deels een informatieprobleem. Een werkdocument van de BIS uit 2025 over digitale grootboeken en krediet zonder onderpand benadrukt een bredere afweging tussen informatie die nodig is voor kredietverlening, platformwinsten en de privacy van gebruikers. De specifieke architectuur verschilt van DeFi-protocollen, maar de onderliggende spanning is relevant: betere kredietbeslissingen vereisen vaak meer informatie over de kredietnemer, terwijl gebruikers wellicht de voorkeur geven aan minder openbaarmaking.
Hoe zijn kredietpools in de praktijk gestructureerd?
Er bestaat geen eenduidig model. Sommige systemen gebruiken lenersspecifieke pools; andere bundelen meerdere activa in beheerde pools of kluizen. Tranchering kan de verdeling van verliezen tussen kapitaalverstrekkers verschillend beïnvloeden.
Goldfinch biedt een concreet voorbeeld. In hun documentatie staat dat Backers eerstelijnsverlieskapitaal verstrekken aan individuele Borrower Pools, terwijl de Senior Pool seniorkapitaal kan verstrekken. Terugbetalingen worden toegepast op bedragen die verschuldigd zijn aan de senior tranche, vóór de junior tranche. Het protocol waarschuwt ook dat Backers hun verstrekte kapitaal kunnen verliezen als een lener niet terugbetaalt. Zie de risicodocumentatie van Goldfinch over Borrower Pools .
Centrifuge illustreert een bredere architectuur voor getokeniseerd krediet. De huidige documentatie van de pool beschrijft een pool als de on-chain representatie en het beheerpad voor een financieel product, inclusief producten die off-chain zijn ontstaan, zoals fondsen of kredietstrategieën. De pool houdt een on-chain balans bij en definieert aandelenklassen, toegang voor investeerders, prijsstelling en liquiditeitsbeheer.
Betekent institutionele DeFi automatisch dat er ongedekte leningen worden verstrekt?
Nee. Productontwerpen veranderen in de loop der tijd, waardoor oude beschrijvingen misleidend kunnen worden. Maple is een goed voorbeeld van waarom lezers de actuele documentatie moeten raadplegen in plaats van af te gaan op een historisch label. De huidige documentatie voor institutionele leningen beschrijft leningen met zekerheidstelling aan institutionele klanten, inclusief pools die worden gedekt door geselecteerde digitale activa. Raadpleeg de actuele documentatie van Maple voor de daadwerkelijke zekerheidsstelling en kredietbeoordeling van een specifieke mogelijkheid.
Dit is een belangrijke kwaliteitstest voor elk artikel of elke beleggingsanalyse: controleer de huidige voorwaarden van de pool in plaats van aan te nemen dat het eerdere leenmodel van een protocol nog steeds van toepassing is op de huidige producten.
Welke meetgegevens geven aan of on-chain credit werkt?
De totale vastgelegde waarde alleen is onvoldoende. Groei kan voortkomen uit stimuleringsmaatregelen of een klein aantal geconcentreerde kredietverstrekkers. Voor kredietverlening is de kwaliteit van de prestaties belangrijker dan de deposito's alleen.
| Metrisch | Hoe een gezonder resultaat eruit zou kunnen zien | Waarschuwingsbord |
|---|
| Terugbetalingsprestaties | De hoofdsom en rente worden volgens schema betaald. | Herhaalde verlengingen, achterstanden, herstructureringen of onverklaarbare vertragingen. |
| Standaardfout en herstel | Verliezen en terugvorderingen worden openbaar gemaakt met een duidelijke methodologie. | Wanbetalingen verdwijnen uit de berekeningen van het hoofdrendement of de herstelstatus is onduidelijk. |
| Lenersconcentratie | Blootstellingslimieten voorkomen dat één kredietnemer de portefeuille domineert. | Een klein aantal leners is verantwoordelijk voor het grootste deel van het rendement van de beleggingsportefeuille. |
| Liquiditeit van de kredietverstrekker | De opnamemechanismen komen overeen met de onderliggende looptijden van de leningen. | Beloftes van snelle liquiditeit tegenover langlopende, illiquide leningen zonder geloofwaardige buffers. |
| Opbrengstkwaliteit | Het rendement wordt voornamelijk bepaald door de interesse van de kredietnemer en de openbaar gemaakte financiële gegevens. | Het rendement is sterk afhankelijk van de tijdelijke uitgifte van tokens. |
| Rapportage | On-chain activiteit en off-chain lenersinformatie komen overeen. | Blootstellingen aan materialen buiten de keten kunnen niet worden geverifieerd of worden onregelmatig gerapporteerd. |
Wanneer moet een protocol zijn kredietmodel wijzigen?
Een kredietmodel mag niet als succesvol worden beschouwd enkel omdat het aantal wanbetalingen laag blijft tijdens gunstige marktomstandigheden. Kredietmodellen moeten worden aangepast wanneer er aanwijzingen zijn dat risico's verkeerd worden ingeschat.
Aanpassingen kunnen nodig zijn wanneer de wanbetalingen toenemen, het herstel langer duurt dan verwacht, kredietverstrekkers niet op het verwachte tijdstip kunnen uitstappen, de concentratie van kredietnemers te groot wordt, de aannames bij de kredietverstrekking herhaaldelijk niet kloppen of de juridische handhaving aanzienlijk lagere herstelbedragen oplevert dan gemodelleerd. Mogelijke reacties zijn onder andere lagere kredietlimieten, strengere convenanten, een hogere bescherming tegen eerste verliezen, frequentere rapportage, kortere looptijden, een grotere diversificatie of een terugkeer naar gedeeltelijke zekerheidstelling.
De juiste reactie is niet altijd om alle parameters aan te scherpen. Buitengewoon restrictieve voorwaarden kunnen het kapitaalefficiëntievoordeel tenietdoen dat krediet beoogde te creëren. Het doel is om de verwachte verliezen, liquiditeitsbehoeften en de vergoedingen voor de kredietverstrekker in overeenstemming te brengen met de waargenomen prestaties.
Wat zijn de grootste beperkingen van on-chain krediet?
De standaardinstellingen kunnen niet altijd automatisch worden uitgeschakeld.
Bij overgedekte DeFi kan een smart contract in aanmerking komende onderpand liquideren wanneer een drempel wordt overschreden. Bij ongedekte of off-chain gedekte kredieten kan terugvordering onderhandelingen, herstructurering, gerechtelijke procedures, garanties, beheer of beslaglegging op activa vereisen. Smart contracts kunnen betalingsstromen automatiseren; ze kunnen echter niet garanderen dat een in financiële nood verkerende kredietnemer over het geld beschikt om te betalen.
De transparantie is onvolledig wanneer activa en leners niet in de blockchain staan.
Het vastleggen van een leningtoken of betalingsbewijs op een blockchain maakt de onderliggende financiële overzichten niet automatisch correct. Beleggers blijven afhankelijk van kredietverstrekkers, accountants, beheerders, taxateurs, juridische adviseurs of andere informatieverstrekkers.
Liquiditeit kan niet op elkaar afgestemd zijn.
Particuliere leningen kunnen maanden of jaren over een langere periode aflopen, terwijl tokenhouders een snellere aflossing kunnen verwachten. Als de liquiditeitsbeloftes sterker zijn dan de liquiditeit van de onderliggende activa, kan een crisis de mismatch aan het licht brengen. De beoordeling van de Financial Stability Board in mei 2026 van de kwetsbaarheden in de particuliere kredietmarkt wees op de kredietwaardigheid van de leners, de ondoorzichtigheid van de waardering, de hefboomwerking, de concentratie en de onderlinge verbanden als aandachtspunten. Deze problemen zijn niet uniek voor blockchain-gebaseerd krediet.
Financiering met stablecoins voegt een extra risicofactor toe.
Veel on-chain kredietmarkten financieren leningen met stablecoins. Beleggers moeten daarom zowel de lening als het activum dat gebruikt wordt om deze te financieren of af te wikkelen, evalueren. Het BIS Financial Stability Institute merkte in oktober 2025 op dat rendementen gerelateerd aan stablecoins gepaard kunnen gaan met herlening en DeFi-leningen, en gebruikers kunnen blootstellen aan risico's die niet gelijkwaardig zijn aan die van verzekerde bankdeposito's. Zie het rapport over rendementen gerelateerd aan stablecoins .
Wat zou on-chain krediet tot een duurzame groeimotor voor DeFi maken?
Het sterkste argument is niet dat elke kredietnemer geen onderpand meer nodig heeft. Het argument is eerder dat blockchain-infrastructuur delen van kredietverstrekking, financiering, beheer, eigendom, rapportage en afwikkeling programmeerbaarder kan maken, terwijl een gedegen kredietbeoordeling behouden blijft waar dat economisch noodzakelijk is.
Duurzame groei zou zich uiten in meer dan alleen een stijgende TVL (Total Value Locked). Let op terugkerende leners die hun leningen gedurende de volledige cyclus aflossen, kredietverstrekkers die kapitaal blijven verstrekken zonder onhoudbare subsidies, transparante wanbetalings- en herstelgeschiedenis, een gediversifieerde lenersbasis, realistische liquiditeitsvoorwaarden en juridische structuren die bestand zijn tegen daadwerkelijke stresssituaties.
Regulering zal ook de markt vormgeven. Het werk van de Financial Stability Board (FSB) met betrekking tot crypto-activa benadrukt de groeiende onderlinge verbondenheid tussen crypto-activa, stablecoins, DeFi en traditionele financiën. In het jaarverslag van 2025, dat in maart 2026 werd gepubliceerd, werd opnieuw de nadruk gelegd op de implementatie van het wereldwijde raamwerk voor crypto-activa en stablecoins.
Hoe moet je een on-chain kredietmogelijkheid beoordelen?
Begin met de bron van terugbetaling in plaats van het geadverteerde jaarlijkse rendement (APY). Identificeer de juridische lener, wat deze met het kapitaal doet en de verwachte kasstroom voor de aflossing van hoofdsom en rente. Breng vervolgens de bescherming rondom die kasstroom in kaart.
- Controleer of de lening ongedekt is, onvoldoende onderpand heeft of gedekt wordt door activa die niet direct met de lening in verband staan.
- Stel vast wie de risicobeoordeling uitvoert en welke informatie zij ontvangen.
- Lees de leningsvoorwaarden, de looptijd, de convenanten, de voorrangsregels en de bepalingen inzake wanbetaling.
- Bepaal wie het eerste verlies lijdt en hoeveel bescherming er onder uw positie is.
- Controleer de concentratie van kredietnemers en sectoren.
- Begrijp de opnamebeperkingen en of de onderliggende leningen voldoende liquide zijn om deze te dekken.
- Scheid de rente van de lener van de symbolische bonussen bij het evalueren van het rendement.
- Bekijk de feitelijke terugbetalings-, wanbetalings-, wanbetalings-, herstructurerings- en incassohistorie.
- Controleer de risico's met betrekking tot stablecoins, smart contracts, oracles, bridges, custody en governance in verband met de kredietblootstelling.
Hoe weet je of het resultaat goed genoeg is?
Een hoogwaardig on-chain kredietsysteem moet de beslissing van de investeerder niet alleen vereenvoudigen, maar ook de uitvoering ervan. Je moet kunnen uitleggen waar het rendement vandaan komt, wie het geld verschuldigd is, wat er gebeurt als er niet betaald wordt, hoe verliezen op je positie terechtkomen, wanneer je kunt opnemen en welke feiten onafhankelijk zichtbaar zijn op de blockchain en welke door een externe partij worden aangeleverd.
Als die antwoorden minder duidelijk worden naarmate de rendementen stijgen, pas dan uw aanpak aan: verminder uw blootstelling, eis meer informatie, kies voor een hogere of beter beschermde structuur, of laat de kans aan u voorbijgaan. Als de terugbetalingsgegevens, het terugvorderingspercentage, de diversificatie en de rapportage over meerdere kredietcycli verbeteren, kan het vertrouwen geleidelijk toenemen in plaats van dat het vanzelfsprekend is op basis van protocolgroei.
Kortom
Kredietverlening op de blockchain kan een van de fundamentele beperkingen van DeFi aanpakken: de noodzaak voor leners om al meer liquide onderpand te bezitten dan ze willen lenen. Daardoor is kredietverlening een plausibele manier om DeFi uit te breiden naar institutionele en reële economiefinanciering.
Maar het verwijderen van crypto-onderpand neemt het kredietrisico niet weg. Het verandert de manier waarop dat risico wordt beoordeeld, geprijsd, gemonitord en verhaald. De volgende golf van DeFi-groei zal overtuigender zijn als deze duurzame terugbetalingsgeschiedenissen, begrijpelijke verliesverdelingen, realistische liquiditeit, geloofwaardige kredietverlening en afdwingbare vorderingen oplevert – en niet simpelweg grotere leenvolumes of hogere rendementen.
Waarschuwing: Dit artikel is educatief van aard en vormt geen individueel financieel of beleggingsadvies. Krediet, stablecoins, smart contracts, bewaarovereenkomsten en getokeniseerde reële activa kunnen allemaal verliezen opleveren, en historische terugbetalingsprestaties bieden geen garantie voor toekomstige resultaten.









