Home
» Nieuws
»
Reëel rendement versus inflatoir rendement: hoe vind je duurzame DeFi-rendementen?
Reëel rendement versus inflatoir rendement: hoe vind je duurzame DeFi-rendementen?
Onderzoek gecontroleerd: 15 september 2026. "Reëel rendement" is een van de meest nuttige concepten in DeFi, maar het is ook een van de gemakkelijkst te misbruiken termen. Een rendement kan voortkomen uit echte economische activiteit en toch risicovol zijn. Een rendement op tokenuitgifte kan tijdelijk maar rationeel zijn. En een in de krantenkoppen vermeld jaarlijks rendement (APY) kan beide tegelijk combineren. De praktische vraag is niet of een protocol de term " reëel rendement" gebruikt ; het gaat erom of je het rendement kunt herleiden tot een duurzame bron van waarde, kunt begrijpen wie het betaalt en kunt inschatten wat er gebeurt wanneer prikkels of marktomstandigheden veranderen.
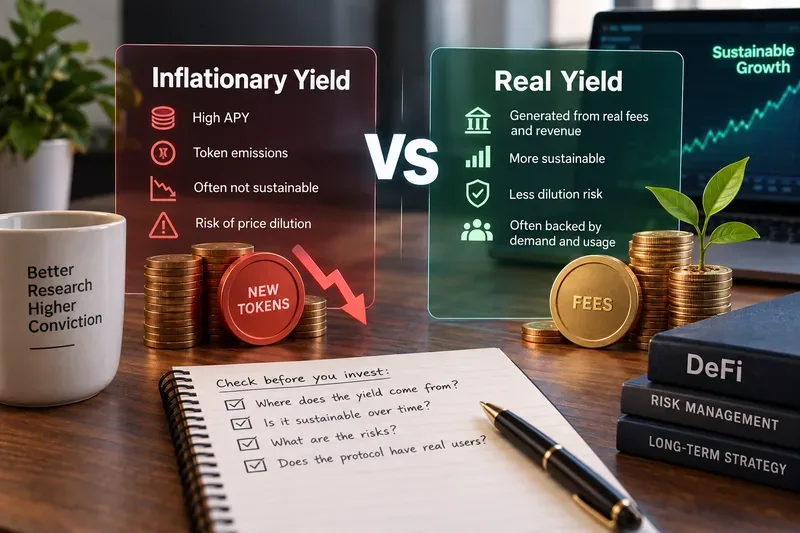
Een conceptuele vergelijking van twee bronnen van rendement. Opbrengst uit inkomsten is mogelijk duurzamer dan de uitgifte van tokens, maar geen van beide is automatisch risicoarm of gegarandeerd.
Reëel rendement versus inflatiegerelateerd rendement: het praktische onderscheid
In de gangbare DeFi-context betekent reëel rendement meestal opbrengsten die voornamelijk worden gefinancierd door economische activiteit: rente op leningen, transactiekosten, stakingbeloningen, liquidatie- of leenkosten, of andere bronnen die op cashflow lijken. Inflatoir rendement betekent meestal opbrengsten die voornamelijk worden gefinancierd door nieuw uitgegeven of door de schatkist gefinancierde tokens die als incentives worden uitgedeeld.
Wat is geverifieerd: belangrijke protocollen documenteren deze verschillende mechanismen direct. Aave-leveranciers verdienen rente die verandert met het gebruik van leningen. Lido-stakingrendementen komen van Ethereum-consensuslaag- en uitvoeringslaagbeloningen, na aftrek van protocolkosten. GMX documenteert protocolkosten voor handel, liquidaties, leningen en swaps. De DAO-documentatie van Curve beschrijft expliciet hoe CRV-inflatie wordt verdeeld via meters. Actie: voordat u naar APY kijkt, moet u de exacte bron op contract- of protocolniveau van elk beloningscomponent identificeren.
Wat afhangt van de context: het woord 'werkelijk' is geen boekhoudkundige standaard, en protocollen berekenen de opbrengsten, vergoedingen of uitkeerbare winst niet allemaal op dezelfde manier. Een rendement kan deels gedekt zijn door vergoedingen en deels gesubsidieerd. Actie: beschouw 'werkelijk rendement' als een hypothese die geverifieerd moet worden, niet als een certificering.
Misvatting 1: "Een reëel rendement betekent een veilig rendement"
Dit is onjuist. Een rendement dat is gebaseerd op inkomsten kan u nog steeds blootstellen aan storingen in smart contracts, fouten in oracles, wijzigingen in governance, liquiditeitsschokken, wanbetalingen, overbruggingsrisico's, het loskoppelen van stablecoins, slashing, verliezen van market makers of volatiliteit van tokenprijzen.
Aave is een duidelijk voorbeeld van waarom de bron van rendement en het kapitaalrisico afzonderlijk geanalyseerd moeten worden. Leveranciers ontvangen rente van kredietnemers en de tarieven veranderen naarmate de benutting verandert. Dat is economisch gezien logisch, maar leveranciers zijn nog steeds afhankelijk van de onderpand-, orakel-, liquidatie- en liquiditeitsmechanismen van het kredietsysteem. De officiële handleiding van Aave legt uit dat de leveringstarieven variëren met de benutting in plaats van vast te staan. Zie de leveringsdocumentatie van Aave .
Lido biedt een ander nuttig voorbeeld. De staking-APR is gebaseerd op de beloningen van de Ethereum-consensuslaag en de uitvoeringslaag, en Lido stelt momenteel dat de gebruikers-APR de protocol-APR is na aftrek van de protocolkosten. De documentatie vermeldt ook dat de APR slechts een schatting is, geen prognose. Zie de stakingdocumentatie van Lido . Actie: maak na bevestiging van de opbrengstbron een aparte lijst met risico's op kapitaalverlies. Gebruik "werkelijke opbrengst" nooit als vervanging voor risicoanalyse.
Misvatting 2: "Tokenuitgifte is een neprendement en daarom altijd slecht."
Dat is te simplistisch. Tokenincentives kunnen wel degelijk een nuttig doel dienen: het creëren van liquiditeit, het compenseren van deelnemers voor beveiligingsrisico's, het aantrekken van kredietnemers of leveranciers, of het sturen van liquiditeit naar markten die het protocol wil ontwikkelen.
Het paraplusysteem van Aave illustreert dit onderscheid. Deelnemers kunnen hun normale Aave-aanbodrendement en extra veiligheidsincentives verdienen door risico's te nemen. Aave stelt dat de beloningsuitgifte kan worden aangepast aan de beoogde liquiditeitsniveaus, terwijl governance de parameters en beloningstokens beheert. Met andere woorden, een uitgekeerde beloning kan een compensatie zijn voor een daadwerkelijke dienst, zelfs als de betaling zelf afkomstig is van tokenincentives. Zie de documentatie over veiligheidsincentives van Aave .
Curve biedt een nog duidelijker voorbeeld van inflatoire prikkels. De DAO-documentatie beschrijft hoe CRV-inflatie aan gebruikers wordt uitgekeerd op basis van meetwaarden. Dat maakt het systeem niet zinloos; het betekent dat een deel van het rendement van de liquiditeitsverschaffer moet worden beoordeeld als tokenuitgifte in plaats van protocol-cashflow. Zie de technische DAO-documentatie van Curve . Actie: vraag jezelf af welk economisch gedrag de emissies opleveren, hoe lang het budget kan worden gehandhaafd en wat je rendement zou zijn als de prijs van het incentive-token sterk zou dalen.
De vier categorieën die verantwoordelijk zijn voor de meeste DeFi APY's
Opbrengstbron
Wie betaalt er uiteindelijk?
Typische duurzaamheidsvraag
Belang van de lener
Leners die gebruikmaken van kapitaal
Is de vraag naar leningen organisch van aard, en wat gebeurt er als het gebruik ervan afneemt?
Handels- of protocolkosten
Handelaren en andere protocolgebruikers
Zijn de kosten terugkerend en worden ze daadwerkelijk aan uw functie toegewezen?
Native staking rewards
Blockchain-uitgifte plus transactiegerelateerde beloningen
Wat is het netto rendement na aftrek van de kosten voor validator, slashing en protocol?
Token-incentives
Tokenvoorraad, reserve of nieuwe uitgifte
Hoe groot is het resterende stimuleringsbudget en de verwatering daarvan?
Een enkele farm kan meerdere buckets combineren. Een kredietpositie kan bijvoorbeeld rente opleveren voor de lener plus een governance-token als stimulans. Een liquiditeitspool kan swapkosten opleveren plus emissierechten. Actie: splits het weergegeven APY op in componenten in plaats van het gecombineerde getal te evalueren.
Dit is geen universele boekhoudformule; verschillende protocollen leveren verschillende gegevens en risico's op. Het punt is om niet langer één APY als één homogeen rendement te beschouwen.
Stel dat een beleggingspool een jaarlijks rendement van 18% (APY) behaalt. Als 5 procentpunten afkomstig zijn van transactiekosten en 13 procentpunten van een beloningstoken, is de vraag naar duurzaamheid heel anders dan wanneer de pool 18% rendement volledig haalt uit terugkerende leners of handelsvraag. Als het beloningstoken 70% van zijn waarde verliest, kan het gerealiseerde rendement aanzienlijk lager uitvallen dan de schatting op het dashboard. Actie: registreer het rendement in de activa die er echt toe doen, niet alleen in het aantal uitgedeelde beloningstokens.
Misvatting 3: “Protocolkosten zijn gelijk aan het rendement voor de aandeelhouder”
Niet per se. Een protocol kan kosten genereren zonder deze allemaal naar liquiditeitsverschaffers of tokenstakers te sturen. Kosten kunnen bijvoorbeeld worden betaald aan beheerders, oracle-aanbieders, ontwikkelaars, verzekeringsmechanismen, een DAO-schatkist, liquiditeitsverschaffers of token-terugkoop.
GMX illustreert waarom dit onderscheid belangrijk is. De huidige documentatie vermeldt dat het staken van GMX een deel van de protocolkosten oplevert en dat 27% van bepaalde kosten uit leverage trading, liquidaties, leningen en swaps worden gebruikt om GMX terug te kopen. In dezelfde documentatie staat momenteel vermeld dat de distributie van teruggekochte GMX is opgeschort en dat de beloningen zich in de schatkist ophopen totdat aan de genoemde distributievoorwaarde is voldaan. Zie de huidige documentatie over beloningen van GMX en de documentatie over het GMX-token .
Actie: volg de geldstroom van gebruikersbetalingen naar je wallet. Tel de bruto protocolopbrengsten niet mee als je rendement, tenzij het distributiemechanisme deze daadwerkelijk aan jouw positie toewijst.
Misvatting 4: "Een hogere APY betekent een betere kans"
APY is een rente, geen kwaliteitsindicator. Het zegt op zichzelf niets over het risico van smart contracts, de liquiditeitsdiepte, de verwatering van tokens, lockups, leverage, drawdowns of de waarschijnlijkheid dat de rente aanhoudt.
Bij kredietverlening kunnen hoge rentes simpelweg wijzen op schaarse liquiditeit of een ongewoon sterke vraag naar leningen. Aave koppelt de rentes van leveranciers expliciet aan de benutting. Bij staking kunnen de rendementen variëren afhankelijk van de netwerkomstandigheden. Lido merkt op dat de beloningen op de uitvoeringslaag prioriteitsvergoedingen en MEV omvatten, die beide kunnen variëren met de netwerkactiviteit. Actie: vergelijk het rendement samen met het mechanisme dat de rente doet stijgen. Een rentepiek kan duiden op een kans, stress of beide.
Een test met zes vragen over duurzaam DeFi-rendement
Waar komt elk procentpunt vandaan? Aparte rente, transactiekosten, stakingbeloningen, emissies en eenmalige bonussen.
Wie betaalt? Identificeer de lener, handelaar, netwerkbeheerder, schatkistbeheerder of koper van nieuwe tokens die de terugbetaling economisch financiert.
Zou het rendement bestaan zonder stimulansen? Bereken het basisrendement na aftrek van de uitgifte van beloningstokens.
Is de onderliggende activiteit herhaalbaar? Zoek naar aanhoudende vraag naar leningen, handel, staking of diensten in plaats van een kortstondige campagne.
Welke verliezen kunnen het rendement overschaduwen? Denk hierbij aan tijdelijk verlies, wanbetalingen, liquidatie, prijsverlagingen, het loskoppelen van stablecoins, waardevermindering van tokens en het falen van smart contracts.
Kun je uitstappen als de beleggingsthese verandert? Controleer de liquiditeit, de wachtrijen voor opnames, de afkoelperiodes, de blokkeringen, de afhankelijkheid van de overbruggingsfinanciering en de inwisselregels.
Als je de eerste drie vragen niet kunt beantwoorden aan de hand van officiële documentatie of on-chain data, is de APY nog niet begrijpelijk genoeg om als duurzaam te worden beschouwd. Actie: stel de kapitaalallocatie uit totdat de beloningsstroom in begrijpelijke taal kan worden uitgelegd.
Echte opbrengstvoorbeelden: wat is nu daadwerkelijk verifieerbaar?
Aave-lening
Geverifieerd: de rente van de leverancier wordt bepaald door de benutting van de kredietlimiet en de protocolparameters. Contextafhankelijk: een markt kan ook extra stimulansen bieden, die los moeten worden gezien van de basisrente. Niet bekend uit de APY alleen: of de toekomstige vraag naar leningen de rente op het huidige niveau zal houden. Actie: vergelijk de basisrente van de leverancier met eventuele extra beloningsrentes en monitor de benutting.
Lido staking
Geverifieerd: beloningen komen voort uit de activiteit van Ethereum-validators, inclusief consensusbeloningen en componenten op de uitvoeringslaag, zoals prioriteitsvergoedingen en MEV, met een protocolvergoeding. Lido documenteert momenteel een protocolvergoeding van 10% op stakingbeloningen, die kan worden gewijzigd door het DAO-bestuur. Contextafhankelijk: de gerealiseerde APR verandert met de validator- en netwerkomstandigheden. Actie: gebruik de huidige APR als een schatting, niet als een gegarandeerde toekomstige koers.
GMX-beloningen met vergoedingen
Geverifieerd: GMX documenteert de generatie van vergoedingen uit handelsgerelateerde activiteiten en een toewijzing voor de terugkoop van tokens. Contextafhankelijk: de inkomsten uit vergoedingen stijgen en dalen met de handelsactiviteit, en de huidige distributiemechanismen kunnen veranderen door governance. Actie: controleer de huidige status van de beloningsdistributie in plaats van aan te nemen dat de historische tokenomics nog steeds van toepassing zijn.
Stimuleringsmaatregelen voor bochtmeters
Geverifieerd: CRV-inflatie is historisch gezien via meetinstrumenten doorgegeven aan liquiditeitsverschaffers. Contextafhankelijk: Liquiditeitsverschaffers kunnen ook transactiekosten verdienen, waardoor het totale rendement zowel door kosten gedekte als door inflatie gedekte componenten kan bevatten. Actie: scheid het jaarlijkse percentage van de poolkosten van het jaarlijkse percentage van de CRV of andere incentives voordat u pools vergelijkt.
Signalen die erop kunnen wijzen dat een APY afhankelijk is van subsidies.
De documentatie benadrukt de beloningen, maar legt niet uit wie de onderliggende activiteit betaalt.
Het grootste deel van de weergegeven APY wordt uitbetaald in de eigen token van het protocol.
Het percentage daalt dramatisch wanneer de tokenprijs of de stimuleringsuitgifte afneemt.
De liquiditeit bestaat voornamelijk omdat gebruikers emissies produceren in plaats van het product te gebruiken.
De protocolkosten zijn laag in verhouding tot de uitgekeerde tokenbeloningen.
De beloningsschema's zijn afhankelijk van herhaalde stortingen in de kas of verlengingen van de governance-regeling.
Er is geen duidelijk onderscheid tussen bruto vergoedingen, protocolinkomsten en uitkeerbare inkomsten voor aandeelhouders.
Geen van deze punten leidt automatisch tot diskwalificatie. Het zijn aanwijzingen voor een diepere analyse. Actie: schat het jaarlijkse rendement zonder subsidie (APY) en bepaal of u de functie tegen dat tarief nog steeds zou aanhouden.
Wat niet af te leiden is uit een opbrengstdashboard
Een dashboard kan je niet vertellen of het toekomstige handelsvolume hoog zal blijven, of de regelgeving de kosten zal aanpassen, of een beloningstoken zijn waarde zal behouden, of een smart contract het slachtoffer zal worden van een exploit, of dat de liquiditeit diep zal blijven tijdens marktstress. Zelfs gecontroleerde contracten nemen die onzekerheden niet weg.
Actie: combineer de protocoldocumentatie met de huidige on-chain activiteit, tokenaanbodschema's, governancevoorstellen, contractrisico's en exitliquiditeit. Beschouw de toekomstige APY als onzeker, tenzij het protocol expliciet een tarief vastlegt en u begrijpt hoe die vaste belofte wordt gefinancierd.
Kortom: duurzame opbrengst begint met een traceerbare betaler.
De meest nuttige manier om reëel rendement en inflatiegerelateerd rendement te vergelijken, is niet door te vragen welk label beter klinkt. Vraag je af welke economische activiteit het rendement genereert en of die activiteit kan worden voortgezet zonder voortdurend meer stimulansen te geven.
Rente op leningen, transactiekosten en beloningen voor validators kunnen stabieler zijn omdat ze voortkomen uit gebruikers- of netwerkactiviteit, maar ze fluctueren nog steeds en brengen risico's met zich mee. Tokenuitgiften kunnen nuttig zijn wanneer ze worden gebruikt om liquiditeit, veiligheid of groei te financieren, maar ze moeten worden geanalyseerd als een subsidie met een budget en verwateringskosten. Veel DeFi-posities combineren beide.
De belangrijkste gewoonte is simpel: ontleed het jaarlijkse rendement (APY), identificeer de uitbetalende partij, verwijder tijdelijke bonussen, schat het resterende basisrendement en vergelijk dat rendement vervolgens met de risico's die nodig zijn om het te behalen. Duurzame DeFi-rendementen worden niet bepaald door het hoogste getal op het scherm; ze worden bepaald door de vraag of de onderliggende cashflow en de risicogecorrigeerde economie nog steeds zinvol zijn wanneer de promotionele beloningen zijn verdwenen.