Home
» Nieuws
»
Risico op insolventie van cryptobeurzen: een praktische gids voor het controleren van reserves.
Risico op insolventie van cryptobeurzen: een praktische gids voor het controleren van reserves.
Proof-of-Reserves (PoR) kan een belangrijke vraag beantwoorden: lijkt een cryptobewaarder voldoende specifieke activa te beheren om de tegoeden van specifieke klanten op een bepaald moment te dekken? Het kan op zichzelf echter niet de grotere vraag beantwoorden: is de beurs solvabel, liquide, wettelijk in staat om uw activa terug te betalen en vrij van onbekende verplichtingen?
Dat onderscheid vormt de basis van een nuttige PoR-audit. Het advies van de Public Company Accounting Oversight Board (PCAOB) aan beleggers waarschuwt dat PoR-rapporten geen controle van de jaarrekening zijn en mogelijk geen betrekking hebben op verplichtingen, wettelijke rechten van klanten, geleende activa of de toekomstige toereikendheid van reserves. Een grondige beoordeling beschouwt PoR daarom als één bewijslaag – niet als een certificaat van solvabiliteit.
Een conceptueel dashboard voor de verificatie van reserves. Een momentopname van de reserves kan nuttig bewijs leveren over de bewaring ervan, maar een insolventieanalyse vereist ook informatie over verplichtingen, juridische scheiding, liquiditeit en bredere financiële gegevens.
Wat moet een goed bewijs van reserves precies aantonen?
Een bruikbaar PoR-systeem moet je minimaal in staat stellen beide kanten van een eenvoudige relatie te evalueren:
Geverifieerde reserves binnen het toepassingsgebied ≥ geverifieerde klantverplichtingen binnen het toepassingsgebied.
"Binnen het toepassingsgebied" is belangrijk. Als een beurs BTC- en ETH-reserves kan aantonen, maar fiatgeld, derivaten, bepaalde tokens of specifieke dochterondernemingen uitsluit, beschrijft de resulterende ratio niet het gehele bedrijf. Evenzo zegt het tonen van een lijst met walletadressen weinig over wat het bedrijf aan klanten verschuldigd is, tenzij de verplichtingen met vergelijkbare nauwkeurigheid worden gemeten.
Een Merkle-boom wordt vaak gebruikt om klanttegoeden vast te leggen zonder de identiteit en het saldo van elke klant te publiceren. Elk account wordt een blad in een cryptografische boom; gebruikers kunnen verifiëren dat hun blad bijdraagt aan de gepubliceerde wortel. Sommige systemen voegen zero-knowledge proofs toe. Binance zegt bijvoorbeeld dat zijn huidige Proof of Reliance (PoR) Merkle-bomen en zk-SNARKs gebruikt om te bewijzen dat de saldo's van gebruikers bijdragen aan de totale netto accountsaldi. In de verificatiehandleiding van 5 augustus 2026 staat dat er op de eerste dag van elke maand momentopnamen worden gemaakt en dat de resultaten op de zevende dag worden gepubliceerd.
Kraken gebruikt een andere implementatie: op hun PoR-pagina wordt beschreven hoe een onafhankelijke accountant een geanonimiseerde momentopname van het saldo maakt, een Merkle-boom construeert, handtekeningen verifieert die de controle over on-chain adressen bewijzen en reserves vergelijkt met de saldi van klanten. De weergegeven momentopname van 30 juni 2026 laat reserveratio's van meer dan 100% zien voor de vermelde activa die onder de PoR vallen. Deze voorbeelden laten zien waarom het belangrijk is om de methodologie van elke beurs te lezen in plaats van aan te nemen dat "PoR" één gestandaardiseerde procedure betekent.
Snelcontroletabel: wat elke controle wel en niet kan aantonen.
Rekening
Nuttig bewijs
Wat het niet bewijst
Uw Merkle-bewijs
Uw saldo was opgenomen in de set van vastgelegde verplichtingen.
Alle overige aansprakelijkheden waren correct opgenomen.
Gepubliceerde portemonneesaldi
De activa bevinden zich op de vermelde adressen.
De beurs bezit ze vrij van pandrechten of leenverplichtingen.
Bewijs van eigendom van de portemonnee
Exchange beheert sleutels of kan namens adressen tekenen.
De activa zijn wettelijk gescheiden voor de klanten.
Reserveratio ≥100%
De activa die binnen het toepassingsgebied vallen, omvatten de saldi die binnen het toepassingsgebied vallen op het moment van de momentopname.
Solvabiliteit of toekomstige liquiditeit van het hele bedrijf
Rapport van een derde partij over betrouwbaarheid
Uitwendige procedures werden uitgevoerd.
Een volledige controle van de jaarrekening, tenzij uitdrukkelijk anders vermeld.
Gecontroleerde jaarrekeningen
Een breder scala aan activa, passiva, interne controles en openbaarmakingen
Geen operationeel, markt-, cyber- of bewaarrisico.
Stap 1: Begin op de officiële PoR-pagina van de beurs.
Begin nooit met een screenshot van sociale media, een spreadsheet van influencers of een gekopieerde walletlijst. Open de officiële website van de beurs en zoek de pagina met de reserve- of transparantiegegevens op. Noteer de datum van de screenshot, de publicatiedatum, de gedekte activa, de gedekte rechtspersoon of entiteiten, het verificatiemechanisme, de reserveadressen, de aansprakelijkheidsmethodologie en eventuele rapporten van derden.
Begin met het officiële transparantiemateriaal van de beurs en noteer de exacte momentopname, methodologie en reikwijdte. De interface-indelingen verschillen per beurs en kunnen in de loop der tijd veranderen.
Een concreet voorbeeld: de officiële PoR-pagina van Binance publiceert het mechanisme, informatie over Merkle root en de mogelijkheid om reserveadressen te downloaden. De officiële PoR-pagina van Kraken publiceert de snapshotratio's, de gedekte activa en het verificatieproces.
Waarschuwingssignaal: een pagina die adverteert met "100% reserves" zonder duidelijk te specificeren wat de teller, de noemer, het moment van de momentopname en de inbegrepen producten zijn.
Stap 2: Controleer of uw eigen saldo in de lijst met verplichtingen staat.
Dit is het onderdeel dat een individuele klant vaak het meest direct kan controleren. Verkrijg de door de beurs verstrekte Record ID, Merkle Leaf ID of een gelijkwaardig bewijs voor de gekozen snapshot. Controleer of het weergegeven saldo overeenkomt met het saldo op uw rekening op het moment van de snapshot. Gebruik vervolgens de officiële verificatietool of een gedocumenteerde open-source tool om het pad van uw leaf naar de gepubliceerde Merkle root te valideren.
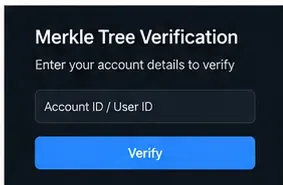
Een conceptuele controle op Merkle-inclusie. De daadwerkelijke verificatie moet gebruikmaken van de door de beurs gedocumenteerde tool of een onafhankelijk reproduceerbare methode, en het bewijs dat bij uw accountsnapshot hoort.
De bijgewerkte handleiding van Binance voor augustus 2026 vermeldt verifier-versie 1.2.1 voor de cyclus van 1 augustus 2026 en legt uit hoe gebruikers hun Merkle Leaf- en Record-ID kunnen ophalen. Kraken biedt klanten eveneens de mogelijkheid om een Merkle Leaf-ID en het pad naar de root te verifiëren voor ondersteunde reviews.
Als uw bewijsmateriaal klopt, heeft u bewijs dat uw saldo is meegenomen. U heeft echter niet zelfstandig aangetoond dat alle andere klanten zijn meegenomen, dat er geen verplichtingen aan derden bestaan, of dat de boekhoudregels voor verplichtingen economisch volledig zijn.
Stap 3: Controleer de reserveactiva op de blockchain.
Download of kopieer de officieel gepubliceerde reserveadressen. Controleer voor elke belangrijke blockchain het adres met behulp van een betrouwbare block explorer of, als u er zelf een beheert, uw eigen node. Vergelijk saldi rond het aangegeven snapshotblok of -tijdstip in plaats van blindelings het huidige saldo te vergelijken met een ouder rapport.
Stel vervolgens drie afzonderlijke vragen: Bestaat het activum? Toont de beurs controle aan? Is het beschikbaar om aan de vorderingen van klanten te voldoen? De eerste vraag kan vaak on-chain worden gecontroleerd. De tweede vraag kan worden aangetoond door middel van ondertekende berichten of andere eigendomsprocedures. De derde vraag is lastiger: een blockchain-saldo alleen kan doorgaans niet aantonen of het activum is verpand, geleend, onderworpen aan een pandrecht, verschuldigd aan een andere tegenpartij of wettelijk buiten de klantenpool valt.
De PCAOB waarschuwt specifiek dat een PoR-procedure mogelijk niet aan het licht brengt of activa tijdelijk zijn geleend om de reserves toereikend te laten lijken. Daarom verdient een onverklaarbare grote instroom kort voor een momentopname – en een terugboeking kort daarna – nader onderzoek, hoewel de beweging op zich geen bewijs is van wangedrag.
Stap 4: Herbereken de dekking per activum.
Vertrouw niet uitsluitend op een groen "volledig gedekt"-label. Als het rapport de totale reserves en klantensaldi weergeeft, voer dan een herberekening uit:
Een ratio van 101% zegt weinig als de gebruikte methodologie materiële verplichtingen uitsluit. Kijk ook naar de kwaliteit van de activa. Een reserve die bestaat uit dezelfde activa die aan klanten verschuldigd zijn, is gemakkelijker te interpreteren dan een reserve die sterk afhankelijk is van een door de beurs uitgegeven token, schaars verhandeld onderpand of activa die een agressieve afwaardering vereisen.
Controleer of klantleningen of marginleningen worden verrekend met saldi en hoe onderpand wordt gewaardeerd. Binance heeft in 2024 onderpandinformatie toegevoegd aan zijn Proof of Reserves (PoR)-systeem en zegt dat het kortingen toepast op onderpandactiva om de liquiditeit te weerspiegelen. In januari 2026 heeft het bedrijf ook de reikwijdte van de netto rekeningsaldi aangepast, nadat het had aangegeven dat de vorige presentatie platformactiva op een manier bevatte die de weergegeven reserveratio's te hoog deed lijken. Dergelijke methodologische wijzigingen zijn precies de reden waarom historische ratio's niet zomaar vergeleken moeten worden zonder de definities te lezen.
Stap 5: Controleer de methodologie voor het berekenen van de verplichtingen, niet alleen de Merkle-berekening.
Een cryptografisch geldige Merkle-boom kan zich betrouwbaar vastleggen op een onvolledige dataset. De cruciale vragen zijn boekhoudkundige vragen:
Welke klantaccounts, producten en dochterondernemingen zijn inbegrepen?
Worden spot-, margin-, futures-, earn/lening- en institutionele saldi op dezelfde manier behandeld?
Zijn negatieve saldi toegestaan en kunnen ze de totale schulden verlagen?
Hoe worden niet-gerealiseerde winsten en verliezen op derivaten verwerkt?
Zijn claims voor fiatgeld inbegrepen?
Vallen leningen, leveranciersverplichtingen, obligaties, belastingen, juridische vorderingen en verplichtingen jegens gelieerde ondernemingen buiten het PoR (Property of Reliability)?
Kan het management de populatie of procedures wijzigen zonder onafhankelijke tegenspraak?
Kraken beschrijft bijvoorbeeld expliciet hoe termijnsaldi worden behandeld en merkt op dat de beoordeling betrekking heeft op specifieke activa die binnen het toepassingsgebied vallen. Dat is nuttige informatie, omdat het een gebruiker in staat stelt de grenzen van het bewijs te bepalen. De juiste reactie op uitsluitingen is niet automatisch "onveilig"; het is om te voorkomen dat een beperkt bewijs wordt geëxtrapoleerd naar een conclusie over de solvabiliteit van het hele bedrijf.
Stap 6: Lees het rapport van de derde partij alsof u een accountant bent.
Kijk naar het type opdracht en de exacte bewoordingen van de conclusie van de accountant. "Overeengekomen procedures", "attestatie", "review" en "audit" zijn niet uitwisselbaar. Bij overeengekomen procedures kan het management de procedures specificeren en rapporteert de accountant de bevindingen; dat is fundamenteel anders dan een onafhankelijk accountantsverslag over de jaarrekening.
Het PCAOB-advies voor beleggers over PoR-rapporten benadrukt dat PoR-opdrachten geen audits zijn en waarschuwt ervoor om er niet te veel op te vertrouwen. Controleer de identiteit van de professional, diens beroepslicentie, onafhankelijkheid, rapportagestandaard, de periode waarop het rapport betrekking heeft, de geconstateerde afwijkingen en of het rapport gericht is aan het publiek of aan beperkte gebruikers.
Stap 7: Ga verder dan PoR en test het daadwerkelijke insolventierisico
Solvabiliteit betekent meer dan alleen voldoende cryptovaluta op een bepaald moment bezitten. Een beurs kan volledig gedekte klantwallets hebben en toch verliezen of liquiditeitsproblemen elders binnen de bedrijfsstructuur ondervinden. Onderzoek de gecontroleerde jaarrekeningen (indien beschikbaar), wettelijke documenten, schulden, transacties met verbonden partijen, eigenhandel, kredietverlening, zekerheidsstellingen, juridische voorwaarden en de scheiding van klantactiva.
Een nuttige maatstaf voor het verschil is een beursgenoteerd bedrijf met gecontroleerde rapportage. Coinbase's Form 10-K van 2025, ingediend op 12 februari 2026 , bevat een accountantsverklaring van een onafhankelijke registeraccountant en uitgebreide financiële overzichten en risicobeschrijvingen. In het rapport staat dat Coinbase de crypto-activa van het bedrijf en van klanten afzonderlijk registreert, worden de bewaarregelingen beschreven en wordt gesteld dat jaarlijkse audits en kwartaalbeoordelingen de interne controles en reconciliatieprocessen omvatten. Dit is veel breder bewijs dan een momentopname van de reserves, hoewel het nog steeds geen einde maakt aan bewaar-, cyber-, markt- of juridische risico's.
Juridische scheiding is belangrijk omdat de kernvraag bij insolventie niet alleen is "waar zijn de cryptomunten?", maar ook "van wie zijn ze in geval van faillissement?". Het wereldwijde kader van de Financial Stability Board benadrukt een effectieve scheiding van klantactiva van de eigen activa van een dienstverlener. De SEC-medewerkers merkten in 2026 ook op dat niet-effecten crypto-activa over het algemeen niet worden beschermd door SIPA en dat klanten in geval van insolventie verlies kunnen lijden, terwijl bepaalde regelingen op grond van artikel 8 kunnen helpen om klantactiva buiten de boedel van een broker-dealer te houden.
Stap 8: Zoek naar liquiditeits- en concentratieproblemen.
PoR vergelijkt doorgaans nominale activa met passiva. Een bankrun is echter een liquiditeitscrisis. Vraag jezelf af hoe snel de reserves aan opnames kunnen voldoen zonder ernstige prijsimpact of operationele knelpunten.
Geconcentreerde reserves verdienen een lagere score in uw eigen risicobeoordeling wanneer ze illiquide tokens, gelieerde activa of activa bevatten waarvan de marktwaarde kan instorten wanneer het vertrouwen in de beurs afneemt. Onderzoek ook of de beurs bewaarneming, kredietverlening, market making, tokenuitgifte en eigenhandel combineert. De analyse van de Financial Stability Board over multifunctionele crypto-intermediairs waarschuwt dat combinaties van deze functies de hefboomwerking, liquiditeitsmismatch, conflicten en onderling verbonden risico's kunnen versterken.
Een checklist voor een PoR-audit van 10 minuten
Vraag
Pass signaal
Waarschuwingssignaal
Is de momentopname recent?
Regelmatige, gedateerde rapporten
Oude of onregelmatige momentopnamen
Kunt u uw account verifiëren?
Reproduceerbaar Merkle/zk-bewijs
Geen bewijs van inclusie op gebruikersniveau
Zijn adressen openbaar?
Downloadbare adressen en eigendomsbewijzen
Alleen geaggregeerde claims
Zijn verplichtingen gedefinieerd?
Duidelijke product-/entiteitsomschrijving en methodologie
Activa weergegeven zonder vergelijkbare passiva.
Zijn de reserves van hoge kwaliteit?
Liquide middelen die overeenkomen met de vorderingen van klanten
Sterk gelieerde/illiquide onderpand
Is er sprake van externe controle?
Genoemde onafhankelijke behandelaar en duidelijk rapport
PoR werd gepresenteerd als het enige bewijs van solvabiliteit.
Wat zou u ertoe moeten bewegen uw blootstelling aan valutakoersen te verminderen?
Geen enkel signaal bewijst een dreigend faillissement, maar meerdere gebreken in de transparantie zouden uw risicoprofiel moeten beïnvloeden. Voorbeelden hiervan zijn onverklaarde opnamebeperkingen, herhaalde wijzigingen in de methodologie zonder afstemming, ontbrekende reserveadressen, het onvermogen om de opname van verplichtingen te verifiëren, een grote afhankelijkheid van een gelieerd token, onduidelijke activascheiding, ondoorzichtige leningen aan verbonden partijen of het management dat een beperkt Proof of Requirement (PoR) omschrijft als een volledige audit.
Risicomanagement vereist niet dat je een beursfaillissement voorspelt. Als je geen activa op een beurs nodig hebt voor actieve handel, overweeg dan of het tegenpartijrisico noodzakelijk is. Zelfbeheer van activa elimineert het risico van beursinsolventie, maar brengt eigen risico's met zich mee op het gebied van private sleutels, operationele zaken en opvolging. Het diversifiëren van custodians kan de concentratie bij één enkele tegenpartij verminderen, maar maakt van zwakke custodians geen veilige custodians.
Wat PoR je terecht kan vertellen
Een goed ontworpen Proof-of-Reserves-systeem is waardevol. Het kan het voor een bewaarder moeilijker maken om reserves te claimen die niet bestaan, klanten in staat stellen te controleren of hun saldo's zijn opgenomen en terugkerende openbare controlepunten creëren. Cryptografische verificatie is een aanzienlijke verbetering ten opzichte van een niet-onderbouwde belofte.
Maar de juiste conclusie na een succesvolle PoR-audit is bescheiden: het bewijsmateriaal ondersteunt de aangegeven reservedekking voor de gedefinieerde activa en passiva op het aangegeven moment. Het is niet "deze beurs kan niet failliet gaan". Een insolventieanalyse vereist de rest van de balans, wettelijke rechten op klantbezittingen, liquiditeit, hefboomwerking, gelieerde ondernemingen, operationele controles en de kwaliteit van de onafhankelijke assurance.
Informatie gecontroleerd op 15 september 2026. Deze gids is educatief van aard en biedt geen financieel of juridisch advies. Regels met betrekking tot bewaring en insolventie verschillen per rechtsgebied.