Home
» Nieuws
»
Strategieën voor opbrengstgerichte landbouw: maximaliseer de jaarlijkse opbrengst (APY) en beperk tijdelijke verliezen.
Strategieën voor opbrengstgerichte landbouw: maximaliseer de jaarlijkse opbrengst (APY) en beperk tijdelijke verliezen.
De belangrijkste regel bij yield farming is simpel: optimaliseer voor het netto rendement na aftrek van tijdelijk verlies, kosten, tokenprijsschommelingen en transactiekosten – niet voor het hoogst weergegeven jaarlijkse rendement (APY). Een geadverteerd jaarlijks rendement van 40% kan slechter uitpakken dan een kans van 8% als de eerste strategie je blootstelt aan een volatiel tokenpaar, dalende incentive-tokens, herhaalde herbalanceringskosten of een grote afwijking van het simpelweg aanhouden van de activa.
Daarom is voor veel voorzichtige boeren de beste startstrategie een portefeuille van sterk gecorreleerde activa, een brede liquiditeitsrange, of zelfs leningen in plaats van geautomatiseerde market maker-liquiditeit, wanneer het vermijden van tijdelijk verlies belangrijker is dan het maximaliseren van de commissie-inkomsten. Agressievere posities met geconcentreerde liquiditeit kunnen meer commissie per dollar opleveren zolang ze binnen de bandbreedte blijven, maar ze vereisen meer monitoring en kunnen de economische kosten van prijsdivergentie vergroten.
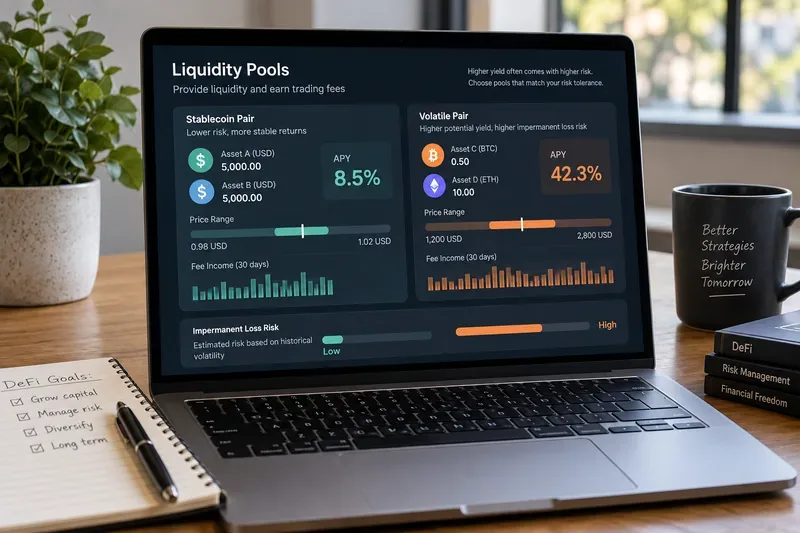
Een illustratieve vergelijking van liquiditeitspools laat de kern van de afweging zien: een hoger geadverteerd rendement kan gepaard gaan met een grotere prijsschommeling en een hoger risico op tijdelijke verliezen.
Begin met het nettorendement, niet met het nominale APY.
Yield farming houdt over het algemeen in dat cryptovaluta worden ingezet in gedecentraliseerde financiën (DeFi) om transactiekosten, leenrente, tokenbeloningen of een combinatie van deze beloningen te verdienen. APY, ofwel jaarlijks rendement, geeft een geannualiseerd rendement weer dat uitgaat van samengestelde rente. Het is alleen nuttig om kansen te vergelijken als je begrijpt wat het rendement genereert en hoe stabiel dat rendement naar verwachting zal zijn.
Bij een geautomatiseerde market maker (AMM) storten liquiditeitsverschaffers activa in een pool die handelaren gebruiken voor swaps. Op Uniswap bijvoorbeeld verdient actieve liquiditeit een evenredig deel van de swapkosten. Uniswap v3 en v4 gebruiken geconcentreerde liquiditeit, wat betekent dat een liquiditeitsverschaffer het prijsbereik kiest waarin kapitaal actief is. Wanneer de marktprijs dat bereik verlaat, stopt de positie met het genereren van kosten totdat de prijs terugkeert. De huidige ontwikkelaarsdocumentatie van het protocol legt dit gedrag uit in de handleiding voor geconcentreerde liquiditeit .
Een praktische schatting van het rendement ziet er daarom meer als volgt uit:
Beschouw dit niet als een voorspellingsformule. Toekomstig volume, volatiliteit, prijzen van incentive-tokens en gebruik zijn onbekend. Het is een checklist om te bepalen waar het weergegeven APY kan afwijken van het rendement dat u daadwerkelijk ontvangt.
Wat tijdelijk verlies nu eigenlijk betekent
Impermanent loss (IL) is de opportuniteitskost van het verschaffen van liquiditeit in vergelijking met het simpelweg aanhouden van de oorspronkelijke tokens wanneer hun relatieve prijzen veranderen. De huidige woordenlijst van Uniswap beschrijft IL in wezen in deze termen, en de uitleg over impermanent loss laat zien hoe AMM-herbalancering de mix van tokens in bezit van de LP verandert.
Voor een klassieke, volledig dekkende, 50/50 constante-productpool is een handige, vereenvoudigde formule:
IL = 2 × √r / (1 + r) − 1 , waarbij r de relatieve prijsverandering tussen de twee activa is.
Als de waarde van het ene token verdubbelt ten opzichte van het andere, is r = 2. De formule geeft ongeveer -5,72%. Met andere woorden, vóór het toevoegen van transactiekosten of bonussen is de LP-positie ongeveer 5,72% minder waard dan het aanhouden van de oorspronkelijke portefeuille met twee tokens. Als de relatieve prijs verdrievoudigt, is het tekort ongeveer 13,4%. Deze voorbeelden zijn van toepassing op het klassieke model met een constant product over het volledige bereik; posities met geconcentreerde liquiditeit hebben andere uitbetalingsvormen en kunnen een grotere divergentie vertonen over het actieve bereik.
Strategie 1: Geef de voorkeur aan gecorreleerde paren wanneer het beperken van IL de prioriteit heeft.
Als het behoud van kapitaal ten opzichte van een benchmark belangrijker is dan het nastreven van een maximaal rendement op beheerkosten, begin dan met activa waarvan verwacht wordt dat ze elkaar nauw volgen. Voorbeelden hiervan zijn twee betrouwbare, aan de dollar gekoppelde stablecoins of twee representaties van dezelfde onderliggende waarde. Kleinere relatieve prijsbewegingen betekenen over het algemeen minder herbalancering door de AMM ten opzichte van de oorspronkelijke portefeuille.
Het StableSwap-ontwerp van Curve is specifiek ontwikkeld voor activa waarvan verwacht wordt dat ze rond dezelfde waarde verhandeld worden. In het oorspronkelijke StableSwap-artikel wordt een invariant beschreven die is ontworpen om handel met lage slippage nabij evenwicht mogelijk te maken, terwijl het systeem zich anders gedraagt naarmate een pool verder van het evenwicht af beweegt.
Dit betekent niet dat gecorreleerde pools risicovrij zijn. Stablecoins kunnen hun koppeling verliezen, ingekapselde activa kunnen hun dekking kwijtraken, bruggen kunnen falen en smart contracts kunnen worden misbruikt. Correlatie verlaagt slechts één bron van IL (Income Loss) wanneer de economische relatie tussen de activa standhoudt.
Wanneer dit past
Je wilt een startpunt met lagere volatiliteit.
U zou beide activa zonder problemen afzonderlijk kunnen aanhouden.
U begrijpt de risico's met betrekking tot de uitgever, het onderpand, de inwisseling of de overbrugging van beide tokens.
De verwachte inkomsten uit vergoedingen en bonussen zijn significant na aftrek van netwerkkosten.
Strategie 2: Gebruik ruimere bereiken, tenzij u een reden hebt om actief te sturen.
Geconcentreerde liquiditeit kan kapitaal veel efficiënter maken, omdat je liquiditeit alleen inzet waar je verwacht dat er handel plaatsvindt. Dat kan de inkomsten uit transactiekosten per dollar aan actieve liquiditeit verhogen. Het nadeel is dat een smaller bereik vaker wordt overschreden door normale volatiliteit.
Volgens de documentatie van Uniswap wordt een v3- of v4-positie inactief wanneer de prijs buiten het bereik van de positie komt en er geen transactiekosten meer worden gegenereerd. Naarmate de prijs zich richting een grens beweegt, wordt de positie geleidelijk omgezet in één token. Daarom is "hoe smaller, hoe beter" geen algemene regel. Een krappe bandbreedte kan aantrekkelijk zijn voor een echt stabiel valutapaar, maar kan kwetsbaar zijn voor ETH ten opzichte van een dollar-stablecoin tijdens een volatiele week.
Een verstandige bandbreedte moet de verwachte volatiliteit en de frequentie waarmee u bereid bent te herbalanceren weerspiegelen. Als u de positie niet regelmatig kunt monitoren, offert u met een bredere bandbreedte een deel van de kostenconcentratie op in ruil voor meer tijd binnen de bandbreedte. Als u actief beheert, neem dan de netwerkkosten, swapkosten, belastingen (indien van toepassing) en de mogelijkheid van herbalancering tegen ongunstige prijzen mee in uw rendementsberekening.
Strategie 3: Vergelijk de opbrengst van de vergoeding met de IL die u betaald krijgt om te absorberen.
Het handelsvolume is belangrijk omdat swapkosten de belangrijkste economische compensatie vormen die liquiditeitsverschaffers (LP's) ontvangen voor het creëren van markten. Een pool met een hoge totale waarde (TVL) en weinig handelsactiviteit kan per dollar minder inkomsten uit transactiekosten genereren dan een kleinere pool met actieve handel. Omgekeerd kan een volatiel valutapaar met een hoog volume aanzienlijke kosten opleveren, terwijl het toch minder goed presteert dan een strategie waarbij de koersen worden aangehouden, als de koersverschillen groot zijn.
Voordat u instapt, formuleer een break-evenvraag: hoeveel commissie- en bonusinkomsten heb ik nodig om een plausibele hoeveelheid IL (Income Loss) gedurende mijn beoogde houdperiode te compenseren? Voor een volatiel 50/50-paar met een volledige prijsrange kunt u verschillende scenario's met relatieve prijzen berekenen met behulp van de bovenstaande formule. Voor geconcentreerde liquiditeit kunt u een positiespecifieke simulator gebruiken of de winst berekenen op basis van de werkelijke prijsrange in plaats van de formule voor de volledige prijsrange toe te passen.
Strategie 4: Overweeg uitlenen wanneer u rendement wilt behalen zonder het tijdelijke verlies van AMM.
Je hoeft geen tweezijdige AMM-liquiditeit te verstrekken om on-chain rendement te verdienen. Leenprotocollen betalen leveranciers rente die door leners wordt gegenereerd. Aave legt uit dat de aanbodtarieven variëren met het gebruik: naarmate het percentage van de aangeboden liquiditeit dat wordt geleend verandert, verandert ook het aanbodtarief. In hun aanboddocumentatie wordt ook duidelijk gemaakt dat de tarieven variabel zijn en niet vast.
Lenen elimineert het specifieke mechanisme voor het herbalanceren van twee activa dat leidt tot tijdelijk verlies bij AMM's, maar introduceert andere risico's: falen van smart contracts, tekorten bij de liquidatie van onderpand, risico's met betrekking tot stablecoins of activaprijzen, en tijdelijke beperkingen op opnames wanneer de beschikbare liquiditeit laag is. De risicoverklaringen van Aave vermelden deze mogelijkheden expliciet.
Wanneer lenen wellicht beter past
Als uw belangrijkste doel is om blootstelling aan één specifiek actief te behouden, is een leenpositie wellicht gemakkelijker te beoordelen dan het combineren van dat actief met een ander token in een AMM. Vergelijk het aanbod van leningen met een conservatieve schatting van de inkomsten uit vergoedingen voor de LP na IL, in plaats van de leenrente te vergelijken met de nominale bonus-APY van een LP.
Strategie 5: Beschouw token-incentives als een bonus, niet als gegarandeerd inkomen.
Veel beleggingsfondsen adverteren met een rendement dat de uitgifte van een governance- of beloningstoken omvat. Dit creëert een tweede risico: het rendement van de strategie hangt niet alleen af van de onderliggende activa en de gegenereerde transactiekosten, maar ook van de prijs van het beloningstoken. Als de uitgifte van activa sneller kapitaal aantrekt dan de handelsactiviteit groeit, kan het rendement dalen. Als de waarde van het beloningstoken sterk daalt, kan het gerealiseerde jaarlijkse rendement (APY) veel lager uitvallen dan het rendement dat bij aanvang werd getoond.
Een nuttige methode is om twee getallen te berekenen: het rendement uit organische bronnen zoals vergoedingen of rente van leners, en het rendement uit token-incentives. Als de strategie alleen aantrekkelijk lijkt bij agressieve incentive-aannames, moet deze als een hoger risico worden beschouwd.
Hoe kies je uit de meest gangbare methoden voor opbrengstlandbouw?
Benadering
Hoofd retourbron
IL-blootstelling
Managementlast
Beste pasvorm
Lenen met één enkel onderpand
Belang van de lener
Geen problemen met de herbalancering van AMM.
Laag tot matig
Beleggers die hun blootstelling aan één enkel actief willen behouden.
AMM-pool met gecorreleerde activa
Wisselkosten + mogelijke bonussen
Meestal lager zolang de correlatie aanhoudt.
Gematigd
Voorzichtige LP's die het risico van loskoppeling en contracten begrijpen
Breedband volatiel paar
Wisselkosten + mogelijke bonussen
Betekenisvol
Gematigd
LP's die bereid zijn beide activa te bezitten via grote transacties
Smal geconcentreerd bereik
Hogere transactiekosten binnen bereik
Mogelijk hoog
Hoog
Actieve LPs met een duidelijke volatiliteits-/range-thesis.
Boerderij met hoge uitstoot
Beloningstoken-emissies
Afhankelijk van de onderliggende positie
Hoog
Gebruikers die risico's durven te nemen en beloningen kunnen waarderen en monitoren.
Een checklist vóór de storting om het risicogecorrigeerde jaarlijkse rendement (APY) te maximaliseren.
Begrijp beide activa. Investeer niet in een token dat je na een grote prijsbeweging niet meer wilt aanhouden.
Scheid de organische opbrengst van de stimuleringsmaatregelen. Vraag je af wat er overblijft als de uitgifte van beloningstokens aanzienlijk daalt.
Controleer de logica achter het bereik. Schat bij geconcentreerde liquiditeit in hoe vaak normale volatiliteit de positie buiten het bereik zou kunnen duwen.
Test de relatieve prijzen onder stressomstandigheden. Modelleer ten minste een scenario met milde, matige en ernstige divergentie.
Houd rekening met alle kosten. Inclusief stortingen, opnames, swaps, herbalancering, overbrugging en harvesting.
Controleer de diepte en het volume van de pool. De TVL (Total Value Locked) alleen geeft geen indicatie van hoeveel commissie-inkomsten uw kapitaal zal genereren.
Beoordeel de risico's van protocollen en assets. Audits verminderen de onzekerheid, maar elimineren niet alle risico's met betrekking tot smart contracts, oracles, governance, bridges of de-pegs.
Gebruik de omvang van je posities als risicobeheersing. Een strategie kan technisch gezien deugdelijk zijn, maar toch ongeschikt als één enkele mislukking je portefeuille aanzienlijk zou schaden.
Hoe een goede beslissing over opbrengstlandbouw eruitziet.
Het doel is niet om tijdelijk verlies volledig uit te sluiten. Het doel is om gecompenseerd te worden voor de risico's die u bewust neemt. Een sterke strategie begint met activa die u bereid bent te bezitten, kiest een poolontwerp dat aansluit bij de verwachte relatie tussen deze activa, stelt een bandbreedte vast die geschikt is voor volatiliteit en monitoringfrequentie, en beschouwt kosten en bonussen als onzeker in plaats van gegarandeerd.
Voor een beginner die prioriteit geeft aan het beperken van neerwaartse risico's, is een verstandige aanpak doorgaans: eerst inzicht krijgen in leningen met één enkel actief, vervolgens pools met gecorreleerde activa bestuderen en daarna experimenteren met kleine, breedbandige liquiditeitsposities voordat men zich waagt aan strakke, geconcentreerde liquiditeitsstrategieën. Voor een ervaren, actieve liquiditeitsbelegger kunnen smallere bandbreedtes de kapitaalefficiëntie verbeteren, maar alleen als de extra inkomsten uit vergoedingen consequent hoger zijn dan de kosten van divergentie, stilstand buiten de bandbreedte en actief beheer.
Kortom: de beste yield farm is niet degene met de hoogste APY. Het is degene waarvan het verwachte netto rendement aantrekkelijk blijft na realistische aannames over tijdelijk verlies, veranderende rentes, tokenincentives en operationele kosten.