Home
» Nieuws
»
Vergelijking van gedecentraliseerde stablecoins: beveiligingsmodellen van USDe, FRAX en DAI
Vergelijking van gedecentraliseerde stablecoins: beveiligingsmodellen van USDe, FRAX en DAI
"Gedecentraliseerde stablecoin" is een nuttige categorie, maar kan radicaal verschillende veiligheidsveronderstellingen verbergen. USDe, FRAX en DAI beschermen een dollarachtige waarde niet op dezelfde manier. Een praktische risicobeoordeling begint daarom met een meer specifieke vraag: wat moet er voor elk token blijven werken om solvabel te blijven en de waarde rond de $1 te houden?
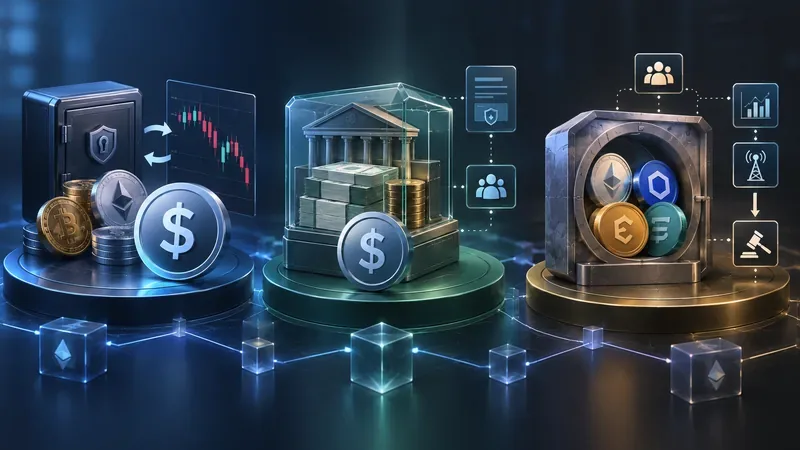
Drie algemene beveiligingspatronen voor stablecoins: marktneutrale hedging, uitgifte met reservedekking en gedekte schuld met liquidatie.
Deze vergelijking is gebaseerd op officiële documentatie die is gecontroleerd op 15 september 2026. Eén naamgevingskwestie is direct van belang: Frax' huidige dollar-stablecoin heet frxUSD . De oude FRAX-documentatie beschrijft het eerdere FRAX V3-model, terwijl de huidige Frax-documentatie frxUSD beschrijft als volledig gedekt door toegestane liquide reserves, zoals getokeniseerde Amerikaanse schatkistfondsen. Het behandelen van "FRAX" alsof het oude ontwerp ongewijzigd is gebleven, zou daarom een verouderd risicobeeld opleveren.
Even snel vergelijken: wat zorgt er nu eigenlijk voor dat de dollar veilig is?
Systeem
Primair beveiligingsmodel
PEG/solvabiliteitsmachinerie
Belangrijke vertrouwensafhankelijkheden
USDe (Ethena)
Cryptovaluta als onderpand plus compenserende derivaten; liquide, stabiele activa kunnen ook worden aangehouden.
Delta-hedging, munt-/inwisselingsarbitrage, afwikkeling buiten de beurs, reservefonds
Bewaarders/OES-aanbieders, derivatenplatformen, hedginguitvoering, onderpand van activa, slimme contracten
FRAX / huidige frxUSD
Huidige frxUSD: 1:1 toegestane liquide reserves, inclusief getokeniseerde schatkistfondsen. De oude FRAX V3 streefde naar minimaal 100% onderpand en maakte gebruik van AMO's.
Custodian mint/burn-routes en reserve-inwisseling; Frax-ecosysteemcontracten en -governance.
Reserveactiva, bewaarders, door Frax Inc. uitbesteed beheer, governance, slimme contracten
DAI (Sky Protocol, voorheen MakerDAO)
Multi-collaterale schuldensysteem
Overgedekte kluizen, risicoparameters, prijsorakels, geautomatiseerde liquidaties, governance en noodmechanismen.
Kwaliteit van het onderpand, werking van het orakel, liquidatiemarkten, governance, slimme contracten en reële/bewaarrisico's in de onderpandportefeuille.
USDe: zekerheid door middel van een afgedekte balans
Ethena omschrijft USDe als een synthetische dollar , geen conventionele stablecoin. Het kernidee is om onderliggende activa aan te houden en tegelijkertijd compenserende shortposities in derivaten in te nemen. Als het protocol een actief aanhoudt met een positieve prijsblootstelling en een gelijkwaardig bedrag van die blootstelling short verkoopt, zouden winsten aan de ene kant verliezen aan de andere kant moeten compenseren, wat resulteert in een nagenoeg delta-neutrale portefeuille. Ethena stelt dat het gebruikmaakt van BTC, ETH en andere door het governancekader goedgekeurde activa, evenals liquide stablecoins, terwijl derivaten onder andere perpetual futures en leverbare futures omvatten.
Dat verandert het dreigingsmodel. USDe is niet primair afhankelijk van leners die overtollig onderpand aanhouden in individuele on-chain vaults. Het is afhankelijk van het feit dat de gecombineerde spot- en derivatenportefeuille correct afgedekt, toegankelijk en solvabel blijft. De documentatie van Ethena zelf vermeldt expliciet dat het ontwerp zowel on-chain als off-chain componenten bevat. Het protocol maakt gebruik van externe settlement providers voor de bewaring van activa, terwijl activa worden gedelegeerd naar gecentraliseerde beurzen voor margin, zonder de bewaring aan die beurzen over te dragen. Lees het USDe-overzicht van Ethena , de uitleg over delta-neutrale stabiliteit en het bewaringsmodel .
Wat kan er misgaan?
De voor de hand liggende risico's gaan verder dan "dalende cryptoprijzen". Een correct afgestemde hedge is bedoeld om een groot deel van die directionele blootstelling te neutraliseren. Relevantere faalscenario's zijn onder andere onvolmaakte hedges, basisdislocaties, divergentie tussen de onderliggende activa, problemen met derivatenbeurzen, problemen met bewaring of afwikkeling, misbruik van smart contracts en aanhoudend ongunstige financieringseconomie. Ethena houdt een reservefonds aan als extra veiligheidsmarge voor perioden met negatieve financiering en als potentiële bieder voor USDe in stressvolle markten. Dit is een buffer, geen garantie tegen elk verliesscenario. Zie de officiële documentatie van het reservefonds .
Voor een houder is een ander praktisch verschil de toegang tot inwisseling. De documentatie van Ethena stelt dat het verkrijgen van USDe via externe AMM's zonder toestemming mogelijk is, terwijl directe protocolmining en inwisseling beperkt zijn tot goedgekeurde tegenpartijen die voldoen aan de toepasselijke onboardingvereisten. Gebruikers op de secundaire markt zijn daarom deels afhankelijk van arbitrageurs en marktliquiditeit om de onderliggende waarde van het protocol in de handelsprijs te vertalen.
FRAX in 2026: scheid het oude model van frxUSD.
Historisch FRAX staat bekend om zijn evoluerende algoritmische/onderpandmodel, en de FRAX V3-documentatie vermeldt dat het protocol streefde naar een minimale onderpandratio van 100% bij gebruik van Algorithmic Market Operations (AMO's) . AMO's zijn contracten of gecontroleerde mechanismen die liquiditeit kunnen inzetten, FRAX kunnen uitlenen, posities kunnen herbalanceren en andere monetaire operaties kunnen uitvoeren onder geprogrammeerde voorwaarden en governance. De legacy-architectuur is gedocumenteerd in het FRAX V3-overzicht en de AMO-documentatie van Frax .
Voor een actuele veiligheidsbeoordeling is het relevante dollarproduct echter Frax USD (frxUSD) . De huidige Frax-documentatie beschrijft frxUSD als inwisselbaar voor fiatgeld en volledig gedekt door onderpand, met toegestane reserves in contanten, zoals getokeniseerde Amerikaanse schatkistfondsen die worden aangehouden bij gereguleerde bewaarders. Er staat ook vermeld dat Frax DAO de uiteindelijke controle over het protocol behoudt, terwijl Frax Inc. gedelegeerde verantwoordelijkheden heeft, waaronder beheer van bewaarders en reserves, naleving van regelgeving, attestaties en de afhandeling van inwisselingen van fiatgeld. De officiële frxUSD-documentatie is het beste uitgangspunt voor een due diligence-onderzoek in de huidige tijd.
Wat verandert dit aan het risico van decentralisatie?
frxUSD vermindert de afhankelijkheid van volatiele cryptovaluta als onderpand en hedging met eeuwigdurende futures, maar introduceert een meer institutionele reserveketen. Een beoordelaar dient de juridische en operationele structuur van reserveactiva, de concentratie van bewaarders, de mintlimieten, de inwisselmogelijkheden, de nalevingsafhankelijkheden, slimme contracten en de delegatie van governance te onderzoeken. "Volledig gedekt" beantwoordt de vraag naar de hoeveelheid activa alleen als de reserves bestaan en realiseerbaar blijven; het elimineert geen risico's met betrekking tot bewaring, juridische zaken, liquiditeit, tokenisatie of operationele aspecten.
De documentatie van Frax vermeldt ook een belangrijke nuance met betrekking tot inwisseling: frxUSD kan worden ingewisseld voor activa die beschikbaar zijn in de door Frax gegarandeerde bewaarcontracten, maar de beschikbaarheid van een specifiek reserveactiva is niet te allen tijde gegarandeerd. Dat is precies het soort implementatiedetail dat een effectenbeoordeling zou moeten omvatten, in plaats van zich te beperken tot een algemene onderpandratio.
DAI: beveiliging door middel van onderpand, risicoparameters en liquidatie
DAI is afkomstig van het systeem dat nu bekend staat als het Sky Protocol, voorheen MakerDAO. Het klassieke beveiligingsmodel is een schuldensysteem met meerdere onderpanden: goedgekeurde activa worden vastgezet in Vaults, DAI wordt gegenereerd als schuld en de governance stelt risicoparameters vast voor elk type onderpand. Als een Vault onvoldoende gedekt is ten opzichte van de liquidatiedrempel, kan het protocol deze liquideren en het onderpand verkopen om de verplichting te dekken.
Deze architectuur stelt de kwaliteit van het onderpand en de liquidatieprestaties centraal. Schuldenplafonds beperken de hoeveelheid DAI die kan worden gegenereerd tegen een bepaald type onderpand; liquidatieratio's bepalen wanneer posities kwetsbaar worden voor liquidatie; stabiliteitskosten beïnvloeden de leeneconomie; en prijsfeeds zijn nodig om het onderpand te waarderen. De officiële documentatie van Sky's Multi-Collateral DAI-systeem legt deze mechanismen en het ontwerp van de noodstop uit.
Het model van DAI mag niet worden vereenvoudigd tot "ETH-gedekt". Het protocol ondersteunt al lange tijd meerdere door de governance goedgekeurde soorten onderpand, waardoor het risicoprofiel afhangt van de feitelijke mix van onderpand en de bijbehorende structuren op het moment van beoordeling. Dit kan blootstellingen omvatten waarvan de risico's verder reiken dan die van permissionless crypto. Een grondige audit beoordeelt daarom de portefeuille in plaats van te vertrouwen op het ontstaansverhaal van DAI.
DAI en USDS zijn verwante, maar niet identieke tokens.
Sky lanceerde USDS in 2024, samen met een converter tussen DAI en USDS. De officiële documentatie beschrijft USDS als een gedekt saldo in hetzelfde onderliggende multi-collaterale systeem, waarbij echter wel verschillen op tokenniveau worden vermeld. Voor iemand die DAI in 2026 beoordeelt, zijn de migratie- en governancewijzigingen van Sky relevant, omdat de evolutie van het protocol de operationele en governance-aannames kan veranderen, zelfs als DAI in omloop blijft.
Welk model is het meest gedecentraliseerd?
Er is geen bruikbaar, eendimensionaal antwoord. Decentralisatie kent meerdere lagen: onderpand, prijsvorming, bewaring, uitgifte, governance, liquidatie, inwisseling en operationele controle. USDe kan gebruikmaken van crypto-native dekking, maar is afhankelijk van off-chain hedging-infrastructuur en gecentraliseerde derivatenliquiditeit. De huidige frxUSD maakt gebruik van institutionele reserveactiva en custodians, terwijl de token- en governancecomponenten on-chain blijven. De kern van DAI's Vault en liquidatiemechanisme bevinden zich on-chain, maar de veiligheid van het hele systeem hangt nog steeds af van de goedgekeurde onderpandportefeuille, governance, oracles en alle structuren uit de echte wereld die in die portefeuille zijn ingebed.
Een betere vraag is: welke faalmodi bent u bereid en in staat te monitoren? Een transparant mechanisme is niet automatisch een mechanisme met een laag risico, en decentralisatie op één niveau kan samengaan met geconcentreerd vertrouwen op een ander niveau.
Praktische checklist voor de beveiliging van stablecoins
Identificeer het exacte token en de versie. Beschouw de oude FRAX en de huidige frxUSD niet als hetzelfde ontwerp, en DAI en USDS niet als uitwisselbaar op tokenniveau.
Breng activa en passiva in kaart. Vraag jezelf af wat economisch gezien de waarde van één dollar aan aanbod dekt en of die dekking overgecollateraliseerd, afgedekt of 1:1 is.
Zoek de onderliggende structuur. Scheid on-chain contracten van custodians, getokeniseerde fondsen, beurzen en afwikkelingsproviders.
Test het inwisselproces. Bepaal wie direct kan inwisselen, wat ze ontvangen, of KYC van toepassing is en waar secundaire houders van afhankelijk zijn tijdens een stresstest.
Onderzoek de liquiditeits- en liquidatieveronderstellingen. Focus voor DAI op de prestaties van het orakel en de liquidatie. Focus voor USDe op de hedgingliquiditeit, marge en afwikkeling. Focus voor frxUSD op de reserveliquiditeit en de inlossing door de custodian.
Controleer de concentratie. Een systeem kan volledig gedekt zijn, maar toch kwetsbaar als de dekking, bewaring, hedging of governance geconcentreerd is.
Scheid het rendement van de hoofdsom. Gestake of spaarvarianten zoals sUSDe, sfrxUSD of spaarproducten introduceren extra mechanismen; ga er niet van uit dat het risicoprofiel van de basisstablecoin identiek is.
Controleer de bevoegdheden van het bestuur. Documenteer wie onderpand, risicolimieten, beheerders, contracten of noodinstellingen mag wijzigen, en welke vertragingen of controles deze wijzigingen beperken.
Gebruik actuele primaire bronnen. De architectuur van stablecoins evolueert snel; controleer actuele documentatie, informatie over reserves, governance-maatregelen en contractadressen voordat u kapitaal investeert.
Kortom
USDe, frxUSD/FRAX en DAI illustreren drie zeer verschillende manieren om dollarstabiliteit te creëren. USDe transformeert voornamelijk volatiele cryptovaluta in een synthetische dollar door middel van compenserende derivaten en operationele bewaarsystemen. De huidige frxUSD legt de nadruk op een 1:1 dekking door contant geld en institutionele aflossingssystemen, terwijl de voorganger FRAX een meer op AMO (Alternative Market Optimization) gerichte architectuur gebruikte. DAI vertrouwt op een gereguleerde portefeuille van gedekte schuldposities, risicoparameters en liquidaties.
Geen van deze mechanismen maakt een stablecoin risicovrij. De nuttige veiligheidsvergelijking is niet of een project zichzelf gedecentraliseerd noemt, maar of de activa, hedginginstrumenten, custodians, liquidaties, governance en inwisselkanalen dezelfde stress op hetzelfde moment kunnen doorstaan. Herhaal deze beoordeling periodiek voor treasury management of langetermijnbeleggingen: het systeem dat u zes maanden geleden evalueerde, heeft mogelijk niet dezelfde onderpandstructuur, governancebevoegdheden, tegenpartijen of productarchitectuur als nu.