Strona główna
» Aktualności
»
Ryzyko niewypłacalności giełdy kryptowalut: praktyczny przewodnik po audycie dowodów rezerw
Ryzyko niewypłacalności giełdy kryptowalut: praktyczny przewodnik po audycie dowodów rezerw
Proof-of-Reserves (PoR) może odpowiedzieć na ważne pytanie: czy depozytariusz kryptowalut wydaje się kontrolować wystarczającą liczbę określonych aktywów, aby pokryć określone salda klientów w danym momencie? Samo w sobie nie może odpowiedzieć na ważniejsze pytanie: czy giełda jest wypłacalna, płynna, zdolna prawnie do zwrotu aktywów i bezpieczna przed nieujawnionymi zobowiązaniami?
To rozróżnienie stanowi podstawę skutecznego audytu PoR. W ostrzeżeniu dla inwestorów Public Company Accounting Oversight Board (Rada Nadzoru Rachunkowości Spółek Publicznych) ostrzega się, że raporty PoR nie są audytami sprawozdań finansowych i mogą nie dotyczyć zobowiązań, praw klientów, pożyczonych aktywów ani przyszłej adekwatności rezerw. Dlatego też, w ramach rzetelnej analizy, PoR jest traktowany jako jeden z dowodów, a nie jako certyfikat wypłacalności.
Koncepcyjny panel weryfikacji rezerw. Migawka rezerw może dostarczyć użytecznych dowodów dotyczących depozytu, ale analiza niewypłacalności wymaga również zobowiązań, prawnego podziału, płynności i szerszych informacji finansowych.
Co dokładnie powinien udowadniać dobry dowód rezerw?
Przydatny system PoR powinien umożliwiać co najmniej ocenę obu stron prostej relacji:
Zweryfikowane rezerwy w zakresie ≥ zweryfikowane zobowiązania klienta w zakresie.
„Zakres” ma znaczenie. Jeśli giełda udowadnia rezerwy BTC i ETH, ale wyklucza waluty fiducjarne, zabezpieczenia instrumentów pochodnych, niektóre tokeny lub konkretne spółki zależne, uzyskany wskaźnik nie odzwierciedla całej działalności. Podobnie, przedstawienie listy adresów portfeli niewiele mówi o tym, ile firma jest winna klientom, chyba że zobowiązania zostaną zmierzone z porównywalną dokładnością.
Drzewo Merkle'a jest powszechnie używane do zatwierdzania sald klientów bez publikowania tożsamości i salda każdego klienta. Każde konto staje się liściem w drzewie kryptograficznym; użytkownicy mogą zweryfikować, czy ich liść przyczynia się do opublikowanego drzewa głównego. Niektóre systemy dodają dowody z wiedzą zerową. Na przykład Binance twierdzi, że jego obecny PoR wykorzystuje drzewa Merkle'a i algorytmy zk-SNARK, aby udowodnić, że zbiory sald użytkowników przyczyniają się do łącznych sald kont netto. W przewodniku weryfikacji z 5 sierpnia 2026 roku napisano, że migawki są wykonywane pierwszego dnia każdego miesiąca, a wyniki są publikowane siódmego.
Kraken stosuje inną implementację: strona PoR opisuje niezależnego, zewnętrznego księgowego, który sporządza zanonimizowany obraz salda, konstruuje drzewo Merkle'a, weryfikuje podpisy potwierdzające kontrolę nad adresami w łańcuchu i porównuje rezerwy z saldami klientów. Wyświetlany obraz z 30 czerwca 2026 r. wskazuje, że wskaźniki rezerw dla wymienionych aktywów w zakresie przekraczają 100%. Te przykłady pokazują, dlaczego należy zapoznać się z metodologią każdej giełdy, zamiast zakładać, że „PoR” oznacza jedną, standardową procedurę.
Szybka tabela audytu: co każda kontrola może, a czego nie może powiedzieć
Sprawdzać
Przydatne dowody
Czego to nie dowodzi
Twój dowód Merkle'a
Twoje saldo zostało uwzględnione w zestawie zobowiązań
Każda inna odpowiedzialność została uwzględniona prawidłowo
Opublikowane salda portfela
Aktywa znajdują się pod wymienionymi adresami
Giełda jest ich właścicielem wolnym od obciążeń hipotecznych i zobowiązań pożyczkowych
Dowód własności portfela
Wymiana kluczy sterujących lub możliwość podpisania adresu
Aktywa są prawnie oddzielone dla klientów
Stopa rezerwy obowiązkowej ≥100%
Aktywa w zakresie obejmują salda w zakresie w migawce
Wypłacalność całej firmy lub przyszła płynność finansowa
Raport PoR innej firmy
Wykonano zabiegi zewnętrzne
Pełne badanie sprawozdania finansowego, chyba że wyraźnie wskazano inaczej
Zbadane sprawozdania finansowe
Szersze aktywa, zobowiązania, kontrole i ujawnienia
Zerowe ryzyko operacyjne, rynkowe, cybernetyczne lub depozytowe
Krok 1: Rozpocznij na oficjalnej stronie PoR giełdy
Nigdy nie zaczynaj od zrzutu ekranu z mediów społecznościowych, arkusza kalkulacyjnego influencera ani skopiowanej listy portfeli. Otwórz oficjalną domenę giełdy i znajdź jej stronę rezerwową lub transparentności. Zapisz datę migawki, datę publikacji, objęte aktywa, podmiot lub podmioty prawne, mechanizm weryfikacji, adresy rezerwowe, metodologię odpowiedzialności oraz wszelkie raporty stron trzecich.
Zacznij od oficjalnych materiałów dotyczących przejrzystości giełdy i zapisz dokładny obraz, metodologię i zakres. Układy interfejsów różnią się w zależności od giełdy i mogą się zmieniać z czasem.
Dla przykładu, oficjalna strona PoR Binance publikuje swój mechanizm, informacje o rdzeniu Merkle'a i pobieranie adresów rezerwowych. Oficjalna strona PoR Krakena publikuje wskaźniki snapshotów, objęte aktywa i proces weryfikacji.
Czerwona flaga: strona reklamująca „100% rezerw” bez jasnego zdefiniowania licznika, mianownika, czasu migawki i uwzględnionych produktów.
Krok 2: Sprawdź, czy Twoje saldo znajduje się w zestawie zobowiązań
To jest część, którą indywidualny klient często może zweryfikować najdokładniej. Uzyskaj identyfikator rekordu dostarczony przez giełdę, identyfikator Merkle Leaf ID lub równoważny dowód dla wybranej migawki. Sprawdź, czy wyświetlane saldo odpowiada saldu na Twoim koncie w momencie migawki, a następnie użyj oficjalnego weryfikatora lub udokumentowanego narzędzia open source, aby zweryfikować ścieżkę od liścia do opublikowanego katalogu głównego Merkle.
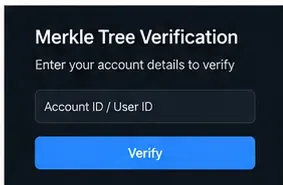
Konceptualna kontrola inkluzji Merkle'a. Rzeczywista weryfikacja powinna wykorzystywać udokumentowane narzędzie giełdy lub niezależnie powtarzalną metodę oraz dowód powiązany z migawką konta.
Zaktualizowany przewodnik Binance z sierpnia 2026 roku identyfikuje wersję weryfikatora 1.2.1 dla cyklu od 1 sierpnia 2026 roku i wyjaśnia, jak użytkownicy mogą pobrać swój identyfikator Merkle Leaf i identyfikator rekordu. Kraken pozwala również klientom zweryfikować identyfikator Merkle Leaf i jego ścieżkę do katalogu głównego w przypadku obsługiwanych recenzji.
Jeśli Twoje dowody się potwierdzą, posiadasz dowód na to, że Twoje saldo zostało uwzględnione. Nie wykazałeś jednak niezależnie, że wszyscy pozostali klienci zostali uwzględnieni, że nie istnieją żadne zobowiązania niezwiązane z klientami ani że zasady rachunkowości zobowiązań są ekonomicznie kompletne.
Krok 3: Sprawdź aktywa rezerwowe w łańcuchu
Pobierz lub skopiuj oficjalnie opublikowane adresy rezerwowe. Dla każdego głównego blockchaina sprawdź adres za pomocą renomowanego eksploratora bloków lub, jeśli go używasz, własnego węzła. Dopasuj salda do podanego bloku migawki lub czasu, zamiast ślepo porównywać dzisiejsze saldo ze starszym raportem.
Następnie zadaj sobie trzy oddzielne pytania: Czy dany składnik aktywów istnieje? Czy giełda sprawuje nad nim kontrolę? Czy jest dostępny do zaspokojenia roszczeń klientów? Pierwsze pytanie często można sprawdzić w łańcuchu bloków. Drugie można potwierdzić za pomocą podpisanych wiadomości lub innych procedur własności. Trzecie jest trudniejsze: samo saldo blockchaina zazwyczaj nie powie Ci, czy dany składnik aktywów jest zastawiony, pożyczony, obciążony zastawem, należny innej stronie, czy prawnie poza pulą klientów.
PCAOB wyraźnie ostrzega, że procedura PoR może nie ujawnić, czy aktywa zostały tymczasowo pożyczone, aby rezerwy wydawały się wystarczające. Właśnie dlatego niewyjaśniony duży napływ krótko przed wykonaniem analizy – i odwrócenie trendu krótko po nim – wymaga zbadania, chociaż sam ruch nie stanowi dowodu na niewłaściwe postępowanie.
Krok 4: Przelicz zakres pokrycia dla każdego składnika majątku
Nie polegaj wyłącznie na zielonej odznace „w pełni zabezpieczone”. Jeśli raport zawiera sumy rezerw i sald klientów, przelicz:
Wskaźnik 101% niewiele znaczy, jeśli metodologia wyklucza istotne zobowiązania. Należy również zbadać jakość aktywów. Rezerwa składająca się z tego samego aktywa należnego klientom jest łatwiejsza do zinterpretowania niż rezerwa oparta w dużej mierze na tokenie emitowanym przez giełdę, zabezpieczeniu o niskim obrocie lub aktywach wymagających agresywnych obniżek wyceny.
Sprawdź, czy pożyczki klientów lub zadłużenie z tytułu depozytu zabezpieczającego są kompensowane z saldami i jak wyceniane jest zabezpieczenie. Binance dodała informacje o zabezpieczeniach do swojego systemu PoR w 2024 roku i twierdzi, że stosuje redukcję wartości aktywów zabezpieczonych, aby odzwierciedlić płynność. W styczniu 2026 roku firma zmieniła również zakres sald netto rachunków, twierdząc, że poprzednia prezentacja uwzględniała aktywa będące własnością platformy w sposób, który zawyżał wyświetlane wskaźniki rezerw. Takie zmiany metodologii to właśnie powód, dla którego nie należy porównywać wskaźników historycznych bez zapoznania się z definicjami.
Krok 5: Przeprowadź audyt metodologii zobowiązań, a nie tylko obliczeń Merkle’a
Kryptograficznie poprawne drzewo Merkle'a może wiernie zinterpretować niekompletny zbiór danych. Kluczowe pytania to pytania rachunkowe:
Jakie konta klientów, produkty i spółki zależne są objęte?
Czy salda spot, depozyty zabezpieczające, kontrakty futures, salda zarobkowe/pożyczkowe i salda instytucjonalne traktowane są w sposób spójny?
Czy ujemne salda są dopuszczalne i czy mogą one zmniejszyć łączną sumę zobowiązań?
W jaki sposób rozliczane są niezrealizowane zyski i straty z tytułu instrumentów pochodnych?
Czy roszczenia fiducjarne są uwzględniane?
Czy pożyczki, zobowiązania dostawców, obligacje, podatki, roszczenia prawne i zobowiązania podmiotów stowarzyszonych wykraczają poza PoR?
Czy zarząd może zmienić populację lub procedury bez niezależnej zmiany?
Na przykład Kraken wyraźnie opisuje sposób traktowania sald kontraktów terminowych i zaznacza, że przegląd obejmuje określone aktywa wchodzące w zakres. To przydatne ujawnienie, ponieważ pozwala użytkownikowi określić granicę dowodu. Właściwa reakcja na wykluczenia nie jest automatycznie „niebezpieczna”; polega ona na unikaniu ekstrapolacji ograniczonego dowodu na wniosek dotyczący wypłacalności całej firmy.
Krok 6: Przeczytaj raport strony trzeciej jak audytor
Zwróć uwagę na rodzaj zlecenia i dokładny język wniosku biegłego rewidenta. „Uzgodnione procedury”, „atestacja”, „przegląd” i „audyt” nie są terminami zamiennymi. W ramach uzgodnionych procedur kierownictwo może określić procedury, a biegły rewident raportuje ustalenia; to zasadniczo różni się od niezależnej opinii z badania sprawozdania finansowego.
W komunikacie dla inwestorów PCAOB dotyczącym raportów PoR podkreślono, że zlecenia PoR nie są audytami i ostrzegano przed nadmiernym poleganiem na nich. Należy sprawdzić tożsamość biegłego rewidenta, jego licencje zawodowe, niezależność, standard raportowania, okres objęty raportem, stwierdzone wyjątki oraz to, czy raport jest skierowany do użytkowników publicznych, czy do użytkowników o ograniczonym dostępie.
Krok 7: Wyjdź poza PoR i przetestuj rzeczywiste ryzyko niewypłacalności
Wypłacalność to coś więcej niż tylko posiadanie wystarczającej ilości kryptowalut w jednym momencie. Giełda może mieć w pełni zabezpieczone portfele klientów, a mimo to nadal borykać się ze stratami lub presją na płynność w innych częściach swojej grupy kapitałowej. Należy zbadać dostępne audytowane sprawozdania finansowe, dokumenty regulacyjne, zadłużenie, transakcje z podmiotami powiązanymi, handel na własny rachunek, pożyczki, praktyki zabezpieczające, zobowiązania prawne oraz segregację aktywów klientów.
Przydatnym punktem odniesienia dla tej różnicy jest spółka publiczna z audytowanym raportowaniem. Formularz 10-K Coinbase za rok 2025, złożony 12 lutego 2026 r. , zawiera opinię audytorską niezależnej zarejestrowanej firmy audytorskiej oraz obszerne sprawozdania finansowe i informacje o ryzyku. W zgłoszeniu stwierdzono, że Coinbase oddzielnie prowadzi księgowość korporacyjnych i klienckich aktywów kryptograficznych, opisuje umowy powiernicze oraz stwierdza, że coroczne audyty i kwartalne przeglądy obejmują kontrolę wewnętrzną i procesy uzgadniania. Jest to znacznie szerszy dowód niż migawkowy obraz rezerw, chociaż nadal nie eliminuje ryzyka powierniczego, cybernetycznego, rynkowego ani prawnego.
Segregacja prawna ma znaczenie, ponieważ centralne pytanie w przypadku niewypłacalności brzmi nie tylko „gdzie są monety?”, ale „czyją własnością są w przypadku upadłości?”. Globalne ramy Rady ds. Stabilności Finansowej kładą nacisk na skuteczne oddzielenie aktywów klientów od aktywów własnych usługodawcy. Pracownicy SEC zauważyli również w 2026 r., że aktywa kryptograficzne niebędące zabezpieczeniami zasadniczo nie są chronione przez SIPA, a klienci mogą ponieść straty w przypadku niewypłacalności, podczas gdy niektóre ustalenia w ramach artykułu 8 mogą pomóc w utrzymaniu aktywów klientów poza majątkiem brokersko-dealerskim.
Krok 8: Sprawdź, czy występują problemy z płynnością i koncentracją
PoR zazwyczaj porównuje aktywa nominalne z pasywami. Run jest jednak zdarzeniem płynnościowym. Zastanów się, jak szybko rezerwy mogłyby pokryć wypłaty bez poważnego wpływu na ceny lub ograniczeń operacyjnych.
Skoncentrowane rezerwy wymagają uwzględnienia w ocenie ryzyka, jeśli zawierają niepłynne tokeny, aktywa powiązane lub aktywa, których wartość rynkowa może spaść wraz ze spadkiem zaufania do giełdy. Należy również sprawdzić, czy giełda łączy w sobie usługi depozytowe, pożyczki, animację rynku, emisję tokenów i handel na własny rachunek. Analiza Rady ds. Stabilności Finansowej (FCA) dotycząca wielofunkcyjnych pośredników kryptowalutowych ostrzega, że połączenie tych funkcji może zwiększać dźwignię finansową, niedopasowanie płynności, konflikty i powiązane ryzyka.
10-minutowa lista kontrolna audytu PoR
Pytanie
Sygnał przejścia
Sygnał ostrzegawczy
Czy migawka jest aktualna?
Regularne, datowane raporty
Stare lub nieregularne migawki
Czy możesz zweryfikować swoje konto?
Powtarzalny dowód Merkle'a/zk
Brak dowodu włączenia na poziomie użytkownika
Czy adresy są publiczne?
Adresy do pobrania i dowód własności
Tylko roszczenia zbiorcze
Czy zobowiązania są zdefiniowane?
Jasny zakres i metodologia produktu/podmiotu
Aktywa wykazane bez porównywalnych zobowiązań
Czy rezerwaty są wysokiej jakości?
Aktywa płynne odpowiadające roszczeniom klientów
Duże powiązane/niepłynne zabezpieczenie
Czy istnieje kontrola zewnętrzna?
Nazwany niezależny praktyk i przejrzysty raport
Niezdefiniowany „sprawdzony” język marketingowy
Czy aktywa klientów są oddzielone?
Jasne ujawnienia dotyczące podziału umownego/prawnego
Mieszanie się lub niejasność co do własności klienta
Czy dostępne są szersze dane finansowe?
Zbadane sprawozdania/ujawnienia regulacyjne
PoR przedstawiony jako jedyny dowód wypłacalności
Co powinno skłonić Cię do ograniczenia narażenia na ryzyko walutowe?
Żaden pojedynczy sygnał nie wskazuje na zbliżającą się niewypłacalność, ale liczne naruszenia przejrzystości powinny zmienić Twoją postawę wobec ryzyka. Przykładami mogą być niewyjaśnione ograniczenia wypłat, powtarzające się zmiany metodologii bez uzgodnień, brakujące adresy rezerwowe, brak możliwości weryfikacji włączenia odpowiedzialności, duże uzależnienie od powiązanego tokena, niejasna segregacja aktywów, nieprzejrzyste udzielanie pożyczek podmiotom powiązanym lub kierownictwo określające ograniczony PoR jako kompletny audyt.
Zarządzanie ryzykiem nie wymaga przewidywania upadłości giełdy. Jeśli nie potrzebujesz aktywów na giełdzie do aktywnego handlu, rozważ, czy ekspozycja na kontrahenta jest konieczna. Samodzielne przechowywanie aktywów eliminuje ryzyko niewypłacalności giełdy, ale wprowadza własne ryzyko związane z kluczem prywatnym, operacyjne i dziedziczeniem. Dywersyfikacja depozytariuszy może zmniejszyć koncentrację pojedynczego kontrahenta, ale nie zmienia słabych depozytariuszy w bezpiecznych.
Co PoR może Ci legalnie powiedzieć
Dobrze zaprojektowany system Proof-of-Reserves jest cenny. Może on utrudnić depozytariuszowi ubieganie się o rezerwy, które nie istnieją, umożliwić klientom sprawdzenie, czy ich salda zostały uwzględnione, oraz tworzyć cykliczne publiczne punkty kontrolne. Weryfikacja kryptograficzna to znaczące ulepszenie w porównaniu z nieudokumentowaną obietnicą.
Jednak prawidłowy wniosek po pomyślnym audycie PoR jest skromny: dowody potwierdzają deklarowane pokrycie rezerwami zdefiniowanych aktywów i pasywów w podanym momencie. Nie chodzi o to, że „ta giełda nie może upaść”. Analiza niewypłacalności wymaga uwzględnienia pozostałej części bilansu, prawnych uprawnień do majątku klientów, płynności, dźwigni finansowej, podmiotów stowarzyszonych, kontroli operacyjnej oraz jakości niezależnego audytu.
Informacje sprawdzono 15 września 2026 r. Niniejszy poradnik ma charakter edukacyjny i nie stanowi porady finansowej ani prawnej. Przepisy dotyczące opieki i niewypłacalności różnią się w zależności od jurysdykcji.