Strona główna
» Aktualności
»
Zbieranie strat podatkowych z kryptowalut pod koniec roku: praktyczny przewodnik na rok 2026
Zbieranie strat podatkowych z kryptowalut pod koniec roku: praktyczny przewodnik na rok 2026
Dla amerykańskich inwestorów kryptowalutowych dobry wynik w zakresie odzyskiwania strat podatkowych na koniec roku to nie tylko „sprzedać wszystko, co spadło”. Celem jest realizacja wybranych strat kapitałowych, które poprawią Twoją sytuację podatkową bez pogorszenia wyniku inwestycyjnego, problemów z raportowaniem lub ryzyka braku zgodności, którego można uniknąć. Powinieneś zakończyć proces, wiedząc dokładnie, którymi lotami się zbyłeś, jaką poniosłeś stratę, jakie zyski te straty mogą zrównoważyć, jakie zapisy potwierdzają obliczenia i czy Twój portfel potransakcyjny nadal pasuje do Twojego planu inwestycyjnego.
Niniejszy przewodnik odzwierciedla federalne przepisy podatkowe i wytyczne IRS obowiązujące od września 2026 r. Aktywa cyfrowe są zazwyczaj traktowane jako majątek na potrzeby federalnego podatku dochodowego, dlatego ich sprzedaż lub wymiana może generować zyski lub straty kapitałowe, gdy są one traktowane jako inwestycje. Przepisy stanowe, struktura podmiotów, status dealera lub tradera, tokenizowane papiery wartościowe, instrumenty pochodne, konta emerytalne oraz nietypowe transakcje DeFi mogą wpływać na analizę. Poniższy proces należy traktować jako ramy planowania, a nie jako indywidualną poradę podatkową. Przegląd IRS jest dostępny w sekcji Aktywa cyfrowe .
Co powinien osiągnąć skuteczny proces odzyskiwania strat podatkowych
Zanim dokonasz transakcji, zdefiniuj, co oznacza „dobrze”. Udany przegląd roczny powinien przynieść cztery konkretne rezultaty:
Uzgodniona lista zrealizowanych i niezrealizowanych zysków i strat w portfelach i kontach, z których faktycznie korzystasz.
Udokumentowany powód pobrania każdej wybranej straty, łącznie z partią podatkową i jej podstawą.
Oszacowanie wpływu poniesionej straty na Twoją pozycję w zakresie zysków kapitałowych na poziomie federalnym, przy założeniu, że ostateczny wynik podatkowy zależy od całkowitego zeznania podatkowego.
Portfel potransakcyjny, który pozostaje akceptowalny po uwzględnieniu opłat, spreadów, zmian rynkowych i wszelkich decyzji o ponownym wejściu na rynek.
Jeśli nie możesz przedstawić takich wyników z wystarczającą pewnością, właściwym posunięciem może być poprawienie dokumentacji lub skorzystanie z usług doradcy podatkowego przed rozpoczęciem handlu.
Krok 1: Zacznij przed ostatnim dniem roku
Odzyskiwanie strat podatkowych zależy od dokonania opodatkowanej dyspozycji w ciągu roku podatkowego. Czekanie do ostatnich godzin grudnia stwarza niepotrzebne ryzyko związane z realizacją transakcji i prowadzeniem ewidencji. Giełdy mogą napotkać problemy z konserwacją, opóźnieniami w wypłatach środków, poślizgiem zleceń lub ograniczeniami rachunków, a transakcja zainicjowana przed końcem roku nie jest przydatna, jeśli odpowiednia dyspozycja nie zostanie uznana za dokonaną w planowanym roku podatkowym.
Rozpocznij przegląd odpowiednio wcześnie, aby uzgodnić zapisy, wybrać partie, wykonać transakcje i zachować dokumentację przed końcem roku.
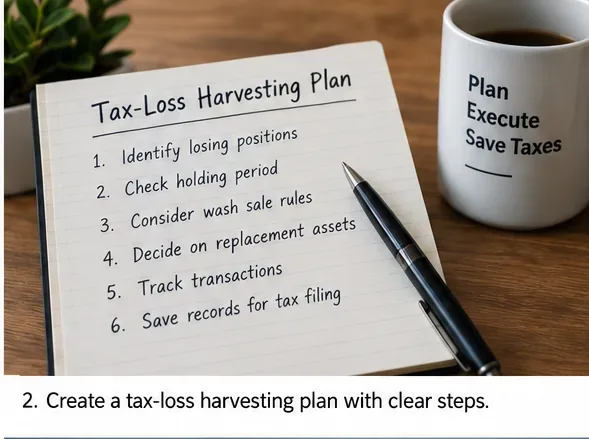
Stwórz prostą oś czasu: uzgadniaj konta, obliczaj zyski i straty, przejrzyj loty podatkowe, zdecyduj, które pozycje nadal należą do portfela, wykonaj dowolne wybrane dyspozycje i zapisz dowody. Sygnałem jakości nie jest tu szybkość. Chodzi o to, czy potrafisz wyjaśnić każdą transakcję przed jej zawarciem.
Krok 2: Zbuduj jeden kompletny widok zysków, strat i kosztów bazowych
Pobierz historię transakcji z giełd depozytowych, portfeli hostowanych, portfeli z własnym depozytem i z każdego innego miejsca, w którym sprzedawałeś, wymieniałeś lub wydawałeś aktywa cyfrowe. Nie zakładaj, że formularz brokerski uchwyci wszystkie dane. IRS stanowi, że podatnicy muszą zgłaszać dochody, zyski i straty z aktywów cyfrowych, niezależnie od tego, czy otrzymali formularz 1099-DA. Zobacz „ Zrozumienie formularza 1099-DA” .
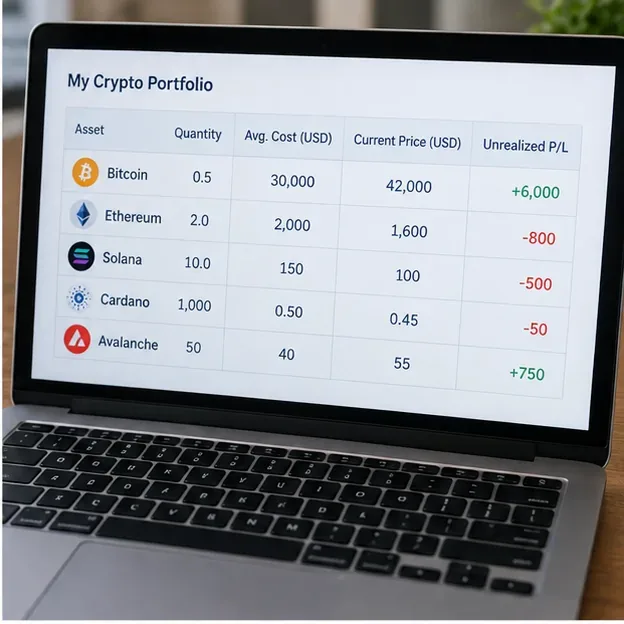
Przeanalizuj portfel według partii podatkowej i ceny bazowej, zamiast skupiać się tylko na tym, które monety są poniżej swoich ostatnich maksimów rynkowych.
Niezrealizowana strata występuje, gdy bieżąca wartość pozycji jest niższa od jej skorygowanej wartości bazowej, ale zazwyczaj nie staje się ona odliczalną stratą kapitałową tylko dlatego, że cena spadła. Aby zrealizować stratę, zazwyczaj wymagana jest sprzedaż lub inna opodatkowana transakcja. IRS wyjaśnia, że sprzedaż aktywów cyfrowych za dolary amerykańskie zazwyczaj generuje zysk lub stratę, a wymiana jednego aktywa cyfrowego na inne również może być opodatkowana. Aktualne wytyczne można znaleźć w sekcji często zadawanych pytań IRS dotyczących transakcji z aktywami cyfrowymi .
Nie należy mylić wartości konta z podstawą opodatkowania
Jeśli kupiłeś ten sam składnik aktywów wiele razy, każda akwizycja może mieć inną podstawę i okres utrzymania. Wartość monety może spaść od swojego historycznego maksimum, podczas gdy niektóre z Twoich lotów nadal generują zysk. Dlatego zbieranie powinno opierać się na konkretnych lotach, a nie na wykresie pokazującym, że wartość aktywów „spadła o 60%”.
Krok 3: Oszacuj wpływ podatku przed podjęciem decyzji, co sprzedać
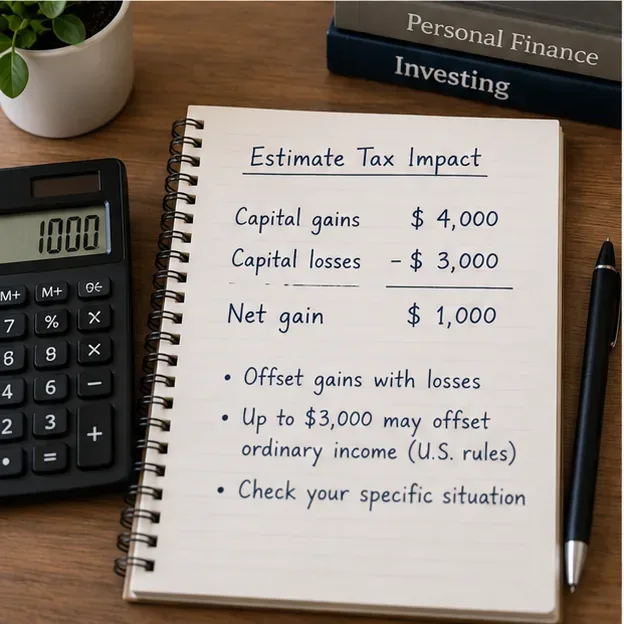
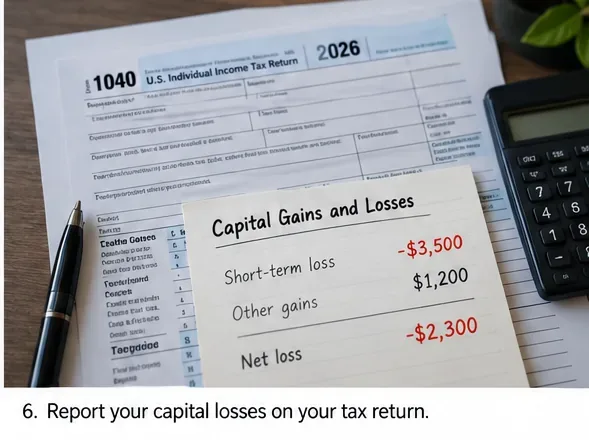
Straty kapitałowe mogą zrównoważyć zyski kapitałowe. Jeśli łączna strata kapitałowa przekracza zyski kapitałowe, osoby fizyczne mogą zasadniczo odliczyć niższą z następujących kwot: pozostałą stratę netto lub 3000 USD od innych dochodów za dany rok, lub 1500 USD w przypadku małżeństw rozliczających się oddzielnie. Niewykorzystane straty kapitałowe netto mogą zazwyczaj zostać przeniesione na kolejne lata. IRS podsumowuje te zasady w Temacie nr 409, Zyski i straty kapitałowe oraz Publikacji 550 .
Przed rozpoczęciem handlu oszacuj wpływ proponowanej straty na całkowitą kwotę zysków kapitałowych; ostateczny wynik podatkowy zależy od całkowitego zwrotu.
Załóżmy, że masz 12 000 USD zrealizowanych zysków kapitałowych i pozycję z niezrealizowaną stratą kapitałową w wysokości 7000 USD. Jeśli sprzedasz tę pozycję, a strata zostanie w pełni rozpoznana, może ona zmniejszyć zysk kapitałowy netto przed zastosowaniem innych zasad kompensowania i pozycji zwrotu z Załącznika D. Jest to bardziej korzystne niż zebranie straty w wysokości 7000 USD, gdy nie masz bieżących zysków, niewielki dochód podlegający opodatkowaniu i nie ma powodu, by oczekiwać, że przeniesienie wkrótce się przyda.
Kluczową kontrolą jakości jest porównanie korzyści po opodatkowaniu z kosztami ekonomicznymi . Oszacuj opłaty transakcyjne, spread bid-ask, poślizg cenowy, ryzyko utraty aktywów oraz możliwość, że pozycja zastępcza zachowa się inaczej. Odliczenie podatkowe nie jest automatycznie równowartością straty inwestycyjnej spowodowanej nieudaną transakcją.
Krok 4: Przed złożeniem zamówienia wybierz prawidłowo partię podatku
Ten krok stał się szczególnie ważny w świetle przepisów dotyczących aktywów cyfrowych obowiązujących po 2025 roku. W przypadku transakcji po 31 grudnia 2025 roku, jeśli aktywa cyfrowe są przechowywane u brokera depozytowego i chcesz użyć konkretnego identyfikatora, IRS zaleca, aby jednostki zostały przekazane brokerowi najpóźniej w dniu i godzinie sprzedaży, zbycia lub przeniesienia, używając identyfikatorów akceptowanych przez brokera, a także aby prowadzić odpowiednią dokumentację. W przypadku braku ważnego konkretnego identyfikatora, domyślna zasada identyfikacji zazwyczaj traktuje jednostki tego samego aktywa nabyte najwcześniej w danym portfelu lub na koncie jako zbywane w pierwszej kolejności. Podobne zasady na poziomie portfela mają zastosowanie do portfeli niehostowanych. Zobacz sekcje 82–88 FAQ IRS w sekcji FAQ dotyczące transakcji z aktywami cyfrowymi .
Oznacza to, że strategia „najwyższego kosztu lotu” nie jest przydatna, dopóki Twoja identyfikacja nie spełnia zasad, a Twój broker nie może jej zaakceptować. Przed sprzedażą zanotuj stan portfela lub konta, datę nabycia, cenę nabycia, ilość, planowany lot, oczekiwane przychody, okres posiadania oraz metodę identyfikacji jednostek.
Jeśli rejestrujesz konflikty między różnymi narzędziami programowymi, zatrzymaj się i je uzgodnij. Matematycznie atrakcyjny zbiór zebrany na niewłaściwej działce może stworzyć poważniejszy problem podatkowy niż brak działań.
Krok 5: Realizuj tylko te straty, które nadal mają sens inwestycyjny
Gdy stawki podatkowe i oczekiwany wpływ będą jasne, zdecyduj, czy faktycznie chcesz pozbyć się aktywów. Względy podatkowe nie powinny Cię zniechęcać do pozbycia się pozycji, którą w innym przypadku byś zajął, jeśli oczekiwana korzyść podatkowa jest niewielka w porównaniu z konsekwencjami inwestycji.
Wykonaj wybraną dyspozycję dopiero po zrozumieniu losu, oczekiwanej straty, opłat i konsekwencji inwestycyjnych.
Najbardziej oczywistym przykładem jest opodatkowana sprzedaż za gotówkę, ale wymiana jednej kryptowaluty na inną również może być opodatkowanym zbyciem. Należy pamiętać, że opłaty transakcyjne uiszczane w aktywach cyfrowych mogą same w sobie wiązać się ze zbyciem; sekcja 97 FAQ IRS stanowi, że wykorzystanie aktywów cyfrowych do opłacenia usług transakcyjnych może generować zysk lub stratę z tytułu jednostek użytych do opłaty.
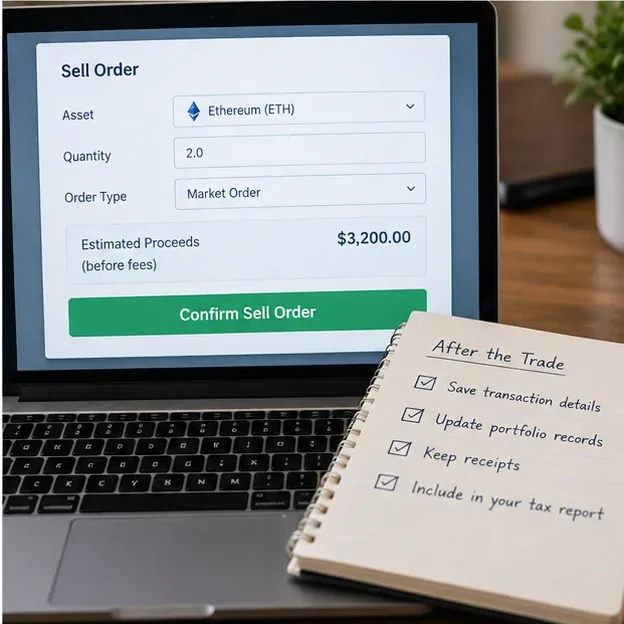
Po zrealizowaniu transakcji zapisz potwierdzenie transakcji i rzeczywiste przychody. Nie opuszczaj arkusza kalkulacyjnego z szacunkami przedtransakcyjnymi, jeśli ostateczna cena realizacji lub opłata zmieniły wynik.
Krok 6: Zdecyduj, co stanie się z Twoją ekspozycją rynkową po sprzedaży
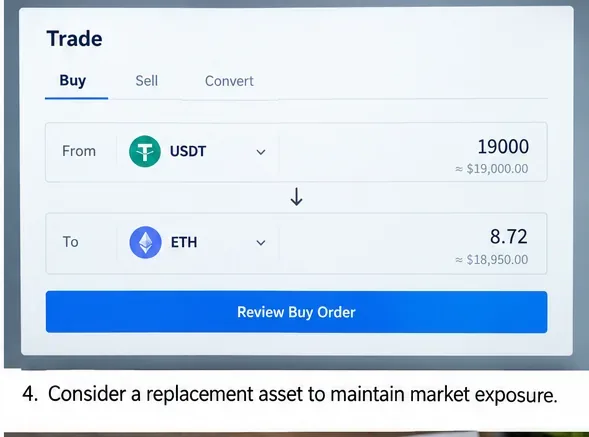
Poniesiona strata zmienia portfel. Możesz pozostać w gotówce lub stabilnej pozycji, kupić inne aktywa lub potencjalnie ponownie zaangażować się w nie w późniejszym czasie. Właściwy wybór zależy od Twojej tezy inwestycyjnej, tolerancji ryzyka oraz przepisów podatkowych mających zastosowanie do sprzedanych aktywów.
Aktywa zastępcze mogą zachować pewną ekspozycję rynkową, ale niosą ze sobą własne ryzyko cenowe, korelacyjne, podatkowe i dotyczące realizacji.
Uważaj na założenia dotyczące sprzedaży bez pokrycia
Nie należy opierać się na uproszczonym twierdzeniu, że „zasady wash-sale nigdy nie mają zastosowania do kryptowalut”. Aktualne instrukcje IRS stanowią, że zasady wash-sale mają zastosowanie zasadniczo do aktywów cyfrowych, które są jednocześnie akcjami lub papierami wartościowymi dla celów federalnego opodatkowania, w tym do tokenizowanych papierów wartościowych. Instrukcje do formularza 1099-DA z 2026 r. określają zasady raportowania wash-sale dla tokenizowanych papierów wartościowych traktowanych jako akcje lub papiery wartościowe zgodnie z sekcją 1091 Kodeksu Podatkowego Stanów Zjednoczonych (IRS). Zobacz Instrukcje do formularza 1099-DA z 2026 r . oraz instrukcje do Załącznika D.
W przypadku wielu konwencjonalnych kryptowalut, które nie są akcjami ani papierami wartościowymi w rozumieniu sekcji 1091, ustawowy system wash-sale może nie mieć zastosowania w ten sam sposób. Klasyfikacja może jednak zależeć od konkretnych faktów, a przyszłe przepisy lub wytyczne mogą zmienić wynik. Jeśli Twoja strategia opiera się na sprzedaży i natychmiastowym odkupieniu tego samego aktywa, najpierw sprawdź jego klasyfikację podatkową i obowiązujące przepisy, zamiast opierać się na ogólnych przepisach dotyczących kryptowalut.
Krok 7: Zachowaj rekordy, które mogą odtworzyć wynik
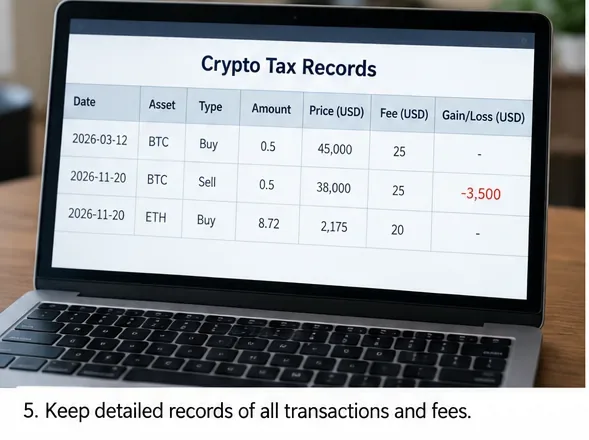
Twoja dokumentacja powinna pozwolić Tobie – lub osobie przygotowującej transakcję po kilku miesiącach – na bezbłędną rekonstrukcję transakcji. Zachowaj identyfikatory transakcji, znaczniki czasu, ilości, identyfikatory portfela lub konta, zapisy transakcji, podstawę, opłaty, wpływy, instrukcje dotyczące identyfikacji, potwierdzenia brokerskie i uzupełniające wyciągi giełdowe.
Zachowaj wystarczającą ilość dowodów na poziomie transakcji, aby odtworzyć podstawę, przychody, okres posiadania, opłaty i partię, która została faktycznie zbyta.
IRS wymaga od podatników prowadzenia dokumentacji wystarczającej do poparcia stanowisk zajętych w zeznaniu federalnym, w tym dokumentacji dotyczącej wpływów, sprzedaży, wymian, dyspozycji, transferów i wartości rynkowych aktywów cyfrowych. Standard prowadzenia dokumentacji omówiono w FAQ 95 dokumentu FAQ dotyczącego transakcji aktywów cyfrowych .
Silnym sygnałem jakości jest to, że Twoje oprogramowanie podatkowe, rejestry maklerskie i niezależna historia transakcji są zgodne co do ilości, wpływów i podstawy. Jeśli tak nie jest, sprawdź rozbieżność przed złożeniem zeznania.
Krok 8: Uzgodnij formularz 1099-DA i przygotuj formularz 8949 oraz załącznik D
Sprawozdawczość brokerów jest w 2026 roku bardziej istotna niż w 2025 roku. Brokerzy są zobowiązani do raportowania przychodów brutto w formularzu 1099-DA dla niektórych transakcji od 2025 roku, a w przypadku sprzedaży po 2025 roku zazwyczaj muszą raportować podstawę aktywów cyfrowych kwalifikujących się jako papiery wartościowe objęte ubezpieczeniem. Zgodnie z instrukcjami z 2026 roku aktywa cyfrowe stają się zazwyczaj papierami wartościowymi objętymi ubezpieczeniem, gdy zostały nabyte po 2025 roku na rachunku, dla którego broker świadczył usługi powiernicze, i pozostały na tym rachunku do momentu zbycia, z zastrzeżeniem szczegółowych wyjątków. Aktywa cyfrowe nabyte przed 2026 rokiem lub przeniesione do brokera są zazwyczaj papierami wartościowymi nieobjętymi ubezpieczeniem. Patrz instrukcje do formularza 1099-DA z 2026 roku .
Uzgodnij raportowanie brokerskie z własnymi zapisami, a następnie zgłoś odpowiednie transakcje kapitałowe w formularzu 8949 i podsumuj je w Załączniku D.
Nie zakładaj, że formularz 1099-DA jest automatycznie wypełniany lub poprawny dla każdej partii. Aktywa przeniesione do innego kraju i starsze pozycje mogą nie być objęte raportowaniem brokerskim, a podmioty zagraniczne lub podmioty niebędące podmiotami raportującymi mogą w ogóle nie udostępniać formularza. Podatnicy pozostają odpowiedzialni za zgłoszenie prawidłowych kwot.
Większość zbyć aktywów kapitałowych jest zgłaszana w formularzu 8949 i podsumowywana w Załączniku D. Aktualne instrukcje IRS rozróżniają pola raportowania aktywów cyfrowych i okresy ich posiadania. Podczas sporządzania zeznania podatkowego należy sprawdzić formularze z danego roku sprawozdawczego, zamiast kopiować format z poprzedniego roku.
Jak stwierdzić, czy strategia zadziałała
Po rozliczeniu transakcji oceń wynik na podstawie mierzalnych sygnałów, a nie tylko na podstawie rozmiaru poniesionej straty.
Sprawdzać
Dobry wynik
Powód do ponownego rozważenia
Efekt podatkowy
Zrealizowana strata równoważy zyski lub tworzy użyteczną kwotę do przeniesienia, zgodną z szerszym zwrotem.
Strata ta nie przynosi dużych korzyści w krótkim okresie, a transakcja wiąże się ze znacznymi kosztami ekonomicznymi.
Dokładność partii
Zbywane jednostki, podstawa, okres posiadania i dane identyfikacyjne są zgodne.
Rekordy brokera, portfela i oprogramowania podatkowego identyfikują różne partie.
Dopasowanie portfela
Pozostajesz w pełni zadowolony z uzyskanego podziału i ryzyka.
Handel podatkami zmusza Cię do pozbycia się aktywów lub przejścia na substytut, którego tak naprawdę nie chcesz.
Koszt wykonania
Opłaty, spready i poślizgi podatkowe są niewielkie w porównaniu do oczekiwanych korzyści podatkowych.
Koszty transakcyjne i wahania na rynku pochłaniają znaczną część oczekiwanych korzyści.
Dokumentacja
Możesz odtworzyć obliczenia na podstawie rekordów źródłowych.
Strata zależy od brakujących podstaw, szacunkowych dat lub niewyjaśnionych przelewów.
Kiedy należy zmienić kurs lub przerwać zbiory?
Zbieranie strat podatkowych nie jest automatycznie korzystniejsze, gdy strata jest większa. Zmień kurs, gdy rejestry są niewiarygodne, aktywa mogą podlegać nieanalizowanej przez Ciebie procedurze wash-sale, oczekiwana korzyść podatkowa jest mniejsza niż koszty transakcyjne i inwestycyjne, transakcja istotnie zaszkodziłaby Twojemu portfelowi lub pozycja obejmuje instrumenty pochodne, pożyczki, staking, pule płynności, konta podmiotów lub inne struktury, których opodatkowanie jest bardziej złożone niż prosta sprzedaż aktywów kapitałowych.
Skorzystaj z pisemnego procesu decyzyjnego i przerwij go, gdy założenia podatkowe, zapisy bazowe lub konsekwencje inwestycyjne nie są dostatecznie jasne.
Należy również rozważyć skorzystanie z profesjonalnej kontroli w przypadku dużych zysków, znacznych przeniesień środków, wielu portfeli z własnym depozytem, migracji z zapisów sprzed 2025 r., tokenizowanych papierów wartościowych, dużej liczby transakcji lub istotnej rozbieżności między formularzami 1099-DA a własnymi obliczeniami.
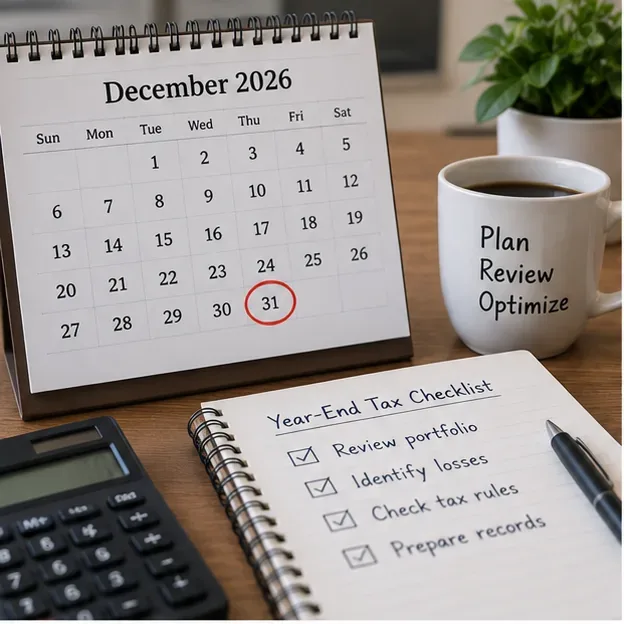
Lista kontrolna strat podatkowych związanych z kryptowalutami na koniec roku
Uzgadnianie każdej transakcji i portfela zawierającego transakcje podlegające opodatkowaniu.
Oddziel zrealizowane wyniki od niezrealizowanych spadków cen.
Przejrzyj krótkoterminowe i długoterminowe okresy utrzymywania.
Potwierdź podstawę i metodę identyfikacji dla każdej partii, którą chcesz sprzedać.
Oszacuj, jak strata wpłynie na całkowitą kwotę zysków kapitałowych.
Porównaj oczekiwane korzyści podatkowe z opłatami, spreadem, poślizgiem i ryzykiem inwestycyjnym.
Sprawdź, czy do danego składnika majątku mogą mieć zastosowanie przepisy dotyczące sprzedaży zrównoważonej lub inne przepisy specjalne.
Podejmij działania odpowiednio wcześnie, aby uniknąć problemów operacyjnych pod koniec roku.
Zapisz potwierdzenia transakcji, dowody osobiste, opłaty, wpływy i zapisy tożsamości.
Przed złożeniem formularza 1099-DA należy go porównać z niezależnymi dokumentami.
Podsumowanie
Najskuteczniejsza strategia odzyskiwania strat podatkowych na kryptowalutach pod koniec roku jest selektywna, udokumentowana i ekonomicznie uzasadniona. Zrealizowana strata może być cenna, gdy kompensuje zyski podlegające opodatkowaniu lub tworzy użyteczny element do przeniesienia, ale oszczędności podatkowych nie należy mierzyć w oderwaniu od kontekstu. Wynik jest dobry tylko wtedy, gdy kalkulacja podatkowa jest uzasadniona, identyfikacja partii jest prawidłowa, ewidencja jest kompletna, a portfel nadal ma sens po transakcji.
W 2026 roku należy zwrócić szczególną uwagę na identyfikację bazową na poziomie portfela i konta oraz na rozszerzający się system raportowania bazowego na formularzu 1099-DA. Te zmiany sprawiają, że precyzyjny wybór partii i uzgadnianie rekordów są ważniejsze niż samo znalezienie czerwonej liczby na ekranie portfela.