Strona główna
» Wiedza
»
Czym jest nietrwała strata w pulach płynności DeFi i jak można ją ograniczyć?
Czym jest nietrwała strata w pulach płynności DeFi i jak można ją ograniczyć?
Dodajesz dwa tokeny do puli płynności DeFi, wolumen obrotu wygląda dobrze, a pula nadal płaci opłaty. Nagle jeden token gwałtownie rośnie. Sprawdzając swoją pozycję, odkrywasz, że jest on mniej wart niż gdybyś po prostu trzymał te same dwa tokeny w portfelu. Ta luka to nietrwała strata.
Nietrwała strata to nie tajemnicza opłata pobierana przez protokół. To koszt alternatywny generowany przez sposób, w jaki zautomatyzowany animator rynku (AMM) rebalansuje aktywa dostawcy płynności w miarę zmian cen względnych. Opłaty mogą to zrównoważyć, ale nie gwarantują zysku. Praktycznym celem nie jest zatem udawanie, że ryzyko można zawsze wyeliminować, ale zrozumienie, kiedy staje się ono duże, wybór puli aktywów odpowiadających Twojej tolerancji na ryzyko i porównanie dochodu z opłat z wartością, jaką uzyskałeś, po prostu trzymając aktywa.
Przykładem kluczowego kompromisu jest to, że gdy zmienia się cena względna, AMM rebalansuje wartości tokenów, więc pozycja dostawcy płynności może pozostawać w tyle za prostą strategią utrzymywania, nawet gdy obie pozycje zyskują na wartości w dolarach.
Czym jest strata nietrwała?
Strata nietrwała, często w skrócie IL, to różnica między wartością aktywów dostarczonych do puli płynności a wartością, jaką te same aktywa miałyby, gdyby były po prostu przechowywane poza pulą. Aktualny słownik Uniswap opisuje ją jako koszt alternatywny ponoszony przez dostawców płynności, gdy ceny tokenów zmieniają się w związku z ich posiadaniem. Zobacz słownik protokołu Uniswap .
Słowo „nietrwały” pochodzi z faktu, że luka może się zmniejszyć lub zniknąć, jeśli cena względna powróci do poziomu, na którym dodano płynność. Jednak ta nazwa może być myląca. Jeśli wycofasz się, gdy istnieje luka, różnica zostanie faktycznie zrealizowana. A nawet jeśli nie wycofasz się, nie ma gwarancji, że relacja cenowa kiedykolwiek powróci do punktu wyjścia.
Dlaczego dochodzi do strat nietrwałych?
W przypadku klasycznego AMM o stałym produkcie, takiego jak Uniswap v2, rezerwy puli podlegają zależności x × y = k . Tutaj x i y to salda rezerwowe dwóch tokenów, a k to niezmiennik. Wraz ze zmianą kursu wymiany z pulą, współczynnik rezerwy ulega zmianie. Inwestorzy arbitrażowi zazwyczaj handlują na podstawie różnic cen między pulą a rynkami zewnętrznymi, przesuwając kurs puli w kierunku ceny rynkowej. Uniswap wyjaśnia ten mechanizm w dokumentacji „How Uniswap Works” oraz w białej księdze Uniswap v2 .
Istotną konsekwencją dla LP jest to, że pula automatycznie zmienia ilość każdego tokena, którą LP faktycznie posiada. Jeśli token A rośnie w stosunku do tokena B, aktywność arbitrażowa zazwyczaj pozostawia pulę z mniejszą ilością tokenów zyskujących na wartości i większą ilością pozostałych tokenów. Jeśli token A spada, pula ma tendencję do gromadzenia większej ilości tokenów spadających. W porównaniu z pasywnym posiadaczem, LP sprzedał zatem część tokenów o najlepszych wynikach lub kupił więcej tokenów o gorszych wynikach.
Prosty przykład nietrwałej straty
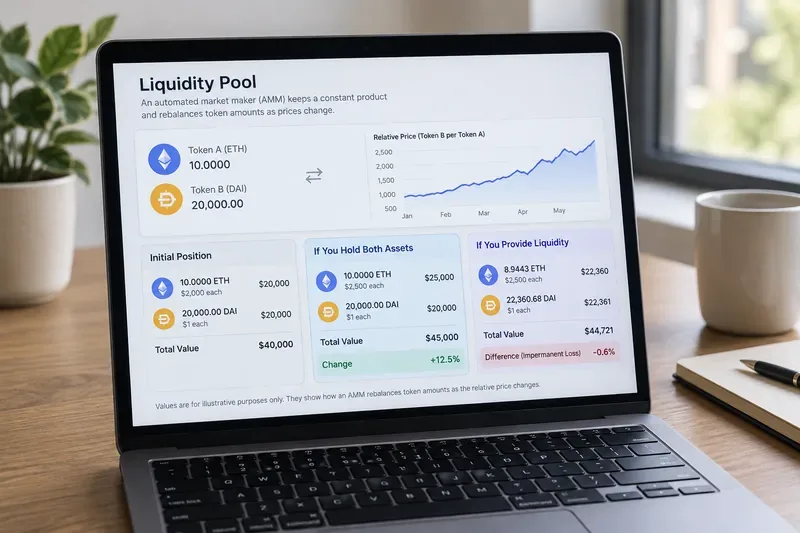
Załóżmy, że dostarczasz równe wartości ETH i tokenu powiązanego z dolarem do puli o stałym produkcie 50/50, gdy ETH wynosi 2000 dolarów. Wnosisz 10 ETH i 20 000 jednostek stablecoina, więc wartość początkowa wynosi 40 000 dolarów.
Jeśli ETH wzrośnie później do 2500 USD, a stablecoin pozostanie na poziomie 1 USD, samo trzymanie pozostawi Ci 10 ETH o wartości 25 000 USD plus 20 000 USD stablecoina, co daje łącznie 45 000 USD. Pula o stałym produkcie, po arbitrażowym rebalansowaniu do nowej ceny względnej, pozostawiłaby równoważną pozycję z około 8,94 ETH i około 22 361 stablecoinami, wartymi około 44 721 USD przed uwzględnieniem opłat. Różnica wynosi około 279 USD, czyli około 0,6% wartości utrzymania.
Nie oznacza to , że LP stracił pieniądze w dolarach; pozycja wzrosła z 40 000 USD do około 44 721 USD przed opłatami. Strata nietrwała to porównanie z alternatywą posiadania, a niekoniecznie bezwzględna strata portfela.
Standardowa formuła dla puli o stałym produkcie 50/50
Jeżeli cena względna zmienia się o współczynnik r , zwrot pozycji LP w stosunku do posiadania można wyrazić wzorem:
2√r ÷ (1 + r) − 1
Wynik jest ujemny, gdy cena odbiega od wskaźnika początkowego. Na przykład, względny ruch ceny o 2x generuje około 5,7% niedoboru w porównaniu z utrzymaniem, podczas gdy ruch o 4x generuje około 20% niedoboru. Kierunek nie ma znaczenia matematycznego: podwojenie i zmniejszenie o połowę tworzą tę samą lukę procentową dla symetrycznej puli o stałym produkcie 50/50.
Czy przychody z opłat niwelują nietrwałe straty?
Czasami, ale nie automatycznie. Traderzy płacą opłaty swapowe, które stanowią rekompensatę dla dostawców kapitału. Dokumentacja opłat Uniswap wyjaśnia, że mechanizmy opłat różnią się w zależności od wersji protokołu; w wersji 2 opłata swapowa w wysokości 0,30% jest dodawana do rezerw, podczas gdy w wersjach 3 i 4 opłaty za pozycje są naliczane osobno. Zobacz Opłaty Uniswap .
Rzeczywisty wynik lepiej postrzegać jako wartość LP + opłaty i zachęty − koszty , w porównaniu z wartością samego utrzymania pierwotnych aktywów. Koszty mogą obejmować paliwo, koszty rebalansowania, koszty hedgingu, podatki (jeśli mają zastosowanie) oraz straty z tytułu innych ryzyk. Pula z wysokim RRSO może nadal przynosić gorsze wyniki, jeśli rozbieżność cen jest duża lub jeśli podana stopa zwrotu jest tymczasowa.
Jak ograniczyć lub uniknąć nietrwałych strat, od najprostszych do bardziej zaawansowanych
1. Jeśli nie możesz tolerować ryzyka porównawczego, nie handluj parami o zmiennej stopie zwrotu
Jedynym prostym sposobem na uniknięcie nietrwałych strat AMM jest niedostarczanie płynności strukturze puli, która na nią naraża. Oddzielne przechowywanie aktywów pozwala uniknąć tego specyficznego efektu rebalansowania, choć nadal naraża na typowe ryzyko cenowe. To najprostsze rozwiązanie, gdy głównym celem jest zachowanie ekspozycji na wzrosty tokena, który – jak się spodziewasz – przyniesie lepsze wyniki niż jego para.
2. Preferuj aktywa, które mają się poruszać razem
Nietrwała strata rośnie wraz ze wzrostem względnej ceny dwóch połączonych aktywów w stosunku do wskaźnika wejścia. Dlatego pary o blisko powiązanych cenach mogą charakteryzować się mniejszym ryzykiem dywergencji niż zmienny token sparowany ze stablecoinem. Biała księga Uniswap v2 wyraźnie wskazuje, że skorelowane aktywa, takie jak dwa stablecoiny denominowane w USD, generalnie generują mniejszą nietrwałą stratę niż sparowanie ich z ETH.
Ale „stabilny” nie oznacza „wolny od ryzyka”. Stablecoin może stracić powiązanie z tokenem bazowym, zasób „wwinięty” może stracić powiązanie z tokenem bazowym, a token typu liquid-staking może być przedmiotem obrotu z dyskontem. W takich przypadkach pula przeznaczona dla skorelowanych aktywów może doświadczyć dużej nierównowagi właśnie wtedy, gdy dostawcy płynności są najbardziej narażeni.
3. Sprawdź niezmiennik puli, a nie tylko nazwy tokenów
Różne AMM-y mogą stosować różne krzywe cenowe. Konstrukcja StableSwap firmy Curve łączy cechy niezmienników sumy stałej i produktu stałego, aby utrzymać ceny zbliżone do równowagi dla aktywów, których wartość jest zbliżona do tej samej. Oryginalny dokument techniczny StableSwap wyjaśnia, że konstrukcja ta zapewnia znacznie niższy poślizg wokół punktu równowagi niż zwykła krzywa produktu stałego.
Może to zmniejszyć straty z rebalansowania w przypadku aktywów rzeczywiście skorelowanych, ale nie eliminuje ryzyka depeg ani ryzyka związanego z inteligentnymi kontraktami. Zawsze należy rozumieć założenia, jakie pula przyjmuje w odniesieniu do relacji między swoimi aktywami.
4. Porównaj oczekiwane opłaty z realistyczną rozbieżnością cen
Przed wpłatą przeprowadź więcej niż jeden scenariusz. Zastanów się, co się stanie, jeśli cena względna zmieni się o 10%, 25%, 50%, 2x lub więcej. Następnie porównaj wynikową lukę między stopą zwrotu z opłat, którą mógłbyś rozsądnie uzyskać w tym samym okresie. Używaj ostatniego wolumenu i płynności wyłącznie jako kontekstu, a nie jako obietnicy, że przyszłe opłaty będą takie same jak w przeszłości.
Przydatne pytanie decyzyjne brzmi: Jaki dochód z prowizji transakcyjnych musiałby wygenerować ta pozycja, aby zrekompensować mi kwotę rozbieżności, którą uważam za prawdopodobną? Jeśli wymagany zwrot z prowizji wydaje się nierealistyczny, pula jest nieodpowiednia, nawet jeśli jej obecne RRSO wygląda atrakcyjnie.
5. Traktuj skoncentrowaną płynność jako inny profil ryzyka
W przypadku skoncentrowanych instrumentów AMM, takich jak Uniswap v3 i v4, inwestor może wybrać konkretny przedział cenowy zamiast rozkładać płynność na wszystkie możliwe ceny. Może to zwiększyć efektywność kapitału i generować prowizje za dolara, gdy pozycja jest aktywna. Jednak węższe przedziały cenowe zazwyczaj wiążą się z większą ekspozycją na wahania cen i wymagają bardziej aktywnego zarządzania. Uniswap zauważa, że skoncentrowane pozycje mogą zwiększać ryzyko nietrwałych strat, a pozycje wykraczające poza ten przedział przestają generować opłaty swapowe. Zapoznaj się z wyjaśnieniem Uniswap dotyczącym nietrwałych strat i przeglądem ryzyka płynności .
Dla początkującego szerszy zakres jest zazwyczaj łatwiejszy do rozważenia niż wąski, ale nadal nie gwarantuje lepszych zwrotów. Odpowiedni zakres zależy od aktywów, zmienności, poziomu opłat, głębokości rynku oraz tego, jak często jesteś skłonny monitorować lub rebalansować swoje pozycje.
6. Zaawansowani użytkownicy mogą zabezpieczać się, ale takie zabezpieczanie generuje nowe koszty i ryzyko
Profesjonalni inwestorzy LP mogą korzystać z kontraktów futures, opcji, pożyczek lub dynamicznego rebalansowania, aby zmniejszyć ekspozycję kierunkową. Takie podejście może zmienić kształt ryzyka, ale nie sprawi, że zniknie. Zabezpieczanie może wiązać się z kosztami finansowania, ryzykiem likwidacji, ryzykiem bazowym, wymogami dotyczącymi zabezpieczeń, kosztami realizacji oraz dodatkową ekspozycją na kontrakty inteligentne lub kontrahentów.
Jeśli strategia wymaga ciągłego rebalansowania lub dźwigni finansowej tylko po to, aby rentowność nominalna była atrakcyjna, należy oceniać cały system, a nie pozycję LP w izolacji.
Typowe błędy, które pogarszają nietrwałą stratę
Dążenie do osiągnięcia najwyższego APR: emisje zachęt mogą szybko spaść, podczas gdy rozbieżność cen tokenów może się utrzymywać.
Ignorując punkt odniesienia „utrzymaj”: dodatni zwrot w dolarach może być nadal gorszy niż po prostu trzymanie aktywów.
Zakładając, że opłaty są gwarantowane: przychód z opłat zależy od przyszłej aktywności handlowej i Twojego aktywnego udziału w płynności.
Stosowanie wąskich zakresów bez planu zarządzania: skoncentrowana płynność może wykroczyć poza zakres i przestać przynosić opłaty.
Nazywanie stablecoinów „bezpiecznymi” bez sprawdzenia ryzyka związanego z powiązaniem: pule aktywów skorelowanych mogą poważnie ucierpieć, gdy powiązanie zostanie zerwane.
Biorąc pod uwagę tylko IL: podatności inteligentnych kontraktów, jakość tokenów, konstrukcja wyroczni, ryzyko związane z mostem, zmiany w zarządzaniu i koszty transakcji mogą mieć równie duże znaczenie.
Jak sprawdzić, czy Twoja płynność finansowa faktycznie działa
Używaj spójnego punktu odniesienia od momentu wpłaty. Zapisuj liczbę dostarczonych tokenów, ich ceny wejściowe, wartość depozytu w dolarach oraz wszystkie uzyskane opłaty lub nagrody. Następnie okresowo porównuj dwie wartości przy tych samych cenach rynkowych:
Wartość utrzymania: ile byłyby warte dzisiaj pierwotne kwoty tokenów, gdyby nigdy ich nie zdeponowano.
Wartość LP: kwota, którą możesz dziś wypłacić z puli, plus możliwe do uzyskania opłaty i zachęty, pomniejszona o istotne koszty.
Jeśli wartość LP po uwzględnieniu kosztów jest wyższa, strategia płynnościowa przewyższyła benchmark utrzymania w danym okresie pomiarowym. Jeśli jest niższa, połączenie strat nietrwałych i kosztów przewyższyło wysokość uzyskanych opłat i zachęt.
Na koniec sprawdź, czy wynik pochodzi z powtarzalnego źródła zwrotu. Tygodniowy okres z nietypowo wysokim wolumenem może nie odzwierciedlać normalnych warunków. Podobnie okres z niemal zerowym ruchem cen może zaniżać ryzyko zmiennej pary walutowej.
Podsumowanie
Nietrwała strata to cena za pozwolenie AMM na rebalansowanie aktywów, podczas gdy Ty zarabiasz na prowizjach transakcyjnych. Im większy względny ruch cen, tym większy potencjalny niedobór w porównaniu z utrzymaniem standardowej puli o stałym produkcie 50/50. Możesz zmniejszyć ryzyko, wybierając aktywa, które prawdopodobnie pozostaną skorelowane, stosując odpowiednie dla nich struktury puli, unikając niepotrzebnie wąskich przedziałów skoncentrowanej płynności i żądając wystarczająco realistycznych dochodów z opłat, aby uzasadnić ryzyko dywergencji.
Nie da się wiarygodnie „uniknąć” nietrwałych strat, zachowując jednocześnie wszystkie korzyści płynące z zapewnienia płynności na zmiennych rynkach. Bezpieczniejszym procesem decyzyjnym jest najpierw wymodelowanie benchmarku „utrzymaj”, oszacowanie prawdopodobnej dywergencji, konserwatywne dodanie oczekiwanych opłat, a dopiero potem podjęcie decyzji, czy pozycja LP oferuje kompromis między ryzykiem a zyskiem, który jest dla Ciebie akceptowalny.