Strona główna
» Wiedza
»
Kompletny przewodnik po budowaniu długoterminowego portfela kryptowalut
Kompletny przewodnik po budowaniu długoterminowego portfela kryptowalut
Długoterminowy portfel kryptowalut to nie lista monet wybranych raz i zapomnianych. To system zarządzania ryzykiem: zdecyduj, ile strat możesz zaabsorbować, przypisz każdemu portfelowi jasną rolę, kupuj zgodnie z zasadami, chroń dostęp, prowadź ewidencję i przeglądaj plan zgodnie z harmonogramem. Poniższe ramy mają charakter edukacyjny, a nie stanowią indywidualnej porady inwestycyjnej ani podatkowej. Aktywa kryptowalutowe mogą znacząco stracić na wartości, a żadna metoda alokacji ani przechowywania nie gwarantuje zysku ani nie zapobiega stratom.
Niniejszy przewodnik jest przeznaczony dla czytelników z USA i odzwierciedla oficjalne wytyczne zweryfikowane 16 września 2026 r. Zasady, dostępność produktów, podatki i zabezpieczenia platformy mogą ulec zmianie. Aktualne zasady opodatkowania można znaleźć w wytycznych IRS dotyczących aktywów cyfrowych . W kontekście ryzyka inwestorskiego i depozytu, zapoznaj się z biuletynem SEC dotyczącym depozytu aktywów kryptograficznych .
Jakie cele powinno spełniać długoterminowe portfolio kryptowalut?
Celem nie jest przewidzenie kolejnego zwycięskiego tokena. Chodzi o stworzenie portfela, który pozostanie zrozumiały, gdy ceny spadną, nagłówki staną się emocjonalne lub platforma transakcyjna zmieni swoje zasady. Praktyczny plan odpowiada na pięć pytań przed pierwszym zakupem:
Jaki jest horyzont inwestycyjny?
Jaka część całkowitego bilansu gospodarstwa domowego może być narażona na kryptowaluty?
Jaką pracę wykonuje każdy zasób?
Gdzie przechowywane są aktywa i w jaki sposób będzie można odzyskać do nich dostęp?
Jakie wydarzenie mogłoby spowodować, że kupiłbyś mniej, sprzedałbyś lub przestałbyś korzystać z danej usługi?
Zacznij od pieniędzy, które są rzeczywiście długoterminowe. Rezerwa awaryjna, krótkoterminowe obligacje, zadłużenie o wysokim oprocentowaniu i niezbędne ubezpieczenie nie powinny być uzależnione od zmiennej pozycji w aktywach cyfrowych. Komisja Papierów Wartościowych i Giełd (SEC) twierdzi, że inwestycje w aktywa kryptograficzne mogą być wyjątkowo ryzykowne i że inwestorzy powinni brać pod uwagę tylko te środki, na których całkowitą utratę mogą sobie pozwolić. To użyteczne ograniczenie na poziomie portfela, a nie prognoza dotycząca konkretnej kryptowaluty.
Działanie: Napisz jedno zdanie określające horyzont czasowy i jedną granicę maksymalnej straty dla części kryptowalutowej. Jeśli któregokolwiek zdania nie da się napisać, odłóż zakup na później i najpierw ustal budżet domowy.
Ile kryptowalut powinno znaleźć się w całym portfelu?
Nie ma oficjalnego procentu, który byłby odpowiedni dla wszystkich. Odpowiednia kwota zależy od stabilności dochodów, oszczędności awaryjnych, zadłużenia, innych inwestycji, osób na utrzymaniu, horyzontu czasowego i tolerancji na duże wypłaty. Osoba z zdywersyfikowanym planem emerytalnym i zabezpieczoną rezerwą awaryjną stoi przed inną decyzją niż osoba, która może potrzebować pieniędzy w przyszłym roku.
Użyj limitu na poziomie portfela, zamiast pozwalać, aby każdy nowy zakup tokena podejmował decyzję za Ciebie. Określ maksymalną wartość całej ekspozycji na kryptowaluty jako udział w aktywach inwestycyjnych, a następnie sprawdź, co się stanie, jeśli ta wartość gwałtownie spadnie. Limit powinien obejmować bezpośrednie udziały oraz, w stosownych przypadkach, ekspozycję poprzez fundusze, świadczenia pracownicze, umowy pożyczkowe lub inne produkty. Nie zaciągaj pożyczek, aby osiągnąć limit: dźwignia finansowa może przekształcić spadek na rynku w wymuszoną sprzedaż lub problem z zadłużeniem.
Działanie: Zapisz limit w dolarach i procentach, uwzględniając, czy obejmuje on wszystkie portfele i konta. Ustal datę jego weryfikacji, zamiast zmieniać ją po fali wzrostów lub panice.
Arkusz kalkulacyjny alokacji w stylu arkusza kalkulacyjnego oddziela budżet kryptowalut od reszty portfela gospodarstwa domowego przed wyborem jakichkolwiek aktywów.
Jak powinny być zorganizowane zasoby?
Organizuj aktywa według roli, a nie liczby symboli giełdowych. Prosta struktura pomoże Ci zdecydować, co zbadać i co zrobić, gdy dana pozycja przestanie pasować.
Rola w portfelu
Zamiar
Pytania do odpowiedzi
Rdzeń
Dłuższa ekspozycja na aktywa, które najlepiej rozumiesz
Jaka jest teza, co mogłoby ją obalić i dlaczego zasługuje na największą uwagę?
Satelita
Mniejsze pomysły o wyższej niepewności
Jakie dowody wspierają ten przypadek użycia i jaki limit strat uniemożliwia zdominowanie jednego pomysłu?
Rezerwa operacyjna
Gotówka na opłaty, przelewy lub planowane zakupy
Czy ta kwota wystarczy na pokrycie spodziewanej aktywności bez konieczności sprzedaży?
Spekulacyjny lub rentowny rękaw
Opcjonalne narażenie na ryzyko związane z dodatkową platformą, inteligentnymi kontraktami, płynnością lub kontrahentem
Czy dodatkowy zysk jest wart dodatkowych trybów awarii i czy pozycję można utracić bez naruszania planu?
„Core” nie oznacza gwarancji, wsparcia rządowego ani przydatności dla każdego inwestora. Oznacza to jedynie, że dany składnik aktywów ma określoną rolę w ramach Twojego planu. Komisja Papierów Wartościowych i Giełd (SEC) zauważa, że aktywa kryptograficzne są bardzo zróżnicowane i mogą wiązać się z różnymi korzyściami i ryzykiem. Unikaj traktowania znanej nazwy, wysokiej wartości rynkowej lub długiej historii handlowej jako dowodu na bezpieczeństwo danego składnika aktywów.
Działanie: Przed zakupem przypisz każdej planowanej pozycji rolę, jednoakapitową tezę i maksymalną wielkość pozycji. Jeśli nie możesz wyjaśnić roli bez powtarzania prognozy cenowej, zaklasyfikuj pomysł jako niezbadany.
Co warto sprawdzić przed zakupem?
Użyj powtarzalnej listy kontrolnej. Jest to bardziej przydatne niż szukanie idealnego rankingu monet.
Cel i faktyczne zastosowanie: Jaki problem rozwiązuje sieć lub zasób? Kto z niego korzysta obecnie i jakie dowody są dostępne poza językiem promocyjnym?
Bezpieczeństwo i działanie: W jaki sposób sieć osiąga porozumienie i jakie awarie mogą zakłócić dostęp lub rozliczenia?
Podaż i zachęty: W jaki sposób nowe jednostki są emitowane, odblokowywane, dystrybuowane lub koncentrowane? Sprawdź podstawową dokumentację i ujawnienia, zamiast zakładać, że stała podaż jest jedynym istotnym faktem.
Płynność i struktura rynku: Czy możesz kupić lub sprzedać po rozsądnym spreadzie w stosunku do planowanej wielkości? Niska płynność może mieć większe znaczenie niż cena nominalna.
Zarządzanie i koncentracja: Kto może zmieniać ważne parametry i w jakim stopniu projekt jest zależny od małej grupy?
Dostęp i przechowywanie: Które renomowane usługi obsługują wpłaty, wypłaty i odzyskiwanie środków? Technicznie interesujący zasób nie jest praktyczny, jeśli nie można uzyskać do niego bezpiecznego dostępu.
Implikacje prawne i podatkowe: Jaka jurysdykcja ma zastosowanie w Twoim przypadku i czy transakcja może wiązać się z obowiązkiem raportowania?
Działanie: Zapisz podstawową dokumentację projektu, informacje o podaży tokenów oraz strony platformy dotyczące opłat i wypłat wraz z datą ich sprawdzenia. Jeśli nie można zweryfikować roszczenia, oznacz je jako nieznane, zamiast wypełniać lukę optymizmem.
Na czym polega zdyscyplinowany sposób kupowania?
Wybierz proces, który zmniejsza ryzyko podjęcia całej decyzji podczas gwałtownego ruchu na rynku. Niektórzy inwestorzy długoterminowi stosują strategię planowych wpłat, zwaną czasem uśrednianiem kosztów dolara (DCA), aby rozłożyć zakupy w czasie. Może to zmniejszyć presję czasową, ale nie eliminuje zmienności, nie gwarantuje niższej średniej ceny ani nie chroni przed złym wyborem aktywów. Zarówno jednorazowy zakup, jak i planowany zakup wiążą się z ryzykiem rynkowym.
Przed zasileniem konta porównaj spread transakcyjny, opłaty, zasady wypłat, obsługiwane sieci, wymagania dotyczące tożsamości oraz proces obsługi klienta. Upewnij się, że rozumiesz, czy kupujesz sam składnik aktywów, czy produkt, który zapewnia mu ekspozycję ekonomiczną. Nie zakładaj, że łatwość obsługi aplikacji oznacza bezpieczeństwo składnika aktywów. FINRA zauważa, że platformy i portfele kryptowalutowe mogą zostać zhakowane lub zawieść, a konsumenci mogą stracić pieniądze.
Niech proces będzie nudny: stosuj pisemny harmonogram wpłat, unikaj pożyczek, nie podążaj za zmianami cen i wstrzymaj się, gdy dostawca poprosi Cię o ominięcie standardowych kontroli bezpieczeństwa. Testowy przelew niewielkiej kwoty może zweryfikować adres i sieć przed większym przelewem, ale nie stanowi dowodu na to, że platforma pozostanie wypłacalna lub dostępna.
Działanie: Utwórz listę kontrolną przed zakupem, zawierającą kwotę, aktywa, sieć, całkowite opłaty, miejsce docelowe i powód zakupu. Nie naciskaj przycisku „Potwierdź”, dopóki wszystkie pola nie będą puste.
Która opcja opieki jest odpowiednia dla gospodarstwa?
Przechowywanie to odrębna decyzja od wyboru aktywów. Komisja Papierów Wartościowych i Giełd (SEC) wyjaśnia, że portfel kryptowalutowy zazwyczaj przechowuje klucze prywatne potrzebne do uzyskania dostępu do aktywów; nie przechowuje ich w taki sam sposób, jak portfel fizyczny przechowuje gotówkę. Utrata lub ujawnienie klucza prywatnego może oznaczać utratę dostępu.
Opcja
Praktyczna zaleta
Główny kompromis
Giełda lub inne przechowywanie przez osoby trzecie
Wygodne kupowanie, sprzedawanie i odzyskiwanie konta
Ryzyko związane z platformą, wypłatą środków, niewypłacalnością, cyberatakami i polityką — polegasz na mechanizmach kontroli dostawcy.
Gorący portfel
Szybki dostęp do transakcji
Łączność internetowa zwiększa ryzyko phishingu, złośliwego oprogramowania i kradzieży kluczy.
Portfel zimny lub sprzętowy
Klucze prywatne mogą pozostać offline, aby można było z nich rzadziej korzystać
Większa odpowiedzialność za konfigurację, tworzenie kopii zapasowych, utratę urządzeń i weryfikację transakcji.
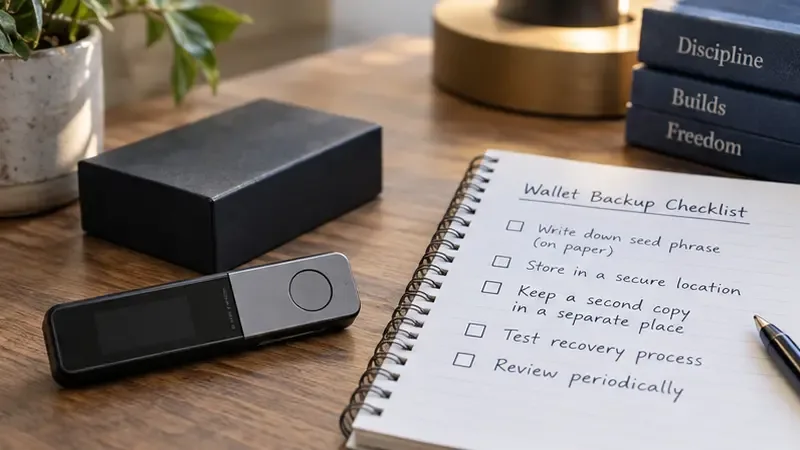
Sprzętowy portfel znajduje się obok ogólnej listy kontrolnej kopii zapasowych, ilustrującej oddzielne decyzje dotyczące przechowywania danych potrzebne w przypadku długoterminowego przechowywania danych.
W przypadku samodzielnego przechowywania danych, twórz kopie zapasowe offline, przechowuj dane odzyskiwania z dala od kamer i notatek w chmurze oraz nigdy nie udostępniaj frazy odzyskiwania personelowi wsparcia ani stronie internetowej. W przypadku przechowywania danych przez osoby trzecie, włącz silną ochronę konta, używaj unikalnego hasła, zapoznaj się z kontrolą wypłat i dowiedz się, co się stanie, jeśli dostęp zostanie ograniczony. Rozważ oddzielenie małego portfela transakcyjnego od rzadziej przenoszonych zasobów.
Działanie: Zapisz, kto może przenieść zasoby, jaka kopia zapasowa jest wymagana i co się stanie, jeśli telefon, urządzenie lub platforma staną się niedostępne. Jeśli ścieżka odzyskiwania nie jest jasna, nie przenoś jeszcze długoterminowego przechowywania.
Jak często należy dokonywać przeglądu i ponownego równoważenia?
Przejrzyj plan w kalendarzu, a nie za każdym razem, gdy wykres się zmieni. Kwartalna lub półroczna kontrola może obejmować limit portfela, tezę każdego z aktywów, dostęp do depozytu, powiadomienia dostawców, opłaty i zapisy. Rebalancing oznacza powrót do wybranej roli lub limitu; nie powinien stać się nową wymówką do handlu każdym nagłówkiem.
Przeprowadź przegląd wcześniej po poważnym incydencie bezpieczeństwa, zmianie warunków wypłaty środków z platformy, istotnej zmianie w projekcie, ważnym wydarzeniu lub zmianie przepisów podatkowych. Rebalansowanie może generować opłaty, spready i opodatkowane dyspozycje. Na opodatkowanym rachunku w USA sprzedaż lub wymiana aktywów może mieć konsekwencje, nawet jeśli uzyskane środki zostaną ponownie zainwestowane.
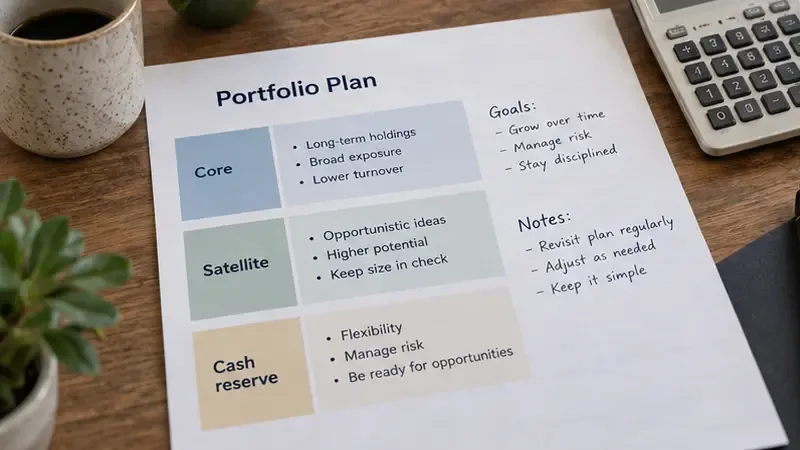
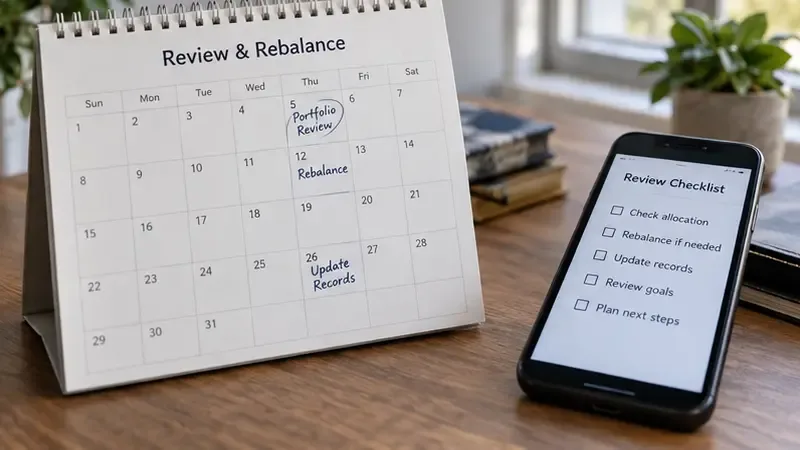
Pisemny plan portfela grupuje zasoby według roli i zawiera listę pytań, które należy ponownie rozważyć przed zmianą alokacji.Przypomnienie o przeglądzie w kalendarzu łączy w sobie zaplanowane sprawdzenie portfolio z krótką listą zadań związanych z opieką, rozprawą i prowadzeniem dokumentacji.
Działanie: Zapisz już teraz datę kolejnej recenzji w kalendarzu. W recenzji napisz, co zmieniło się w faktach, a nie tylko co zmieniło się w cenie.
Jakie dokumenty powinien przechowywać posiadacz obywatelstwa amerykańskiego?
IRS traktuje aktywa cyfrowe jako własność dla celów federalnego podatku dochodowego w USA. Wytyczne IRS stanowią, że podatnicy powinni przechowywać dokumentację zakupów, wpływów, sprzedaży, wymian i innych dyspozycji, w tym datę i godzinę, jednostki, wartość rynkową w dolarach amerykańskich oraz informacje bazowe potrzebne do obliczenia zysku lub straty. Okres posiadania ma znaczenie: aktywa kapitałowe utrzymywane przez rok lub krócej są zazwyczaj krótkoterminowe, podczas gdy aktywa utrzymywane dłużej niż rok są zazwyczaj długoterminowe.
Prowadź trwały dziennik transakcji z aktywami, siecią, portfelem lub kontem, identyfikatorem transakcji (jeśli jest dostępny), ilością, opłatami, wartością w USD, datą i godziną, celem oraz powiązaną partią podatku. Transfery między portfelami mogą nie być transakcjami sprzedaży, ale rejestr powinien nadal pokazywać, co zostało przeniesione i gdzie. Nagrody, płatności, staking, pożyczki, prezenty, swapy oraz aktywa opakowane lub pomostowe mogą wymagać bardziej specjalistycznej analizy. Raportowanie brokerskie jest również stopniowo wprowadzane, więc nie polegaj na przyszłym formularzu podatkowym, aby odtworzyć stare zapisy.
To informacje specyficzne dla USA, a nie porady podatkowe. Przepisy stanowe i inne kraje mogą się różnić. W przypadku skomplikowanych działań lub istotnych kwot należy skorzystać z pomocy wykwalifikowanego doradcy podatkowego.
Działanie: Regularnie eksportuj dane dotyczące kont i portfela, przechowuj drugą bezpieczną kopię i uzgadniaj rejestr przed końcem roku, a nie po terminie składania zeznań.
Kiedy należy sprzedać lub zmniejszyć udziały?
Określ warunki, zanim pojawią się emocje. Redukcja może być odpowiednia, gdy pozycja przekroczy limit portfela, pierwotna teza nie jest już uzasadniona, ryzyko związane z przechowaniem lub platformą staje się nie do zaakceptowania, pieniądze są potrzebne na realizację zaplanowanego celu życiowego lub zmieniają się Twoje plany podatkowe i finansowe. Sprzedaż nie oznacza automatycznie porażki, a utrzymanie nie jest równoznaczne z dyscypliną.
Nie używaj ceny docelowej jako jedynej reguły wyjścia. Cel może zachęcać do zakotwiczenia, podczas gdy panika może przekształcić chwilowy spadek w nieodwracalną decyzję. Udokumentuj dowody, koszty, skutki podatkowe i plan zastąpienia. Jeśli nie potrafisz wyjaśnić, dlaczego pozycja jest nadal utrzymywana, poza stwierdzeniem, że „musi wrócić”, wróć do tezy.
Działanie: Dodaj trzy pisemne wyzwalacze sprzedaży lub redukcji do tego samego dokumentu, w którym znajdują się zasady kupna. Wymagaj krótkiego okresu karencji w przypadku decyzji podjętych w oparciu o media społecznościowe lub pilne wiadomości.
Lista kontrolna długoterminowego portfela kryptowalut
Oszczędności awaryjne i zobowiązania krótkoterminowe są oddzielone od ryzyka kryptowalutowego.
Maksymalna ekspozycja na kryptowaluty jest określona dla całego portfela.
Każdemu holdingowi przypisana jest rola, teza, rekord badań i limit stanowiska.
Zakupy odbywają się zgodnie z harmonogramem, a nie pod wpływem szumu medialnego, nacisku czy pilności.
Rozumiemy opłaty, spready, zasady wypłat, szczegóły sieci i ryzyko dostawcy.
Procedury dotyczące przechowywania, odzyskiwania i tworzenia kopii zapasowych są opracowywane i testowane z dbałością o szczegóły.
Rejestry podatkowe rejestrują daty, jednostki, wartości w USD, podstawy, opłaty i przelewy.
Przegląd kalendarza obejmuje fakty, bezpieczeństwo, przydział i zmiany życiowe.
Zasady dotyczące oszustw są jasne: nie ma gwarancji zwrotu, tajnych fraz odzyskiwania ani pospiesznych przelewów.
Główna idea jest prosta, ale wymagająca: zbuduj proces przed budowaniem pozycji. Oficjalne agencje ochrony inwestorów konsekwentnie podkreślają zmienność, ryzyko depozytowe, ryzyko oszustwa i możliwość całkowitej straty. Potraktuj te ostrzeżenia jako wymogi projektowe. Portfel długoterminowy jest najsilniejszy, gdy można wyjaśnić jego ograniczenia, odzyskać dostęp, udokumentować jego historię i przestrzegać jego zasad bez konieczności współpracy rynku.