Strona główna
» Wiedza
»
Podatki od kryptowalut dla początkujących: jak śledzić i raportować swoje transakcje
Podatki od kryptowalut dla początkujących: jak śledzić i raportować swoje transakcje
Jeśli dopiero zaczynasz przygodę z opodatkowaniem kryptowalut, najważniejsze jest, aby wiedzieć, że IRS traktuje aktywa cyfrowe jako własność na potrzeby federalnego podatku dochodowego w USA, a wiele typowych działań związanych z kryptowalutami może generować dochód podlegający opodatkowaniu lub zyski i straty kapitałowe. Dotyczy to sprzedaży kryptowalut za dolary, wymiany jednego aktywa cyfrowego na inne, wydawania kryptowalut oraz otrzymywania aktywów cyfrowych z działalności takich jak staking czy kopanie kryptowalut. Samo przechowywanie kryptowalut, kupowanie ich za dolary amerykańskie lub przenoszenie ich między posiadanymi portfelami zazwyczaj różni się od siebie.
Niniejszy przewodnik koncentruje się na amerykańskich federalnych przepisach dotyczących podatku dochodowego i odzwierciedla wytyczne IRS obowiązujące od września 2026 r. Podatki stanowe mogą wiązać się z dodatkowymi wymogami, a szczególne sytuacje, takie jak przedsiębiorstwa, trusty, duże darowizny, instrumenty pochodne, tokenizowane papiery wartościowe, umowy DeFi, konta zagraniczne lub kwestionowane zapisy dotyczące podstawy opodatkowania, mogą wymagać profesjonalnej porady. IRS aktualizuje swój aktualny przegląd w sekcji Aktywa cyfrowe .
Zacznij od największego nieporozumienia: transakcja kryptowalutowa może podlegać opodatkowaniu nawet wtedy, gdy na Twoje konto bankowe nie wpłynie żadna kwota
Zweryfikowano: wymiana jednego aktywa cyfrowego na inne może stanowić dyspozycję podatkową. Jeśli wymieniasz Bitcoina na Ether, transakcja nie jest ignorowana tylko dlatego, że nigdy nie wymieniłeś Bitcoina na gotówkę. IRS traktuje aktywa cyfrowe jako własność, więc zysk lub strata na Bitcoinie, którego się pozbyłeś, zależy zasadniczo od jego wartości w momencie wymiany w porównaniu z Twoją skorygowaną wartością bazową.
Działanie: oznacz każdą sprzedaż, zamianę, wymianę, zakup kryptowalut i inne transakcje w historii transakcji. Nie twórz swojego zeznania podatkowego wyłącznie na podstawie wpłat bankowych.
Krok 1: Zbierz dane z każdej giełdy, portfela i protokołu, z których korzystałeś
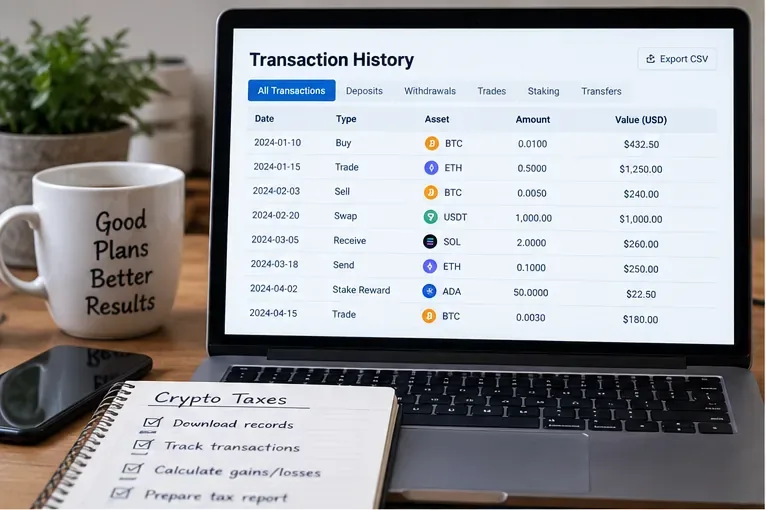
Twoje obliczenia podatkowe są tak kompletne, jak historia Twoich transakcji. Pobieraj rekordy ze scentralizowanych giełd, przeglądaj historie portfeli i gromadź dane z dowolnej platformy, na której kupowałeś, sprzedawałeś, wymieniałeś, zarabiałeś, wysyłałeś lub otrzymywałeś aktywa cyfrowe. Zachowaj oryginalne eksporty CSV lub wyciągi, zamiast polegać wyłącznie na panelu na koniec roku, który może później ulec zmianie.
Zacznij od zebrania historii transakcji z każdej giełdy, portfela i usługi, z której korzystałeś. Zachowaj oryginalne eksporty, aby móc później prześledzić obliczenia do rekordów źródłowych.
IRS twierdzi, że podatnicy muszą prowadzić dokumentację wystarczającą do poparcia stanowisk zajętych w federalnych zeznaniach podatkowych. Odpowiednia dokumentacja może obejmować paragony, transakcje sprzedaży, wymiany, przelewy, wartości rynkowe i inną dokumentację. Zobacz często zadawane pytania IRS dotyczące transakcji z aktywami cyfrowymi .
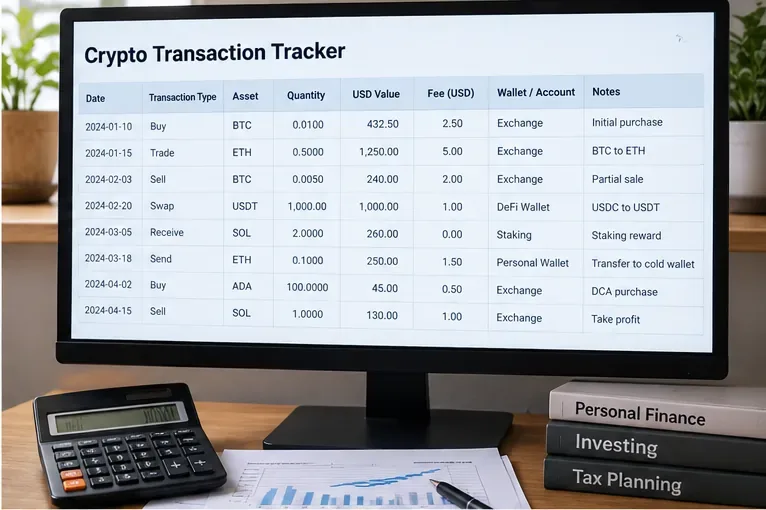
Jakie informacje powinieneś śledzić?
Pole
Dlaczego to ważne
Data i godzina
Pomaga ustalić datę nabycia i zbycia oraz okres posiadania.
Aktywa i ilość
Dokładnie identyfikuje, co zostało nabyte, otrzymane, przekazane lub zbyte.
Typ transakcji
Oddziela zakupy, sprzedaż, wymiany, nagrody, przelewy, prezenty i inne działania.
Uczciwa wartość rynkowa dolara amerykańskiego
W wielu sytuacjach konieczne jest zmierzenie dochodu, wpływów i podstawy.
Opłaty
Niektóre koszty transakcyjne mogą mieć wpływ na podstawę lub zrealizowaną kwotę; sposób ich rozliczenia zależy od transakcji.
Portfel lub konto
Ważne, ponieważ obecne zasady identyfikacji aktywów cyfrowych obowiązują na poziomie portfela lub konta.
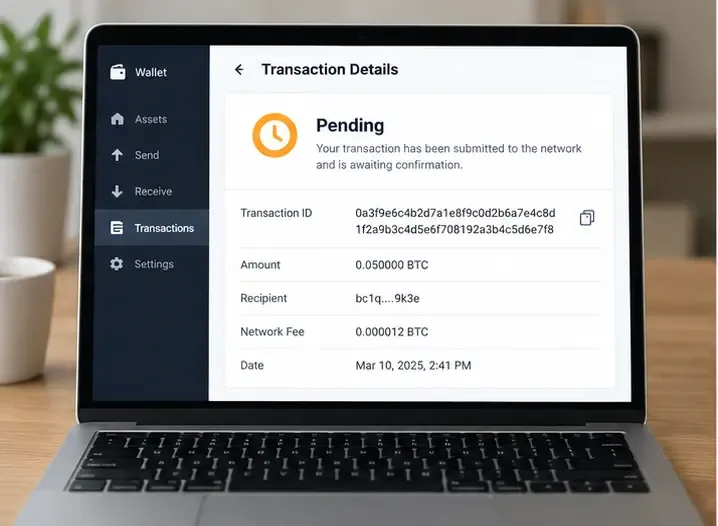
Identyfikator transakcji lub hash
Umożliwia śledzenie połączenia z transakcją w łańcuchu, jeśli jest ono dostępne.
Dokument źródłowy
Pokazuje źródło liczb, jeśli później zajdzie potrzeba ich uzgodnienia.
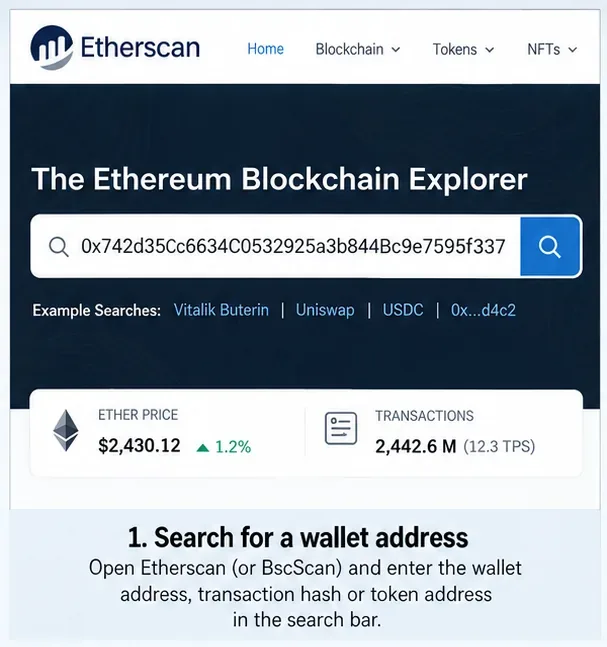
Co zależy od okoliczności: eksplorator blockchaina może wyświetlać ilości i adresy, ale nie podaje wiarygodnych informacji o charakterze podatkowym transakcji ani o jej wartości w dolarach amerykańskich. Eksporty walutowe mogą również pomijać aktywność, która miała miejsce gdzie indziej.
Działanie: utwórz jedną listę główną łączącą wszystkie źródła, zachowując jednocześnie oryginalne źródło dla każdego wiersza.
Krok 2: Klasyfikuj transakcje przed obliczeniem podatku
Nie obliczaj zysków, dopóki nie wiesz, co oznacza każda transakcja. Przelew między Twoimi portfelami to nie to samo, co sprzedaż. Nagroda za staking to nie to samo, co kupno monet za gotówkę.
Przed obliczeniem podatku należy sklasyfikować każdy wiersz. Zakupy, zbycia, zdarzenia dochodowe i przelewy własne mogą mieć różne konsekwencje podatkowe.
Typowe typy transakcji
Działalność
Ogólne traktowanie federalne
Akcja dla początkujących
Kup kryptowalutę za dolary amerykańskie
Generalnie, sama w sobie nie jest zbyciem podlegającym opodatkowaniu.
Zarejestruj datę, jednostki, kwotę zakupu i kwalifikowane koszty nabycia jako podstawę.
Trzymaj kryptowalutę
Samo posiadanie nie generuje dochodu ani zysku podlegającego opodatkowaniu.
Zachowaj dokumentację dotyczącą zakupu, nawet jeśli nie dokonałeś żadnej sprzedaży.
Sprzedaj kryptowalutę za dolary
Zazwyczaj generuje zysk lub stratę kapitałową, gdy jest utrzymywany jako składnik aktywów kapitałowych.
Rozgrywka toczy się na podstawie sprzedanych jednostek.
Wymień jedną kryptowalutę na inną
Zazwyczaj jest to opodatkowane rozporządzenie majątkiem, którego się pozbywasz.
Zapisz uczciwą wartość rynkową w momencie wymiany.
Wydaj kryptowalutę na towary lub usługi
Ogólnie rzecz biorąc, dyspozycja, która może generować zysk lub stratę.
Zapisz, ile wydałeś i zapisz, ile to kosztowało na rynku.
Otrzymaj nagrody za staking lub kopanie
Może generować stały dochód; liczą się fakty i czas.
Rejestruj otrzymaną kwotę i uczciwą wartość rynkową, jeśli jest ona uwzględniona w dochodzie.
Przelewy między portfelami, które posiadasz
Generalnie nie podlega opodatkowaniu sam w sobie.
Oznacz obie strony jako przelew własny, aby oprogramowanie nie pomyliło go ze sprzedażą.
Zweryfikowano: IRS stwierdza, że transfer aktywów cyfrowych z jednego portfela, konta lub adresu, który posiadasz, do innego, jest zasadniczo zdarzeniem niepodlegającym opodatkowaniu. Jeśli jednak aktywa cyfrowe zostaną wykorzystane lub zatrzymane w celu uiszczenia opłaty transakcyjnej, sama sprzedaż tych jednostek opłaty może przynieść zysk lub stratę zgodnie z obowiązującymi wytycznymi IRS.
Działanie: uzgadnianie przelewów wychodzących z odpowiadającymi im przelewami przychodzącymi przed traktowaniem niewyjaśnionych wypłat jako sprzedaży.
Krok 3: Oddzielenie transakcji kapitałowych od dochodów zwykłych
Dla wielu inwestorów indywidualnych kryptowaluty przeznaczone do inwestycji stanowią aktywa kapitałowe. Sprzedając lub wymieniając kryptowalutę, zazwyczaj nalicza się zysk lub stratę kapitałową. Aktywa cyfrowe otrzymane jako wynagrodzenie, nagrody za wydobycie, nagrody za staking lub inny dochód mogą stanowić dochód zwykły w momencie otrzymania lub gdy obowiązująca zasada podatkowa stanowi, że dochód ten podlega wliczeniu do podatku.
IRS nakazuje osobom fizycznym zgłaszanie sprzedaży i innych transakcji kapitałowych za pomocą formularza 8949, gdy jest to wymagane, oraz podsumowywanie zysków kapitałowych i odliczalnych strat kapitałowych w Załączniku D. Dochód z tytułu zwykłych aktywów cyfrowych niezwiązanych z działalnością gospodarczą można wykazać w Formularzu 1040 lub Załączniku 1, w zależności od przypadku; działalność na własny rachunek może wymagać Załącznika C. Zobacz stronę IRS dotyczącą zgłaszania transakcji związanych z aktywami cyfrowymi .
Działanie: dodaj do swojego narzędzia do śledzenia kolumnę „kategoria podatku”: sprzedaż kapitału, dochód zwykły, przelew własny, zakup, darowizna lub przegląd.
Krok 4: Oblicz podstawę, przychody oraz zysk lub stratę
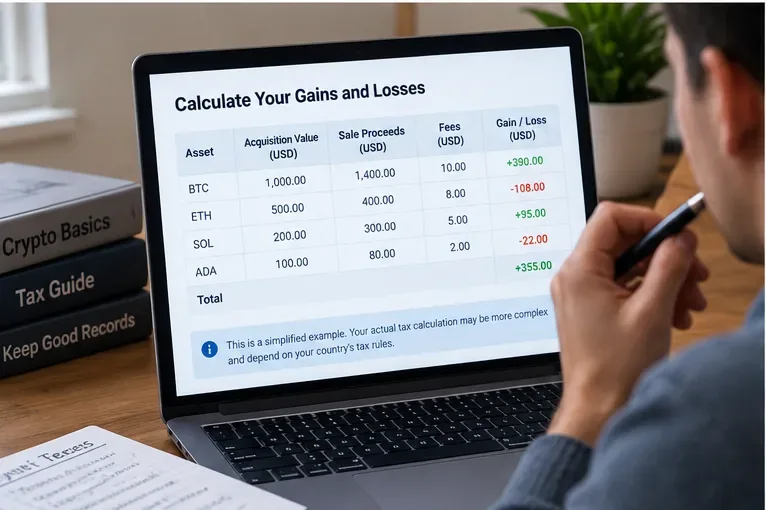
W przypadku podstawowej sprzedaży aktywów kapitałowych, uproszczona koncepcja jest następująca:
Zysk lub strata = kwota zrealizowana – wartość skorygowana.
Załóżmy, że kupiłeś 0,05 BTC za 2000 USD, a później sprzedałeś te same jednostki za 3000 USD. Pomijając na chwilę inne korekty, zysk wyniósłby 1000 USD. Gdybyś sprzedał za 1600 USD, strata wyniosłaby 400 USD. Rzeczywiste obliczenia mogą się różnić, ponieważ istotne są koszty transakcji i identyfikacja partii.
W przypadku transakcji kapitałowych należy dopasować każdą sprzedaż do właściwej bazy i porównać ją z uzyskaną kwotą. Opłaty i identyfikacja partii mogą zmienić wynik.
Nie zakładaj, że giełda zna Twoją pełną bazę
Zweryfikowano: Formularz 1099-DA jest teraz częścią federalnego systemu raportowania transakcji brokerskich dotyczących aktywów cyfrowych. Brokerzy zazwyczaj zaczęli raportować przychody brutto z transakcji objętych raportowaniem, przeprowadzonych 1 stycznia 2025 r. lub później. Raportowanie bazowe jest wprowadzane stopniowo dla niektórych transakcji, począwszy od aktywów nabytych po 2025 r. IRS zauważył, że większość formularzy 1099-DA dla transakcji z 2025 r. nie będzie uwzględniać bazy, co oznacza, że podatnicy często musieli ją obliczać samodzielnie. Aktualne informacje można znaleźć w sekcji „ Zrozumienie formularza 1099-DA” .
Co zależy od okoliczności: to, czy broker raportuje podstawę, zależy od aktywów, daty nabycia, statusu raportowania brokera oraz od tego, czy broker posiada wystarczające informacje. Aktywa przeniesione na giełdę z portfela self-consumed mogą być szczególnie trudne do uzgodnienia, jeśli broker nigdy nie otrzymał pierwotnych danych o nabyciu.
Działanie: porównaj dowolny formularz 1099-DA ze swoimi własnymi dokumentami, zamiast traktować go jako ich całkowity substytut.
Krok 5: Użyj prawidłowego identyfikatora partii w każdym portfelu lub koncie
To obszar, w którym starsze wyjaśnienia online mogą być mylące. Obecne przepisy IRS zazwyczaj wymagają, aby identyfikacja bazowa była stosowana w ramach konkretnego portfela lub konta, na którym znajdują się jednostki, a nie swobodnego wyboru bazy z identycznych aktywów przechowywanych gdzie indziej.
Jeśli dokonasz odpowiedniego, szczegółowego dowodu tożsamości, możesz zidentyfikować konkretne jednostki, których dotyczy sprzedaż. Jeśli nie dokonasz prawidłowego, szczegółowego dowodu tożsamości, domyślna wartość zazwyczaj będzie uwzględniać jednostki tego samego aktywa nabyte najwcześniej w danym portfelu lub na koncie. IRS wyjaśnia te przepisy obowiązujące od 2024 roku w sekcji FAQ dotyczącej aktywów cyfrowych .
Działanie: nie pozwól, aby oprogramowanie podatkowe dyskretnie łączyło wszystkie partie Bitcoinów we wszystkich portfelach, chyba że jego metoda jest zgodna z obowiązującymi przepisami IRS i Twoimi danymi. Sprawdź ustawienia wyboru partii i zachowaj dowód tożsamości.
Krok 6: Określ, czy zyski są krótkoterminowe czy długoterminowe
W przypadku aktywów kapitałowych okres posiadania wpływa na miejsce raportowania transakcji i może wpływać na stawkę podatku. Instrukcje do formularza 8949 za rok 2025 stanowią, że okres posiadania wynoszący jeden rok lub mniej jest zazwyczaj krótkoterminowy; dłuższe okresy posiadania są zazwyczaj długoterminowe.
Transakcje aktywów cyfrowych mają teraz dedykowane pola formularza 8949. W formularzu za rok 2025, krótkoterminowe transakcje aktywów cyfrowych należy wypełnić pola G, H lub I, a długoterminowe transakcje aktywów cyfrowych – pola J, K lub L, w zależności od tego, czy zgłoszono podstawę opodatkowania i czy otrzymano formularz 1099-DA. Zawsze należy stosować się do instrukcji obowiązujących w danym roku podatkowym, ponieważ formularze mogą ulec zmianie. Zapoznaj się z oficjalną instrukcją formularza 8949 .
Działanie: oblicz okres utrzymania dla każdej sprzedaży i oddziel transakcje krótkoterminowe od długoterminowych.
Krok 7: Uzgodnienie formularza 1099-DA z innymi dokumentami podatkowymi
Powszechnym błędem jest przekonanie, że „brak formularza podatkowego oznacza brak podatku”. To nieprawda. IRS wyraźnie stwierdza, że dochody, zyski i straty z aktywów cyfrowych należy zgłaszać nawet w przypadku nieotrzymania formularza 1099-DA, W-2, 1099 ani innego zeznania podatkowego.
Innym błędem jest odwrotne podejście: zakładanie, że każda liczba na wyciągu brokerskim jest automatycznie uzupełniana. Broker może znać dochód brutto ze sprzedaży, ale nie znać podstawy przelania monet z innej platformy. Zagraniczni brokerzy nie mogą wystawić formularza 1099-DA w USA, nawet jeśli transakcja nadal znajduje się w federalnym zeznaniu podatkowym USA.
Działanie: uzgodnij zeznania podatkowe brokera z księgą transakcji. Przed złożeniem zeznania sprawdź brakujące podstawy, duplikaty transakcji, niezgodne przelewy i wpływy różniące się od ewidencji.
Krok 8: Zgłoś transakcje na odpowiednich formularzach federalnych
Po uzgodnieniu zapisów przenieś wyniki do formularzy wymaganych w Twojej sytuacji i odpowiedz dokładnie na pytanie dotyczące federalnych aktywów cyfrowych.
W przypadku osób fizycznych ścieżka raportowania zazwyczaj wygląda następująco:
Sprzedaż i wymiana kapitału: Formularz 8949, jeśli wymagany, następnie Załącznik D.
Dochód z tytułu zwykłych aktywów cyfrowych niezwiązanych z działalnością gospodarczą: Formularz 1040 lub Załącznik 1, w zależności od przypadku.
Dochód z kryptowalut dla niezależnych kontrahentów lub firm: potencjalnie załącznik C.
Wynagrodzenia pracownicze wypłacane w postaci aktywów cyfrowych: zazwyczaj wykazywane jako wynagrodzenia w ramach standardowych ram raportowania wynagrodzeń.
Niektóre prezenty w postaci aktywów cyfrowych: W zależności od faktów i obowiązujących progów może mieć zastosowanie formularz 709.
Dokładne formy zależą od tego, co się wydarzyło, a nie tylko od faktu, że w grę wchodziły kryptowaluty.
Działanie: dopasuj każdą kategorię podatkową w swoim systemie śledzenia do aktualnych instrukcji dotyczących formularza IRS na rok podatkowy, który składasz.
Czy na pytanie dotyczące aktywów cyfrowych należy odpowiedzieć „Tak”?
Federalne zeznania podatkowe zawierają pytanie dotyczące aktywów cyfrowych. IRS twierdzi, że zazwyczaj należy odpowiedzieć „Nie”, jeśli w ciągu roku posiadałeś/aś wyłącznie aktywa cyfrowe, kupiłeś/aś je wyłącznie za dolary amerykańskie lub inną walutę realną lub jedynie przeniosłeś/aś aktywa między portfelami lub kontami, zgodnie z przepisami IRS dotyczącymi opłat uiszczanych za aktywa cyfrowe. Zazwyczaj należy odpowiedzieć „Tak”, jeśli otrzymałeś/aś aktywa cyfrowe jako nagrodę lub płatność, sprzedałeś/aś je, wymieniłeś/aś lub w inny sposób zbyłeś/aś udział finansowy w nich.
Działanie: sprawdź aktualne sformułowania w zeznaniu podatkowym, zamiast ponownie wykorzystywać odpowiedź z zeszłego roku.
Co z oprogramowaniem do rozliczania podatków od kryptowalut?
Oprogramowanie do rozliczania podatku od kryptowalut może zaoszczędzić czas, gdy masz setki lub tysiące transakcji, ale nie rozpoznaje brakujących informacji w importowanych danych. Wypłata może wyglądać jak zbycie, podczas gdy w rzeczywistości była przelewem własnym. Wpłata może wyglądać jak dochód, podczas gdy była po prostu przelewem z innego portfela. Brak historii zakupów może sprawić, że baza będzie wydawać się zerowa lub nieznana.
Czego nie da się automatycznie ustalić: oprogramowanie nie zawsze potrafi określić intencję, własność zewnętrznych portfeli, czy paragon był prezentem, czy wynagrodzeniem, ani czy importowana transakcja jest związana z działalnością gospodarczą. To są pytania faktyczne, na które być może będziesz musiał odpowiedzieć.
Działanie: należy wykorzystywać oprogramowanie jako narzędzie do uzgadniania, a nie jako substytut przeglądania klasyfikacji i rekordów źródłowych.
Praktyczna lista kontrolna na koniec roku
Pobierz historię transakcji zanim giełdy usuną lub ograniczą stare eksporty.
Wypisz wszystkie portfele i konta używane w ciągu roku.
Dopasuj przelewy między kontami wysyłającymi i odbierającymi.
Identyfikuj sprzedaż, zamiany, wydatki i rozdysponowanie opłat.
Identyfikuj staking, mining, rekompensaty, nagrody i inne zdarzenia przychodowe.
W razie potrzeby oblicz wartość rynkową w dolarach amerykańskich.
Potwierdź identyfikację bazy i partii w ramach prawidłowego portfela lub konta.
Oddzielne transakcje kapitałowe krótkoterminowe i długoterminowe.
Uzgadniaj formularze 1099-DA i inne dokumenty podatkowe z własną księgą rachunkową.
Przejrzyj aktualne instrukcje dotyczące formularza 8949 i załącznika D.
Odpowiedz na pytanie dotyczące aktywów cyfrowych w zeznaniu podatkowym.
Zachowaj dokumenty potwierdzające wraz z zeznaniami podatkowymi.
Kiedy początkujący powinien zwrócić się o pomoc do profesjonalisty?
Jeśli Twoje dane są niekompletne, korzystałeś z wielu protokołów DeFi, prowadzisz znaczną działalność stakingową lub wydobywczą, przenosiłeś aktywa między wieloma portfelami bez zachowania podstawy, otrzymałeś tokeny od firmy lub pracodawcy, przekazałeś duże darowizny, masz pytania dotyczące sprawozdawczości zagranicznej lub dokument podatkowy jest w istotnej sprzeczności z Twoimi danymi, rozważ skorzystanie z usług księgowego, doradcy podatkowego lub prawnika podatkowego z doświadczeniem w zakresie aktywów cyfrowych.
Skomplikowane podatki od kryptowalut często nie są trudne ze względu na jeden wzór; są trudne, ponieważ klasyfikacja, własność, podstawa i historia transakcji muszą być zgodne.
Podsumowanie
Początkujący nie muszą zapamiętywać wszystkich przepisów podatkowych dotyczących kryptowalut. Potrzebują niezawodnego procesu: zbierz wszystkie transakcje, sklasyfikuj, co się wydarzyło, oddziel opodatkowane zbycia od nieopodatkowanych transferów, śledź podstawę i wartość rynkową, obliczaj zyski i straty, uzgadniaj formularze brokerskie i zgłaszaj każdą kategorię w odpowiednim zeznaniu podatkowym.
Najbardziej przydatnym nawykiem jest prowadzenie ewidencji przez cały rok, zamiast rekonstruowania wszystkiego w momencie rozliczenia podatkowego. Kompletny rejestr daje Ci coś, czego formularze IRS, giełdy i narzędzia blockchain nie są w stanie zapewnić samodzielnie: jedną spójną historię tego, co posiadałeś, gdzie to było przechowywane, co się z tym stało i jak powstała każda liczba w Twoim zeznaniu podatkowym.