Solana Ecosystem Analysis: Can It Sustain Its Q4 2026 Momentum?
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
Aave a atins rapid cel mai înalt TVL din industrie în mai mult de 1 an. Cum a făcut Aave asta? Găsiți răspunsul cu Cum funcționează Aave?
Aave este primul protocol DeFi cu strămoșul său ETHLend, care a oferit împrumuturi peer-to-peer. În 2019, protocolul a devenit Aave și a lansat prima versiune a actualului protocol Peer-to-Pool în ianuarie 2019, ajungând rapid printre cele mai înalte TVL din industrie. Cum a făcut Aave asta? Acest articol despre „Cum funcționează Aave?” va explica asta.
Privire de ansamblu asupra Aave
Aave este o platformă de creditare în care depozitele utilizatorilor sunt puse în comun, formând un fond de lichiditate din care fondurile pot fi împrumutate instantaneu: un grup de creditare. Aave are în prezent două versiuni în funcțiune, V1 și V2, cu următoarele componente:
Aave V1:
Aave V2, care adaugă instrumente de gestionare a riscurilor și optimizează taxele de tranzacție:
Cum funcționează Aave?
Aave a oferit două tipuri de împrumut:
Împrumut - Mecanism de împrumut
Împrumut - Mecanism de împrumut:

Aave: Împrumut - Mecanism de împrumut.
(1): Creditorii/Furnizorii depun active în Aave, primesc aToken într-un raport de 1:1 (100 DAI ⇒ 100 aDAI).
(2): Împrumutații depun active colaterale pentru a primi puterea de împrumut pentru a împrumuta activele pe care le doresc. Împrumutații trebuie să mențină o poziție sănătoasă pentru a evita lichidarea.
(3.1): Creditorii/Furnizorii pot răscumpăra aToken-ul 1:1 cu activul inițial depus. Rețineți că soldul aToken al utilizatorilor va crește, reflectând dobânda plătită de către debitorii activelor. Furnizorii primesc dobândă plătită minus o cotă colectată de colectorul ecosistemului definită pe activ de către factorul de rezervă, situată între 5-35%, și comisioane de împrumut Flash.
(4): Împrumutații care doresc să închidă poziția datoriei trebuie să returneze activele împrumutate plus dobânzile. Atâta timp cât există o poziție de datorie, unele garanții vor fi blocate în protocol.
Aave deține o lichiditate ridicată a activelor de înaltă calitate. Există 22 de active suportate în V1, 26 în V2, 21 în Piața AMM etc.…, ceea ce înseamnă că Aave este compatibil cu multe active în comparație cu principalul său competitor - Compound, care oferă doar 11 active.
Mecanismul de lichidare
Pentru a înțelege mecanismul de lichidare al lui Aave, trebuie mai întâi să știți despre factorul de sănătate.
Ce este factorul de sănătate (HF)?
HF (Factor de sănătate) reprezintă siguranța activelor utilizatorului în raport cu activul împrumutat și valoarea acestuia de bază. Cu cât acest număr este mai mare, cu atât împrumutul este mai sigur.
De exemplu, cu HF = 2, poziția devine lichidată atunci când valoarea garanției vs. valoarea împrumutului este -50%.
Formula pentru calcularea HF:
HF = ⅀(Valoarea garanției * Pragul de lichidare)/împrumut (în ETH)
Prin urmare:
În acest moment, ne-ar plăcea să subliniem că scăderea HF nu se datorează doar scăderii prețului garanțiilor, ci și din cauza creșterii valorii activelor împrumutate. Prin urmare, dacă împrumutați monede stabile, este posibil să vă pese doar de valoarea garanției (în cele mai multe cazuri, nu toate). Dar dacă împrumutați alte active, cum ar fi AAVE, LINK, ETH etc., atunci trebuie să respectați prețul garanției și să împrumutați active cu atenție. Prețurile activelor sunt actualizate cu Chainlink Price Oracles.
Mecanism de lichidare:
Într-o lichidare, lichidatorii pot rambursa până la 50% din datoria unică a unui împrumutat. În schimb, lichidatorul primește suma corespunzătoare de garanție cu un comision suplimentar.
Această taxă de lichidare va depinde de tipul de activ care are bonusuri diferite. De exemplu, Liquidator alege să primească ETH, va primi 5%, YFI 15% etc.
Exemplul 1: un singur activ colateral.

Aave: Mecanism de lichidare cu un singur activ colateral .
(1): Utilizatorul A depune 10 ETH drept garanție și împrumută DAI în valoare de 5 ETH.
(2): HF, din păcate, scade sub 1, împrumutul este eligibil pentru lichidare.
(3):
Exemplul 2: active cu mai multe garanții.

Aave: Mecanism de lichidare cu active Multi-garantie.
(1): Utilizatorul A depune 5 ETH și 4 ETH din YFI și împrumută 5 ETH din DAI.
(2): HF, din păcate, scade sub 1, împrumutul este eligibil pentru lichidare.
(3):
(4): În cele din urmă, lichidatorul pretinde 2,5 + 0,375 ETH de YFI pentru rambursarea a 2,5 ETH de DAI.
Avantaje dezavantaje
Un utilizator poate fi lichidat doar până la 50% din activele sale, ceea ce are avantaje și dezavantaje pentru proiect.
Ce se întâmplă dacă lichidarea eșuează? Pozițiile devin insuficient garantate, utilizatorii nu au niciun stimulent pentru rambursare: există datorii neperformante. Cum poate fi gestionat acest risc? Să găsim răspunsul mai jos.
Mecanism de diminuare a riscului de solvabilitate
Această secțiune se va aprofunda în trei componente:
Modul de siguranță (un mecanism principal):
Modulul de siguranță este un protocol de reducere a riscurilor care se află peste Protocolul Aave.
Deține un fond de siguranță pentru a acoperi evenimentele de deficit în cazul în care există un deficit în una dintre rezervele activelor, ceea ce s-a întâmplat lui Maker în Joia Neagră din martie 2019. Deținătorii de AAVE vor vota pentru validarea evenimentului de deficit și refinanțarea Fondului de creditare.
Utilizatorii miză jetoane AAVE în SM; până la 30% din aceste fonduri pot fi utilizate pentru a acoperi un deficit al Fondului de creditare. În schimbul riscului de a pierde o cotă din stkAAVE, utilizatorii vor primi Stimulente de siguranță (SI): 550 StkAAVE distribuite pe zi tuturor utilizatorilor Stake AAVE din SM.
Există o perioadă de rece de zece zile pentru a retrage StkAAVE (precum și stimulentele primite în StkAAVE) pentru a evita riscul unei rulări bancare înainte ca DAO să accepte evenimentul de deficit.
De asemenea, este posibil să mizați jetonul AAVE/ETH 80/20 Balancer V1 LP, îmbunătățind astfel lichiditatea AAVE. Pe lângă stimulentele de siguranță, aceasta beneficiază de comisioane de schimb și recompense de extragere a lichidității BAL.

Mecanism de diminuare a riscului de solvabilitate: Modul de siguranță.
Modul antirecol:
În cazul unui eveniment de deficit, mizele necesare pentru refinanțarea deficitului din protocol vor fi licitate la Modulul Backstop, unde utilizatorii vor depune Stablecoins sau ETH la Modulul Backstop înainte de a vinde pe piețele deschise. Pot exista mai multe evenimente de deficit pe diferite piețe în momente diferite.
Rezumatul mecanismului Aave de evitare a riscurilor este mai jos:

Mecanism de reducere a riscului de solvabilitate: Modul Backstop.
Emisiune de recuperare (un mecanism secundar):
În cazurile extreme în care deficitul persistă, DAO poate vota pentru ca o Emisiune de recuperare a jetoanelor AAVE să fie licitată mai întâi către Modulul Backstop, apoi piețele deschise. Cu toate acestea, DAO Aave ar putea prefera să folosească fondurile din trezoreria sa care deține în prezent peste 700 de milioane de dolari (compusă din Rezervația Ecosistemului Aave și colectorii ecosistemului) decât să treacă la Emisiunea de Recuperare.
Mecanism de reducere a riscului de solvabilitate: Emisiune de recuperare.
Împrumuturi flash
Împrumuturile flash se referă la împrumutul și rambursarea activelor într-un singur bloc fără garanții.
Aplicațiile actuale pentru împrumuturi flash sunt:
Comisionul pentru împrumuturile Flash este de 0,09% din volumul împrumutat pentru împrumuturile Flash, toate fiind destinate deponenților.
În prezent, Aave's Flash Loans nu are o interfață de utilizare pentru utilizatori, dar le puteți folosi ca Furucombo. Poate fi integrat cu ușurință în orice proiect.
Trezoreria Aave DAO
Trezoreria Aave DAO este formată din 2 fonduri critice, guvernate de deținătorii AAVE:
Comunitatea Aave le guvernează pe amândouă.
Audit
Aave este cel mai auditat protocol DeFi , cu șapte audituri de securitate, o verificare formală și două evaluări ale riscului de piață pentru fiecare V1 și V2. O poți verifica aici .
Cum Aave captează valoare pentru AAVE
În modelul actual, jetonul AAVE are doar două cazuri de utilizare proeminente: Guvernare și Staking în SM pentru a primi SI. În momentul de față, toate taxele generate de Protocol pe care DAO le încasează sunt reinvestite în creșterea protocolului, care poate fi schimbat în orice moment de către deținătorii de token-uri. Până acum, nu există taxe împărțite cu deținătorii AAVE.

Jeton AAVE cu două cazuri de utilizare proeminente.
Opinie personala:
Utilizatorii tranzacționează foarte mult atunci când se confruntă cu pierderea de până la 30% din AAVE atunci când miză în SM doar pentru a primi un total de 550 AAVE pe zi împărțit între SM Stakers.
(1) Conform raportului săptămânal al Aave din W25/2021, DAE de la miza AAVE în SM de ambele părți (miza doar AAVE și miza AAVE/ETH) este de 7%, respectiv 19,4%. Prin urmare, dacă un eveniment de deficit are loc o dată pe an, utilizatorilor le va dura cel puțin doi ani pentru a ajunge înapoi la 30% (în cel mai rău caz, acea vânzare la 30%).
În realitate: asta nu s-a întâmplat niciodată. Când evenimentul de deficit a avut loc lui Maker în Black Thursday, deficitul a fost de 5 milioane USD. Deci, acest lucru ar însemna că Stakers ar pierde doar 0,6% din mize, în timp ce mizau la peste 7% de opt luni.
(2) Mai mult, fondul Ecosistem Rezervat al proiectului este limitat. Prin urmare, într-o zi, acest fond se va epuiza, utilizatorii nu mai au niciun stimulent pentru a participa în SM.
De la (1) și (2), credem că Aave ar trebui să aibă următoarele 2 Propuneri:
Câteva puncte importante ale Aave V2 și efectul său:
Aave V2 a fost lansat la sfârșitul anului 2020, cu multe îmbunătățiri. În cadrul acestui articol, menționăm doar câteva caracteristici notabile.
Schimb de garanții
Cu această caracteristică, utilizatorii pot schimba activele colaterale curente cu alte active. Prin urmare, va fi mai ușor pentru utilizatori să își gestioneze riscurile și să evite lichidarea. De exemplu:

Mecanism de schimb de garanții.
Utilizatorii garantează ETH pentru a împrumuta DAI. Din anumite motive, ei știu că prețul ETH va scădea. Utilizatorii transferă toate ETH la YFI, iar YFI are apoi vești bune, astfel încât prețul să crească. Prin urmare, atât utilizatorii evită lichidarea, cât și pot împrumuta mai mult DAI datorită creșterii prețului YFI.
Beneficii pentru Aave: Instrumente îmbunătățite de gestionare a riscurilor pentru utilizatori, ceea ce reduce riscul general al protocolului.
Rambursare cu garanție
Plata cu garanție îi ajută pe utilizatori să fie mai comozi, deoarece pot închide împrumutul cu activele lor colaterale curente fără lichiditate suplimentară.

Rambursare cu mecanism de garanție.
Avantaj pentru Aave: instrumente îmbunătățite de gestionare a riscurilor pentru utilizatori, ceea ce reduce riscul general al protocolului.
Schimbarea ratei variabile și stabile
Aave are două tipuri de rate de împrumut: APY variabil, APY stabil. Ambele rate sunt definite de cerere și ofertă. Variabila evoluează odată cu condiția pieței pe parcursul împrumutului, în timp ce rata stabilă este fixată la inițierea împrumutului.
Rata stabilă poate fi încă reechilibrată atunci când rata medie a împrumuturilor este mai mică de 25% APY și rata de utilizare a capitalului este mai mare de 95%.
Rata fixă a dobânzii oferă utilizatorilor predictibilitate și planificare financiară precisă. Sa dovedit a fi modelul preferat de mulți utilizatori prin Anchor Protocol, deoarece Anchor Protocol atrage multe alte proiecte mici pentru a se construi pe Anchor.
Avantaj pentru Aave: Similar cu caracteristica de mai sus, conversia ratei dobânzii va ajuta utilizatorii să aibă mai multe opțiuni din care să aleagă, atrăgând astfel mai mulți utilizatori.
Delegarea creditului
Împrumuturile negarantate în DeFi sunt din ce în ce mai populare ca modalitate de a accesa lichidități fără active colaterale. Și Aave V2 are această caracteristică.
Scopul delegării Creditului este de a ajuta organizațiile, bursele, afacerile, utilizatorii etc. să acceseze lichiditatea DeFi.
Avantaj pentru Aave: Nu prea multe proiecte din sectorul de creditare au caracteristica de a se împrumuta prin credit. Prin urmare, dacă Aave face acest lucru bine, va atrage mulți clienți, chiar și fondurile semnificative menționate mai sus.
Opinia noastră despre Aave V2: În ciuda faptului că au adăugat multe caracteristici unice, toate au scopul de a atrage cât mai mulți utilizatori Aave, crescând astfel veniturile din proiect. Cu toate acestea, așa cum am menționat mai sus, nu există venituri pentru utilizatorii care dețin AAVE, așa că aceste caracteristici nu par să aducă mult profit comunității.
Aave viitor
Lansat în ianuarie 2020, Aave a câștigat statutul de bluechip DeFi. În prezent, este una dintre cele mai de încredere platforme de creditare, cu peste 100.000 de utilizatori unici. În prezent, există aproximativ 10 miliarde de dolari în valoare blocată în protocol (TVL).
În plus, proiectul a prins tendința foarte repede de când s-a extins în mai multe lanțuri. TVL-ul lui Aave pe Polygon a atins un ATH de aproape 4 miliarde USD - un număr considerabil în doar un timp scurt.
Dar acest lucru creează și o provocare, care este fragmentarea lichidității. Valoarea TVL totală a Aave este de ~10 miliarde USD, din care versiunea Polygon ocupă o sumă destul de mare - 2,2 miliarde USD, restul este în Ethereum. Dacă Aave se extinde pe alte lanțuri în viitor, lichiditatea se împarte și mai mult.
La o scară mai mare, pe baza a ceea ce face Aave, pare să fie una dintre platformele de împrumut destinate organizațiilor externe care doresc să se implice în Crypto. Prin urmare, dacă Aave își păstrează performanța actuală și completează perfect versiunea Aave Pro, Aave ar putea fi câștigătorul sectorului de creditare în expunerea la organizațiile mari.
În mai, Stani - fondatorul Aave, a postat și el pe Twitter despre o versiune Aave Pro pentru organizații.
rezumat
În această secțiune, vom rezuma câteva dintre punctele principale ale lui Aave pentru a vedea Cum funcționează Aave:
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
Un ghid din 2026 pentru Optimism Superchain: metrici de adopție verificate, compromisuri OP Stack și cum Uniswap, Aerodrome, Velodrome, Aave și Morpho răspund diferitelor nevoi.
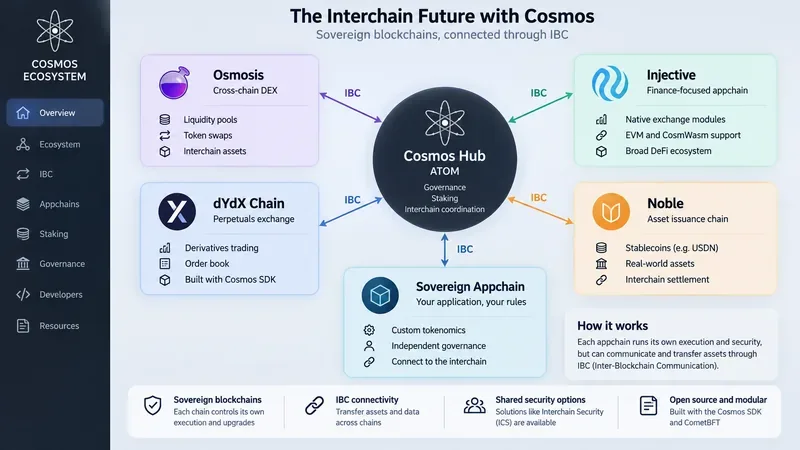
Înțelegeți cum se integrează Cosmos, ATOM, IBC și appchains, plus cum să evaluați Osmosis, dYdX Chain, Injective, Noble și modelul interchain.
Explorează ecosistemul TON, aplicațiile Telegram Mini, portofelele, plățile, DeFi și riscurile — plus redenumirea Toncoin-în-Gram din 2026 și ce înseamnă aceasta.
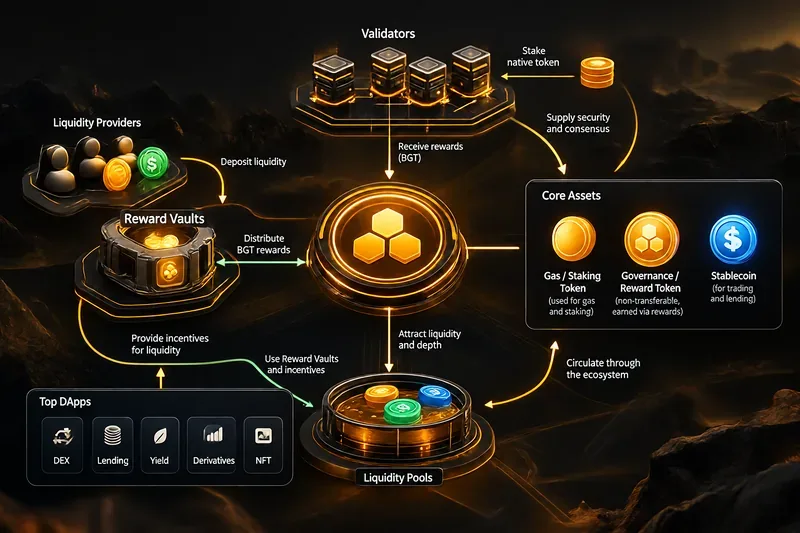
Explorează modelul Proof of Liquidity al Berachain, BERA, BGT, HONEY, Reward Vaults și DApp-uri notabile, inclusiv BEX, Bend, Infrared, Kodiak, Dolomite și BeraBorrow.
Înțelegeți ecosistemul Mantle bazat pe MNT, structura trezoreriei, nivelurile de randament, arhitectura L2, semnalele de creștere și riscurile pe care investitorii ar trebui să le urmărească în 2026.
O evaluare practică din 2026 a EVM paralel al Monad, a tracțiunii ecosistemului, a compromisurilor dezvoltatorilor și a modului în care se compară cu Ethereum, Sei și MegaETH.
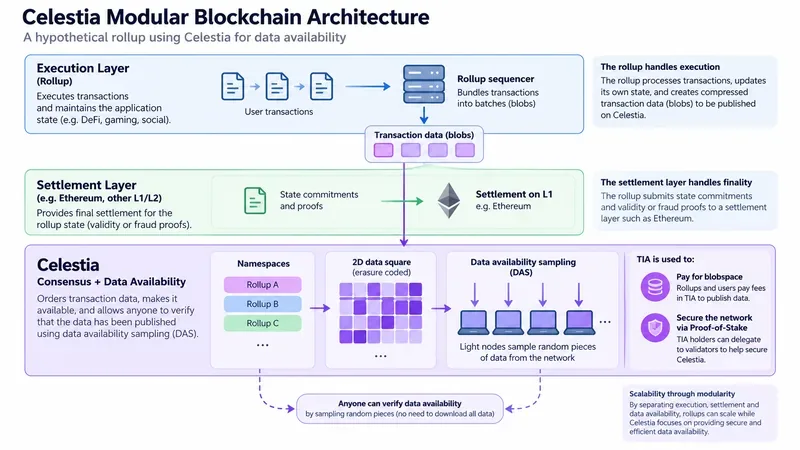
O analiză practică și detaliată a Celestia, care explică blockchain-urile modulare, eșantionarea disponibilității datelor, spațiile de nume, Blobstream, utilitatea TIA și compromisurile pe care le moștenesc cumulările de opțiuni.
Explorează ecosistemul Base în 2026, de la Aerodrome și Morpho la Aave, Uniswap, Virtuals, Zora, Moonwell și plățile prin agenți x402.
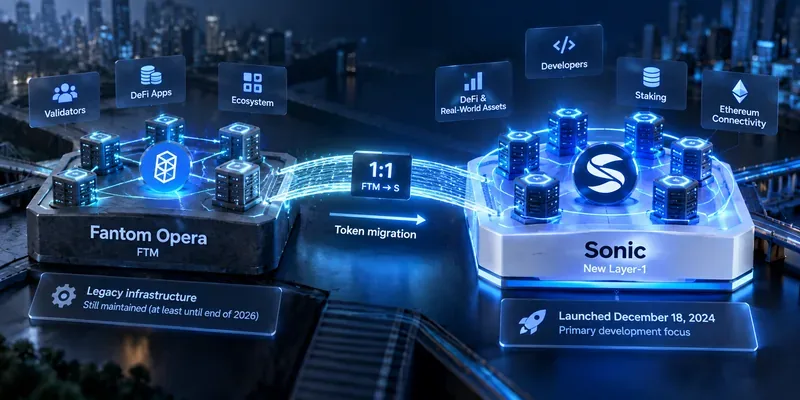
Analizați tranziția Sonic a Fantom, migrarea de la FTM la S, arhitectura Sonic, tokenomica, stimulentele pentru dezvoltatori, impactul asupra ecosistemului și riscurile care contează în continuare în 2026.