Acasă
» Știri
»
Compararea Stablecoin-urilor descentralizate: Modele de securitate USDe, FRAX și DAI
Compararea Stablecoin-urilor descentralizate: Modele de securitate USDe, FRAX și DAI
„Stablecoin descentralizată” este o etichetă utilă pentru o categorie, dar poate ascunde presupuneri de securitate radical diferite. USDe, FRAX și DAI nu protejează o valoare similară dolarului în același mod. Prin urmare, o analiză practică a riscurilor începe cu o întrebare mai specifică: ce trebuie să funcționeze în continuare pentru ca fiecare token să rămână solvabil și aproape de 1 dolar?
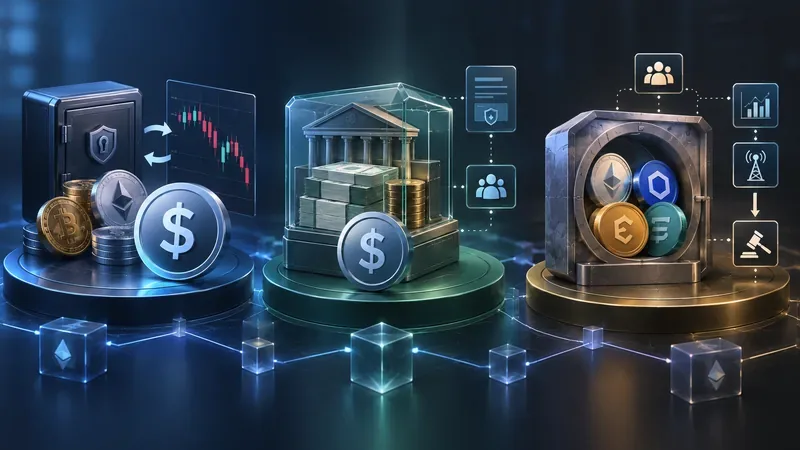
Trei modele generale de securitate pentru criptomonede stabile: hedging neutru față de piață, emisiune garantată cu rezerve și datorie garantată cu lichidări.
Această comparație reflectă documentația oficială verificată la 15 septembrie 2026. O problemă de denumire contează imediat: moneda stabilă în dolari a Frax este frxUSD . Documentația FRAX Legacy descrie modelul anterior FRAX V3, în timp ce documentația actuală a Frax descrie frxUSD ca fiind complet garantată de rezerve echivalente în numerar permise, cum ar fi fondurile Trezoreriei SUA tokenizate. Prin urmare, tratarea „FRAX” ca și cum vechiul său design ar fi fost neschimbat ar oferi o imagine de ansamblu asupra riscului.
Comparație rapidă: ce anume asigură dolarul?
Sistem
Modelul principal de securitate
Mașini de tip PEG/solvabilitate
Dependențe importante de încredere
USDe (Ethena)
Sprijin în criptomonede plus instrumente derivate compensatorii; se pot deține și active stabile lichide
Acoperire a riscului delta, arbitraj de răscumpărare/monetare, decontare extrabursieră, fond de rezervă
Custodieni/furnizori de OES, locuri de instrumente derivate, execuție de hedging, active garantate, contracte inteligente
FRAX / frxUSD curent
frxUSD actual: rezerve echivalente în numerar permise 1:1, inclusiv fonduri de trezorerie tokenizate. Frax V3, versiunea veche, viza o garanție de cel puțin 100% și utiliza AMO-uri.
Rute de monetărie/ardere a rezervelor custodie și răscumpărare a acestora; contracte și guvernanță a ecosistemului Frax
Active de rezervă, custodi, operațiuni delegate Frax Inc, guvernanță, contracte inteligente
DAI (Sky Protocol, fostul MakerDAO)
Sistem de datorii cu garanții multiple
Seifuri supracolateralizate, parametri de risc, oracole de preț, lichidări automate, guvernanță și mecanisme de urgență
Calitatea garanțiilor, operarea oracolelor, piețele de lichidare, guvernanța, contractele inteligente și expunerile din lumea reală/custodiale din portofoliul de garanții
USDe: securitate printr-un bilanț acoperit
Ethena descrie USDe ca un dolar sintetic , nu o monedă stabilă fiat convențională. Ideea sa centrală este de a deține active de susținere, preluând în același timp poziții short pe instrumente derivate compensatoare. Dacă protocolul deține un activ cu expunere pozitivă la preț și vinde o sumă echivalentă din acea expunere, câștigurile pe o parte ar trebui să compenseze pierderile pe cealaltă parte, producând un portofoliu aproximativ neutru din punct de vedere al deltei. Ethena afirmă că folosește BTC, ETH și alte active aprobate de guvernanță, precum și monede stabile lichide, în timp ce instrumentele derivate includ contracte futures perpetue și livrabile.
Asta schimbă modelul de amenințare. USDe nu depinde în primul rând de menținerea de către debitori a unor garanții excedentare în seifuri individuale on-chain. Depinde de menținerea portofoliului combinat spot-și-derivate acoperit corespunzător, accesibil și solvabil. Documentația proprie a Ethena precizează în mod explicit că designul său conține atât componente on-chain, cât și off-chain. Protocolul utilizează furnizori de decontare off-exchange pentru a asigura custodia, delegând în același timp activele către burse centralizate pentru marjă, fără a transfera custodia către aceste burse. Citiți prezentarea generală a USDe de la Ethena , explicația stabilității delta-neutral și modelul de custodie .
Ce poate eșua?
Riscurile evidente sunt mai ample decât „scăderea prețurilor criptomonedelor”. O acoperire corectă este menită să neutralizeze o mare parte din această expunere direcțională. Căi de eșec mai relevante includ acoperiri imperfecte, dislocări de bază, divergențe între activele de susținere, probleme de schimb de instrumente derivate, eșecuri de custodie sau decontare, exploatări ale contractelor inteligente și economii de finanțare adverse susținute. Ethena menține un fond de rezervă ca marjă de siguranță suplimentară pentru perioadele de finanțare negative și ca potențial ofertant pentru USDe pe piețele stresate. Acesta este un tampon, nu o garanție împotriva fiecărui scenariu de pierdere. Consultați documentația oficială a Fondului de Rezervă .
Pentru un deținător, o altă distincție practică este accesul la răscumpărare. Documentația Ethena precizează că achiziționarea de USDe pe AMM-uri externe este fără permisiune, în timp ce crearea directă a protocolului și răscumpărarea sunt limitate la contrapărțile aprobate care îndeplinesc cerințele de integrare aplicabile. Prin urmare, utilizatorii pieței secundare se bazează parțial pe arbitrajisti și pe lichiditatea pieței pentru a transmite valoarea de susținere a protocolului în prețul tranzacționat.
FRAX în 2026: separarea modelului vechi de frxUSD
FRAX istoric este renumit pentru un model algoritmic/de garanții în continuă evoluție, iar documentația FRAX V3 precizează că protocolul viza un raport de garanții minim de 100% în timp ce utiliza Operațiuni Algoritmice de Piață (AMO) . AMO-urile sunt contracte sau mecanisme controlate care pot implementa lichiditate, pot acorda împrumuturi FRAX, pot reechilibra pozițiile și pot efectua alte operațiuni monetare în condiții și guvernanță programate. Arhitectura moștenită este documentată în prezentarea generală FRAX V3 și în documentația AMO a Frax .
Pentru o analiză actuală a securității, însă, produsul relevant în dolari este Frax USD (frxUSD) . Documentația actuală a Frax descrie frxUSD ca fiind rambursabil în valută fiduciară și complet garantat, cu rezerve permise echivalente în numerar, cum ar fi fondurile tokenizate ale Trezoreriei SUA deținute la custodii reglementați. De asemenea, se precizează că Frax DAO păstrează controlul final asupra protocolului, în timp ce Frax Inc. a delegat responsabilități, inclusiv gestionarea custodiei și a rezervelor, conformitatea, atestările și operațiunile de rambursare a valorilor fiduciare. Documentația oficială a frxUSD este cel mai bun punct de plecare pentru due diligence-ul actual.
Ce schimbă acest lucru în ceea ce privește riscul descentralizării?
frxUSD reduce dependența de garanțiile volatile în criptomonede și de acoperirea riscurilor pentru contractele futures perpetue, dar introduce un lanț de rezerve mai instituțional. Un evaluator ar trebui să examineze structura juridică și operațională a activelor de rezervă, concentrarea custodienților, plafoanele de generare a activelor, căile de răscumpărare, dependențele de conformitate, contractele inteligente și delegarea guvernanței. „Complet garantat” răspunde la întrebarea privind cantitatea de active numai dacă rezervele există și rămân realizabile; nu elimină riscul de custodie, juridic, de lichiditate, de tokenizare sau operațional.
Documentele Frax menționează, de asemenea, o nuanță importantă privind răscumpărarea: frxUSD poate fi răscumpărat în schimbul activelor disponibile în contractele sale de custodie consacrate, dar nu este garantat ca un anumit activ de rezervă să fie disponibil în permanență. Acesta este exact genul de detaliu de implementare pe care o analiză a securității ar trebui să îl surprindă, în loc să se oprească la un raport de garanții principal.
DAI: securitate prin garanții, parametri de risc și lichidare
DAI provine din sistemul numit acum Sky Protocol, fostul MakerDAO. Modelul său clasic de securitate este un sistem de datorii cu mai multe garanții: activele aprobate sunt blocate în seifuri, DAI este generat ca datorie, iar guvernanța stabilește parametrii de risc pentru fiecare tip de garanție. Dacă un seif devine insuficient garantat în raport cu pragul său de lichidare, protocolul îl poate lichida și vinde garanții pentru a acoperi obligația.
Această arhitectură pune calitatea garanțiilor și performanța lichidării în centrul atenției. Plafoanele datoriei limitează cât de mult DAI poate fi generat pentru un anumit tip de garanție; ratele de lichidare determină momentul în care pozițiile devin vulnerabile la lichidare; comisioanele de stabilitate influențează economia împrumuturilor; iar fluxurile de informații privind prețurile sunt necesare pentru a evalua garanțiile. Documentația oficială a sistemului DAI multi-garanție al Sky explică aceste mecanisme și designul de închidere de urgență.
Modelul DAI nu ar trebui simplificat la „susținut de ETH”. Protocolul a acceptat mult timp mai multe tipuri de garanții aprobate de guvernanță, astfel încât profilul său de risc depinde de mixul real de garanții și de structurile asociate la momentul revizuirii. Aceasta poate include expuneri ale căror riscuri se extind dincolo de criptomonedele fără permisiune. Prin urmare, un audit robust evaluează portofoliul, mai degrabă decât să se bazeze pe povestea istorică de origine a DAI.
DAI și USDS sunt tokenuri înrudite, dar nu identice.
Sky a lansat USDS în 2024, împreună cu un convertor între DAI și USDS. Documentația oficială descrie USDS ca reprezentând un sold garantat în același sistem multi-garanțier subiacent, notând în același timp diferențele la nivel de token. Pentru cineva care evaluează DAI în 2026, schimbările de migrare și guvernanță ale Sky sunt relevante, deoarece evoluția protocolului poate altera ipotezele operaționale și de guvernanță chiar și atunci când DAI rămâne în circulație.
Care model este „cel mai descentralizat”?
Nu există un răspuns unidimensional util. Descentralizarea are mai multe straturi: garanții, descoperirea prețurilor, custodie, emitere, guvernanță, lichidare, răscumpărare și control operațional. USDe poate utiliza suport cripto-nativ, dar se bazează pe infrastructură de hedging off-chain și lichiditate centralizată a derivatelor. Actualul frxUSD utilizează active de rezervă instituționale și custodi, păstrând în același timp componente de token și guvernanță on-chain. Mecanismul principal de seif și lichidare al DAI este on-chain, dar securitatea întregului sistem depinde în continuare de portofoliul său de garanții aprobat, de guvernanță, de oracole și de orice structuri din lumea reală încorporate în acel portofoliu.
O întrebare mai bună este: ce moduri de defecțiune sunteți dispus și capabil să monitorizați? Un mecanism transparent nu este automat un mecanism cu risc scăzut, iar descentralizarea într-un strat poate coexista cu încrederea concentrată într-un alt strat.
Listă de verificare practică pentru securitatea stablecoin-urilor
Identificați tokenul și versiunea exactă. Nu tratați FRAX-ul vechi și frxUSD-ul actual ca fiind același design sau DAI și USDS ca fiind interschimbabile la nivelul tokenului.
Compară activele cu pasivele. Întreabă-te ce anume susține din punct de vedere economic un dolar din ofertă și dacă această susținere este supragarantată, acoperită sau deținută 1:1.
Localizați suportul. Separați contractele on-chain de custodi, fonduri tokenizate, exchange-uri și furnizori de decontare.
Testați calea de răscumpărare. Determinați cine poate răscumpăra direct, ce primesc, dacă se aplică KYC și de ce depind deținătorii secundari în perioade de stres.
Inspectați ipotezele de lichiditate și lichidare. Pentru DAI, concentrați-vă pe performanța Oracle și a lichidării. Pentru USDe, concentrați-vă pe lichiditatea acoperirii, marjă și decontare. Pentru frxUSD, concentrați-vă pe lichiditatea rezervelor și răscumpărarea de către custode.
Revizuirea concentrării. Un sistem poate fi susținut integral, dar vulnerabil dacă susținerea, custodia, acoperirea riscurilor sau guvernanța sunt concentrate.
Separă randamentul de siguranța principalului. Versiunile cu mizează sau de economii, cum ar fi sUSDe, sfrxUSD sau produsele de economii, introduc mecanisme suplimentare; nu presupune că profilul de risc al stablecoin-ului de bază este identic.
Verificați competențele de guvernanță. Documentați cine poate modifica garanțiile, limitele de risc, custodii, contractele sau setările de urgență și ce întârzieri sau controale constrâng aceste modificări.
Folosește surse primare actuale. Arhitecturile Stablecoin evoluează rapid; verifică documentația live, dezvăluirile de rezerve, acțiunile de guvernanță și adresele contractelor înainte de a angaja capital.
Concluzie
USDe, frxUSD/FRAX și DAI ilustrează trei modalități foarte diferite de a construi stabilitatea dolarului. USDe transformă în principal expunerea volatilă la criptomonede într-un dolar sintetic prin compensarea instrumentelor derivate și a infrastructurii operaționale de custodie. Actualul frxUSD pune accentul pe o acoperire a rezervelor echivalente în numerar de 1:1 și pe șinele de răscumpărare instituțională, în timp ce predecesorul său FRAX a folosit o arhitectură mai centrată pe AMO. DAI se bazează pe un portofoliu guvernat de poziții de datorie garantate, parametri de risc și lichidări.
Niciunul dintre aceste mecanisme nu face o stablecoin lipsită de riscuri. Comparația utilă în materie de securitate nu constă în faptul dacă un proiect se autointitulează descentralizat, ci dacă activele, acoperirile, custodii, lichidările, guvernanța și canalele de răscumpărare ale acestuia pot supraviețui aceluiași stres în același timp. Pentru gestionarea trezoreriei sau deținerile pe termen lung, repetați periodic această analiză: sistemul pe care l-ați evaluat acum șase luni s-ar putea să nu aibă aceeași compoziție a garanțiilor, puteri de guvernanță, contrapărți sau arhitectură de produs astăzi.